
Açılış
Tukaş, salça, konserve, hazır yemek ve benzeri gıda ürünleriyle faaliyet gösteren, gelirleri hem iç tüketim hem de hammadde maliyetleri ve fiyatlama gücü tarafından şekillenen bir şirket. 2026/6AB sonuçlarının ana mesajı, satışların nominal olarak büyümesine rağmen brüt kârlılığın ciddi biçimde gerilemesi ve net zarara dönülmesi. Buna karşılık şirketin net borcu yıl sonuna göre azalırken, FAVÖK sınırlı da olsa artmış görünüyor. Ancak finansal tabloda brüt kâr ile FAVÖK arasındaki alışılmadık ilişki nedeniyle, kârlılık kalemlerinin dipnotlarla birlikte dikkatle okunması gerekiyor.
Satış Hikayesi
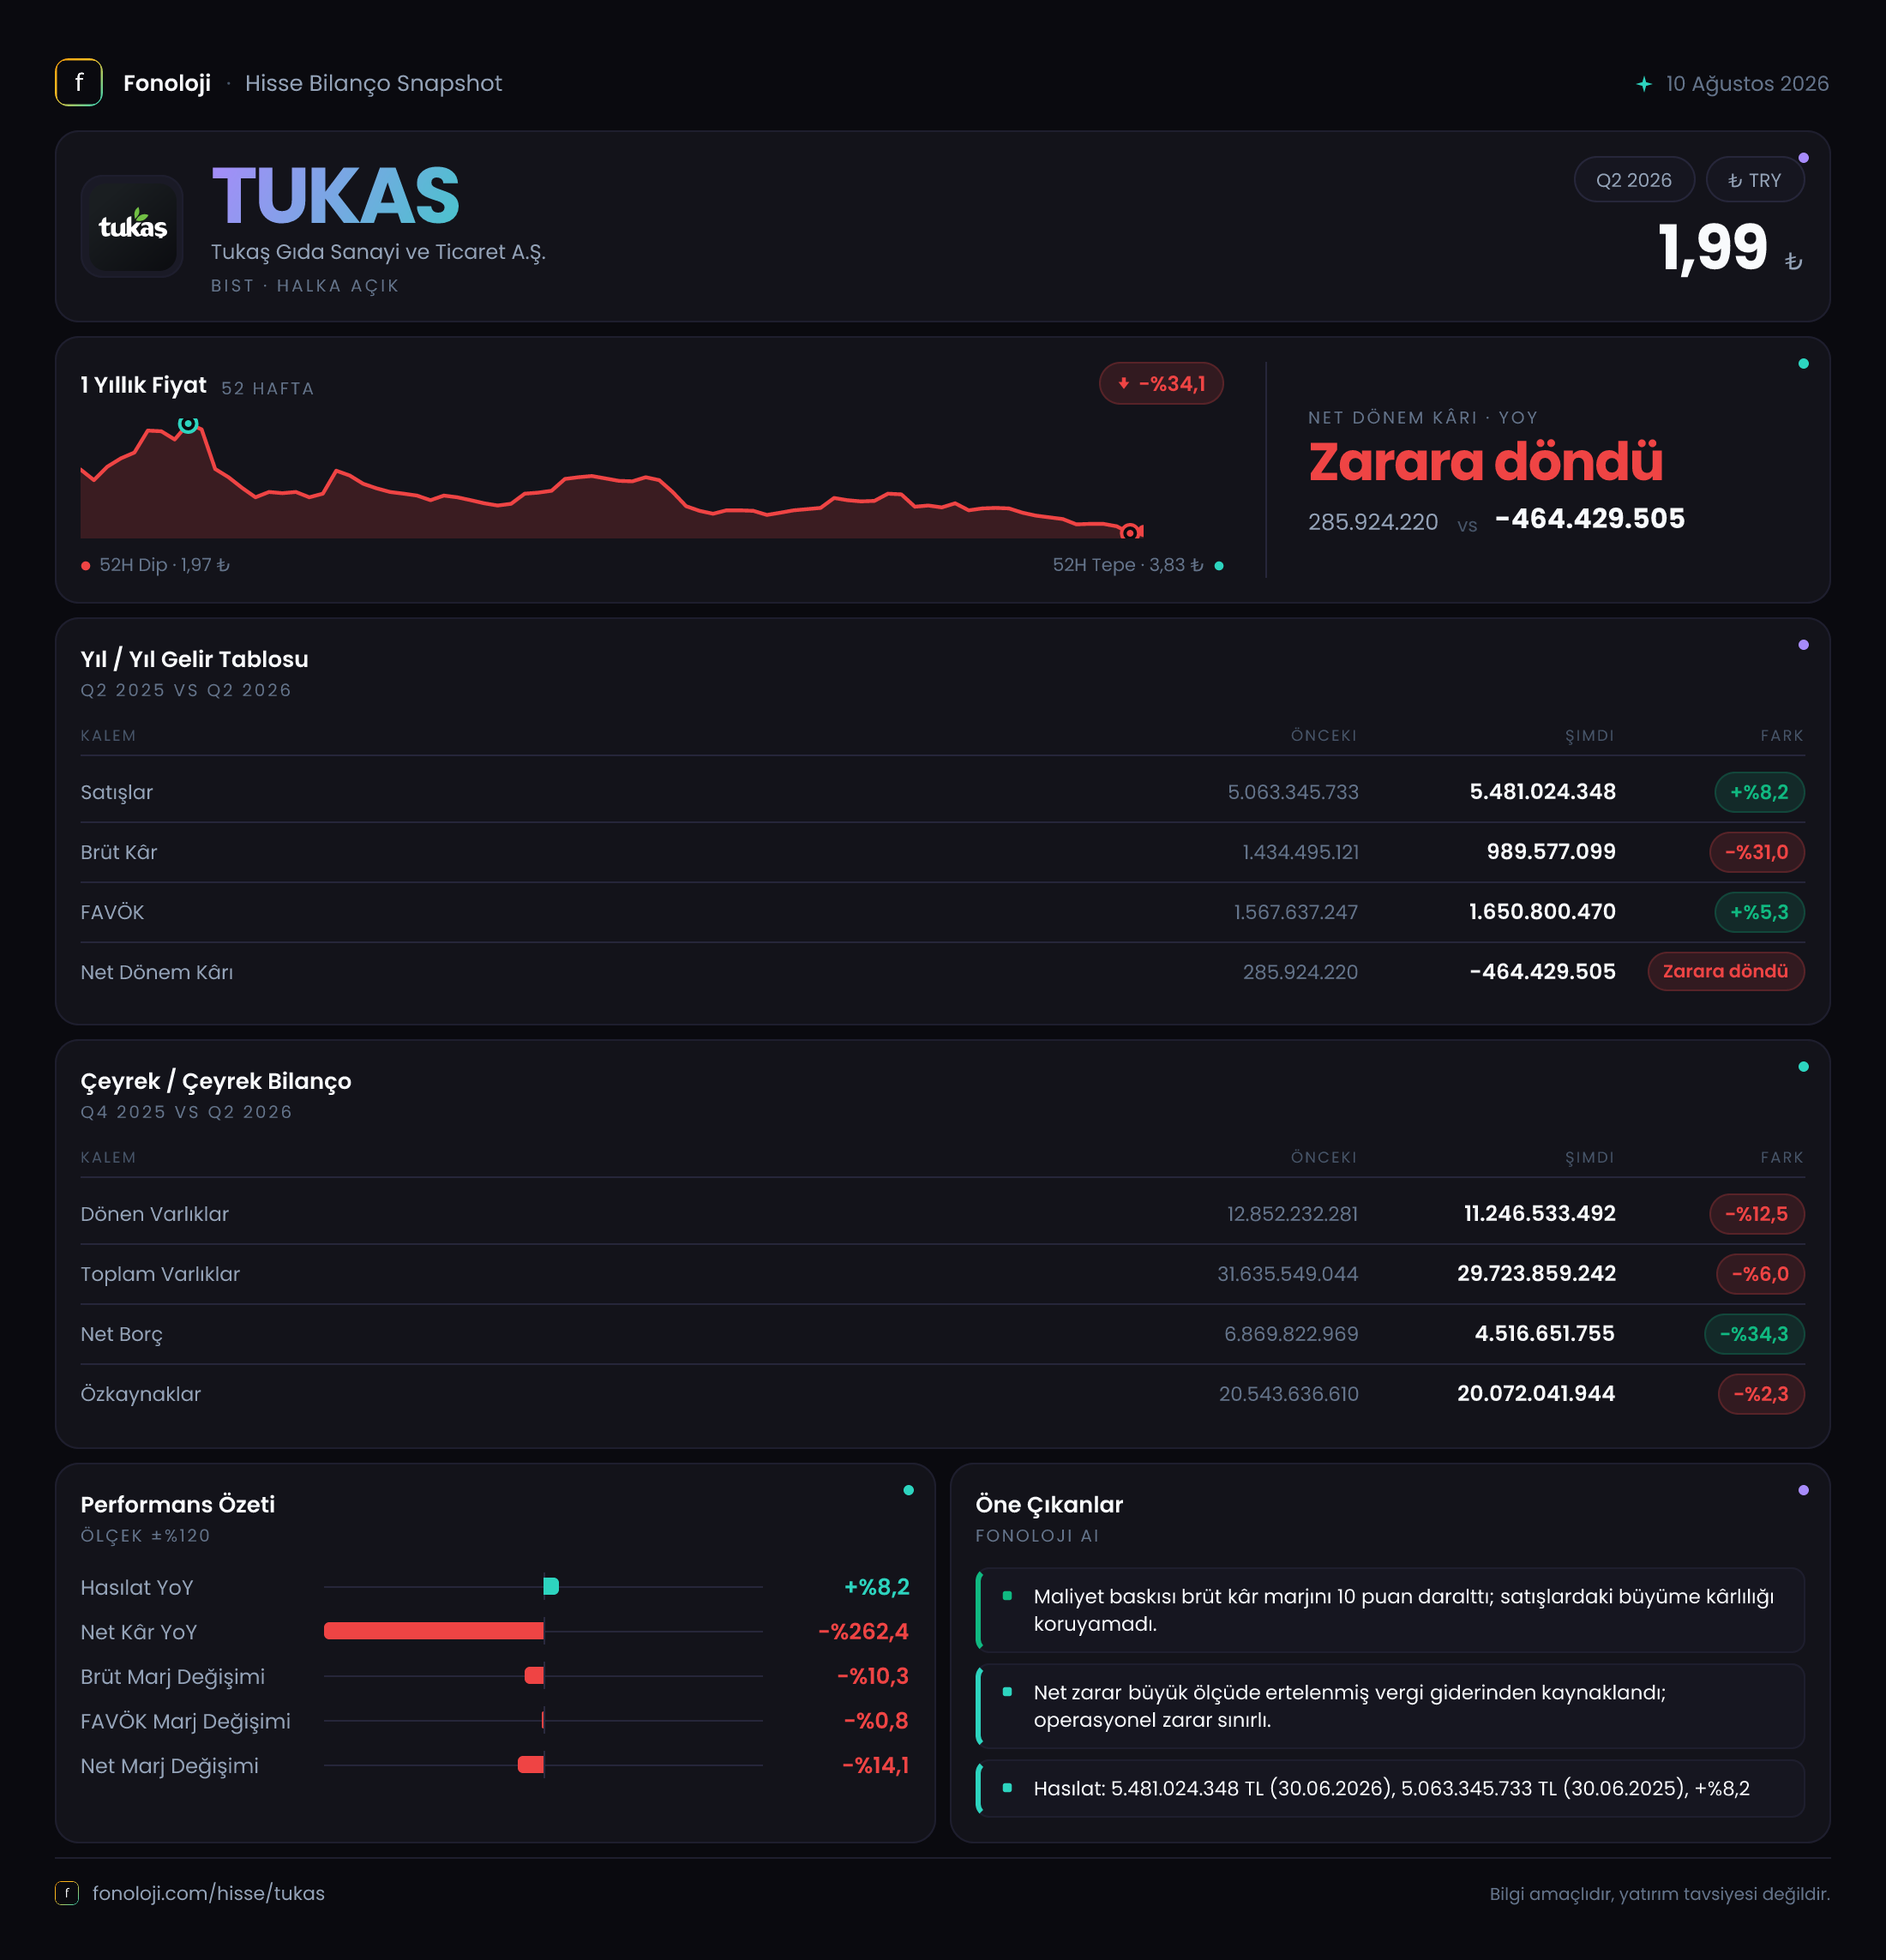
Tukaş’ın ilk altı aylık satışları geçen yılın aynı dönemindeki 5,1 milyar TL’den 5,5 milyar TL’ye yükselerek %8,2 arttı. İlk bakışta bu büyüme olumlu görünse de Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda, şirketin nominal satış artışı enflasyonun belirgin biçimde gerisinde kalıyor. Bu nedenle satışlardaki artış, reel anlamda büyümeden çok fiyat geçişlerinin sınırlı kaldığı veya satış hacminin baskı altında olduğu bir tabloya işaret ediyor.
Gıda sektöründe yatırımcı açısından kritik soru yalnızca “ciro arttı mı?” değil, “şirket maliyet artışlarını müşteriye ne ölçüde yansıtabildi?” sorusudur. Tukaş özelinde satışların %8,2 artmasına karşın brüt kârın sert düşmesi, fiyatlama gücünün hammadde, ambalaj, enerji ve işçilik maliyetlerindeki yükselişi karşılamadığını gösteriyor.
Çeyreklik veri paylaşılmadığı için satışların yılın ilk çeyreğinden ikinci çeyreğine nasıl ilerlediğini, yani ivmenin hızlanıp hızlanmadığını veya zayıflayıp zayıflamadığını değerlendiremiyoruz. Bu nedenle sonraki ara dönem raporunda özellikle ikinci çeyrek satışlarının ve satış hacminin seyri takip edilmeli. Nominal ciro büyümesinin yeniden hızlanması tek başına yeterli olmayacak; büyümenin brüt marjla birlikte gelip gelmediği daha önemli olacak.
Kârlılık
Brüt kâr, geçen yılın aynı dönemindeki 1,4 milyar TL’den 989,6 milyon TL’ye gerileyerek %31 azaldı. Böylece brüt kâr marjı yaklaşık %27,5’ten %18,0’e düştü. Başka bir ifadeyle Tukaş, her 100 TL’lik satıştan geçen yıl yaklaşık 27,5 TL brüt kâr üretirken bu dönemde yalnızca 18 TL seviyesinde kaldı. Bu, şirketin temel operasyonunda kârlılık baskısının belirginleştiğini gösteren en önemli veri.
FAVÖK ise 1,6 milyar TL’den 1,7 milyar TL’ye çıkarak %5,3 arttı. FAVÖK marjı hesaplamaya göre geçen yıl yaklaşık %31,4, bu yıl ise %30,9 seviyesinde. Yani FAVÖK marjı büyük ölçüde korunmuş görünüyor. Ancak burada önemli bir veri tutarsızlığı bulunuyor: 1,7 milyar TL’lik FAVÖK, 989,6 milyon TL’lik brüt kârın üzerinde. Normal faaliyet akışında FAVÖK’ün brüt kârın üzerine çıkması beklenen bir durum değildir; çünkü FAVÖK, brüt kârdan faaliyet giderleri düşüldükten sonra hesaplanır.
Bu nedenle FAVÖK rakamının içinde yeniden sınıflandırılmış gelirler, tek seferlik kalemler veya şirketin raporlama metodolojisine özgü unsurlar bulunup bulunmadığı dipnotlardan kontrol edilmeli. Verilen rakamlar doğrudan kullanıldığında operasyonel kârlılık FAVÖK tarafında dayanıklı, brüt kâr tarafında ise zayıf görünüyor; bu iki göstergenin birlikte okunması, şirketin gerçek faaliyet performansını anlamak için kritik.
Net dönem sonucu ise geçen yılki 285,9 milyon TL kârdan 464,4 milyon TL zarara dönmüş durumda. Bu değişim, net kârda 750 milyon TL’nin üzerinde bir bozulmaya ve yıllık bazda %262,4’lük düşüşe işaret ediyor. Pozitif FAVÖK’e rağmen net zarar oluşması; amortisman, finansman giderleri, vergi ve diğer faaliyet dışı kalemlerin sonucu aşağı çekmiş olabileceğini gösteriyor. Ancak bu kalemlerin ayrıntısı verilmediği için zararın hangi unsurdan kaynaklandığı kesin biçimde ayrıştırılamaz.
Bilanço Sağlığı
Bilançoda toplam varlıklar, önceki yıl sonundaki 31,6 milyar TL’den 29,7 milyar TL’ye gerileyerek %6 azaldı. Bu karşılaştırmanın çeyrekten çeyreğe değil, önceki yıl sonuna göre yapıldığını özellikle belirtmek gerekir. Dönen varlıklar 12,9 milyar TL’den 11,2 milyar TL’ye düşerek %12,5 geriledi; duran varlıklardaki azalış ise %1,6 ile daha sınırlı kaldı.
Dönen varlıklardaki düşüş, işletme sermayesi ihtiyacının azalması veya stok ve ticari alacaklarda gerileme anlamına gelebilir. Fakat nakit, stok ve alacak kırılımı paylaşılmadığı için bu düşüşün likiditeyi rahatlatan mı, yoksa işletme faaliyetlerindeki yavaşlamayı yansıtan mı olduğunu kesinleştiremiyoruz.
Net borç 6,9 milyar TL’den 4,5 milyar TL’ye gerileyerek %34,3 azaldı. Bu, bilanço açısından olumlu ve şirketin borçluluk riskini azaltan bir gelişme. Net borcun mevcut altı aylık FAVÖK’e oranı yaklaşık 2,6 kat seviyesinde. FAVÖK’ün yılın ikinci yarısında benzer düzeyde devam ettiği varsayılırsa yıllıklandırılmış oran yaklaşık 1,3 kat seviyesine iner. Ancak FAVÖK rakamındaki olağandışı yapı nedeniyle bu oran tek başına kesin bir güven göstergesi olarak kullanılmamalı.
Özkaynaklar 20,5 milyar TL’den 20,1 milyar TL’ye geriledi. Net zarar dikkate alındığında bu düşüş sınırlı kalmış görünüyor; ancak özkaynakların gerilemesi, şirketin zarar döneminde sermaye tamponunun da zayıfladığını ortaya koyuyor. Yine de toplam varlıkların yaklaşık üçte ikisinin özkaynaklarla finanse edilmesi, bilanço kaldıraç açısından destekleyici bir unsur.
Net Parasal Pozisyon (TAS 29)
Tukaş’ın net parasal pozisyonu, geçen yılın aynı dönemindeki 3,7 milyon TL’lik zarardan 202,4 milyon TL’lik kazanca dönmüş. Bu kalem, yüksek enflasyon muhasebesi uygulanan Türkiye’de şirketin parasal varlık ve parasal yükümlülük yapısının enflasyon dönemindeki etkisini gösterir.
Net parasal kazanç, şirketin parasal yükümlülüklerinin parasal varlıklarından daha yüksek olması ve enflasyonun bu borçların reel yükünü azaltmasıyla ortaya çıkabilir. Ancak bu kazanç nakit yaratmaz; dolayısıyla şirketin operasyonel performansını veya borç ödeme kapasitesini doğrudan artırdığı şeklinde okunmamalı. Bu dönemde 202,4 milyon TL’lik pozitif katkı net zararı azaltmış olsa da şirketin zarar açıklamasını engelleyememiş. Bu da faaliyet dışı baskıların ve diğer giderlerin hâlâ güçlü olabileceğini gösteriyor.
Yatırımcı için Ne Anlama Geliyor?
Tukaş’ın 2026/6AB görünümü iki farklı hikâyeyi aynı anda taşıyor:
- Olumlu taraf: Net borç 2,4 milyar TL azalarak daha yönetilebilir seviyeye indi. FAVÖK nominal olarak arttı ve bilanço hâlâ güçlü bir özkaynak tabanına sahip.
- Riskli taraf: Satış büyümesi enflasyonun gerisinde kaldı. Brüt kâr marjı 9,5 puan geriledi ve şirket net kârdan zarara geçti.
- Takip edilmesi gereken konu: FAVÖK’ün brüt kârın üzerinde gerçekleşmesi, finansal tabloların dipnotlarla birlikte incelenmesini zorunlu kılıyor.
- Beklenti açısından kritik alan: Şirketin fiyat artışlarını hacim kaybetmeden uygulayıp uygulayamadığı ve hammadde maliyetlerini ne ölçüde kontrol edebildiği.
Özetle, borçlulukta yaşanan iyileşme Tukaş için değerli bir destek sunuyor; fakat şirketin yatırım hikâyesinin güçlenmesi için satış büyümesinin enflasyonu aşması ve özellikle brüt marjın toparlanması gerekiyor. Bir sonraki raporda net borç azaltımının sürüp sürmediği, brüt kâr marjının yeniden %20’nin üzerine çıkıp çıkmadığı ve FAVÖK hesaplamasının hangi kalemlerden oluştuğu yakından izlenmeli. Mevcut veriler, güçlü bilanço tarafına rağmen kârlılık kalitesinin henüz ikna edici olmadığını gösteriyor.
Yatırım tavsiyesi değildir.