
Açılış
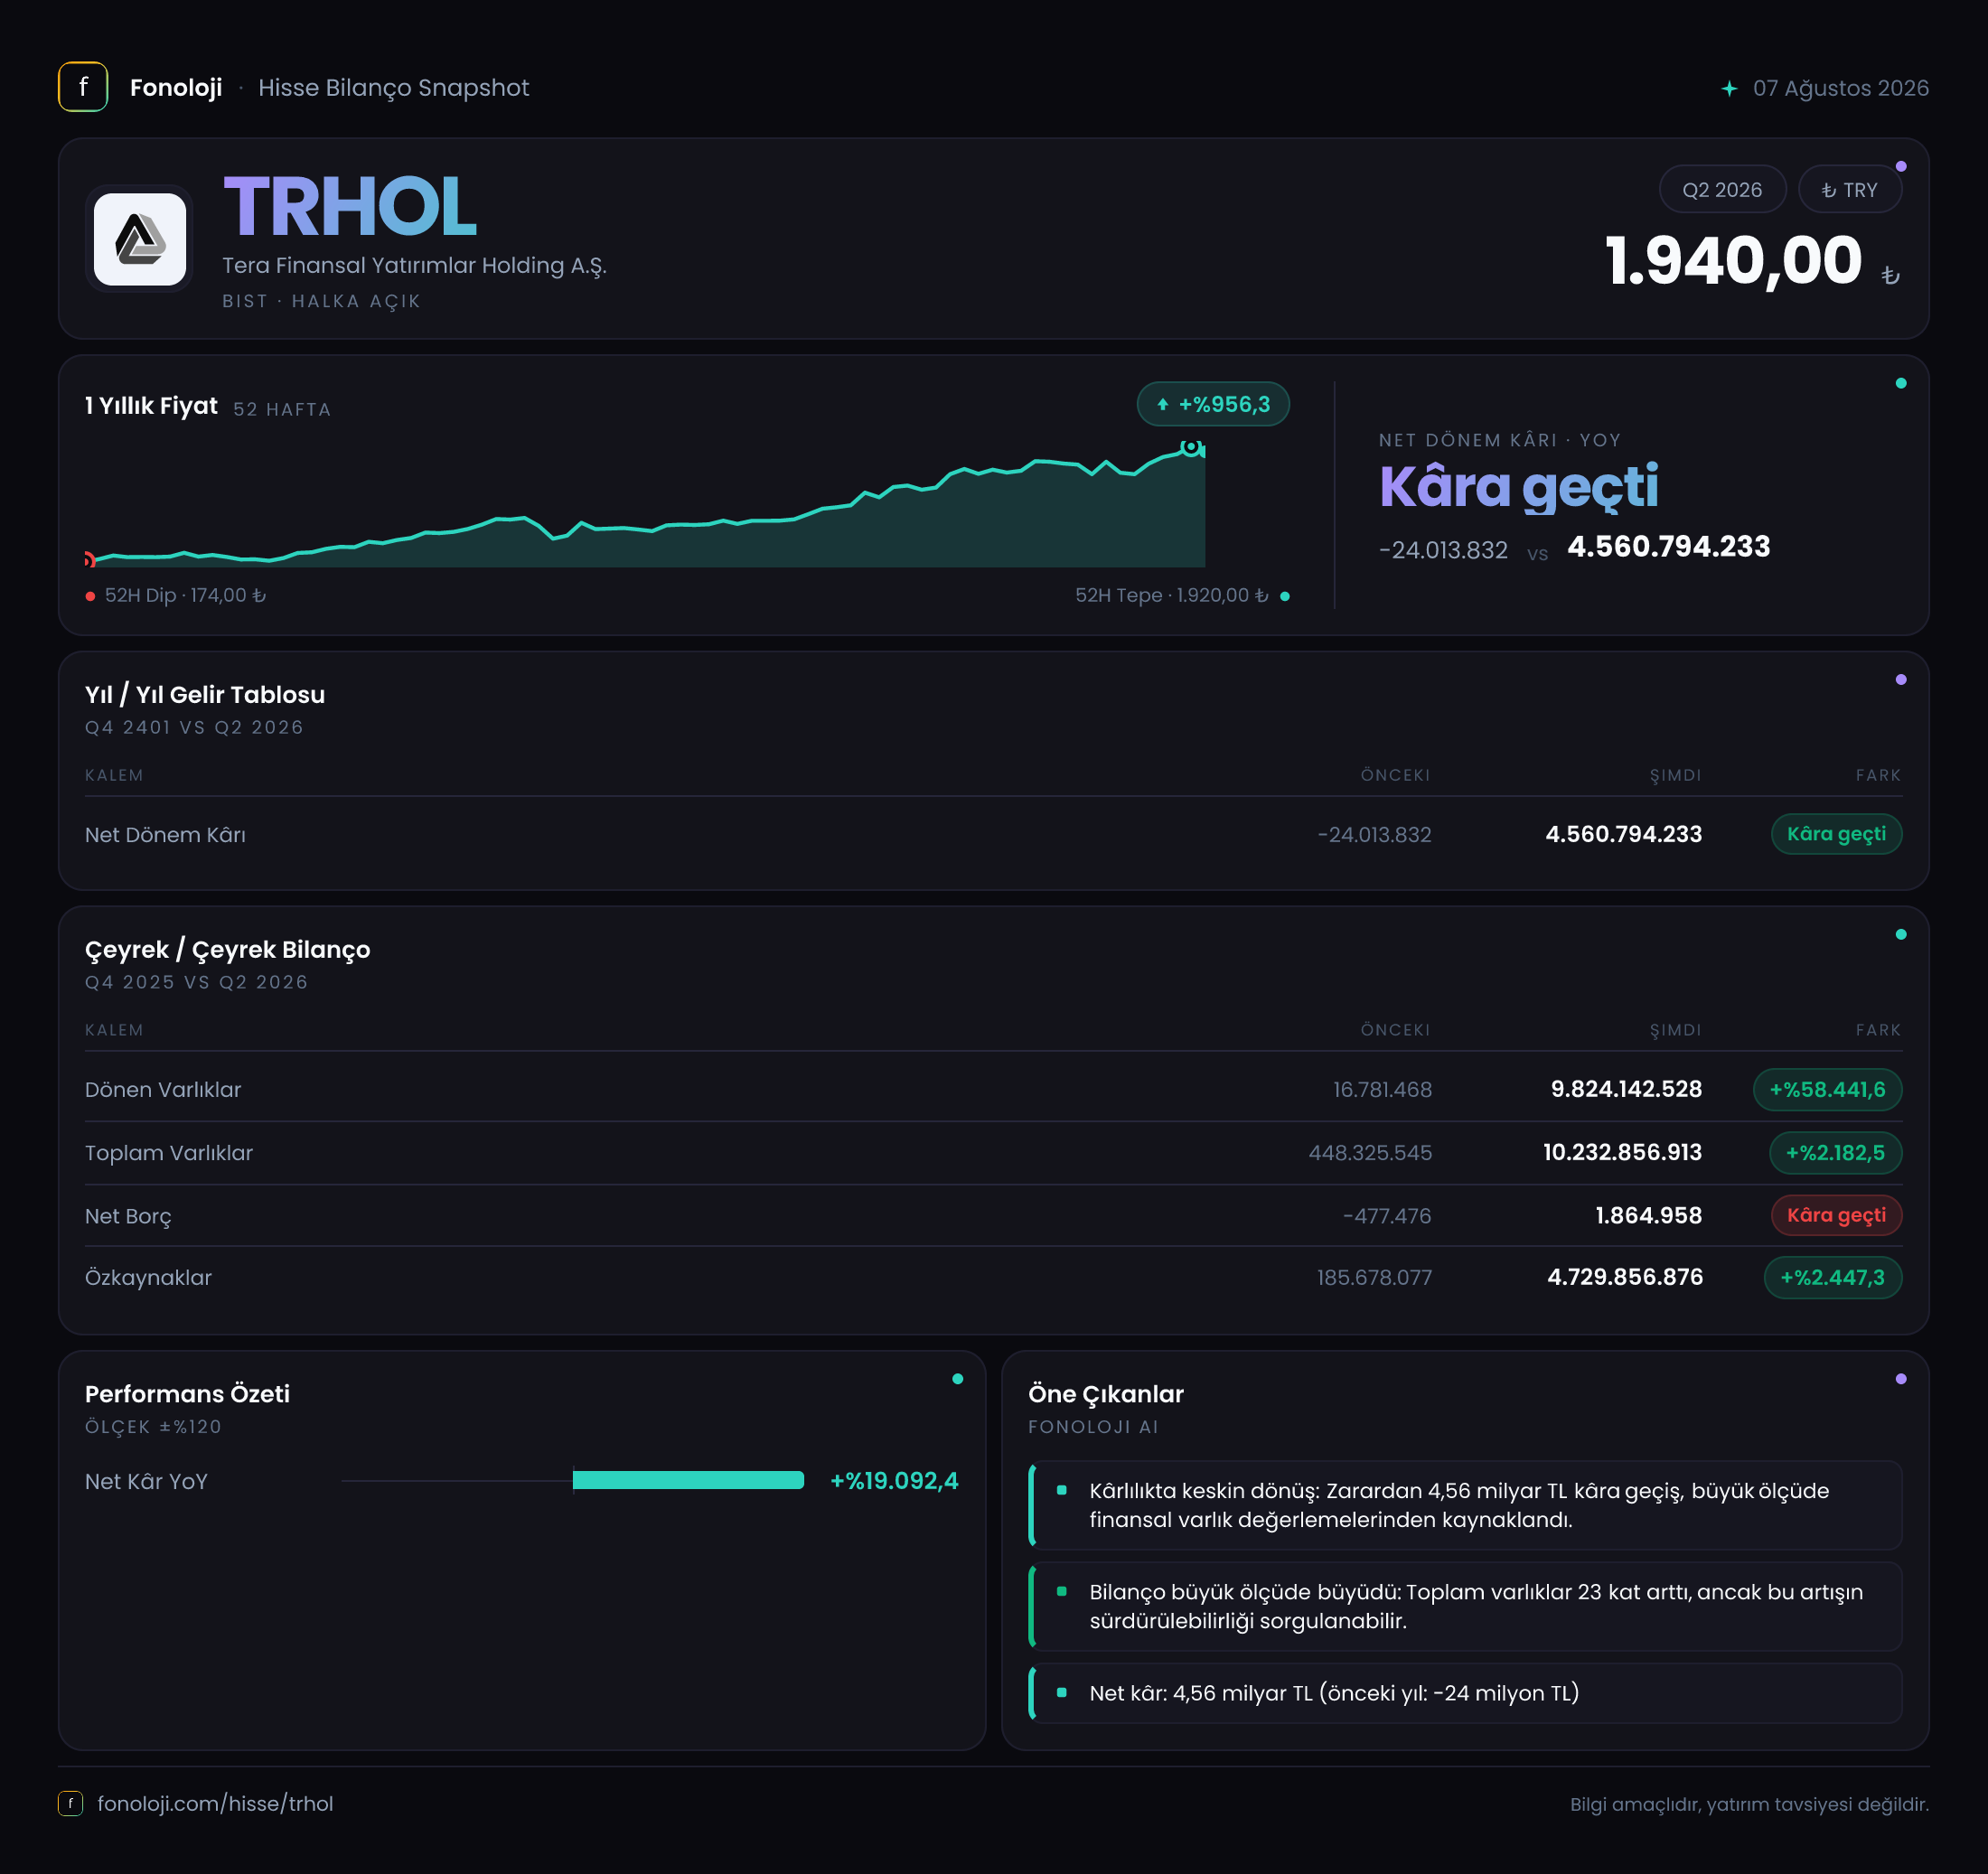
Tera Finansal Yatırımlar Holding’in 2026/6AB finansalları, operasyonel gelir tablosundan çok bilanço ölçeğindeki sert büyüme ve yüksek net dönem kârıyla öne çıkıyor. Şirket, yılın ilk altı ayında 4,6 milyar TL net dönem kârı açıklarken, geçen yılın aynı dönemindeki 24,0 milyon TL zarardan çok güçlü bir pozitif ayrışma sergilemiş. Ancak bu kârın niteliğini değerlendirirken önemli bir ayrım yapmak gerekiyor: net parasal pozisyon katkısı 54,8 milyon TL seviyesinde; dolayısıyla açıklanan milyarlarca liralık kârın ana kaynağı enflasyon muhasebesi değil, gelir tablosunda ayrıntısı paylaşılmayan başka kalemler olmalı. Satışlar, brüt kâr ve FAVÖK için cari dönem verisi bulunmadığından, operasyonel performansın gücü henüz tam olarak ölçülemiyor.
| Temel gösterge | 2026/6AB | Önceki dönem / geçen yıl | Yorum | |---|---:|---:|---| | Net dönem kârı | 4,6 mlr TL | -24,0 mn TL | Çok güçlü dönüşüm; kârın niteliği incelenmeli | | Net parasal pozisyon | 54,8 mn TL | 16,8 mn TL | %227 artış, ancak net kâra göre sınırlı | | Toplam varlıklar | 10,2 mlr TL | 448,3 mn TL | Bilanço ölçeğinde olağanüstü genişleme | | Özkaynaklar | 4,7 mlr TL | 185,7 mn TL | Sermaye tabanında belirgin güçlenme | | Net borç | 1,9 mn TL | -477,5 bin TL | Mutlak olarak düşük, kaldıraç sınırlı |
Satış Hikayesi
Cari döneme ait satışlar açıklanmadığı için Tera Holding’in ana faaliyet gelirlerinin yılın ilk altı ayında nasıl seyrettiğini net biçimde söylemek mümkün değil. Geçen yılın aynı döneminde satışlar 556,2 milyon TL, brüt kâr 30,5 milyon TL ve FAVÖK 5,4 milyon TL olarak gerçekleşmişti. Bu rakamlar, geçmiş dönemde operasyonel kârlılığın oldukça sınırlı olduğunu gösteriyor: brüt kâr marjı yaklaşık %5,5, FAVÖK marjı ise yalnızca %1,0 düzeyindeydi.
Bu nedenle 4,6 milyar TL net kârı doğrudan satış performansının sonucu olarak okumak doğru olmaz. Cari dönem satış verisi bulunmadığı için şirketin gelir üretme kapasitesinde gerçek bir büyüme olup olmadığı, geçen yılın 556,2 milyon TL seviyesinin üzerine çıkılıp çıkılmadığı ve yüksek enflasyon ortamında reel büyüme sağlanıp sağlanmadığı belirsiz kalıyor.
Türkiye’de %30’un üzerinde seyreden enflasyon ortamında nominal satış artışı tek başına yeterli değil. Satışların enflasyonun üzerinde büyümesi, marjların korunması ve bu büyümenin nakit akışına dönüşmesi gerekiyor. Tera Holding özelinde ise çeyreklik trend verisi de bulunmadığından, yılın ilk çeyreği ile ikinci çeyreği arasında ivmenin artıp artmadığını değerlendiremiyoruz. Bu nedenle operasyonel hikâyenin güçlenip güçlenmediğini anlamak için bir sonraki raporda satış, brüt kâr ve FAVÖK kalemlerinin birlikte izlenmesi kritik olacak.
Kârlılık
Geçen yılın aynı dönemine ait veriler, şirketin operasyonel kârlılığının zayıf olduğunu ortaya koyuyor. 556,2 milyon TL satışa karşılık 30,5 milyon TL brüt kâr üretilmesi, maliyetlerin satışlara oldukça yakın seyrettiğini gösteriyor. Brüt marjın yaklaşık %5,5 olması, şirketin faaliyetlerinden yüksek katma değer yaratmadığını veya holding yapısında gelirlerin düşük marjlı kalemlerden oluştuğunu düşündürüyor; ancak cari dönemde ayrıntılı faaliyet verileri olmadığı için bu yorum geçmiş dönemle sınırlı.
FAVÖK’ün 5,4 milyon TL ve FAVÖK marjının yaklaşık %1,0 olması daha da dikkat çekici. Brüt kârdan faaliyet giderleri düşüldüğünde geriye çok sınırlı bir operasyonel kazanç kalmış. Dolayısıyla 4,6 milyar TL net kârın faaliyet kârıyla açıklanamayacak ölçüde büyük olduğu görülüyor.
Net kâr, geçen yılki 24,0 milyon TL zarardan 4,6 milyar TL kâra dönmüş durumda. Yüzdesel artış %19.092,4 olarak görünse de zarar bazından kâra geçişlerde bu oran ekonomik resmi tek başına anlatmaz. Burada yatırımcı açısından asıl soru, kârın sürdürülebilir faaliyet gelirlerinden mi, finansal yatırımların değer değişiminden mi, tek seferlik işlemlerden mi veya başka muhasebe kalemlerinden mi oluştuğudur. Mevcut veri bu ayrımı yapmaya yetmiyor.
Bilanço Sağlığı
Bilanço, gelir tablosundan daha belirgin bir dönüşüm gösteriyor. Dönen varlıklar, önceki yıl sonundaki 16,8 milyon TL seviyesinden 9,8 milyar TL’ye yükselmiş. Toplam varlıklar da 448,3 milyon TL’den 10,2 milyar TL’ye çıkarak bilanço ölçeğini yaklaşık 22,8 katına taşımış. Duran varlıklar ise 431,5 milyon TL’den 408,7 milyon TL’ye gerilemiş; yani büyümenin temel kaynağı duran varlıklar değil, dönen varlık tarafındaki olağanüstü artış olmuş.
Özkaynaklar 185,7 milyon TL’den 4,7 milyar TL’ye yükselmiş. Bu artış, şirketin toplam varlıklarının yaklaşık %46’sını özkaynaklarla finanse ettiğini gösteriyor. Ancak özkaynaklardaki bu sıçramanın ne kadarının net kârdan, ne kadarının sermaye işlemlerinden veya diğer değerleme kalemlerinden kaynaklandığı açıklanmadığı sürece bilançonun kalitesini tam olarak değerlendirmek mümkün değil.
Net borç 1,9 milyon TL seviyesinde. Önceki yıl sonundaki 477,5 bin TL net nakit pozisyonuna kıyasla borçlu pozisyona geçilmiş olsa da mutlak rakam bilanço büyüklüğüne göre son derece düşük. Cari dönem FAVÖK açıklanmadığı için net borç/FAVÖK hesabı yapılamıyor; yine de mevcut net borcun 10,2 milyar TL toplam varlık ve 4,7 milyar TL özkaynak yanında sınırlı kaldığı görülüyor. Buradaki temel risk borçtan çok, dönen varlıkların içeriği ve likidite kalitesidir.
Net Parasal Pozisyon (TAS 29)
TMS/TAS 29 kapsamında enflasyon muhasebesi, parasal varlık ve yükümlülüklerin reel değer kaybı veya kazancını gelir tablosuna taşıyor. Tera Holding’in net parasal pozisyonu 54,8 milyon TL ile geçen yılki 16,8 milyon TL seviyesinin %227 üzerine çıkmış.
Bu artış, bilanço büyüklüğündeki genişlemeyle birlikte parasal kalemlerin şirket sonuçları üzerindeki etkisinin arttığını gösteriyor. Ancak 54,8 milyon TL, açıklanan 4,6 milyar TL net kârın yalnızca yaklaşık %1,2’sine denk geliyor. Başka bir ifadeyle, enflasyon muhasebesi şirketin kârındaki büyük dönüşümü açıklamıyor. Yatırımcı, finansal tablo dipnotlarında kârın hangi kalemlerden oluştuğunu ve bu kalemlerin nakit yaratıp yaratmadığını özellikle incelemeli.
Yatırımcı için Ne Anlama Geliyor?
Tera Holding’de fırsat, çok daha büyük bir bilanço ve güçlü görünen özkaynak tabanıyla ortaya çıkıyor. Net borcun düşük kalması finansal risk açısından olumlu. Ancak yatırım tezinin önündeki en büyük soru işareti, 4,6 milyar TL kârın sürdürülebilir olup olmadığı ve dönen varlıklardaki 9,8 milyar TL’lik büyümenin hangi varlıklardan oluştuğu.
Önümüzdeki raporlarda şu başlıklar izlenmeli:
- Satışların ve FAVÖK’ün cari dönemde açıklanması,
- %1,0 seviyesindeki geçmiş FAVÖK marjının iyileşip iyileşmediği,
- Net kârın faaliyetlerden mi yoksa tek seferlik değerleme ve yatırım gelirlerinden mi geldiği,
- Dönen varlıkların nakit, finansal yatırım, ticari alacak veya başka kalemlerden oluştuğu,
- Özkaynak artışının kâr dışında sermaye işlemleriyle desteklenip desteklenmediği.
Sonuç olarak veri, şirketin bilanço ölçeğinde ve net kârında olağanüstü bir değişim olduğunu gösteriyor; fakat operasyonel hikâye henüz yeterince görünür değil. 4,6 milyar TL kâr etkileyici olsa da, bu rakamın tekrarlanabilirliği ve nakit karşılığı kanıtlanmadan yalnızca büyüklüğüne bakarak olumlu bir sonuca varmak riskli olur. Yatırım tavsiyesi değildir.