
Açılış
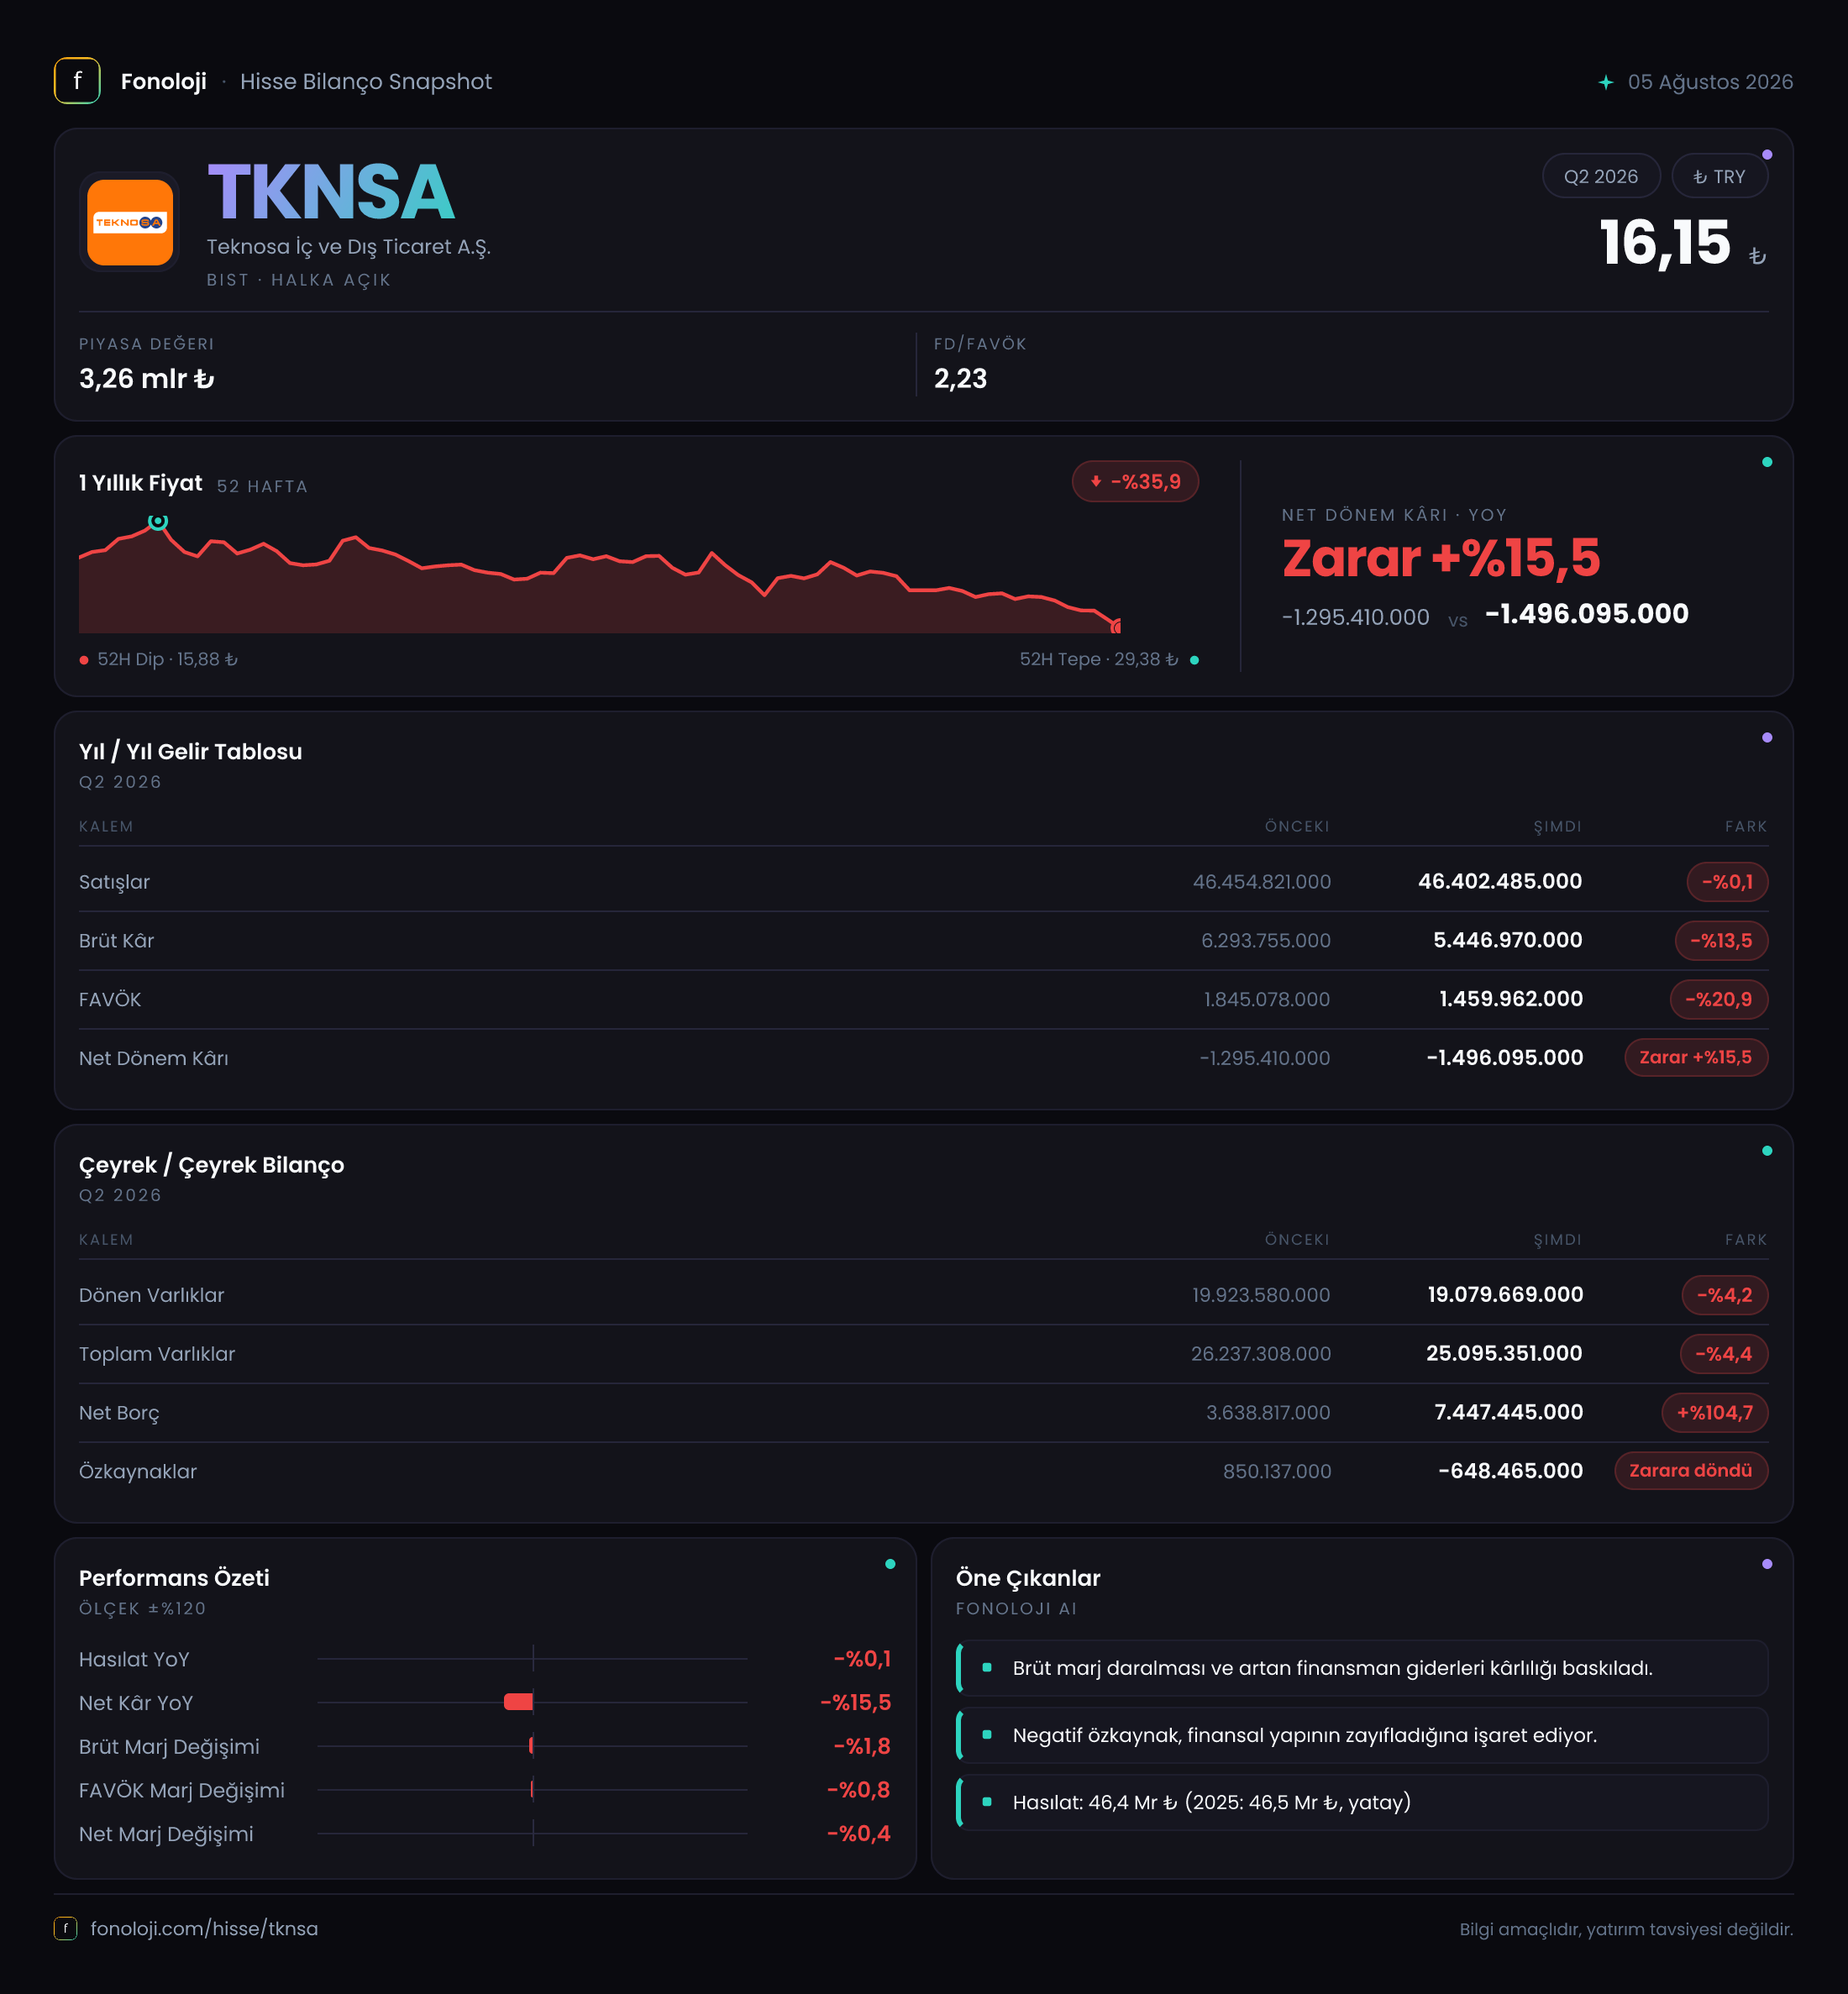
Teknosa, tüketici elektroniği ve teknoloji ürünlerinin perakende ve e-ticaret kanallarında satışını yapan, yüksek hacimli ancak düşük marjlı bir iş modeline sahip. 2026/6AB finansalları şirketin satış hacmini nominal olarak koruduğunu, ancak kârlılık tarafında belirgin bir baskı yaşadığını gösteriyor. Satışlar geçen yılın aynı dönemine göre neredeyse yatay kalırken brüt kâr %13,5, FAVÖK ise %21,5 geriledi. Net parasal pozisyonun 3,2 milyar TL katkısına rağmen şirket 1,5 milyar TL net zarar açıkladı; bilanço tarafında ise net borçtaki artış ve negatif özkaynak dikkat çekiyor.
Satış Hikayesi
Teknosa’nın 2026/6AB satışları 46,4 milyar TL oldu. Geçen yılın aynı dönemindeki 46,5 milyar TL satışa kıyasla değişim yalnızca -%0,1. İlk bakışta satışların korunmuş olması olumlu görülebilir; ancak Türkiye’de %30’un üzerinde seyreden enflasyon ortamında nominal olarak yatay kalan satışlar, reel anlamda ciddi bir daralmaya işaret ediyor. Şirketin satışları fiyat artışlarıyla dahi büyüyememiş; bu da tüketicinin teknoloji harcamalarında daha seçici davrandığını, kampanya ve düşük fiyat rekabetinin yoğunlaştığını düşündürüyor.
Perakende sektöründe satış büyümesi tek başına yeterli bir gösterge değil. Ürün karması, taksitli satışlar, kampanya yoğunluğu ve yüksek hacimli ancak düşük kârlı ürünlerin payı sonuçları doğrudan etkiliyor. Teknosa’da satışlar nominal olarak sabit kalırken brüt kârın 6,3 milyar TL’den 5,4 milyar TL’ye gerilemesi, fiyatlama gücünün maliyet artışlarını karşılamadığını gösteriyor.
Çeyreklik trend için mevcut veri sınırlı. Verilen seride satışlar 2025/3’te 23,1 milyar TL, 2025/6’da 23,3 milyar TL seviyesinde; bu iki dönem arasında yalnızca %0,9 artış var. Ancak 2026 yılına ait ayrı bir ilk ve ikinci çeyrek satış verisi bulunmadığından, dönem içindeki ivmenin hızlandığını veya yavaşladığını kesin biçimde söylemek mümkün değil. Bu nedenle satış tarafındaki ana mesaj, yıllık bazda nominal yataylık ve enflasyona göre belirgin reel zayıflık.
Kârlılık
Şirketin brüt kâr marjı 2026/6AB’de yaklaşık %11,6 seviyesine geriledi. Geçen yıl aynı dönemde bu oran yaklaşık %13,5 idi. Yaklaşık 1,9 puanlık marj kaybı, satışların korunmasına rağmen ürün maliyetleri, indirimler ve rekabet baskısının kârlılığı aşağı çektiğini ortaya koyuyor.
FAVÖK tarafındaki gerileme daha sert. FAVÖK 1,4 milyar TL’den 1,8 milyar TL’ye değil, geçen yılki 1,8 milyar TL’den 1,4 milyar TL’ye düşmüş durumda; bu da %21,5 azalma anlamına geliyor. FAVÖK marjı yaklaşık %3,0 seviyesinde gerçekleşirken geçen yıl yaklaşık %3,9 düzeyindeydi. Başka bir ifadeyle Teknosa, her 100 TL satıştan faaliyet düzeyinde geçen yıla kıyasla yaklaşık 0,9 TL daha az kazanç üretiyor.
Brüt kârdaki düşüşün FAVÖK’te daha yüksek oranda hissedilmesi, operasyonel giderlerin satışlara göre yeterince esnemediğini gösteriyor. Satışlar büyümediği halde kira, personel, lojistik, teknoloji altyapısı ve finansmanla bağlantılı giderler marj üzerinde daha fazla baskı oluşturmuş olabilir; ancak bu kalemlerin ayrıntısı paylaşılmadığı için katkılarını ayrı ayrı ölçmek mümkün değil.
Net zarar 1,5 milyar TL olurken geçen yılki 1,3 milyar TL zarara göre kötüleşme %15,5. Net zarar marjı yaklaşık -%3,2 seviyesinde; geçen yıl bu oran yaklaşık -%2,8 idi. Net parasal pozisyondan gelen 3,2 milyar TL kazanç, faaliyet kârlılığındaki zayıflığı ve diğer giderleri telafi etmeye yetmemiş. Bu tablo, şirketin enflasyon muhasebesinden önemli bir parasal kazanç elde etmesine rağmen operasyonel olarak hâlâ zarar ürettiğini gösteriyor.
Bilanço Sağlığı
Bilanço tarafında risk seviyesi yükselmiş görünüyor. Dönen varlıklar 19,1 milyar TL ile önceki dönem sonundaki 19,9 milyar TL’nin %4,2 altında. Duran varlıklar da 6,3 milyar TL’den 6,0 milyar TL’ye gerilemiş. Böylece toplam varlıklar 26,2 milyar TL’den 25,1 milyar TL’ye düşmüş; bilanço küçülürken borçluluk artmış.
Net borç 3,6 milyar TL’den 7,4 milyar TL’ye çıkarak %104,7 yükselmiş. Bu, net borcun bir dönem içinde iki katından fazla arttığını gösteriyor. FAVÖK 1,4 milyar TL dikkate alındığında net borç/FAVÖK yaklaşık 5,3 seviyesinde. Perakende gibi düşük marjlı bir sektörde bu oran yüksek kabul edilir; faaliyet kârının zayıf kaldığı bir ortamda borcun çevrilmesi daha kritik hale gelir.
Özkaynaklar ise 850,1 milyon TL’den -648,5 milyon TL’ye düşerek negatife dönmüş. Yaklaşık 1,5 milyar TL’lik bozulma, şirketin toplam yükümlülüklerinin varlıklarını aşması anlamına geliyor. Negatif özkaynak tek başına hemen nakit krizi demek değildir; ancak şirketin finansal esnekliğini azaltır, borç verenlerin ve tedarikçilerin risk algısını yükseltebilir. Bu nedenle sermaye yapısının güçlendirilmesi, varlık satışı, sermaye desteği veya kârlılıkta hızlı toparlanma gibi seçenekler yatırımcı açısından yakından izlenmeli.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon kazancı 2,7 milyar TL’den 3,2 milyar TL’ye yükselmiş ve %18,9 artmış. Bu kalem, şirketin parasal yükümlülükleri ile parasal varlıkları arasındaki yapı nedeniyle enflasyon ortamında muhasebesel bir kazanç elde ettiğini gösteriyor. Özellikle borç taşıyan şirketlerde parasal yükümlülüklerin reel değerindeki aşınma, gelir tablosunda pozitif etki yaratabiliyor.
Ancak bu kazanç nakit yaratımıyla aynı şey değil. Net parasal pozisyon, şirketin operasyonel performansının güçlendiği veya borç ödeme kapasitesinin arttığı anlamına gelmiyor. Nitekim 3,2 milyar TL’lik parasal kazanca rağmen şirketin net zararı 1,5 milyar TL oldu ve net borç önemli ölçüde yükseldi. Dolayısıyla TAS 29 etkisi, Teknosa’nın faaliyetlerindeki zayıflığı maskeleyen ancak ortadan kaldırmayan bir unsur olarak değerlendirilmeli.
Yatırımcı için Ne Anlama Geliyor?
Teknosa’da yatırım tezinin güçlenmesi için yalnızca satış hacminin korunması yeterli değil. Öncelik, satışları yeniden reel büyümeye taşırken brüt ve FAVÖK marjlarını toparlamak olmalı. Mevcut veriler şu başlıklara işaret ediyor:
- Fırsat: Teknoloji talebinde toparlanma, daha iyi ürün karması ve kampanya disiplininin güçlenmesi marjları destekleyebilir.
- Risk: Nominal satışların enflasyonun gerisinde kalması, şirketin reel olarak küçüldüğünü gösteriyor.
- Finansal risk: Net borç/FAVÖK oranının yaklaşık 5,3 seviyesine çıkması ve özkaynakların -648,5 milyon TL olması bilanço baskısını artırıyor.
- Kârlılık riski: FAVÖK marjının yaklaşık %3,0 seviyesine gerilemesi, küçük bir maliyet veya fiyatlama bozulmasının zararı büyütebileceğini gösteriyor.
- İzlenecek göstergeler: Bir sonraki raporda satışların enflasyonun üzerinde büyüyüp büyümediği, brüt marjın toparlanıp toparlanmadığı, net borcun azalması ve özkaynakların yeniden pozitife dönüp dönmediği kritik olacak.
Özetle 2026/6AB sonuçları, Teknosa’nın satış tarafında dirençli ancak kârlılık ve bilanço tarafında kırılgan olduğunu gösteriyor. TAS 29 kaynaklı parasal kazanç güçlü görünse de şirketin asıl ihtiyacı muhasebesel destek değil, sürdürülebilir faaliyet kârlılığı ve borçluluğu azaltacak nakit üretimi. Bu iki alan iyileşmeden hisse için risk-getiri dengesi temkinli izlenmeli. Yatırım tavsiyesi değildir.