
Açılış
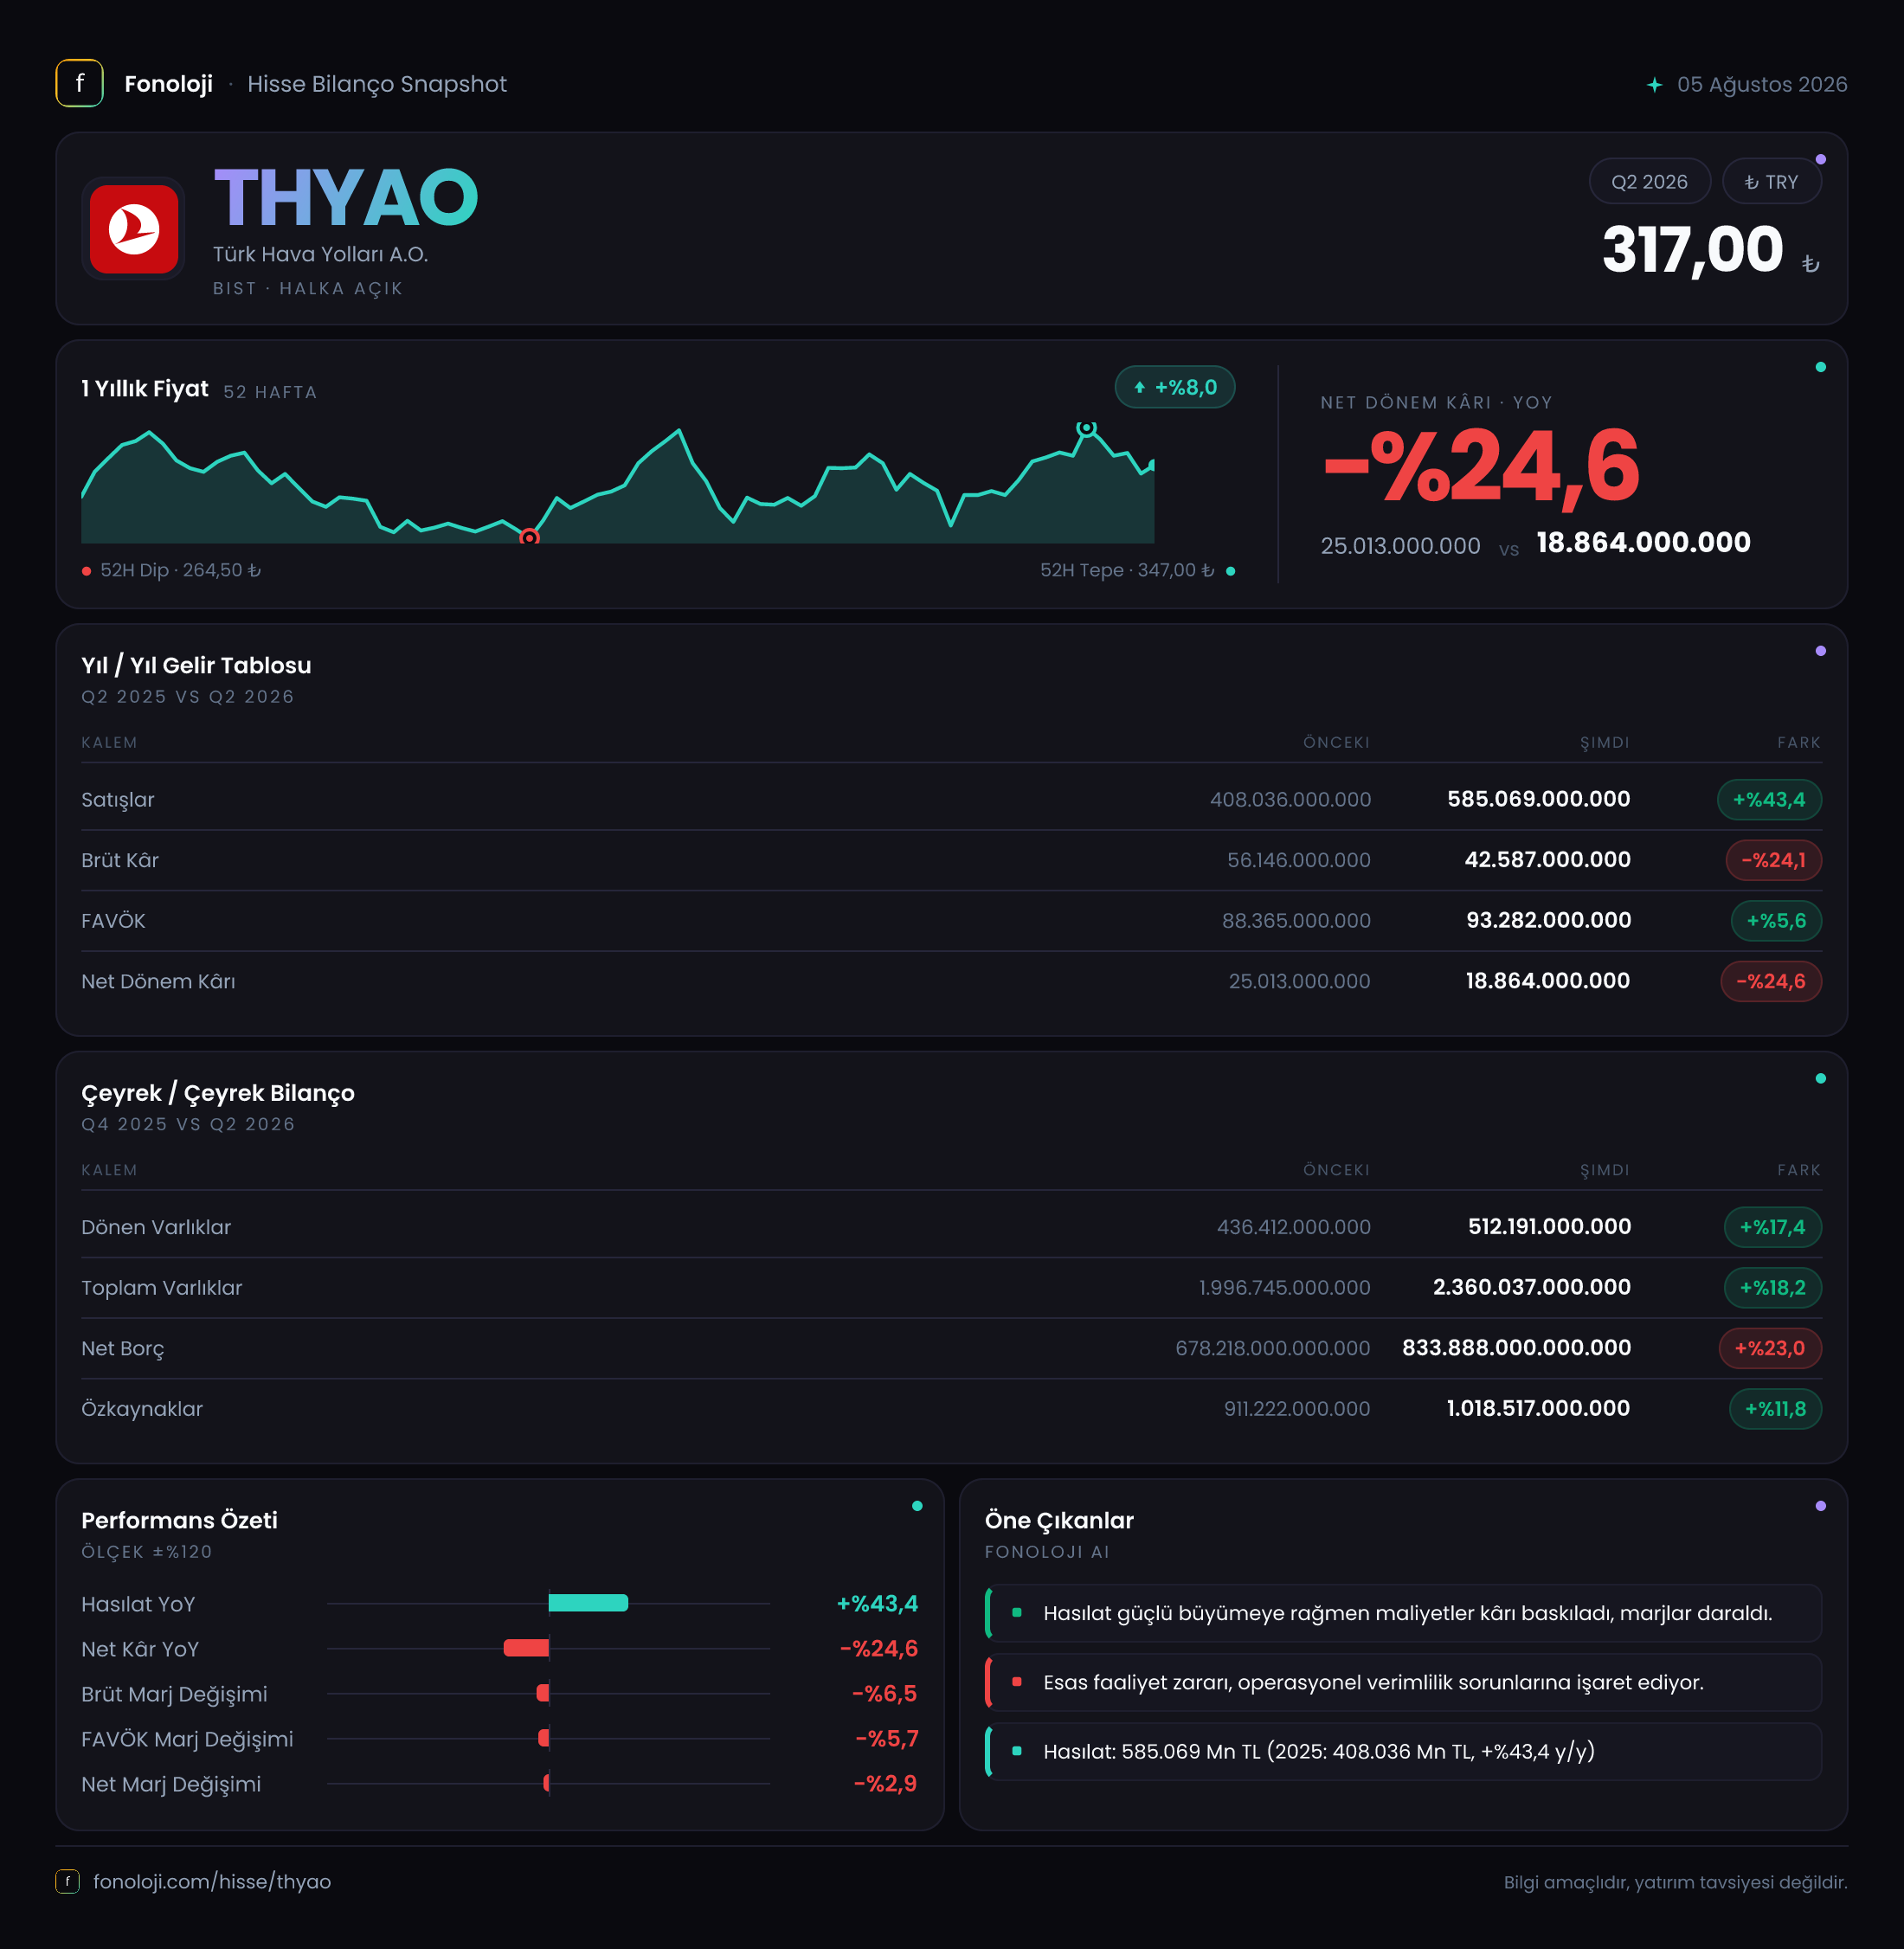
Türk Hava Yolları, yolcu ve kargo taşımacılığı faaliyetlerini küresel ölçekte sürdüren, gelirlerinin önemli bölümünü döviz bazında elde eden bir havayolu şirketi. 2026/6AB sonuçlarının ana mesajı, satışlarda güçlü nominal büyümeye karşın bu büyümenin kârlılığa aynı ölçüde yansımadığı yönünde. Satışlar geçen yılın aynı dönemine göre %43,4 artarak 585,1 milyar TL’ye ulaşırken brüt kâr %24,1, FAVÖK %21,9 ve net dönem kârı %24,6 geriledi. Başka bir ifadeyle THYAO gelir üretmeye devam ediyor; ancak artan maliyetler, operasyonel giderler ve finansman etkileri, üst satırdaki büyümenin aşağıya taşınmasını zorlaştırıyor.
Satış Hikayesi
THY’nin altı aylık satışları 408,0 milyar TL’den 585,1 milyar TL’ye yükseldi. 177,1 milyar TL’lik artış, ilk bakışta güçlü görünse de Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alınmadan yalnızca nominal büyümeye bakmak yanıltıcı olabilir. Satışlardaki %43,4’lük artış, enflasyonun üzerinde bir performansa işaret ediyor; ancak bu farkın ne kadarının gerçek yolcu/kargo hacim artışından, ne kadarının bilet fiyatları, döviz kuru ve fiyatlama etkisinden kaynaklandığı mevcut veri setinden ayrıştırılamıyor.
Havayolu şirketlerinde satış büyümesinin kalitesi yalnızca toplam ciroyla değil, doluluk oranı, yolcu başına gelir, yakıt maliyetleri ve kapasite artışıyla birlikte değerlendirilir. Bu veriler paylaşılmadığı için THY’nin satış büyümesinin hacim kaynaklı mı, yoksa fiyat ve kur etkisi ağırlıklı mı olduğunu kesinleştirmek mümkün değil. Yine de satışların enflasyonun üzerinde büyümesi, şirketin küresel ağının ve fiyatlama kapasitesinin korunduğunu gösteren olumlu bir unsur.
Buna karşılık çeyreklik trend verisi bulunmuyor. Dolayısıyla ikinci çeyrekte satışların ilk çeyreğe göre hızlanıp hızlanmadığını veya sezon etkisiyle marjların nasıl değiştiğini söylemek için bir sonraki detaylı raporu beklemek gerekiyor. Özellikle havacılıkta yaz sezonu, dönemsel karşılaştırmaları önemli ölçüde etkileyebildiğinden, altı aylık toplam performansın tek başına çeyreklik ivmeyi göstermediği unutulmamalı.
Kârlılık
Kârlılık tarafındaki tablo satış hikâyesinden belirgin biçimde daha zayıf. Brüt kâr 56,1 milyar TL’den 42,6 milyar TL’ye gerilerken brüt kâr marjı yaklaşık %13,8’den %7,3’e düştü. Yani THY, satışlarını önemli ölçüde artırmasına rağmen her 100 TL’lik satıştan faaliyetlerin ilk aşamasında elde ettiği kârı yaklaşık 13,8 TL’den 7,3 TL’ye indirmiş durumda. Bu, maliyetlerin satışlardan çok daha hızlı arttığını gösteriyor.
FAVÖK ise 56,2 milyar TL’den 43,9 milyar TL’ye geriledi. FAVÖK marjı da yaklaşık %13,8’den %7,5’e indi. Brüt kâr marjındaki bozulmanın FAVÖK seviyesinde büyük ölçüde korunması, baskının yalnızca amortisman veya muhasebe kaynaklı olmadığını; operasyonel kârlılığın da zayıfladığını gösteriyor. Havayolu sektöründe yakıt, bakım, personel, kira ve havaalanı hizmet giderleri önemli maliyet kalemleri olduğu için satış büyümesi tek başına yeterli değil; kapasitenin hangi maliyetle kullanıldığı belirleyici hale geliyor.
Net dönem kârı 25,0 milyar TL’den 18,9 milyar TL’ye gerileyerek %24,6 azaldı. Net kâr marjı da yaklaşık %6,1’den %3,2’ye düştü. Böylece şirketin satıştan net kâra ulaşma kabiliyeti bir yıl içinde neredeyse yarıya inmiş oldu. FAVÖK’teki düşüşün net kârda daha belirgin hissedilmesi, finansman giderleri, amortisman, kur hareketleri veya diğer faaliyet dışı kalemlerin alt satır üzerinde ek baskı oluşturmuş olabileceğini düşündürüyor; ancak bu kalemlerin ayrıntısı paylaşılmadığı için katkıları tek tek ölçülemiyor.
Bilanço Sağlığı
Bilanço tarafında toplam varlıklar önceki yıl sonuna göre %18,2 artarak 2.360,0 milyar TL’ye yükseldi. Dönen varlıklar %17,4 artışla 512,2 milyar TL’ye, duran varlıklar ise %18,4 artışla 1.847,8 milyar TL’ye çıktı. Bu yapı, THY bilançosunda uçaklar ve diğer uzun vadeli varlıkların ağırlığının yüksek olduğunu gösteriyor. Havayolu şirketleri için bu doğal bir durum; ancak sermaye yoğun yapı, borçlanma ve finansman maliyetlerini de kritik hale getiriyor.
Özkaynaklar 911,2 milyar TL’den 1.018,5 milyar TL’ye çıkarak %11,8 büyüdü. Özkaynakların artması bilanço dayanıklılığı açısından olumlu olsa da toplam varlık büyümesinin gerisinde kalıyor. Daha dikkat çekici nokta net borcun 563,9 milyar TL’den 833,9 milyar TL’ye yükselmesi. %47,9’luk net borç artışı, hem varlıklardaki hem de özkaynaklardaki büyümenin belirgin biçimde üzerinde.
Net borç/FAVÖK oranı, verilen altı aylık FAVÖK üzerinden yaklaşık 19 kat seviyesinde hesaplanıyor. Ancak bu oran yıllıklandırılmamış altı aylık FAVÖK kullanıldığı için ihtiyatla ele alınmalı; FAVÖK’ün ikinci yarıda benzer düzeyde gerçekleştiği varsayımıyla yıllıklandırılmış oran kabaca 9,5 kat seviyesine gelir. Her iki yaklaşım da borçluluğun izlenmesi gereken bir alan olduğunu gösteriyor. Bununla birlikte borcun para birimi, vadesi, uçak finansmanlarının niteliği ve nakit bakiyesi verilmediğinden, kur veya refinansman riskinin büyüklüğü bu bilgilerle tam olarak ölçülemiyor.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon 100,0 milyon TL’den 585,0 milyon TL’ye yükseldi. Mutlak artış 485 milyon TL ve değişim oranı %485 olsa da bu rakamın toplam satışlara oranı yaklaşık %0,1 düzeyinde kalıyor. Dolayısıyla yüzdesel artış çok yüksek görünmesine rağmen net parasal pozisyonun şirketin genel kârlılık görünümünü tek başına değiştirecek büyüklükte olmadığı anlaşılıyor.
TAS 29 kapsamında enflasyon muhasebesi, parasal varlık ve yükümlülüklerin enflasyon karşısındaki etkisini finansallara yansıtıyor. Pozitif net parasal pozisyon, ilgili dönemde enflasyon muhasebesinden kaynaklanan net parasal kazanç oluştuğunu ifade eder. THY’de bu katkı geçen yıla göre artmış; ancak 585 milyon TL, 18,9 milyar TL’lik net dönem kârının yanında sınırlı kalıyor. Bu nedenle net kârdaki gerilemenin temel açıklaması parasal pozisyon değil, operasyonel marjların zayıflaması ve muhtemel finansman/diğer gider baskılarıdır.
Yatırımcı için Ne Anlama Geliyor?
THYAO’nun 2026/6AB sonuçları iki farklı hikâyeyi aynı anda anlatıyor:
- Fırsat tarafında, satışların %43,4 büyümesi, şirketin küresel gelir üretme kapasitesinin ve fiyatlama gücünün tamamen kaybolmadığını gösteriyor.
- Risk tarafında, brüt kâr ve FAVÖK marjlarının yaklaşık 6 puan gerilemesi, büyümenin maliyetlerle tüketildiğine işaret ediyor.
- Net borcun %47,9 artması, kârlılık düşerken finansal kaldıraç baskısının yükseldiğini gösteriyor.
- Net kâr marjının %6,1’den %3,2’ye inmesi, yatırımcıların yalnızca yolcu ve satış büyümesine değil, bu büyümenin hangi marjla üretildiğine odaklanması gerektiğini ortaya koyuyor.
- Çeyreklik veri bulunmadığından, yaz sezonunun operasyonel kârlılığa katkısı ve ikinci yarıdaki toparlanma potansiyeli henüz net değil.
Önümüzdeki raporlarda özellikle FAVÖK marjının yeniden %10’un üzerine çıkıp çıkmadığı, net borcun artış hızının yavaşlayıp yavaşlamadığı, yakıt ve personel maliyetlerinin satışlara oranı ile döviz pozisyonu takip edilmeli. THY’nin gelir büyümesi güçlü kalabilir; ancak hisse performansı açısından asıl belirleyici unsur, bu büyümenin yeniden daha yüksek nakit ve faaliyet kârına dönüşüp dönüşemeyeceği olacak. Yatırım tavsiyesi değildir.