
Açılış
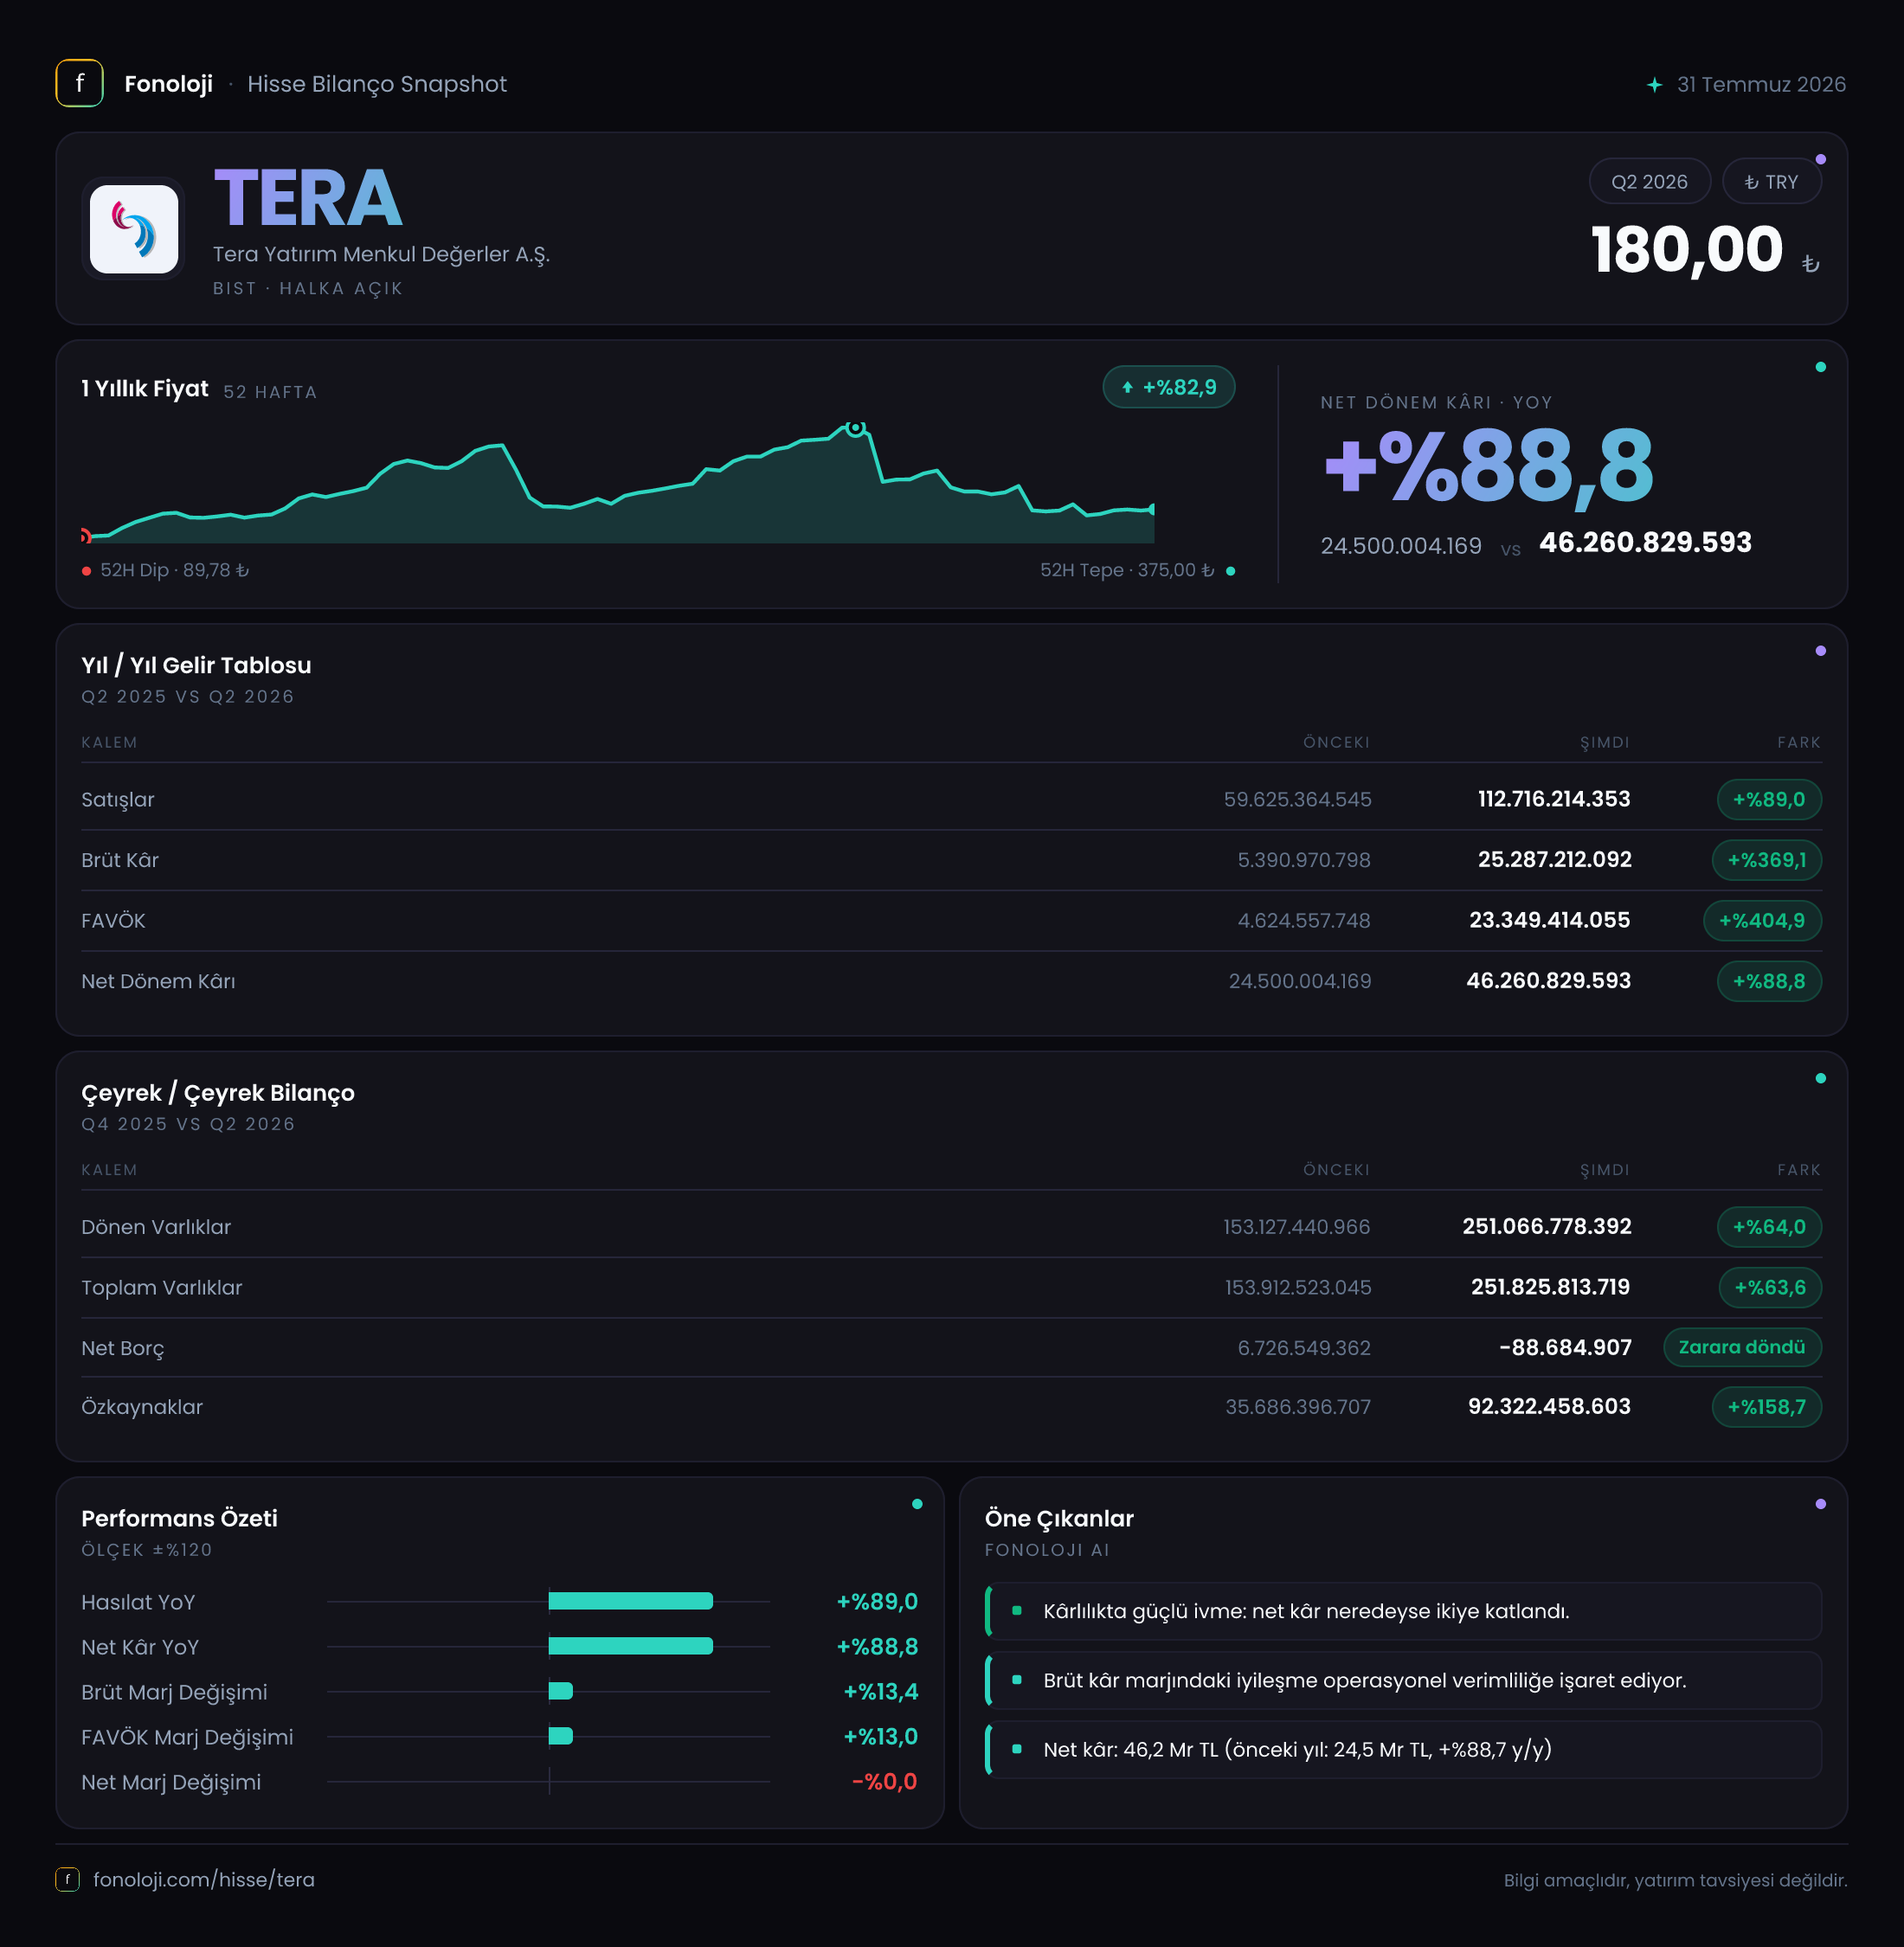
TERA Yatırım Menkul Değerler, sermaye piyasası faaliyetleri üzerinden gelir üreten bir finansal hizmetler şirketi olarak 2026/6AB döneminde güçlü bir büyüme ve kârlılık görünümü ortaya koydu. Satışlar geçen yılın aynı dönemine göre %89 artarak 112,7 milyar TL’ye, net dönem kârı ise %88,7 yükselerek 46,2 milyar TL’ye ulaştı. Ancak bu büyümeyi yalnızca ciro artışı olarak okumak eksik kalır; asıl dikkat çekici gelişme, brüt kâr ve FAVÖK marjlarının belirgin biçimde güçlenmesi. Diğer tarafta, enflasyon muhasebesi kapsamında net parasal pozisyonun 7,3 milyar TL zarar yaratması, kârlılık hikâyesinin önemli bir maliyet unsuru olmaya devam ettiğini gösteriyor.
Satış Hikayesi
TERA’nın satışları, 2025/6AB’deki 59,6 milyar TL’den 2026/6AB’de 112,7 milyar TL’ye yükseldi. Bu, nominal olarak %89’luk oldukça güçlü bir artış anlamına geliyor. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda, satışlardaki %89’luk artışın önemli bölümü fiyat ve enflasyon etkisi taşıyabilir; ancak artışın enflasyonun belirgin biçimde üzerinde gerçekleşmesi, şirketin işlem hacmi, aracılık gelirleri veya faaliyet ölçeği açısından da destek aldığını düşündürüyor. Yine de gelir tablosu kırılımı paylaşılmadığı için bu büyümenin hangi gelir kalemlerinden geldiğini kesin olarak ayırmak mümkün değil.
Şirketin satış performansını aşağıdaki göstergeler özetliyor:
| Gösterge | 2026/6AB | 2025/6AB | Değişim | |---|---:|---:|---:| | Satışlar | 112,7 mlr TL | 59,6 mlr TL | %89,0 | | Brüt kâr | 25,3 mlr TL | 5,4 mlr TL | %369,1 | | FAVÖK | 21,5 mlr TL | 4,0 mlr TL | %442,0 | | Net dönem kârı | 46,2 mlr TL | 24,5 mlr TL | %88,7 |
Çeyreklik trend açısından mevcut veri sınırlı. Paylaşılan 2025/6 satış rakamı 35,7 milyar TL ve 2025/6 net kârı 12,2 milyar TL ile sınırlı olduğundan, 2026 yılının ilk ve ikinci çeyrek performansını ayrı ayrı değerlendirmek mümkün değil. Bu nedenle mevcut tablo, çeyrek bazlı ivmeden çok altı aylık kümülatif performansı gösteriyor. Daha sağlıklı bir trend analizi için 2026/3 ve 2026/6 sonuçlarının ayrı ayrı izlenmesi gerekecek.
Kârlılık
Kârlılık tarafında satış büyümesinden daha güçlü bir tablo var. Brüt kâr 5,4 milyar TL’den 25,3 milyar TL’ye çıkarak %369,1 arttı. Bu rakam, satışların yalnızca %89 büyüdüğü bir dönemde brüt kârın dört kattan fazla artması anlamına geliyor. Buna bağlı olarak brüt kâr marjı yaklaşık %9,1’den %22,4’e yükseldi. Başka bir ifadeyle şirket, satışlarının her 100 TL’sinden geçen yıl yaklaşık 9 TL brüt kâr üretirken, bu dönemde yaklaşık 22 TL brüt kâr üretmiş durumda.
FAVÖK de 4,0 milyar TL’den 21,5 milyar TL’ye yükseldi ve artış oranı %442 oldu. FAVÖK marjı yaklaşık %6,7’den %19,1’e çıktı. Brüt marj ile FAVÖK marjındaki bu iyileşme, faaliyet giderlerinin satışlara göre daha kontrollü kaldığını veya faaliyet gelirlerinin daha yüksek kârlılıkla oluştuğunu gösteriyor. Finansal aracılık şirketleri açısından piyasa aktivitesi, işlem hacimleri ve gelir kompozisyonu marjları hızlı şekilde değiştirebilir; bu nedenle mevcut sıçramanın sürdürülebilirliği sonraki dönemlerde özellikle izlenmeli.
Net dönem kârı ise 24,5 milyar TL’den 46,2 milyar TL’ye yükseldi. Ancak net kâr artışı, brüt kâr ve FAVÖK artışının gerisinde kaldı. Bunun temel nedeni olarak veride görülen 7,3 milyar TL’lik negatif net parasal pozisyon öne çıkıyor. Net kâr marjı yaklaşık %41,1’den %41,0’e gelerek büyük ölçüde yatay kaldı. Yani operasyonel kârlılık belirgin şekilde iyileşirken, enflasyon muhasebesinin yarattığı parasal kayıp bu kazanımın bir bölümünü aşağı çekmiş.
Bilanço Sağlığı
Bilanço, dönem içinde güçlü biçimde büyümüş görünüyor. Dönen varlıklar 153,1 milyar TL’den 251,1 milyar TL’ye çıkarak %64 arttı. Buna karşılık duran varlıklar 785,1 milyon TL’den 759,0 milyon TL’ye geriledi ve değişim %3,3 düşüş oldu. Böylece toplam varlıklar 153,9 milyar TL’den 251,8 milyar TL’ye yükselerek %63,6 büyüdü.
Bu yapı, şirket bilançosunun ağırlıklı olarak likit ve kısa vadeli varlıklardan oluştuğunu gösteriyor. Ancak dönen varlıkların içeriği açıklanmadığı için bunların ne kadarının nakit, finansal yatırımlar, alacaklar veya diğer işlem kaynaklı kalemlerden oluştuğu bilinmiyor. Bu ayrım, özellikle bir yatırım kuruluşunda bilanço kalitesini değerlendirmek açısından kritik.
Net borç tarafında ise belirgin bir iyileşme var. Net borç, önceki dönem sonundaki 6,7 milyar TL’den -88,7 milyon TL’ye gerilemiş. Negatif net borç, şirketin borcundan daha yüksek nakit ve nakit benzeri varlık taşıdığına işaret eder. Tutarın yaklaşık 88,7 milyon TL olması, şirketin net borç pozisyonundan net nakit pozisyonuna geçtiğini gösterse de toplam varlık ölçeğine kıyasla sınırlı bir farktan söz ediyoruz. FAVÖK verisiyle birlikte bakıldığında finansal kaldıraç baskısı düşük görünüyor; yine de finansal borçların vadesi ve faiz yapısı paylaşılmadığı için detaylı borç analizi sınırlı kalıyor.
Özkaynaklar 35,7 milyar TL’den 92,3 milyar TL’ye yükselerek %158,7 arttı. Özkaynakların varlıklardan daha hızlı büyümesi, bilanço dayanıklılığını destekliyor. Ancak bu artışın ne kadarının dönem kârından, ne kadarının sermaye veya diğer özkaynak hareketlerinden kaynaklandığı veride yer almıyor.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi açısından en kritik kalem, net parasal pozisyonun -1,6 milyar TL’den -7,3 milyar TL’ye gerilemesi. Bu, parasal kaybın %357,4 arttığı anlamına geliyor. Başka bir ifadeyle şirket, yüksek enflasyon ortamında parasal varlık ve yükümlülüklerinin bileşiminden geçen yılın aynı dönemine göre çok daha yüksek bir zarar yazmış.
Bu kayıp, faaliyet performansının zayıf olduğu anlamına gelmiyor. Tam tersine, brüt kâr ve FAVÖK marjlarındaki iyileşme operasyonel tarafta güçlü bir tabloya işaret ediyor. Ancak TAS 29 kapsamında parasal pozisyon, şirketin kârını aşağı çeken önemli bir muhasebe etkisi yaratıyor. Kârlılığın sürdürülebilirliğini değerlendirirken yatırımcıların yalnızca net kâra değil, FAVÖK ile net parasal kayıp arasındaki ilişkiye de bakması gerekiyor.
Yatırımcı için Ne Anlama Geliyor?
TERA’nın 2026/6AB sonuçları, güçlü satış büyümesinin ötesinde belirgin bir marj iyileşmesi gösteriyor. Özellikle brüt kâr marjının %9,1’den %22,4’e, FAVÖK marjının ise %6,7’den %19,1’e yükselmesi, dönemin ana pozitif unsuru. Net borcun borç pozisyonundan net nakit pozisyonuna geçmesi ve özkaynakların %158,7 artması da bilanço açısından destekleyici.
Bununla birlikte yatırımcıların üç noktaya dikkat etmesi gerekiyor:
- Net parasal kayıp, operasyonel kazanımların önemli bölümünü sınırlıyor.
- Çeyreklik veri eksikliği, marj iyileşmesinin ne kadarının kalıcı olduğunu ölçmeyi zorlaştırıyor.
- Satış ve dönen varlık büyümesinin hangi faaliyet kalemlerinden kaynaklandığı açıklanmadığı için büyümenin kalitesi ve sürdürülebilirliği sonraki raporlarda izlenmeli.
Özetle mevcut veriler TERA için güçlü ve sermaye yapısı iyileşen bir dönem gösteriyor; ancak bu performansın yatırımcı açısından daha anlamlı hale gelmesi, özellikle 2026/9 sonuçlarında marjların korunmasına ve net parasal kaybın kârlılık üzerindeki etkisinin azalmasına bağlı olacak. Yatırım tavsiyesi değildir.