
Açılış
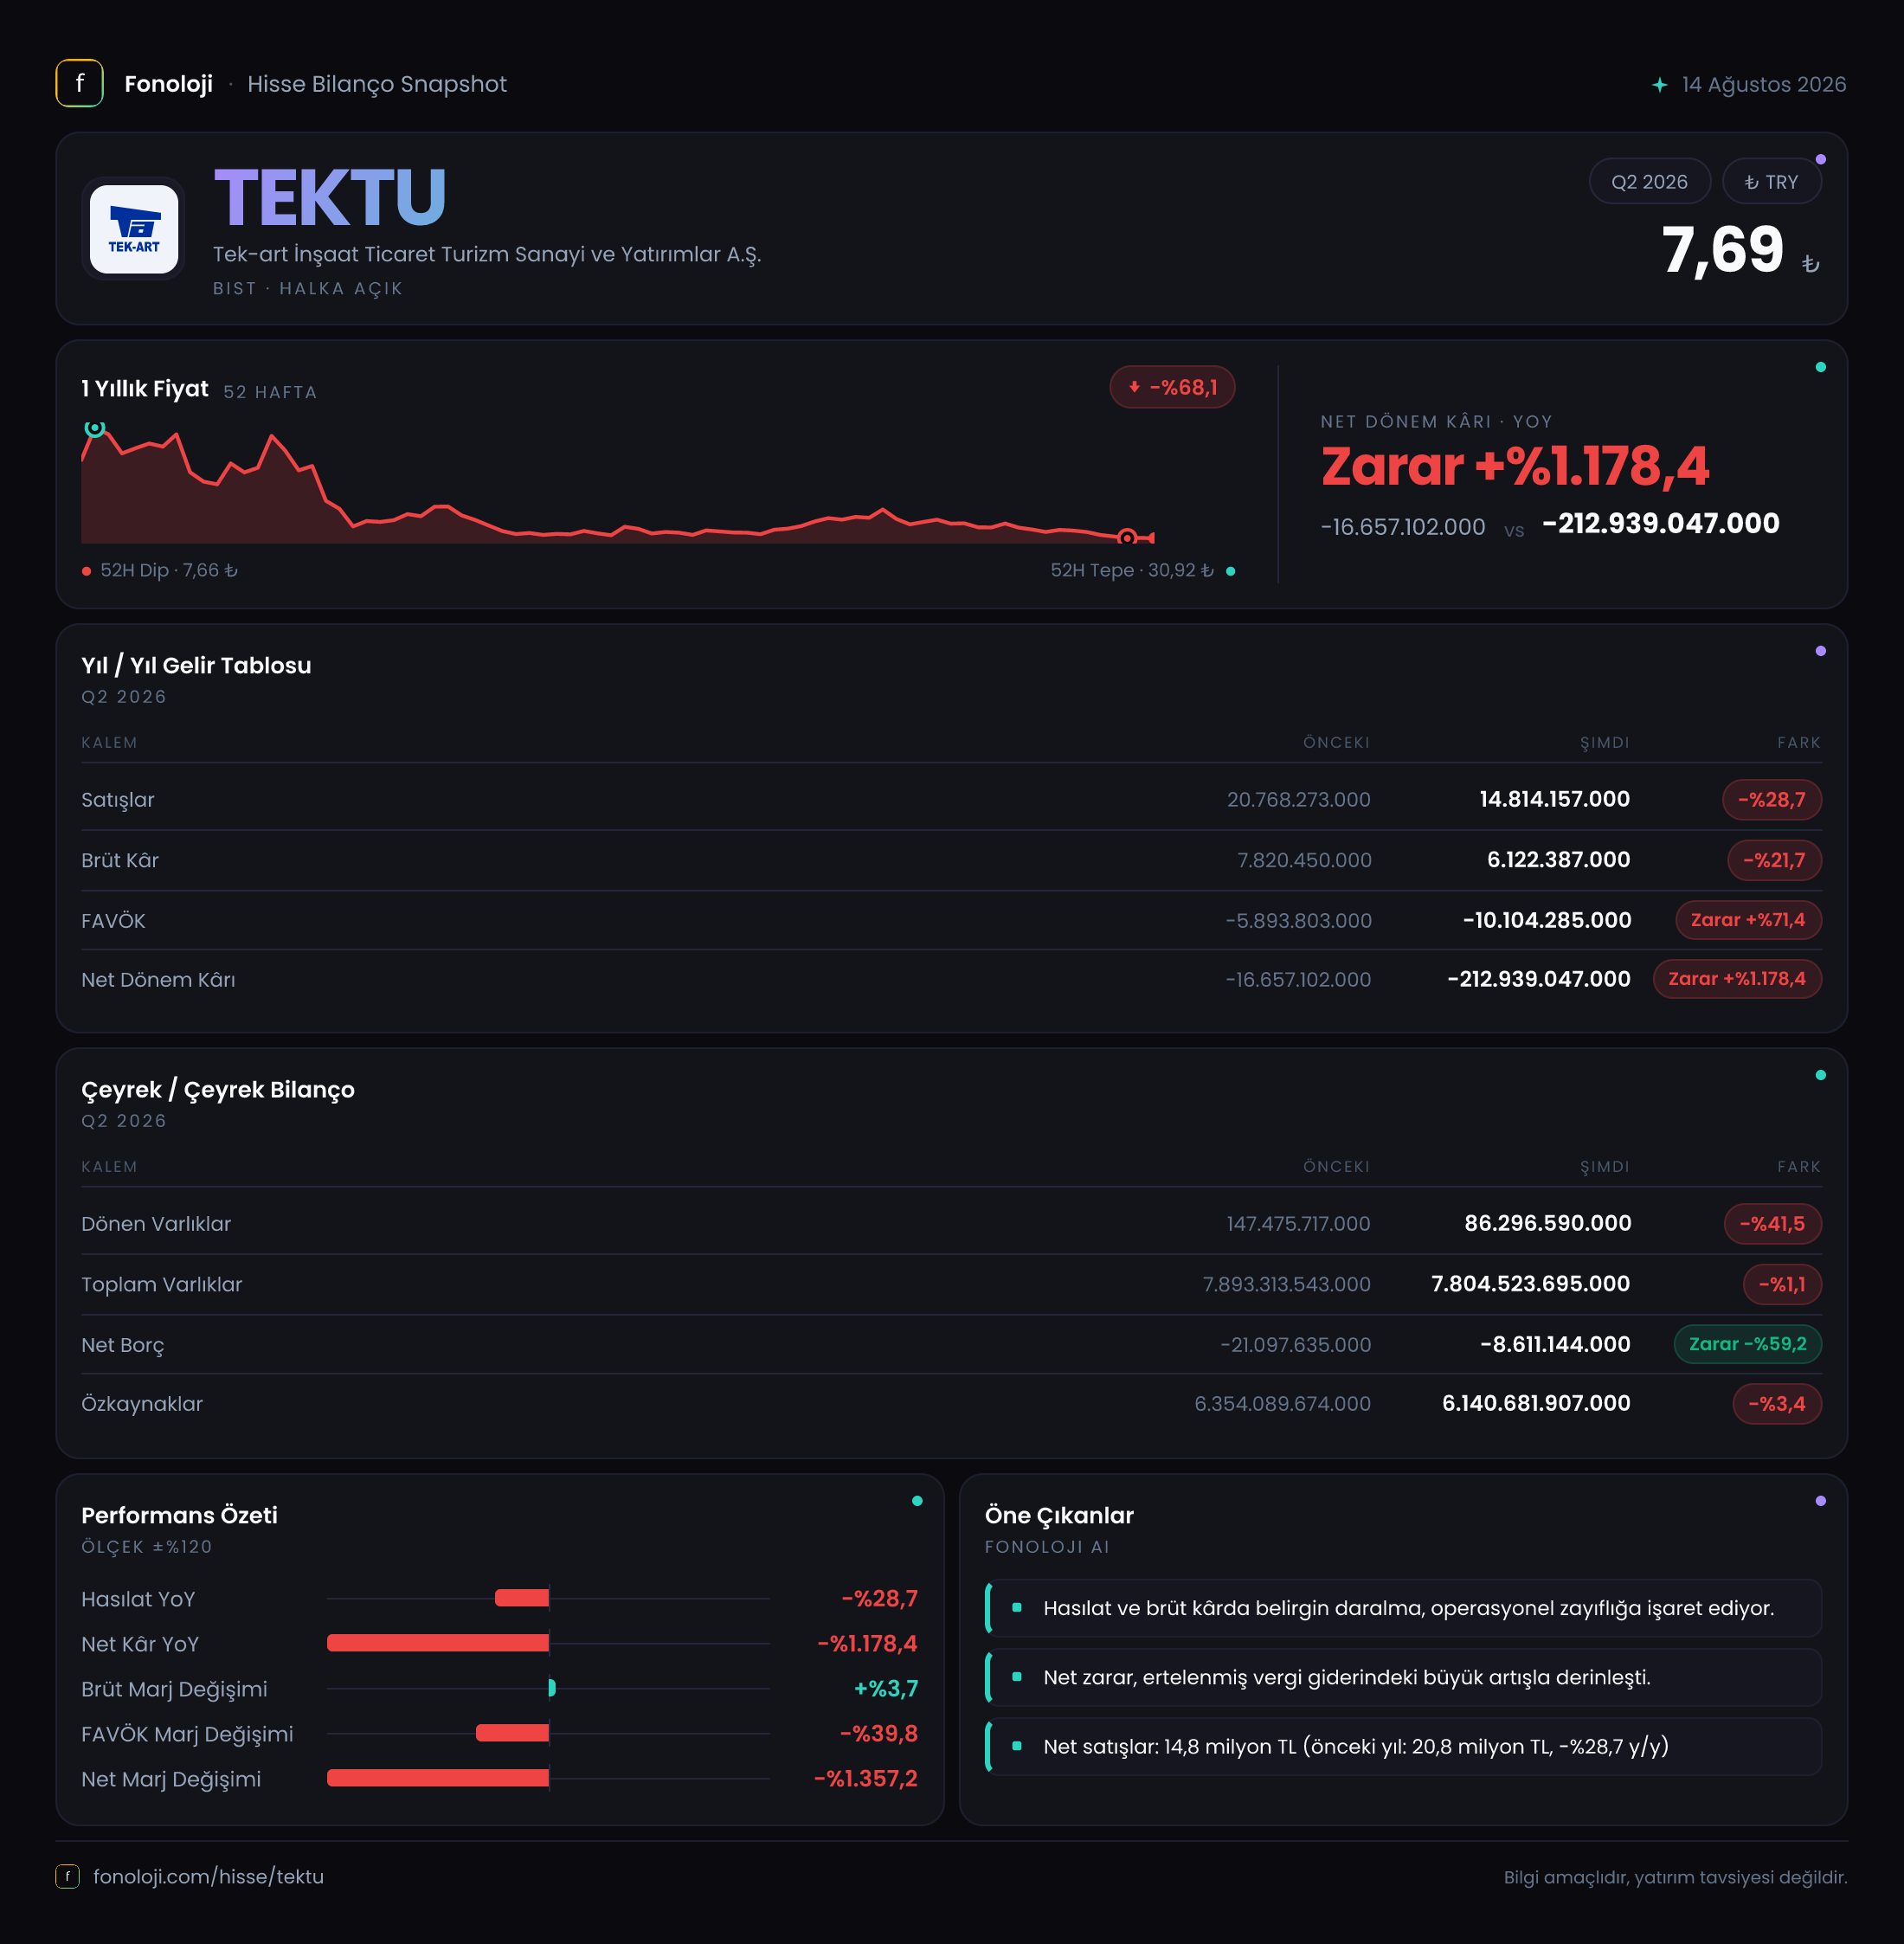
TEKTU — Tek-Art İnşaat Ticaret Turizm Sanayi ve Yatırımlar A.Ş. — 2026/6AB döneminde faaliyet ölçeği küçülen, operasyonel zararını artıran ve net kâr tarafında belirgin şekilde bozulan bir görünüm sergiledi. Satışlar geçen yılın aynı dönemine göre %28,7 gerileyerek 14,8 milyon TL’ye inerken, FAVÖK zararı 10,1 milyon TL’ye çıktı. Buna karşılık şirketin bilançosu hâlâ 7,8 milyar TL toplam varlık ve 6,1 milyar TL özkaynak taşıyor; ancak bu büyük bilanço tabanı, mevcut faaliyet performansının yarattığı zararı telafi etmeye yetmemiş görünüyor.
Dönemin en dikkat çekici kalemi, net dönem zararının 212,9 milyon TL’ye yükselmesi. Geçen yıl aynı dönemdeki 16,7 milyon TL zarara kıyasla bu sonuç, yalnızca operasyonel zayıflıkla açıklanamayacak ölçekte bir bozulmaya işaret ediyor. Verilen gelir tablosunda zarar kalemlerinin ayrıntısı bulunmadığı için bu farkın hangi alt kalemlerden kaynaklandığını kesin olarak söylemek mümkün değil; ancak yatırımcı açısından ana mesaj açık: şirketin gelir üretme kapasitesi zayıflarken, dönem sonu kârı üzerindeki baskı çok daha hızlı artmış.
Satış Hikayesi
TEKTU’nun satışları 20,8 milyon TL’den 14,8 milyon TL’ye geriledi. Nominal olarak 6,0 milyon TL’lik bu düşüş, yıllık bazda %28,7 küçülmeye karşılık geliyor. Türkiye’de %30’un üzerinde seyreden enflasyon ortamında satışların nominal olarak azalması, reel açıdan çok daha sert bir daralma anlamına gelir. Başka bir ifadeyle şirket yalnızca fiyat artışlarının gerisinde kalmamış, satış hacmi veya faaliyet kapsamı bakımından da belirgin bir zayıflama yaşamış olabilir.
Burada özellikle dikkat edilmesi gereken nokta, satış düşüşünün tek başına kalmaması. Brüt kâr da 7,8 milyon TL’den 6,1 milyon TL’ye geriledi. Bu, satışlardaki daralmanın şirketin ilk kârlılık katmanına da yansıdığını gösteriyor. Bununla birlikte brüt kârın satışlara oranı, yani brüt marj, yaklaşık %37,5’ten %41,2’ye yükseldi. Dolayısıyla şirket daha düşük satış hacmine rağmen satış başına elde ettiği brüt katkıyı artırmış.
Bu olumlu detay, toplam resmi değiştirmiyor. Çünkü brüt marjdaki iyileşme, satış tabanının küçülmesini telafi edecek boyutta değil. Ayrıca faaliyet giderleri ve diğer operasyonel kalemler brüt kârdan daha hızlı baskı oluşturmuş. Çeyreklik veri paylaşılmadığı için satışların 2026’nın ilk çeyreğinden ikinci çeyreğine nasıl ilerlediğini, düşüşün hızlanıp hızlanmadığını veya dönem içinde toparlanma olup olmadığını henüz değerlendiremiyoruz. Bu nedenle çeyreklik trend için yeni raporu beklemek gerekiyor.
Kârlılık
TEKTU’nun brüt marjında görülen iyileşme, ilk bakışta olumlu bir sinyal. Şirket 6,1 milyon TL brüt kâr üretirken, geçen yıl aynı dönemde 7,8 milyon TL brüt kâr elde etmişti. Satışlar daha hızlı düştüğü için marj matematiksel olarak yükselmiş durumda. Bu, maliyetlerin satışlara göre daha kontrollü yönetildiğini gösterebilir; ancak faaliyet giderleri üzerindeki baskı bu kazanımı fazlasıyla silmiş.
FAVÖK, 5,9 milyon TL zarardan 10,1 milyon TL zarara genişledi. FAVÖK marjı da yaklaşık -%28,4’ten -%68,2’ye geriledi. Yani şirket, her 100 TL’lik satıştan geçen yıl operasyon seviyesinde yaklaşık 28 TL zarar ederken, bu dönemde zarar yaklaşık 68 TL’ye yükselmiş. Bu derece negatif marj, mevcut satış hacminin şirketin faaliyet giderlerini karşılamadığını gösteriyor.
Net zarar tarafındaki bozulma daha sert. Net dönem zararı 16,7 milyon TL’den 212,9 milyon TL’ye yükselerek yaklaşık 12,8 katına çıktı. Net zarar, FAVÖK zararının çok üzerinde; bu da faaliyet dışı kalemlerin, finansal sonuçların, değerleme etkilerinin veya diğer giderlerin net kârı aşağı çekmiş olabileceğini düşündürüyor. Ancak ilgili kırılım verilmediğinden, zararın kaynağı hakkında kesin bir teşhis koymak doğru olmaz. Yatırımcının burada özellikle gelir tablosundaki diğer faaliyet giderleri, finansman giderleri, yatırım amaçlı gayrimenkul/değerleme kalemleri ve vergi etkisini izlemesi gerekiyor.
Bilanço Sağlığı
TEKTU’nun bilançosunda en önemli unsur, duran varlıkların 7,7 milyar TL ile toplam varlıkların neredeyse tamamını oluşturması. Toplam varlıklar yıl sonundaki 7,9 milyar TL’den 7,8 milyar TL’ye sınırlı şekilde gerilemiş; değişim -%1,1 seviyesinde. Bu, bilanço büyüklüğünün korunduğunu gösteriyor; ancak varlıkların büyük bölümü duran kalemlerde toplandığı için bu varlık tabanının likiditeye ne ölçüde dönüştürülebileceği kritik.
Dönen varlıklar 147,5 milyon TL’den 86,3 milyon TL’ye gerileyerek %41,5 azaldı. Şirketin kısa vadeli hareket alanı açısından bu önemli bir zayıflama. Duran varlıkların yüksek, dönen varlıkların ise sınırlı olması; nakit yaratma, işletme sermayesi ve kısa vadeli yükümlülükleri karşılama kapasitesinin yakından izlenmesini gerektiriyor.
Özkaynaklar 6,4 milyar TL’den 6,1 milyar TL’ye geriledi. %3,4’lük bu düşüş, dönem zararının bilançoya yansıdığını gösteriyor. Buna rağmen özkaynaklar toplam varlıkların büyük bölümünü finanse ediyor ve bilanço kaldıraç açısından ağır borçlu bir yapı sergilemiyor.
Net borç -21,1 milyon TL’den -8,6 milyon TL’ye yükseldi. Negatif net borç, şirketin net nakit pozisyonunda olduğunu ifade ediyor; ancak rakamın sıfıra yaklaşması net nakit tamponunun azaldığını gösteriyor. Başka bir ifadeyle borçluluk şu an ana risk değil, fakat nakit pozisyonu önceki döneme göre daha zayıf.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon, 10,9 milyon TL ile pozitif gerçekleşti; ancak geçen yıl aynı dönemdeki 89,9 milyon TL’ye göre %87,9 azaldı. Enflasyon muhasebesi uygulamasında parasal varlık ve yükümlülüklerin enflasyon karşısındaki etkisi gelir tablosuna yansıtılır. Pozitif net parasal pozisyon kaleminin 10,9 milyon TL olması, şirketin bu dönemde enflasyon muhasebesinden gelen katkısının geçen yıla kıyasla büyük ölçüde azaldığını gösteriyor.
Bu kalemin gerilemesi, net zarardaki bozulmayı doğrudan açıklamaz; zira net parasal pozisyonun azalması, geçen yılki yüksek katkının bu yıl tekrarlanmadığını gösterir. Ancak 89,9 milyon TL’den 10,9 milyon TL’ye düşen katkı, net kâr üzerindeki destekleyici unsurun ortadan kalktığını ortaya koyuyor. Dolayısıyla yatırımcı, operasyonel zarara ek olarak enflasyon muhasebesinin sağladığı pozitif etkinin de artık sınırlı kaldığını dikkate almalı.
Yatırımcı için Ne Anlama Geliyor?
TEKTU’da yatırım tezinin güçlü tarafı, şirketin yüksek özkaynak tabanı ve halen negatif net borç taşıması. Toplam varlıkların büyük kısmının özkaynaklarla finanse edilmesi, yüksek finansal kaldıraç riskini sınırlıyor. Bununla birlikte bu bilanço gücü, mevcut faaliyet performansının zayıflığını gölgelememeli.
Öne çıkan riskler şunlar:
- Satışların yıllık bazda %28,7 gerilemesi ve enflasyon karşısında reel daralmanın daha yüksek olması.
- FAVÖK marjının yaklaşık -%68,2 seviyesine inmesi.
- Net zararın 212,9 milyon TL ile özkaynakları aşağı çekmesi.
- Dönen varlıkların %41,5 azalması ve likidite tamponunun daralması.
- Net parasal pozisyon katkısının 89,9 milyon TL’den 10,9 milyon TL’ye düşmesi.
Buna karşılık brüt marjın %41,2’ye yükselmesi, maliyet yapısında kısmi bir iyileşme ihtimalini gösteriyor. Fakat bu iyileşmenin anlam kazanması için satışların yeniden büyümesi ve FAVÖK zararının hızla daralması gerekiyor. Bir sonraki raporda özellikle satışların seyri, FAVÖK marjı, dönen varlıkların toparlanması ve 212,9 milyon TL’lik zararın hangi kalemlerden oluştuğu izlenmeli. Mevcut verilerle TEKTU’nun bilançosu görece sağlam, fakat gelir yaratma ve operasyonel kârlılık tarafı belirgin biçimde zayıf görünüyor.
Yatırım tavsiyesi değildir.