
Açılış
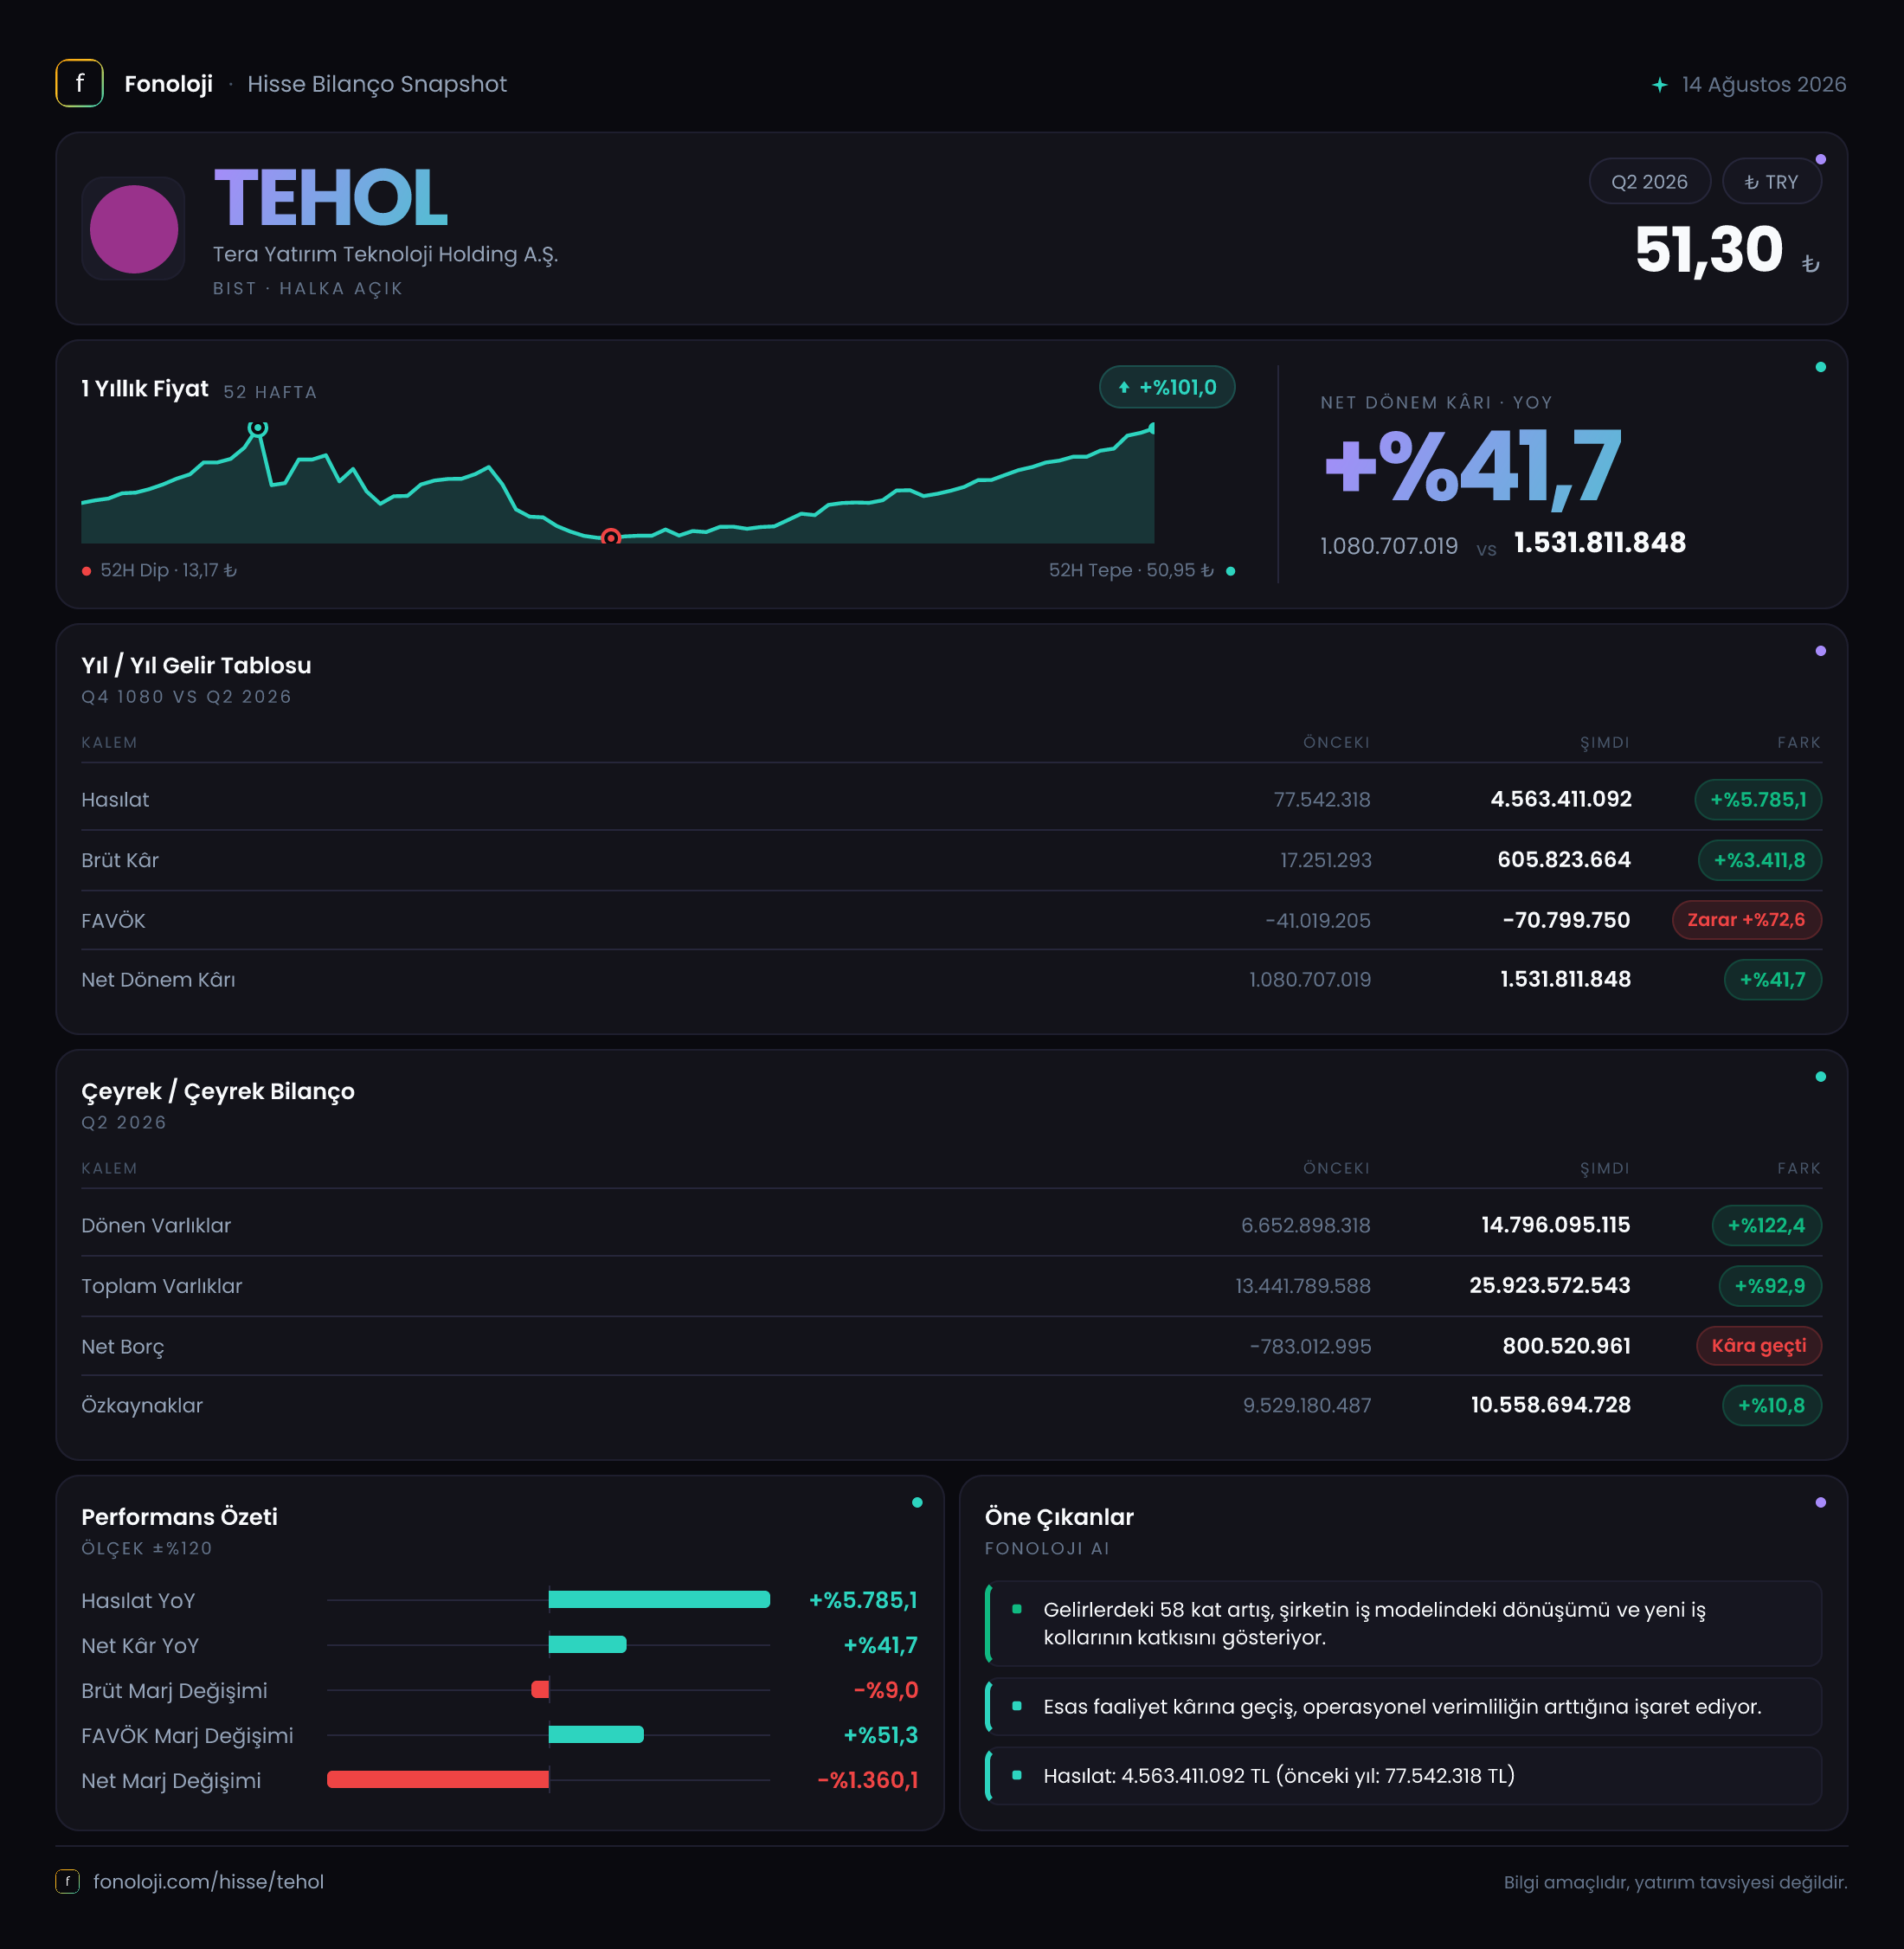
Tera Yatırım Teknoloji Holding (TEHOL), 2026/6AB döneminde ölçeğini dramatik biçimde büyütmüş görünüyor. Satışlar geçen yılın aynı dönemindeki 77,5 milyon TL’den 4,6 milyar TL’ye yükselirken, brüt kâr da 17,3 milyon TL’den 605,8 milyon TL’ye çıktı. Ancak bu güçlü ciro artışı henüz operasyonel kârlılığa dönüşmüş değil: FAVÖK -70,8 milyon TL seviyesinde kalıyor. Buna karşılık net dönem kârı 1,5 milyar TL ile yüksek; dolayısıyla yatırımcı açısından asıl soru, bu kârın ne kadarının sürdürülebilir faaliyetlerden, ne kadarının diğer gelir ve değerleme kalemlerinden oluştuğudur.
Satış Hikayesi
TEHOL’ün satışları yıllık bazda %5.785,1 artarak 4,6 milyar TL’ye ulaşmış. İlk bakışta olağanüstü görünen bu büyüme, şirketin geçen yılki düşük bazından da önemli ölçüde besleniyor; zira 77,5 milyon TL seviyesinden başlayan bir satış tabanında büyük yüzdesel artışlar görülebilir. Yine de nominal olarak bakıldığında şirketin gelir ölçeğinde çok ciddi bir sıçrama olduğu açık.
Eldeki çeyreklik veri, 2025/6 döneminde satışların 44,1 milyon TL olduğunu gösteriyor. Bu veri ile 2026/6’daki 4,6 milyar TL karşılaştırıldığında, şirketin raporlanan gelir tabanının geçmişe göre tamamen farklı bir ölçeğe taşındığı görülüyor. Ancak burada önemli bir ayrım var: Verilen 2026/6AB rakamı bir ara dönem, yani yılın ilk altı ayına ait kümülatif finansal tablo niteliğinde. Bu nedenle tek bir çeyrekte gerçekleşmiş satış gibi yorumlanmamalı; çeyrek bazlı ivmeyi net biçimde görmek için 2026 ilk çeyrek ve 2026 ikinci çeyrek ayrımının açıklanması gerekir.
Satışlardaki büyümenin reel anlamını değerlendirirken Türkiye’de %30’un üzerinde seyreden enflasyon mutlaka hesaba katılmalı. %5.785,1’lik artış enflasyonun oldukça üzerinde olsa da bu büyümenin organik satış hacminden mi, yeni iş kollarından mı, konsolidasyon kapsamındaki değişimlerden mi kaynaklandığı mevcut verilerle anlaşılamıyor. Bu nedenle rakam güçlü bir ölçeklenmeye işaret ederken, büyümenin kalitesi ve tekrar edilebilirliği konusunda faaliyet kırılımı kritik önem taşıyor.
Kârlılık
Brüt kâr 605,8 milyon TL’ye yükselmiş ve yıllık artış %3.411,8 olmuş. Fakat satışlardaki sıçrama brüt kâr marjına aynı ölçüde yansımamış. Brüt marj, geçen yılki yaklaşık %22,3 seviyesinden bu dönemde yaklaşık %13,2’ye gerilemiş. Başka bir ifadeyle TEHOL daha yüksek satış üretirken, her 100 TL’lik satıştan geriye kalan brüt katkı geçen yıla göre azalmış.
Bu marj daralması, büyümenin maliyet tarafında baskı oluşturduğunu gösteriyor. Enflasyonist ortamda personel, teknoloji, finansman ve hizmet maliyetleri satışlardan daha hızlı artabiliyor. Şirketin satış büyümesi güçlü olsa da brüt marjın yeniden yukarı taşınamaması, büyümenin kârlılık kalitesini sınırlayan temel unsurlardan biri.
FAVÖK ise -70,8 milyon TL seviyesinde. Geçen yıl aynı dönemdeki -41,0 milyon TL’ye kıyasla operasyonel zarar %72,6 artmış. FAVÖK marjı yaklaşık -%1,5 düzeyinde; geçen yıl bu oran yaklaşık -%52,9 idi. Bu karşılaştırma, operasyonel verimlilikte bir iyileşme olduğunu gösterse de şirket hâlâ faaliyetlerinden pozitif FAVÖK üretemiyor. Dolayısıyla satış artışının henüz operasyonel giderleri tamamen karşılayacak seviyeye ulaşmadığı görülüyor.
Net dönem kârı ise 1,5 milyar TL ile geçen yılın 1,1 milyar TL seviyesinin %41,7 üzerinde. Net kâr marjı yaklaşık %32,6 gibi yüksek bir orana denk geliyor. Ancak FAVÖK negatifken net kârın bu kadar yüksek olması, kârın esas faaliyet performansından ziyade gelir tablosundaki diğer kalemlerden etkilenmiş olabileceğini gösteriyor. Verilen bilgiler net kârın hangi kalemlerden oluştuğunu ayrıştırmıyor; bu nedenle yatırımcı, kârın sürdürülebilirliğini değerlendirmek için finansal yatırım gelirleri, değerleme farkları, iştirak sonuçları ve tek seferlik gelirleri ayrıca incelemeli.
Bilanço Sağlığı
TEHOL’ün toplam varlıkları önceki yıl sonuna göre %92,9 artarak 25,9 milyar TL’ye yükselmiş. Dönen varlıklar %122,4 artışla 14,8 milyar TL’ye, duran varlıklar ise %63,9 artışla 11,1 milyar TL’ye ulaşmış. Bu tablo, şirket bilançosunun hem likit varlıklar hem de uzun vadeli yatırımlar tarafında önemli ölçüde büyüdüğünü gösteriyor.
Bununla birlikte özkaynaklar yalnızca %10,8 artarak 10,6 milyar TL’ye çıkmış. Böylece özkaynakların toplam varlıklara oranı yaklaşık %40,9 seviyesine gerilemiş; önceki dönemde bu oran yaklaşık %70,9 düzeyindeydi. Yani bilanço büyürken borç ve diğer yükümlülüklerin ağırlığı belirgin biçimde artmış. Toplam yükümlülükler, verilen varlık ve özkaynak rakamlarından hesaplandığında yaklaşık 15,3 milyar TL seviyesinde.
Net borç pozisyonu da dikkat çekiyor. Şirket önceki dönemde 783,0 milyon TL net nakit taşırken, bu dönemde 800,5 milyon TL net borç pozisyonuna geçmiş. Bu, bilanço likiditesi açısından önemli bir yön değişimi. Net borç/ FAVÖK oranı ise FAVÖK negatif olduğu için anlamlı biçimde hesaplanamıyor. Şirket operasyonel olarak pozitif FAVÖK üretmeye başlamadan borçluluk artışının finansal risk yaratma potansiyeli bulunuyor.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon -536,1 milyon TL olarak gerçekleşmiş. Geçen yıl aynı dönemdeki 114,7 milyon TL’lik pozitif pozisyona göre belirgin bir bozulma var. Bu kalem, şirketin parasal varlık ve parasal yükümlülüklerinin enflasyon karşısındaki net etkisini yansıtır.
Negatif net parasal pozisyon, yüksek enflasyon ortamında şirketin parasal yükümlülüklerinin veya nakit dışı finansal yapı unsurlarının parasal varlıklarına kıyasla daha baskın hale geldiğine işaret eder. Bu dönemde TAS 29 etkisi net kârı 536,1 milyon TL azaltıcı yönde çalışmış. Başka bir ifadeyle, enflasyon muhasebesi uygulanmasaydı raporlanan net kâr daha yüksek görünebilirdi; fakat bu durum ekonomik performansın gerçekten daha iyi olduğu anlamına gelmez.
Satışlarda nominal sıçrama yaşanırken net parasal pozisyonun negatif hale gelmesi, yatırımcının yalnızca gelir büyümesine değil, şirketin enflasyona karşı bilanço yapısına da bakması gerektiğini gösteriyor.
Yatırımcı için Ne Anlama Geliyor?
TEHOL’de fırsat, şirketin 4,6 milyar TL’lik satış ölçeğine ulaşması ve toplam varlıklarını 25,9 milyar TL’ye taşıması. Bu büyüme kalıcı hale gelir, brüt marj toparlanır ve FAVÖK pozitife dönerse yüksek operasyonel kaldıraç oluşabilir. Özellikle satışlardaki büyümenin önümüzdeki dönemlerde de devam edip etmeyeceği ve hangi faaliyetlerden kaynaklandığı izlenmeli.
Risk tarafında ise üç başlık öne çıkıyor:
- FAVÖK negatif: Net kâr yüksek olsa da faaliyetler henüz nakit üretme gücünü kanıtlamış değil.
- Net nakitten net borca geçiş: Net borç 800,5 milyon TL’ye çıkarken özkaynakların toplam varlıklara oranı gerilemiş durumda.
- Kâr kalitesi belirsiz: 1,5 milyar TL’lik net kâr, negatif FAVÖK ile birlikte değerlendirildiğinde sürdürülebilirliği ayrıca incelenmesi gereken bir sonuç.
Bir sonraki raporda özellikle brüt marjın %13,2 seviyesinden toparlanıp toparlanmadığı, FAVÖK’ün pozitife dönüp dönmediği, net borcun nasıl oluştuğu ve net kârın faaliyetlerden ne ölçüde desteklendiği belirleyici olacak. Şimdilik veri, hızlı büyüyen ancak operasyonel kârlılığını henüz kanıtlamamış ve bilanço riskleri artmış bir yapıya işaret ediyor.
Yatırım tavsiyesi değildir.