
Açılış
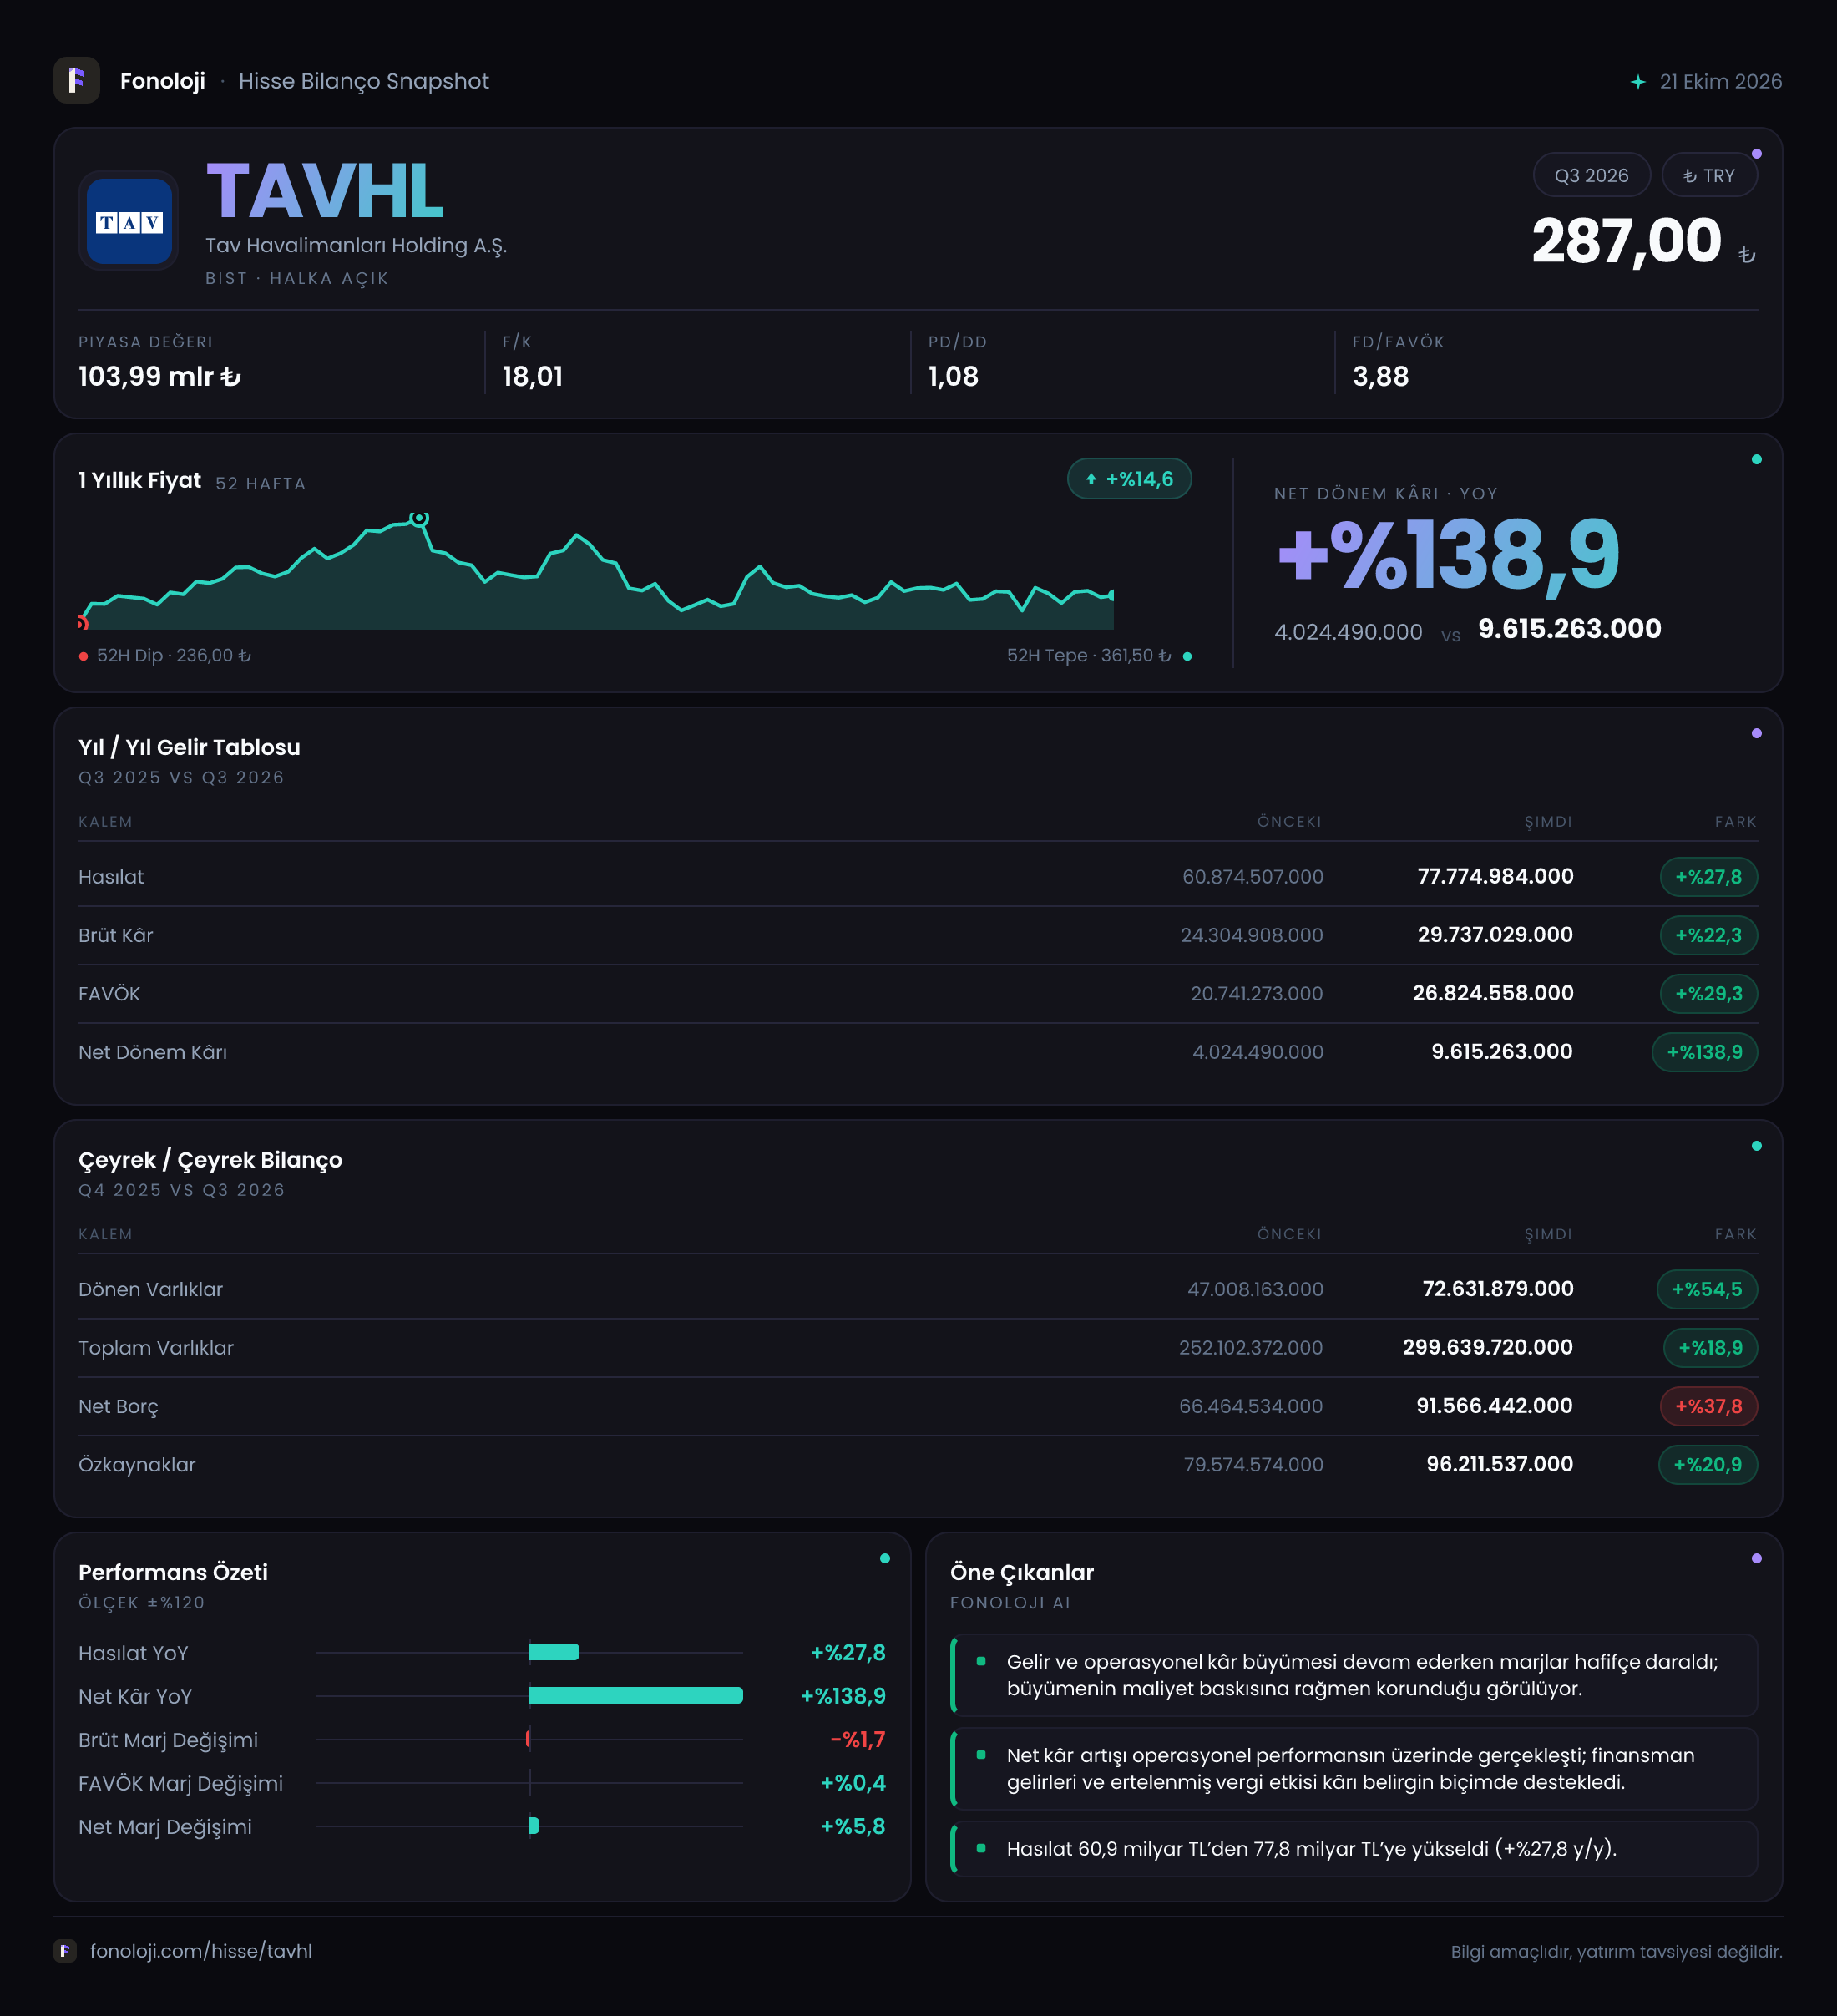
TAV Havalimanları, havalimanı işletmeciliği ve bağlantılı hizmetlerden gelir üreten, varlıkları uzun vadeli imtiyazlara dayanan bir altyapı şirketi. 2026/9 sonuçları, şirketin operasyonel olarak büyümeyi sürdürdüğünü ve net kârını güçlü biçimde artırdığını gösteriyor. Bununla birlikte, bilanço tarafında net borcun varlıklardan ve özkaynaklardan daha hızlı büyümesi, yatırımcı açısından izlenmesi gereken temel başlık olarak öne çıkıyor. Enflasyon muhasebesi kapsamında net parasal pozisyonun pozitif olması ise kâra sınırlı da olsa destek vermiş; ancak net kâr artışının ana kaynağı bu kalem değil, operasyonel performans ve diğer gelir-gider unsurlarıyla birlikte oluşan genel kârlılık yapısı.
Satış Hikayesi
TAV’ın satışları geçen yılın aynı dönemindeki 60,9 milyar TL seviyesinden 77,8 milyar TL’ye yükselerek nominal olarak %27,8 arttı. İlk bakışta güçlü görünen bu artışı, Türkiye’de %30’un üzerinde seyreden enflasyon ortamından bağımsız değerlendirmemek gerekiyor. Satış büyümesi enflasyonun bir miktar altında kaldığı için, şirketin konsolide gelirlerinde reel anlamda belirgin bir genişleme olup olmadığını söylemek için yolcu trafiği, havalimanı bazında gelir dağılımı, yabancı para etkisi ve faaliyet hacmi gibi ek göstergelere ihtiyaç var.
Buna karşın satışların çeyreklik görünümü daha olumlu bir ivmeye işaret ediyor. Verilen çeyreklik karşılaştırmada satışlar 2025/9 dönemindeki 26,9 milyar TL’den 2026/9 döneminde 32,6 milyar TL’ye çıkarak yaklaşık %21,2 yükselmiş. Bu oran da enflasyonun altında olsa da, yıllık toplam satış büyümesine yakın bir seyir gösteriyor. Dolayısıyla şirketin gelir üretimi korunmuş; ancak mevcut veriler, büyümenin büyük ölçüde fiyatlama ve kur etkileriyle mi, yoksa yolcu hacmi ve ticari gelirlerdeki gerçek artışla mı oluştuğunu tek başına açıklamıyor.
Satışlardaki artışın kalitesi açısından kritik nokta, havalimanı işletmeciliğinin uzun vadeli sözleşmelere dayanan yapısı. Gelirler arttıkça operasyonel kaldıraç olumlu çalışabilir; ancak yüksek enflasyon ortamında personel, enerji, bakım, kira ve finansman giderleri de hızla yükselir. Bu nedenle yalnızca cironun büyümesi değil, bu büyümenin marjlara ne ölçüde yansıdığı daha önemli.
Kârlılık
Brüt kâr 24,3 milyar TL’den 29,7 milyar TL’ye çıkarak %22,3 yükseldi. Ancak brüt kâr büyümesinin satış büyümesinin gerisinde kalması, brüt marjda hafif bir daralmaya işaret ediyor. Brüt marj yaklaşık olarak geçen yıl %39,9 iken bu dönemde %38,2 seviyesine gerilemiş. Başka bir ifadeyle TAV, daha yüksek satış üretmiş olsa da satışların doğrudan maliyetleri gelirlerden biraz daha hızlı artmış.
FAVÖK tarafında tablo daha güçlü. FAVÖK 20,7 milyar TL’den 26,8 milyar TL’ye yükselerek %29,3 arttı. FAVÖK marjı da yaklaşık %34,0’tan %34,4’e çıkarak sınırlı biçimde iyileşti. Bu gelişme, brüt marjdaki daralmaya rağmen faaliyet giderlerinin ve genel operasyonel yapının satış büyümesine kıyasla daha iyi yönetildiğini gösteriyor. Marj artışı büyük değil; fakat yüksek enflasyon ortamında faaliyet kârlılığının korunması dahi şirket açısından olumlu bir sinyal.
Net kâr ise 4,0 milyar TL’den 9,6 milyar TL’ye yükselerek %138,9 arttı. Net kâr marjı yaklaşık %6,6’dan %12,3’e çıkmış durumda. Bu artış, FAVÖK büyümesinin oldukça üzerinde. Dolayısıyla net kârdaki sıçrama sadece operasyonel performansla açıklanamaz; finansman giderleri, kur hareketleri, vergi kalemleri, parasal kazanç ve diğer faaliyet dışı unsurların da etkisi bulunuyor olabilir. Verilen veri bu kalemlerin detayını içermediğinden, net kâr artışının ne kadarının sürdürülebilir olduğu konusunda temkinli olmak gerekiyor.
Çeyreklik veride net kâr 6,0 milyar TL’den 9,1 milyar TL’ye çıkarak yaklaşık %51,7 artmış. Bu da kâr momentumunun devam ettiğini gösteriyor. Ancak ara dönem raporundaki toplam net kâr ile çeyreklik net kâr verilerinin kapsamı farklı olabileceğinden, dönemsel karşılaştırmayı aynı raporlama bazında izlemek daha sağlıklı olacaktır.
Bilanço Sağlığı
TAV’ın toplam varlıkları önceki yıl sonundaki 252,1 milyar TL’den 299,6 milyar TL’ye yükselerek %18,9 arttı. Dönen varlıklar 47,0 milyar TL’den 72,6 milyar TL’ye çıkarak %54,5 gibi oldukça yüksek bir artış kaydetti. Bu büyüme, likit ve kısa vadeli varlıkların bilanço içindeki ağırlığının arttığını gösteriyor; ancak nakit, ticari alacak ve diğer dönen varlıkların dağılımı verilmediği için likidite kalitesini ayrıntılı biçimde değerlendirmek mümkün değil.
Duran varlıklar 205,1 milyar TL’den 227,0 milyar TL’ye yükselerek %10,7 arttı. TAV’ın iş modelinde uzun vadeli havalimanı varlıkları ve imtiyazlar önemli olduğu için duran varlıkların bilançodaki yüksek payı doğal. Özkaynaklar da 79,6 milyar TL’den 96,2 milyar TL’ye çıkarak %20,9 büyümüş. Özkaynak artışının varlık artışını aşması, sermaye tabanının güçlendiğini gösteriyor. Bununla birlikte özkaynakların toplam varlıklara oranı yaklaşık %32,1 seviyesinde; yani bilanço hâlâ önemli ölçüde borçla finanse ediliyor.
Net borç 66,5 milyar TL’den 91,6 milyar TL’ye çıkarak %37,8 arttı. Bu oran, toplam varlık ve özkaynak büyümesinden daha yüksek. Verilen kümülatif FAVÖK rakamıyla basit karşılaştırma yapıldığında net borç/FAVÖK oranı yaklaşık 3,4x seviyesinde; önceki dönemde bu gösterge yaklaşık 3,2x idi. Bu hesap dönem kapsamları nedeniyle yaklaşık değerlendirilmelidir, ancak yön nettir: operasyonel kârlılık artmasına rağmen borçluluk da yükselmiş. Faiz oranlarının ve kur hareketlerinin yüksek olduğu bir ortamda, borcun vadesi ve para birimi dağılımı yatırımcı için kritik takip alanı olmaya devam ediyor.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon 31,3 milyon TL’den 132,2 milyon TL’ye yükselmiş ve yaklaşık %322,6 artmış. Mutlak tutar olarak bu kalem, 9,6 milyar TL’lik net kârın yanında oldukça sınırlı kalıyor. Bu nedenle net parasal pozisyondaki artışın kâr performansını tek başına açıklamadığı görülüyor.
Pozitif net parasal pozisyon, şirketin parasal varlıklarının parasal yükümlülüklerinden daha yüksek olduğu dönemlerde enflasyon muhasebesi açısından gelir yaratabilir. Ancak bu etkinin sürdürülebilirliği bilanço kompozisyonuna, borçlanma yapısına ve enflasyonun seyrine bağlıdır. Bu çeyrekte katkı pozitif olsa da yatırımcı açısından asıl önemli mesaj, net kâr sıçramasının operasyonel kârlılık ve diğer finansal kalemlerle birlikte değerlendirilmesi gerektiğidir.
Yatırımcı için Ne Anlama Geliyor?
TAV’ın 2026/9 sonuçları, gelir üretiminin korunduğunu, FAVÖK marjının hafif iyileştiğini ve net kârın güçlü biçimde arttığını ortaya koyuyor. Özellikle FAVÖK’ün satışlardan daha hızlı büyümesi, şirketin faaliyet giderlerini kontrol edebildiğine dair olumlu bir işaret. Çeyreklik satış ve net kâr verileri de momentumun sürdüğünü gösteriyor.
Bununla birlikte üç temel risk öne çıkıyor:
- Satış büyümesi nominal olarak %27,8 ile yüksek görünse de %30’un üzerindeki enflasyon karşısında reel büyüme sınırlı kalabilir.
- Net borcun %37,8 artması, operasyonel büyümeden daha hızlı bir borçlanma eğilimine işaret ediyor.
- Net kâr marjındaki güçlü iyileşmenin ne kadarının kalıcı operasyonel performanstan, ne kadarının finansman, kur, vergi ve diğer dönemsel kalemlerden geldiği detaylandırılmalı.
Önümüzdeki dönemde yatırımcıların yolcu trafiğini, havalimanı bazında gelirleri, FAVÖK marjının korunup korunmadığını ve net borç/FAVÖK oranının gerileyip gerilemediğini izlemesi gerekiyor. TAV için fırsat, güçlü operasyonel kaldıraç ve havalimanı işletmeciliğinin uzun vadeli gelir yapısında; temel risk ise yüksek borçluluk ve enflasyonun maliyetler üzerindeki baskısında bulunuyor.
Yatırım tavsiyesi değildir.