
Açılış
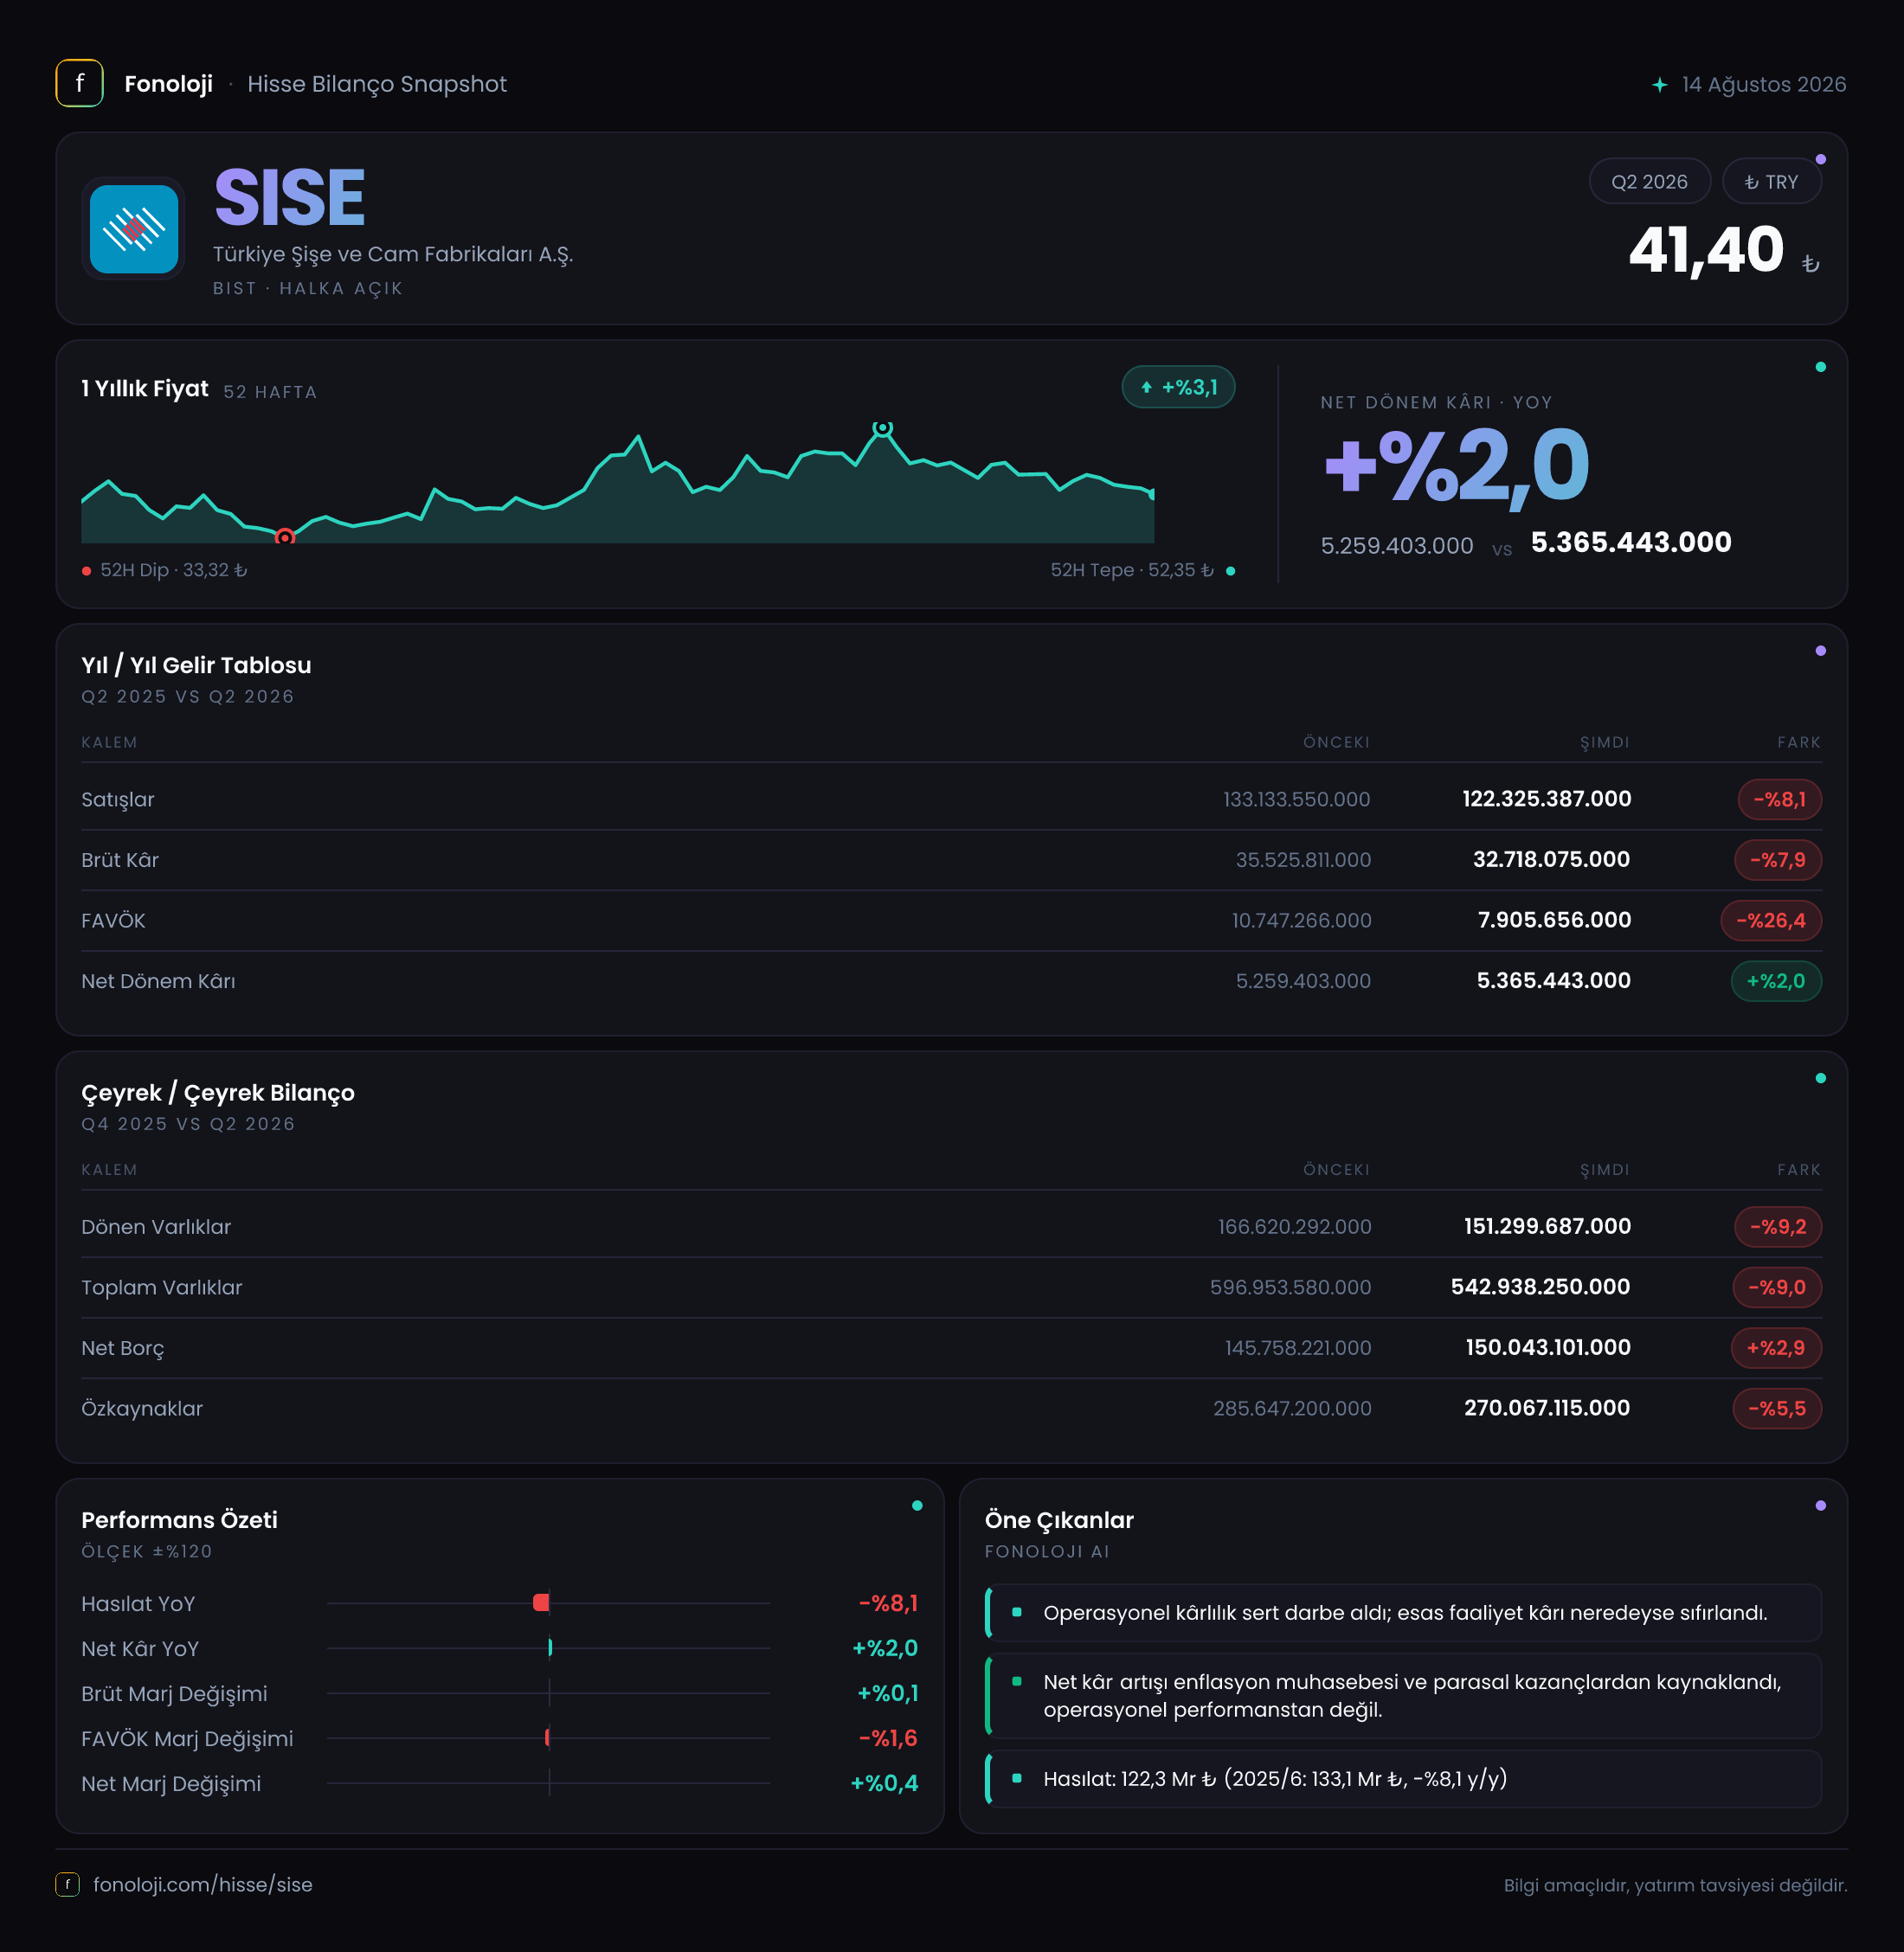
Şişecam, cam ambalaj, düz cam, cam ev eşyası, kimyasallar ve ilgili sanayi ürünlerinde faaliyet gösteren, yüksek sabit varlık ve sermaye gereksinimi olan küresel bir üretici. 2026’nın ilk altı ayında şirketin satışları ve operasyonel kârlılığı gerilerken, net dönem kârı büyük ölçüde net parasal pozisyon katkısıyla yatay kalmış görünüyor. Ana mesaj şu: operasyonel performans zayıflamış, ancak enflasyon muhasebesinden kaynaklanan parasal kazanç net kârı desteklemiş. Bu nedenle yalnızca net kâra bakmak, şirketin temel faaliyetlerindeki baskıyı olduğundan daha hafif gösterebilir.
Satış Hikayesi
Şişecam’ın satışları, geçen yılın aynı dönemindeki 133,1 milyar TL’den 122,3 milyar TL’ye geriledi. Nominal düşüş %8,1 seviyesinde. Türkiye’de enflasyonun %30’un üzerinde seyrettiği bir ortamda satışların nominal olarak azalması, şirketin fiyat artışlarıyla dahi hacim, ürün karması veya kur etkilerindeki baskıyı telafi edemediğine işaret ediyor.
Burada önemli bir ayrım var: Satışların TL bazında gerilemesi, tüm faaliyetlerin aynı oranda küçüldüğü anlamına gelmez. Şişecam’ın çok ülkeli yapısı nedeniyle döviz kurları, bölgesel fiyatlama, enerji maliyetleri ve konsolide edilen operasyonların performansı sonucu ciddi biçimde etkileyebilir. Ancak eldeki veride segment veya coğrafya kırılımı bulunmadığından, düşüşün hangi iş kolundan kaynaklandığını kesin biçimde ayırmak mümkün değil.
Brüt kâr da satışlara paralel biçimde 35,5 milyar TL’den 32,7 milyar TL’ye geriledi; düşüş %7,9 ile satış daralmasına oldukça yakın. Bu, ilk bakışta şirketin satış başına brüt kârlılığını koruduğunu gösteriyor. Nitekim brüt kâr marjı geçen yılın aynı dönemindeki yaklaşık %26,7’den %26,8’e yükselmiş durumda. Yani sorun, ilk aşamada doğrudan brüt marj çöküşü değil; satış hacminin ve toplam gelir tabanının küçülmesi.
Çeyreklik gelir ve kârlılık verileri paylaşılmadığı için ikinci çeyreğin ilk çeyreğe göre ivmesini değerlendiremiyoruz. Bu nedenle toparlanmanın başladı mı, yoksa yılın ilk yarısındaki zayıflığın sürdü mü olduğunu anlamak için bir sonraki ara dönem raporunda çeyreklik trendin izlenmesi gerekecek.
Kârlılık
Operasyonel taraftaki en belirgin bozulma FAVÖK’te görülüyor. FAVÖK, 10,7 milyar TL’den 7,9 milyar TL’ye düşerek %26,4 geriledi. Satışlardaki %8,1’lik daralmanın oldukça üzerinde gerçekleşen bu düşüş, genel ve faaliyet giderlerinin satışlara göre daha hızlı arttığını veya üretim kapasitesinin daha düşük kullanım, enerji maliyetleri, ürün karması ya da diğer operasyonel baskılarla karşılaştığını düşündürüyor. Veride bu kalemlerin ayrıntısı bulunmadığı için tek bir neden atfetmek doğru olmaz.
FAVÖK marjı da geçen yılki yaklaşık %8,0’den %6,5’e geriledi. Başka bir ifadeyle Şişecam, her 100 TL’lik satıştan faaliyet düzeyinde geçen yıl yaklaşık 8 TL kazanırken bu dönemde yaklaşık 6,5 TL kazanmış. Brüt marjın korunmasına rağmen FAVÖK marjının düşmesi, brüt kâr sonrasındaki faaliyet giderlerinin kârlılığı daha fazla aşındırdığını gösteriyor. Bu, yatırımcı açısından brüt marjdan daha kritik bir sinyal; çünkü şirketin günlük operasyonundan borç servisi ve yatırım harcamaları öncesinde yarattığı nakit benzeri kazanç zayıflıyor.
Net dönem kârı ise 5,3 milyar TL’den 5,4 milyar TL’ye çıkarak yalnızca %2,0 arttı. Satış ve FAVÖK gerilerken net kârın yükselmesi olumlu bir operasyonel gelişmeden çok, finansal ve muhasebesel kalemlerin etkisini gösteriyor. Net kâr marjı yaklaşık %4,0’den %4,4’e yükselmiş olsa da bu iyileşmenin sürdürülebilirliği, esas faaliyet kârlılığındaki düşüş nedeniyle sınırlı görünüyor.
Bilanço Sağlığı
Bilanço, dönem sonunda daha küçük bir varlık tabanına ve biraz daha yüksek net borca işaret ediyor. Dönen varlıklar 166,6 milyar TL’den 151,3 milyar TL’ye, duran varlıklar ise 430,3 milyar TL’den 391,6 milyar TL’ye gerilemiş. Böylece toplam varlıklar 597,0 milyar TL’den 542,9 milyar TL’ye düşerek %9,0 azalmış.
Bu düşüş, tek başına nakit yaratımının güçlü olduğu anlamına gelmez. Enflasyon muhasebesi, kur hareketleri, yeniden değerleme ve konsolidasyon etkileri bilanço kalemlerini etkileyebilir. Dolayısıyla varlık azalmasının ne kadarının gerçek nakit çıkışı, ne kadarının muhasebesel veya değerleme kaynaklı olduğunu nakit akış tablosu ve dipnotlar olmadan ayırmak mümkün değil.
Net borç 145,8 milyar TL’den 150,0 milyar TL’ye yükselerek %2,9 arttı. Varlıklar ve özkaynaklar gerilerken borcun yükselmesi, finansal esnekliğin bir miktar zayıfladığını gösteriyor. Özkaynaklar 285,6 milyar TL’den 270,1 milyar TL’ye düştü; gerileme %5,5. Bu görünümde net borcun özkaynaklara oranı yaklaşık %54’ten %56’ya yükseliyor.
Net borcun altı aylık FAVÖK’e oranı mekanik olarak yaklaşık 19 kat seviyesinde. Ancak bu oran yıllıklandırılmamış FAVÖK kullanıldığı için standart borçluluk ölçüsü olarak doğrudan yorumlanmamalı. Altı aylık FAVÖK yıllıklandırılırsa kabaca 9,5 kat civarında bir oran ortaya çıkar; yine de gerçek değerlendirme için son on iki aylık FAVÖK, faiz giderleri ve nakit akışı gerekir. Buna rağmen mesaj açık: FAVÖK düşerken net borcun artması, borçluluk riskinin yakından izlenmesini gerektiriyor.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon 15,3 milyar TL’den 17,0 milyar TL’ye yükselmiş ve artış %10,7 olmuş. Yüksek enflasyon ortamında parasal yükümlülükleri parasal varlıklarından fazla olan şirketler, satın alma gücü kaybı nedeniyle net parasal kazanç yazabilir. Şişecam’ın bu kalemden elde ettiği katkı, net dönem kârının operasyonel kârlılıktaki zayıflığa rağmen korunmasına yardımcı olmuş.
Fakat bu 17,0 milyar TL’lik katkı, şirketin fabrikalarında daha fazla ürün sattığı veya faaliyetlerinden daha yüksek nakit ürettiği anlamına gelmez. Bu, TAS 29 kapsamında enflasyonun parasal kalemler üzerindeki etkisini yansıtan muhasebesel bir sonuçtur. Dolayısıyla yatırımcı, net kârı değerlendirirken FAVÖK ve faaliyetlerden yaratılan nakit akışıyla birlikte bakmalı. Parasal kazanç azalır veya operasyonel marjlar daha fazla baskılanırsa net kâr üzerindeki destek de zayıflayabilir.
Yatırımcı için Ne Anlama Geliyor?
Şişecam’ın 2026 ilk yarı sonuçları, operasyonel açıdan savunulması gereken bir tablo ortaya koyuyor:
- Fırsat: Brüt kâr marjının yaklaşık %26,8 ile korunması, ürün fiyatlama gücünün tamamen kaybolmadığını gösteriyor.
- Risk: FAVÖK’ün %26,4 ve FAVÖK marjının yaklaşık 1,5 puan gerilemesi, maliyet ve faaliyet gideri baskısının arttığına işaret ediyor.
- Risk: Net borcun yükselmesi ve özkaynakların azalması, özellikle faiz ve kur koşulları açısından bilanço hassasiyetini artırıyor.
- Dikkat noktası: Net kâr artışı esas olarak operasyonel büyümeden değil, 17,0 milyar TL’lik net parasal pozisyon katkısından desteklenmiş görünüyor.
- İzlenecek veri: Sonraki raporda çeyreklik satış, FAVÖK, kapasite kullanımı, nakit akışı ve net borç eğilimi birlikte değerlendirilmelidir.
Özetle şirketin bilançosu hâlâ büyük ve çeşitlendirilmiş bir sanayi yapısını yansıtıyor; ancak mevcut dönemde büyüme ve operasyonel kârlılık tarafında belirgin bir ivme kaybı var. Net kârın yatay kalması tek başına yeterli güvence sunmuyor. Kalıcı bir olumlu senaryo için satışların yeniden nominal büyümeye dönmesi, FAVÖK marjının toparlanması ve net borcun kontrol altına alınması gerekiyor. Yatırım tavsiyesi değildir.