
Açılış
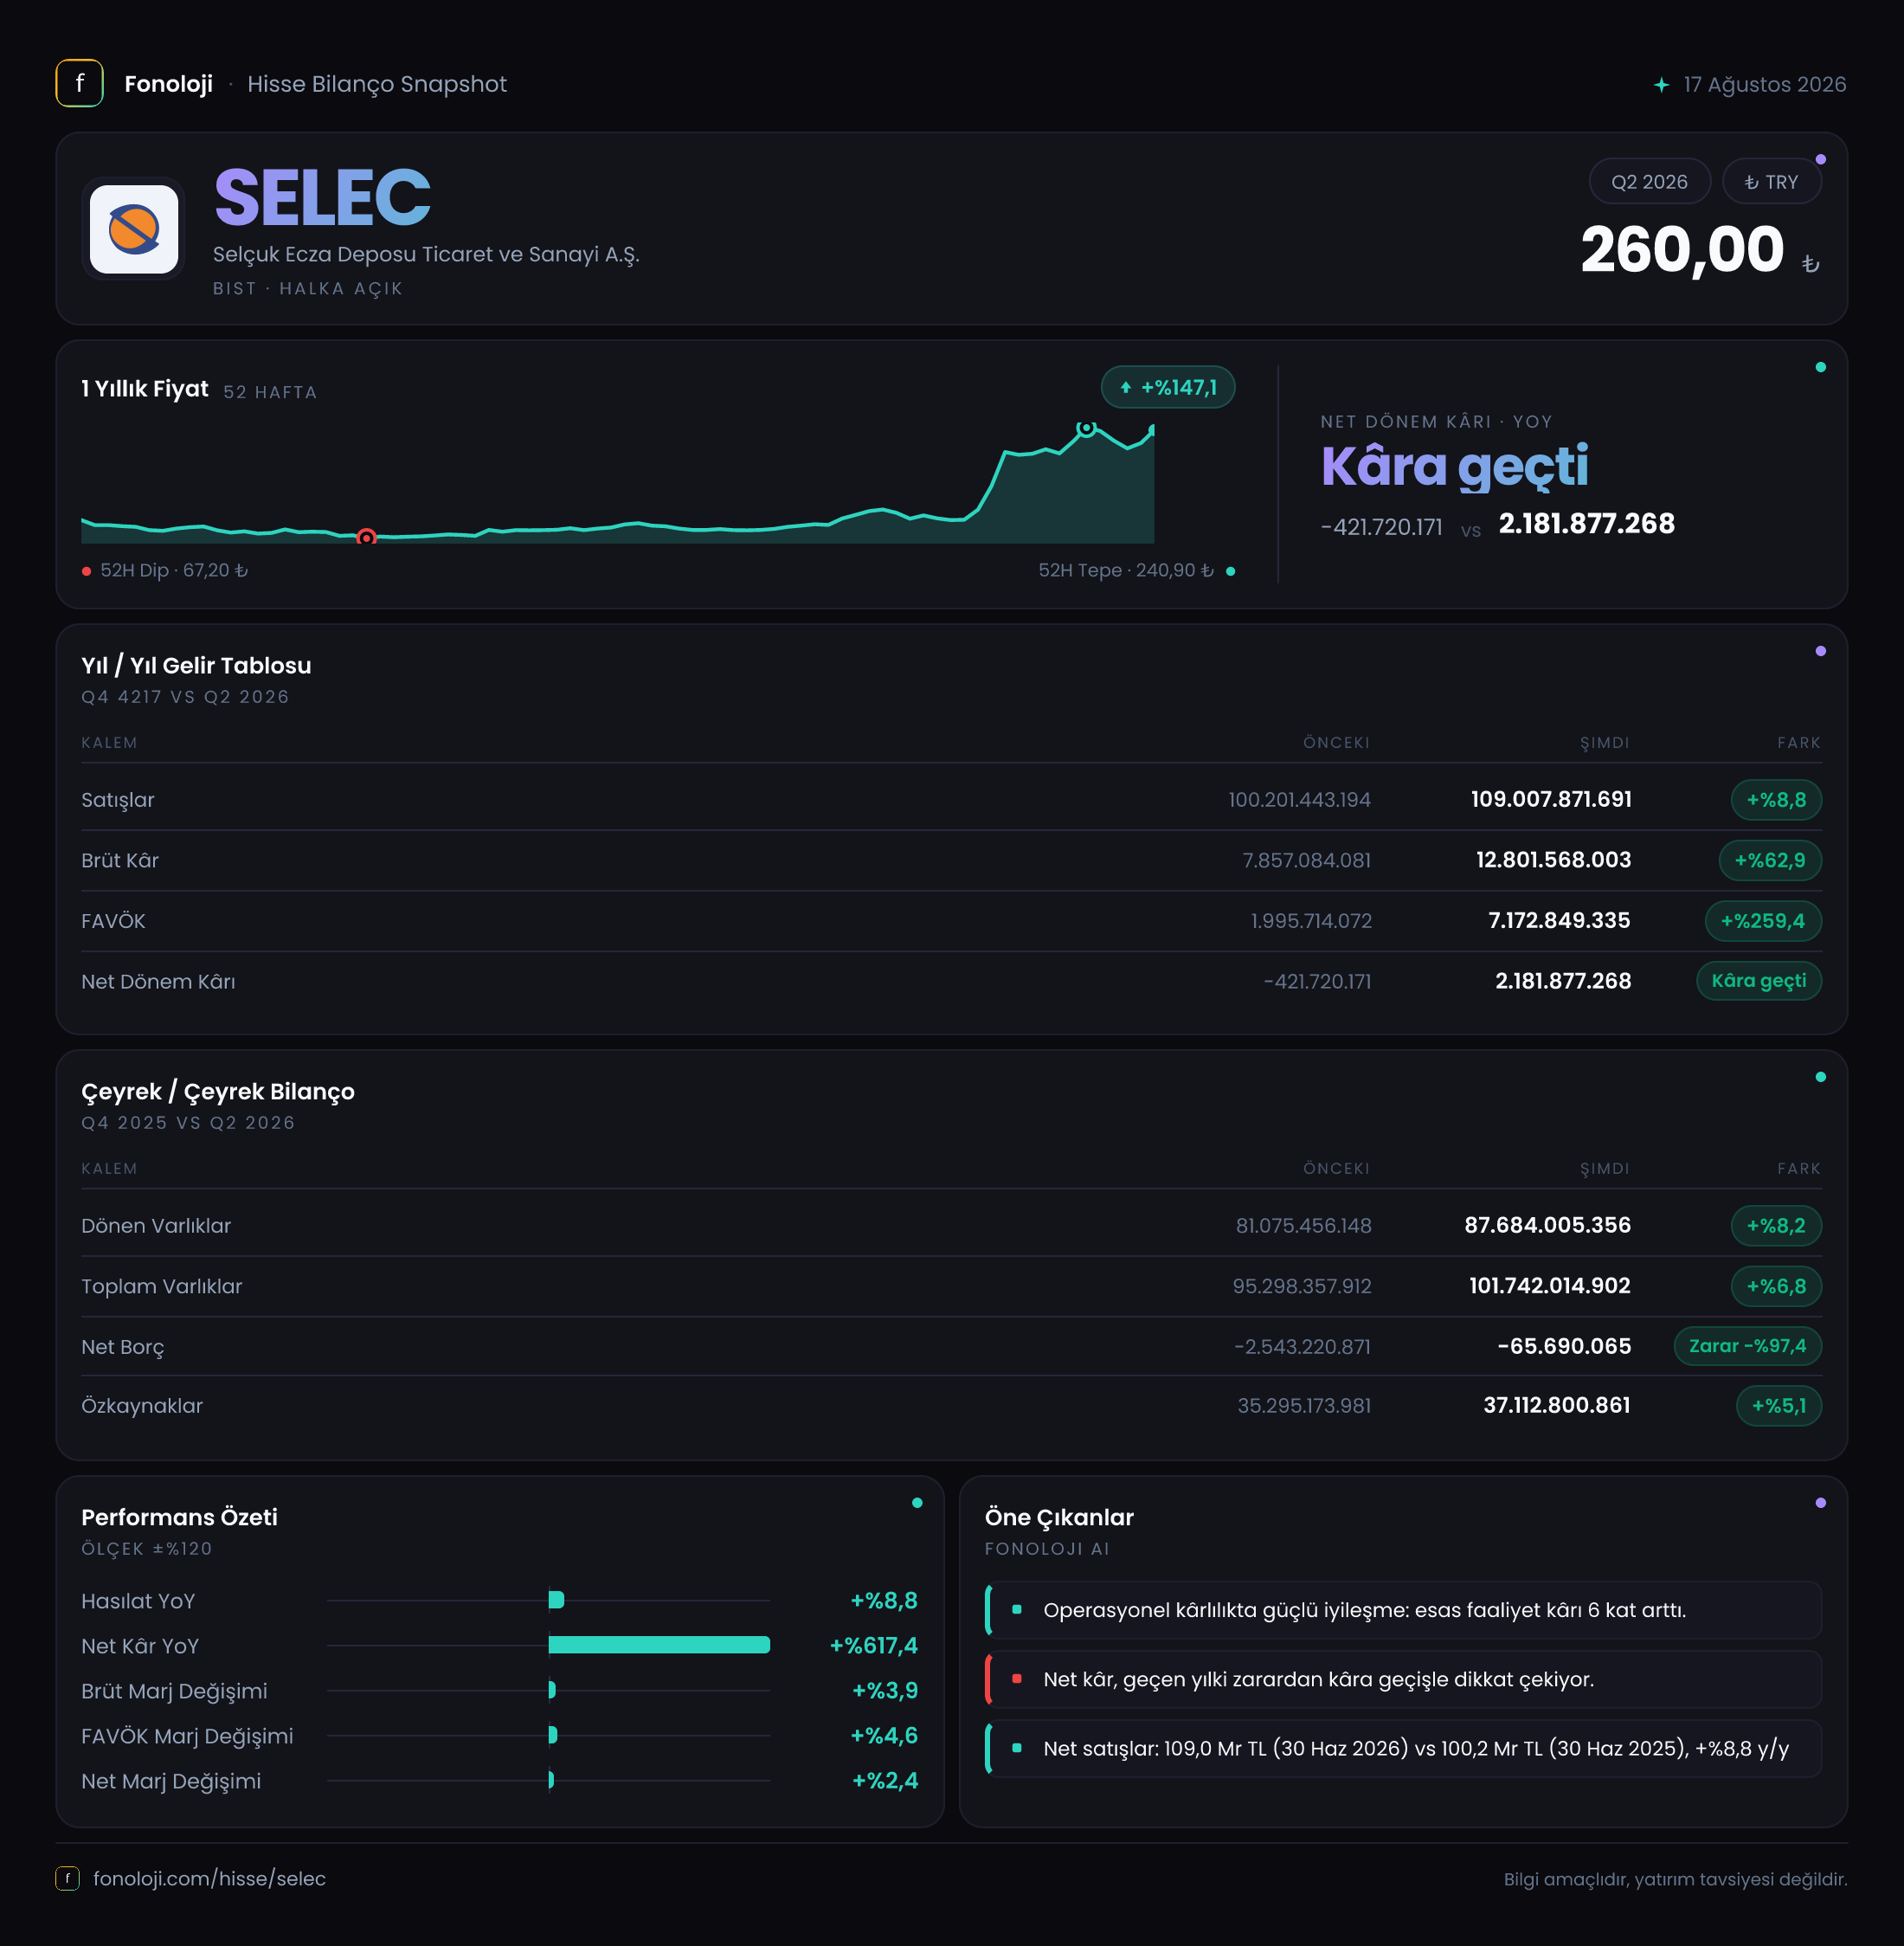
Selçuk Ecza Deposu, ilaç dağıtım zincirinin önemli oyuncularından biri olarak üretici ile eczane arasındaki kritik lojistik halkayı yönetiyor. 2026’nın ilk yarısında şirketin satışları nominal olarak büyürken, asıl dikkat çekici gelişme kârlılıkta yaşandı: brüt kâr %62,9, FAVÖK ise %259,4 arttı. Buna rağmen şirketin net parasal pozisyon zararı 3,2 milyar TL seviyesinde kaldı ve enflasyon muhasebesi net kâr üzerindeki baskısını sürdürdü. Genel resim, operasyonel tarafta belirgin bir toparlanmaya, ancak yüksek enflasyon ortamında bilanço ve nakit yönetiminin hâlâ kritik olduğuna işaret ediyor.
| KPI | 2026/6AB | 2025/6AB | Değişim | |---|---:|---:|---:| | Satışlar | 109,0 milyar TL | 100,2 milyar TL | %8,8 | | Brüt kâr | 12,8 milyar TL | 7,9 milyar TL | %62,9 | | FAVÖK | 7,2 milyar TL | 2,0 milyar TL | %259,4 | | Net dönem kârı | 2,2 milyar TL | -421,7 milyon TL | Pozitife dönüş | | Net parasal pozisyon | -3,2 milyar TL | -2,9 milyar TL | Zarar %9,2 arttı |
Satış Hikayesi
Selçuk Ecza’nın satışları yılın ilk yarısında 109,0 milyar TL’ye ulaştı. Geçen yılın aynı dönemindeki 100,2 milyar TL’ye kıyasla artış %8,8 oldu. İlk bakışta büyüme olumlu görünse de Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, bu artış şirketin reel anlamda aynı ölçekte büyümediğini gösteriyor. Başka bir ifadeyle satışlar nominal olarak yükselirken, enflasyondan arındırıldığında dağıtılan ilaç hacmi veya şirketin gerçek satın alma gücü açısından daha sınırlı bir tablo ortaya çıkıyor.
Burada kritik ayrım, satış büyümesinin zayıf olmasına rağmen kârlılığın çok daha hızlı artması. Bu durum, fiyatlama, ürün karması, ticari koşullar veya maliyet yönetimi tarafında şirket lehine bir değişim yaşandığını düşündürüyor; ancak paylaşılan veriler bu iyileşmenin hangi kalemden kaynaklandığını ayrıştırmıyor. Dolayısıyla satış tarafında ana mesaj “yüksek büyüme” değil, sınırlı nominal büyümeye rağmen marjların belirgin şekilde toparlanması.
Çeyreklik karşılaştırma için mevcut veri setinde yalnızca 2025/6AB değeri bulunduğundan, 2026’nın ilk çeyreği ile ikinci çeyreği arasındaki ivmeyi değerlendirmek mümkün değil. İlaç dağıtımında dönemsel fiyat ayarlamaları ve stok hareketleri önemli olabildiği için, ikinci çeyrek performansını daha sağlıklı okumak adına gelecek ara dönem raporlarında çeyreklik satış ve marj trendini izlemek gerekecek.
Kârlılık
Kârlılık tablosu, şirketin finansallarındaki en güçlü bölümü oluşturuyor. Brüt kâr 7,9 milyar TL’den 12,8 milyar TL’ye yükselirken artış %62,9 seviyesinde gerçekleşti. Bu artış satış büyümesinin yaklaşık yedi katı. Brüt kâr marjı da geçen yılın aynı dönemindeki yaklaşık %7,9’dan %11,7’ye çıktı. Yaklaşık 3,8 puanlık bu genişleme, şirketin satış başına elde ettiği ilk kârın belirgin biçimde güçlendiğini gösteriyor.
FAVÖK daha da çarpıcı bir tablo sunuyor. FAVÖK 2,0 milyar TL’den 7,2 milyar TL’ye yükseldi ve FAVÖK marjı yaklaşık %2,0’dan %6,6’ya çıktı. Yani şirket, her 100 TL’lik satıştan geçen yıl yaklaşık 2 TL operasyonel nakit kâra yakın bir sonuç üretirken, bu dönemde yaklaşık 6,6 TL seviyesine ulaşmış görünüyor. FAVÖK’ün satışlardan çok daha hızlı büyümesi, faaliyet giderlerinin satışlara oranında iyileşme veya operasyonel kaldıraç etkisi olduğunu gösteriyor.
Net kâr ise geçen yılki 421,7 milyon TL zarardan, bu yıl 2,2 milyar TL kâra döndü. Bu, yalnızca zarar kapanması değil, operasyonel kârlılıkta ciddi bir iyileşme anlamına geliyor. Bununla birlikte FAVÖK ile net kâr arasındaki farkın önemli olduğu unutulmamalı. 7,2 milyar TL’lik FAVÖK’e karşılık net kârın 2,2 milyar TL seviyesinde kalmasında net parasal pozisyon zararı, finansman kalemleri, amortisman ve vergiler etkili olabilir. Bu kalemlerin ayrıntısı paylaşılmadığı için net kâr artışının ne kadarının sürdürülebilir operasyonel iyileşme, ne kadarının diğer gelir-gider kalemlerinden kaynaklandığı sonraki raporlarda takip edilmeli.
Bilanço Sağlığı
Şirketin toplam varlıkları yıl sonuna göre %6,8 artarak 101,7 milyar TL’ye çıktı. Bu büyümenin ana kaynağı dönen varlıklar oldu; dönen varlıklar 81,1 milyar TL’den 87,7 milyar TL’ye yükseldi. Toplam varlıkların yaklaşık %86’sının dönen varlıklardan oluşması, Selçuk Ecza’nın stoklar, ticari alacaklar ve işletme sermayesi döngüsüne yüksek ölçüde bağlı bir dağıtım şirketi olduğunu gösteriyor.
Duran varlıklar ise 14,2 milyar TL’den 14,1 milyar TL’ye hafifçe geriledi. Bu da büyümenin yeni kapasite yatırımlarından ziyade işletme sermayesi tarafında gerçekleştiğini düşündürüyor. Ancak dönen varlıkların kalitesi burada belirleyici: stokların ve ticari alacakların satışlardan daha hızlı büyüyüp büyümediği, nakit dönüşüm süresi ve tahsilat kalitesi yatırımcı açısından izlenmesi gereken başlıklar.
Özkaynaklar 35,3 milyar TL’den 37,1 milyar TL’ye yükseldi ve artış %5,1 oldu. Net kârın etkisiyle özkaynaklar güçlenmiş olsa da toplam varlıklardaki %6,8’lik artışın gerisinde kaldı. Bu nedenle özkaynakların toplam varlıklara oranı yaklaşık %37’den %36,5’e hafifçe geriledi. Bu düşüş tek başına alarm verici değil; fakat varlık büyümesinin özkaynak büyümesinden daha hızlı ilerlediğini gösteriyor.
Net borç tarafında şirketin görünümü hâlâ oldukça sağlam. Net borç -65,7 milyon TL seviyesinde; yani teknik olarak yaklaşık 65,7 milyon TL net nakit pozisyonu var. Ancak önceki yıl sonundaki -2,5 milyar TL seviyesine göre net nakit önemli ölçüde azalmış durumda. Bu nedenle şirket borçlu değil, fakat önceki döneme kıyasla likidite tamponu daralmış. Mevcut net borç/FAVÖK oranı yaklaşık -0,01x ile neredeyse sıfır seviyesinde; bu da finansal kaldıraç riskinin düşük olduğunu gösteriyor.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi şirketin net kârını aşağı çeken temel unsurlardan biri olmaya devam ediyor. Net parasal pozisyon zararı 2,9 milyar TL’den 3,2 milyar TL’ye yükseldi; zarar %9,2 arttı. Bu kalem, şirketin parasal varlık ve yükümlülük yapısının yüksek enflasyon ortamında aleyhine çalıştığını gösteriyor.
İlaç dağıtım şirketlerinde yüksek dönen varlık ve işletme sermayesi ihtiyacı önemli olduğu için, parasal pozisyonun etkisi özellikle izlenmeli. Şirketin stok ve alacakları güçlü görünse bile nakit ve benzeri parasal varlıkların enflasyon karşısında değer kaybetmesi, muhasebe açısından zarar yaratabiliyor. Bu zarar doğrudan faaliyet performansındaki bozulma anlamına gelmiyor; ancak net kârın operasyonel kâra göre neden daha düşük kaldığını açıklıyor.
Yatırımcı için Ne Anlama Geliyor?
Selçuk Ecza’nın 2026/6AB sonuçlarında yatırımcı açısından en olumlu mesaj, düşük satış büyümesine karşın brüt kâr ve FAVÖK marjlarının belirgin biçimde iyileşmesi. Şirketin operasyonel verimliliği geçen yıla göre güçlenmiş ve net kâr yeniden pozitife dönmüş durumda. Borçluluk seviyesinin yok denecek kadar düşük olması da faiz ve refinansman riskini sınırlıyor.
Buna karşılık üç noktaya dikkat edilmeli:
- %8,8’lik satış büyümesi, yüksek enflasyon ortamında reel olarak güçlü bir büyümeye işaret etmiyor.
- Net nakit pozisyonu önceki yıl sonuna göre daralmış; işletme sermayesi kullanımı yakından takip edilmeli.
- FAVÖK marjındaki sıçramanın kalıcı olup olmadığı, gelecek çeyreklerde marjların %6,6 civarında korunup korunamayacağıyla test edilecek.
Sonuç olarak veri, Selçuk Ecza’da operasyonel toparlanmanın finansal tablolara güçlü biçimde yansıdığını gösteriyor. Ancak yatırım tezinin sürdürülebilir olması için yalnızca net kâra değil, reel satış büyümesine, nakit dönüşümüne ve TAS 29 kaynaklı parasal zararların seyrine birlikte bakmak gerekiyor. Yatırım tavsiyesi değildir.