
Açılış
Sarkuysan, bakır ve bakır alaşımları üreten; satışları büyük ölçüde emtia fiyatları, döviz hareketleri ve sanayi talebiyle şekillenen bir şirket. 2026/6AB sonuçlarının ana mesajı, satış büyümesinden çok marjlardaki belirgin toparlanma ve borçlulukta gerileme. Şirketin satışları nominal olarak artarken net dönem kârı düşmüş; yani operasyonel performans ile finansal tablonun son satırı aynı yönde ilerlememiş. Bu ayrışmanın merkezinde ise negatif net parasal pozisyonun yarattığı baskı bulunuyor.
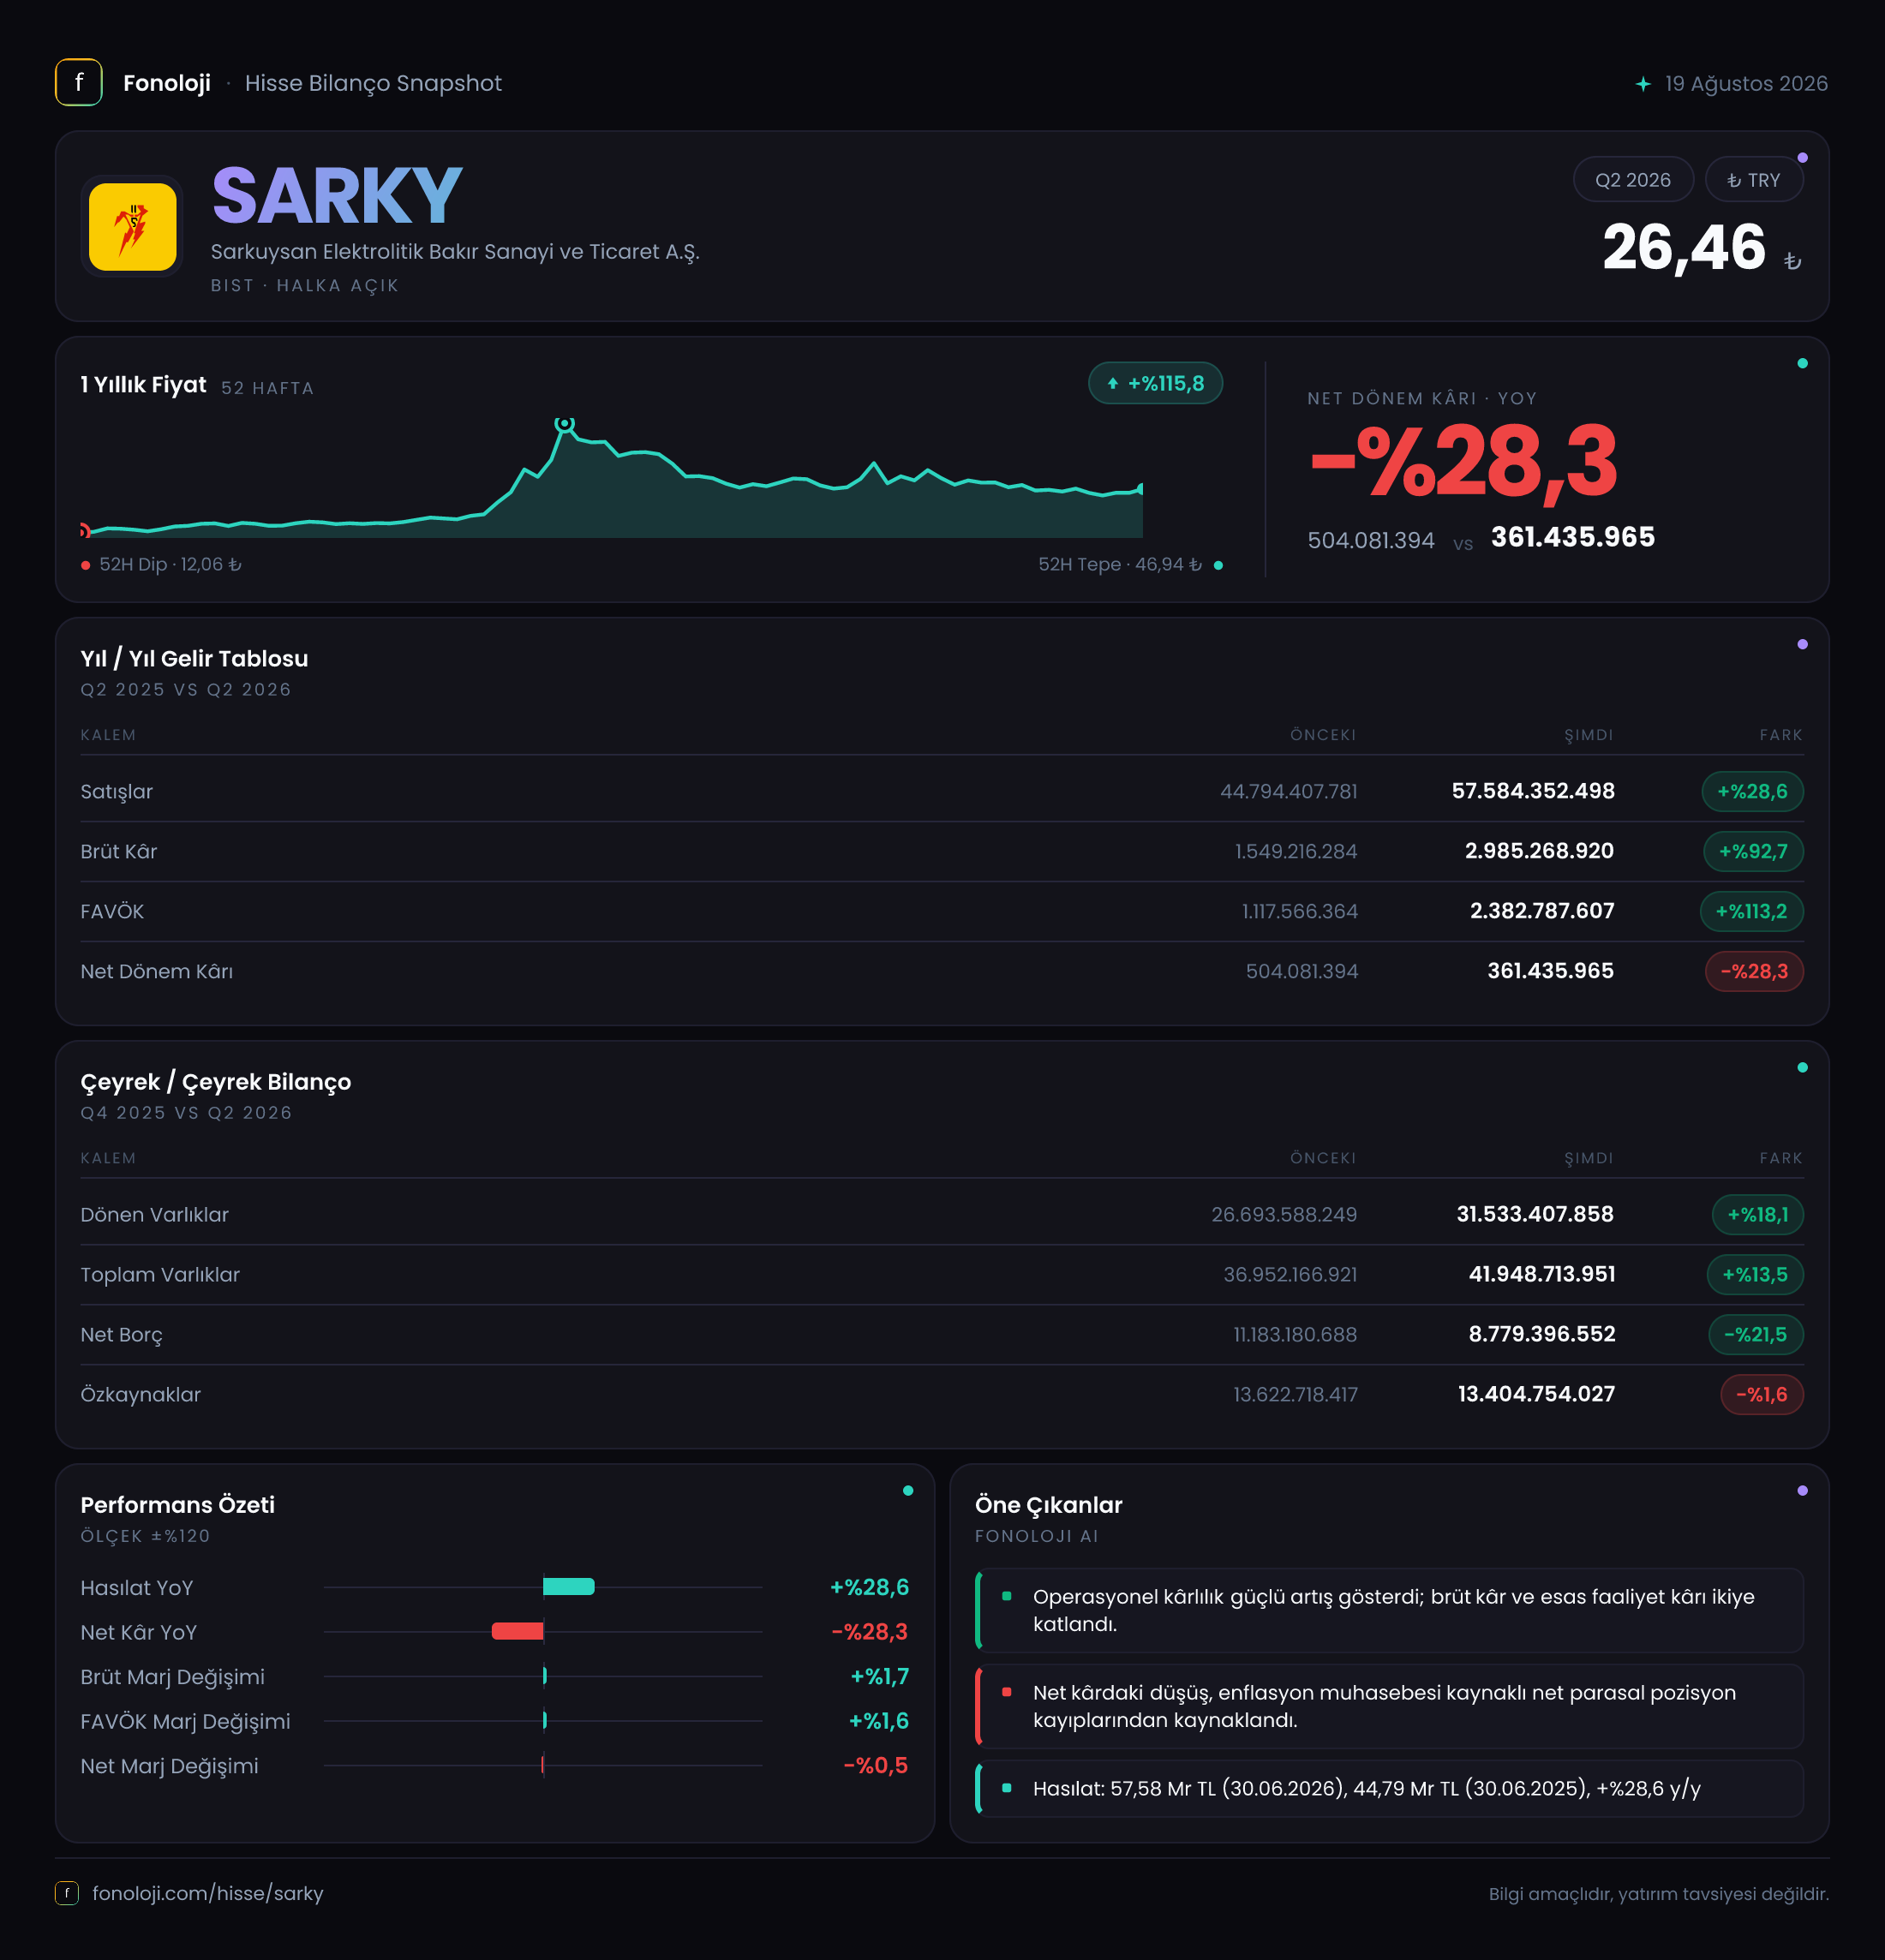
| Gösterge | 2026/6AB | Geçen yıl aynı dönem | Değişim | |---|---:|---:|---:| | Satışlar | 57,6 milyar TL | 44,8 milyar TL | %28,6 | | Brüt kâr | 3,0 milyar TL | 1,5 milyar TL | %92,7 | | FAVÖK | 2,4 milyar TL | 1,1 milyar TL | %113,2 | | Net dönem kârı | 361,4 milyon TL | 504,1 milyon TL | -%28,3 | | Net borç | 8,8 milyar TL | 11,2 milyar TL | -%21,5 |
Satış Hikayesi
Sarkuysan’ın ilk altı aylık satışları, geçen yılın aynı dönemindeki 44,8 milyar TL’den 57,6 milyar TL’ye yükseldi. %28,6’lık bu artış ilk bakışta güçlü görünse de Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında satış büyümesinin reel olarak ne ölçüde hacim artışından kaynaklandığı net değil. Bakır gibi emtia fiyatlarının satışları nominal olarak yukarı taşıdığı bir iş modelinde, ciro büyümesini yalnızca talep gücü olarak okumak doğru olmaz.
Buradaki olumlu nokta, kârlılık göstergelerinin satışlardan daha hızlı büyümesi. Satışlar %28,6 artarken brüt kâr %92,7, FAVÖK ise %113,2 yükselmiş. Bu tablo, şirketin yalnızca daha yüksek fiyatlarla satış yapmadığını; satışların kâra dönüşümünde de iyileşme sağladığını gösteriyor. Bununla birlikte, çeyrek bazında 2025/6 dışındaki dönemlere ait veri bulunmadığı için bu toparlanmanın 2026’nın ilk çeyreğinden ikinci çeyreğine hızlanıp hızlanmadığını söylemek mümkün değil. Daha sağlıklı bir trend analizi için sonraki ara dönem raporunu beklemek gerekecek.
Bakır fiyatlarındaki değişim, ürün karması ve stok maliyetlerinin satış ile brüt kâr arasındaki ilişkiyi etkileyebileceği unutulmamalı. Bu nedenle yatırımcı açısından takip edilmesi gereken konu, satış büyümesinin önümüzdeki dönemlerde de marj artışıyla desteklenip desteklenmeyeceği.
Kârlılık
Sarkuysan’ın brüt kâr marjı, geçen yılın aynı dönemindeki yaklaşık %3,4 seviyesinden 2026/6AB’de yaklaşık %5,2’ye çıktı. Yaklaşık 1,9 puanlık bu genişleme, satışların maliyetlere kıyasla daha verimli yönetildiğini gösteriyor. Brüt kârın 1,5 milyar TL’den 3,0 milyar TL’ye yükselmesi, cirodaki artışın ötesinde bir operasyonel iyileşmeye işaret ediyor.
FAVÖK marjı da aynı yönde hareket etti. Geçen yıl 1,1 milyar TL olan FAVÖK’ün bu dönemde 2,4 milyar TL’ye çıkmasıyla marj yaklaşık %2,5’ten %4,2’ye yükseldi. Brüt marj ile FAVÖK marjının birlikte artması, faaliyet giderlerinin satışlara oranla daha kontrollü kaldığını veya faaliyet ölçeğinin şirket lehine çalıştığını gösteriyor. Ancak gider kalemlerinin ayrıntısı paylaşılmadığı için bu iyileşmenin hangi kalemlerden kaynaklandığını kesin olarak ayırmak mümkün değil.
Net kâr tarafında ise farklı bir hikâye var. Net dönem kârı 504,1 milyon TL’den 361,4 milyon TL’ye gerileyerek %28,3 düştü. Net kâr marjı da yaklaşık %1,1’den %0,6’ya indi. Başka bir ifadeyle şirket, faaliyet düzeyinde daha yüksek kâr üretmesine rağmen bu kazanımı net kâra aynı ölçüde taşıyamadı. Bu noktada 759,4 milyon TL’lik negatif net parasal pozisyon kritik bir baskı unsuru olarak öne çıkıyor.
Bilanço Sağlığı
Bilanço tarafında en olumlu gelişme net borçta görüldü. Net borç, önceki yıl sonundaki 11,2 milyar TL’den 8,8 milyar TL’ye geriledi. 2,4 milyar TL’lik veya %21,5’lik düşüş, şirketin borç yükünü azaltabildiğini ve nakit yaratımının finansal risk açısından destekleyici olduğunu gösteriyor.
2026/6AB FAVÖK’ü üzerinden basit bir karşılaştırma yapıldığında net borç/FAVÖK oranı yaklaşık 3,7 seviyesinde. Geçen yılın aynı dönemindeki FAVÖK baz alınırsa bu oran yaklaşık 10,2 olurdu. Bu karşılaştırma, borçluluk profilindeki iyileşmenin önemini gösteriyor; ancak FAVÖK verisi altı aylık olduğu için oran yıllıklandırılmış bir kaldıraç ölçüsü değil. Yılın ikinci yarısındaki faaliyet performansı ve net borç hareketi görülmeden kalıcı risk seviyesine ilişkin kesin hüküm verilmemeli.
Toplam varlıklar önceki yıl sonuna göre 37,0 milyar TL’den 41,9 milyar TL’ye yükseldi; artış %13,5 oldu. Bu büyüme esas olarak dönen varlıklardan geldi. Dönen varlıklar 26,7 milyar TL’den 31,5 milyar TL’ye çıkarak %18,1 arttı; duran varlıklardaki artış ise yalnızca %1,5 ile sınırlı kaldı. Bu yapı, bilançonun daha fazla işletme sermayesine bağlandığını düşündürüyor. Stoklar ve ticari alacakların detayları olmadan bu artışın likiditeye mi, yoksa sermaye ihtiyacına mı dönüştüğünü ayrıca izlemek gerekir.
Özkaynaklar 13,6 milyar TL’den 13,4 milyar TL’ye gerileyerek %1,6 azaldı. Toplam varlıklar büyürken özkaynakların küçülmesi, özkaynakların varlıklar içindeki payını yaklaşık %36,8’den %32,0’ye indirdi. Bu, net borçtaki düşüşe rağmen sermaye tamponunun güçlenmediğini gösteren bir uyarı noktasıdır.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi açısından en önemli değişim, net parasal pozisyonun 376,8 milyon TL pozitiften 759,4 milyon TL negatife dönmesi. Bu, yaklaşık 1,14 milyar TL’lik olumsuz yönlü bir değişime işaret ediyor. Verideki negatif net parasal pozisyon, şirketin enflasyon muhasebesi altında net parasal kayıp etkisiyle karşılaştığını gösteriyor.
Bu etkinin temel anlamı, bilançodaki parasal varlık ve yükümlülüklerin enflasyon karşısındaki pozisyonunun şirket aleyhine çalışmasıdır. Operasyonel kârlılık artarken net kârın düşmesi de bu mekanizmanın şirket sonuçları üzerindeki ağırlığını ortaya koyuyor. Dolayısıyla yalnızca FAVÖK’e bakarak “kâr güçlü” demek eksik kalır; TAS 29 sonrası net kâr, parasal pozisyon ve finansman yapısıyla birlikte değerlendirilmelidir.
Önümüzdeki dönemlerde net parasal pozisyonun yeniden pozitife dönmesi halinde faaliyet kârındaki iyileşme net kâra daha güçlü yansıyabilir. Tersi durumda, yüksek FAVÖK artışına rağmen net kâr üzerindeki baskı sürebilir.
Yatırımcı için Ne Anlama Geliyor?
Sarkuysan’ın bu dönemki tablosu, operasyonel toparlanma ile net kâr baskısının aynı anda yaşandığı bir görünüm sunuyor. Fırsat tarafında üç başlık öne çıkıyor:
- Brüt kâr ve FAVÖK’ün satışlardan çok daha hızlı büyümesi, marj kalitesinin iyileştiğini gösteriyor.
- Net borcun 8,8 milyar TL’ye gerilemesi, finansal riskin geçen yıla göre azalmasına katkı sağlıyor.
- Operasyonel kârlılığın güçlenmesi, parasal pozisyon normalleştiğinde net kârın toparlanması için zemin oluşturuyor.
Risk tarafında ise satış büyümesinin enflasyonun çok üzerinde olmaması, özkaynakların gerilemesi ve negatif net parasal pozisyon öne çıkıyor. Ayrıca bakır fiyatları, stok değerlemeleri, işletme sermayesi ihtiyacı ve döviz hareketleri şirket sonuçlarında önemli dalgalanma yaratabilir. Yatırımcıların özellikle gelecek dönemde FAVÖK marjının korunup korunmadığını, net borcun düşmeye devam edip etmediğini ve net parasal pozisyonun yeniden pozitife dönüp dönmediğini izlemesi gerekiyor.
Yatırım tavsiyesi değildir.