
Açılış
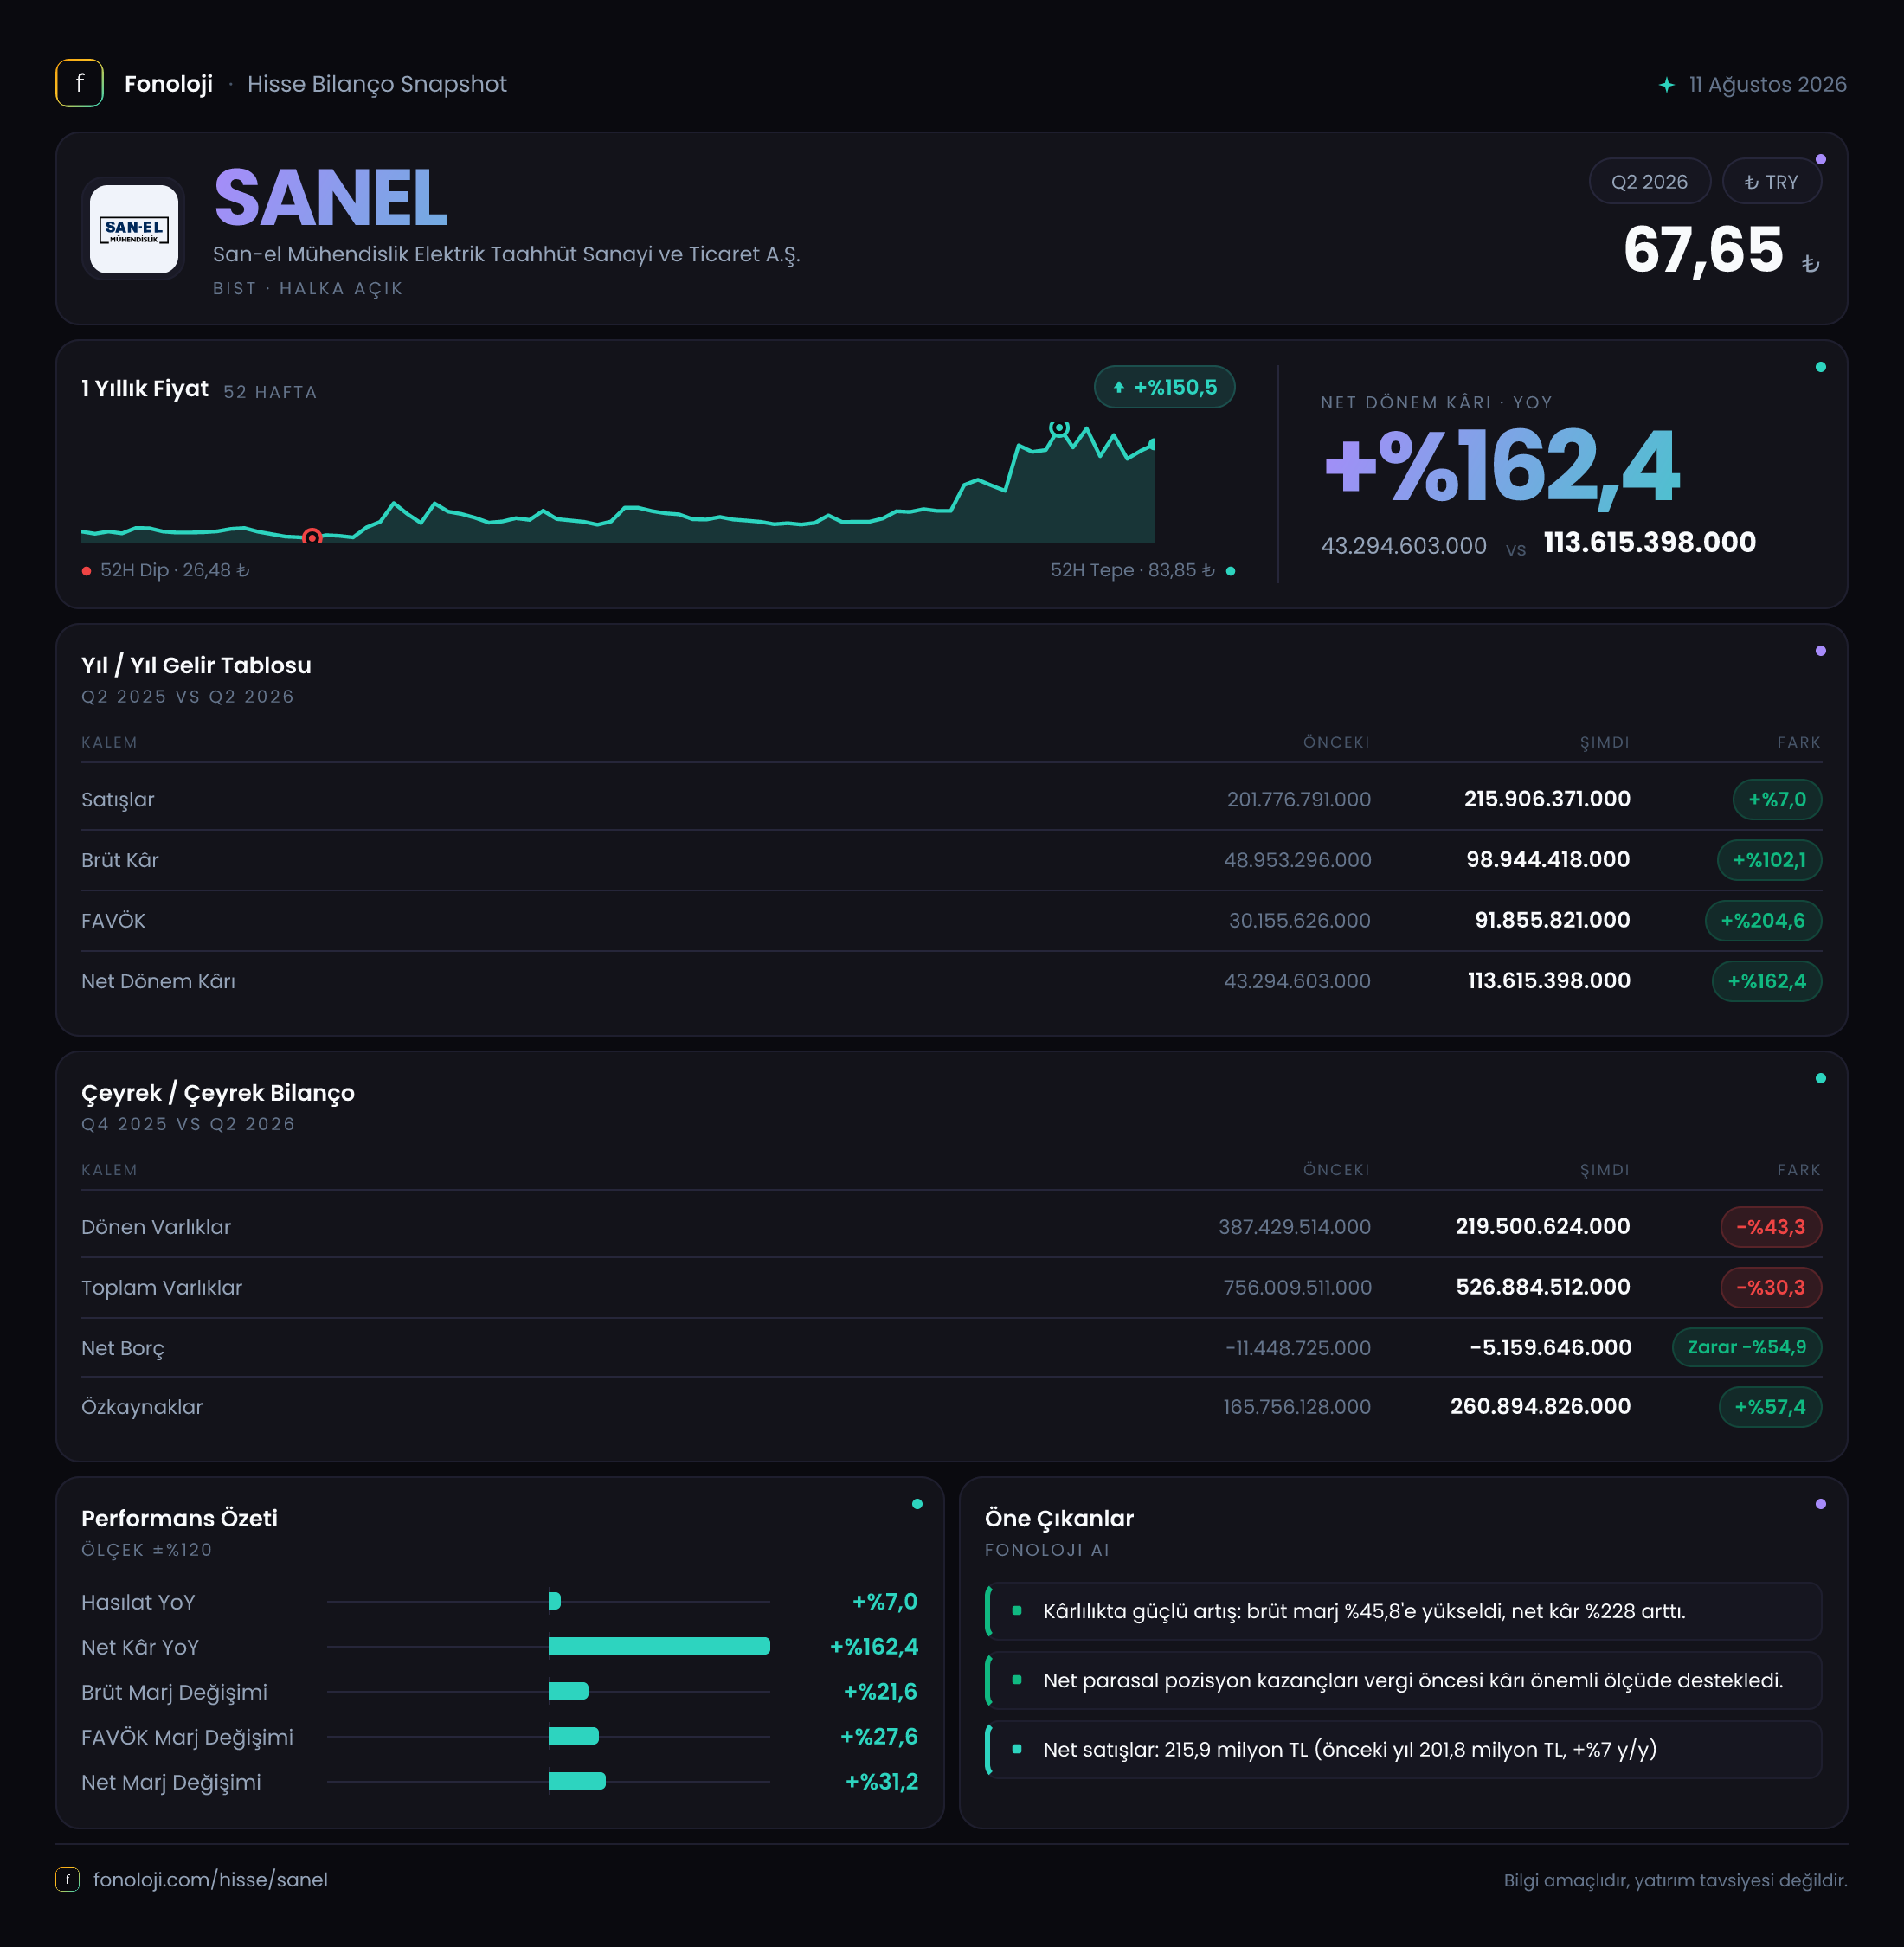
SAN-EL Mühendislik, elektrik taahhüt ve mühendislik faaliyetleriyle proje bazlı gelir üreten bir şirket görünümünde. 2026/6AB döneminin ana mesajı, satışlardaki sınırlı büyümeye rağmen operasyonel kârlılığın belirgin biçimde güçlenmesi. Satışlar yalnızca %7,0 artarak 215,9 milyon TL’ye çıkarken, brüt kâr %102,1, FAVÖK ise %204,6 yükselmiş. Net kârın 113,6 milyon TL’ye ulaşmasında operasyonel iyileşmenin yanı sıra 106,3 milyon TL’lik net parasal pozisyon kazancı da kritik rol oynuyor.
Bu nedenle sonuçları değerlendirirken iki ayrı hikâyeyi birlikte okumak gerekiyor: Birincisi, şirketin satış hacmi ve fiyatlama gücü açısından henüz güçlü bir büyüme sergilememesi; ikincisi ise mevcut satışların çok daha yüksek marjlarla kâra dönüşmesi. Ancak net kârın önemli bölümünün enflasyon muhasebesi kaynaklı olması, kâr kalitesinin ayrıca incelenmesini gerektiriyor.
Satış Hikayesi
Şirketin satışları geçen yılın aynı dönemindeki 201,8 milyon TL’den 215,9 milyon TL’ye yükselerek %7,0 arttı. Nominal artış ilk bakışta olumlu görünse de Türkiye’de %30’un üzerinde seyreden enflasyon ortamında bu büyüme, reel olarak satışlarda daralmaya işaret ediyor. Başka bir ifadeyle SAN-EL, fiyatlarını ve sözleşme bedellerini enflasyon kadar artırabilmiş ya da iş hacmini enflasyonun üzerinde büyütebilmiş görünmüyor.
Bu nokta özellikle elektrik taahhüt şirketleri açısından önemli. Proje bazlı işlerde satış büyümesi yalnızca yeni iş kazanımına değil, devam eden projelerin ilerleme oranına, hakedişlere ve maliyetlerin sözleşmelere ne ölçüde yansıtılabildiğine bağlı. Satışların sınırlı artmasına karşılık brüt kârın iki katından fazla yükselmesi, mevcut işlerin daha yüksek kârlı olabileceğini veya düşük marjlı işlerin portföyden çıkmış olabileceğini düşündürüyor. Ancak eldeki veriler yeni sipariş, backlog, proje kırılımı ya da iş hacmi sunmadığı için bu iyileşmenin kalıcı olup olmadığını kesinleştirmek mümkün değil.
Çeyreklik trend açısından da veri seti sınırlı. Elimizde 2025/6AB ile 2026/6AB karşılaştırması bulunuyor; ayrı bir 2026/3 dönemi verilmediği için satışların yılın ilk çeyreğinden ikinci çeyreğe nasıl ilerlediğini henüz göremiyoruz. Bu nedenle marj artışının dönemsel mi yoksa sürdürülebilir mi olduğunu anlamak için sonraki ara dönem sonuçlarını beklemek gerekecek.
| KPI | 2026/6AB | 2025/6AB | Değişim | |---|---:|---:|---:| | Satışlar | 215,9 mn TL | 201,8 mn TL | %7,0 | | Brüt kâr | 98,9 mn TL | 49,0 mn TL | %102,1 | | FAVÖK | 91,9 mn TL | 30,2 mn TL | %204,6 | | Net kâr | 113,6 mn TL | 43,3 mn TL | %162,4 |
Kârlılık
SAN-EL’in bu dönemdeki en güçlü tarafı marj performansı. Brüt kâr marjı, geçen yılki yaklaşık %24,3 seviyesinden %45,8’e yükselmiş. Yani şirket, satışlardan geriye kalan brüt kârı yaklaşık 21,5 puan artırmış. Satışların reel olarak daraldığı bir ortamda bu ölçekte marj artışı, maliyet kontrolü ve proje karmasının şirket lehine değiştiğini gösteriyor.
FAVÖK marjındaki gelişim daha da çarpıcı. FAVÖK, 30,2 milyon TL’den 91,9 milyon TL’ye çıkarak %204,6 artmış; FAVÖK marjı da yaklaşık %15,0’tan %42,6’ya yükselmiş. Bu, her 100 TL’lik satışın geçen yıl yaklaşık 15 TL’sini operasyonel kâra dönüştüren şirketin bu dönemde yaklaşık 43 TL seviyesine ulaşması anlamına geliyor. Brüt kâr ile FAVÖK arasındaki farkın sınırlı kalması, faaliyet giderlerinin satışlara oranla düşük seyrettiğini gösteriyor.
Bununla birlikte bu marj seviyeleri, elektrik taahhüt sektöründeki proje bazlı yapının etkisiyle dönemsel olarak yüksek veya düşük gerçekleşebilir. Tek bir ara dönem verisi üzerinden kalıcı kârlılık varsayımı yapmak riskli. Özellikle yüksek marjlı bir projenin tamamlanması veya maliyetlerin ilerleyen dönemlerde finansallara yansıması, gelecek dönem FAVÖK’ünü değiştirebilir.
Net kâr 43,3 milyon TL’den 113,6 milyon TL’ye yükselerek %162,4 arttı. Net kâr marjı da yaklaşık %21,5’ten %52,6’ya çıktı. Bu oran son derece güçlü olsa da net kâr, FAVÖK’ün üzerinde bulunuyor. Aradaki farkın temel nedeni 106,3 milyon TL’lik net parasal pozisyon kazancı. Dolayısıyla net kâr artışını yalnızca operasyonel faaliyetlerin sonucu olarak okumamak gerekiyor.
Bilanço Sağlığı
Bilanço tarafında ilk dikkat çeken unsur, toplam varlıkların önceki yıl sonundaki 756,0 milyon TL’den 526,9 milyon TL’ye gerilemesi. Bu %30,3’lük düşüş, dönen varlıklardaki %43,3 ve duran varlıklardaki %16,6 azalmadan kaynaklanıyor. Dönen varlıkların 387,4 milyon TL’den 219,5 milyon TL’ye inmesi; ticari alacaklar, stoklar veya nakit gibi kalemlerde önemli bir azalma yaşanmış olabileceğini düşündürüyor, ancak alt kırılım verilmediği için kaynağı kesin olarak belirlenemiyor.
Özkaynaklar ise 165,8 milyon TL’den 260,9 milyon TL’ye çıkarak %57,4 arttı. Bu gelişme, yüksek dönem kârının bilançoya güçlü biçimde yansıdığını gösteriyor. Toplam varlıklar azalırken özkaynakların artması, bilanço kaldıraç seviyesinin gerilediğine işaret ediyor. Verilen rakamlardan türetilen toplam yükümlülükler yaklaşık 590,2 milyon TL’den 266,0 milyon TL’ye düşmüş durumda. Yine de borçların vadesi, ticari borçlar ve diğer yükümlülüklerin dağılımı bilinmediğinden likidite kalitesi konusunda temkinli olmak gerekir.
Şirketin net borcu negatif; yani borçtan daha fazla nakit ve nakit benzeri varlık taşıyor. Net borç, önceki yıl sonundaki -11,4 milyon TL’den -5,2 milyon TL’ye gelmiş. Bu hâlâ net nakit pozisyonuna işaret etse de nakit tamponu daralmış. Net borç/FAVÖK oranı yaklaşık -0,06x seviyesinde; geçen yıl bu oran yaklaşık -0,38x idi. Dolayısıyla finansal kaldıraç düşük, fakat net nakit avantajı önceki döneme göre zayıflamış.
Net Parasal Pozisyon (TAS 29)
TMS/TAS 29 kapsamında enflasyon muhasebesi, parasal varlık ve yükümlülüklerin enflasyon karşısındaki etkisini gelir tablosuna taşıyor. SAN-EL’de net parasal pozisyon kalemi, geçen yılki 42,9 milyon TL’den 106,3 milyon TL’ye yükselmiş. Bu %148,0’lik artış, şirketin enflasyon muhasebesinden bu dönemde çok daha yüksek katkı aldığını gösteriyor.
106,3 milyon TL’lik net parasal pozisyon kazancı, 113,6 milyon TL’lik net kârın yaklaşık %94’üne denk geliyor. Bu oran, dönem kârının büyük ölçüde operasyon dışı ve muhasebesel enflasyon etkisiyle desteklendiğini ortaya koyuyor. FAVÖK’ün 91,9 milyon TL olması operasyonel yapının güçlü olduğunu gösterse de net kârın tamamını gelecekte tekrarlanacak bir performans olarak değerlendirmek doğru olmaz.
Bu nedenle yatırımcı açısından izlenmesi gereken temel gösterge, TAS 29 etkisi dışındaki operasyonel kârlılığın korunup korunamayacağı. Net parasal pozisyon kazancı enflasyon, parasal varlık-yükümlülük dengesi ve bilanço yapısına bağlı olarak dönemden döneme değişebilir.
Yatırımcı için Ne Anlama Geliyor?
SAN-EL’in 2026/6AB sonuçları, düşük satış büyümesine rağmen çok güçlü bir marj ve kâr artışı sunuyor. Öne çıkan fırsatlar şunlar:
- FAVÖK marjının yaklaşık %15,0’tan %42,6’ya yükselmesi, proje kârlılığı ve maliyet kontrolünde ciddi iyileşmeye işaret ediyor.
- Özkaynakların %57,4 artması, şirketin bilanço dayanıklılığını güçlendiriyor.
- Net borcun negatif olması, finansman giderleri ve borç çevirme riski açısından avantaj sağlıyor.
Buna karşılık risk tarafında üç konu öne çıkıyor:
- Satış büyümesi %7,0 ile enflasyonun belirgin biçimde altında; bu nedenle reel büyüme sorunu devam ediyor.
- Net kârın yaklaşık %94’ünü açıklayabilecek büyüklükteki net parasal pozisyon kazancı, kârın sürdürülebilirliği konusunda dikkat gerektiriyor.
- Varlıklar ve özellikle dönen varlıklar önemli ölçüde azalırken, nakit tamponu da önceki döneme göre daralmış durumda.
Özetle veri, SAN-EL’in bu dönemde operasyonel açıdan çok daha verimli çalıştığını gösteriyor; ancak bu güçlü görünümün satış büyümesiyle desteklenmesi ve TAS 29 katkısı olmadan da korunması gerekiyor. Gelecek dönemlerde satışların enflasyonun üzerinde büyüyüp büyümediği, FAVÖK marjının %40 civarındaki yüksek seviyeleri koruyup korumadığı ve net parasal pozisyonun kâra katkısının ne ölçüde devam ettiği belirleyici olacak.
Yatırım tavsiyesi değildir.