
Açılış
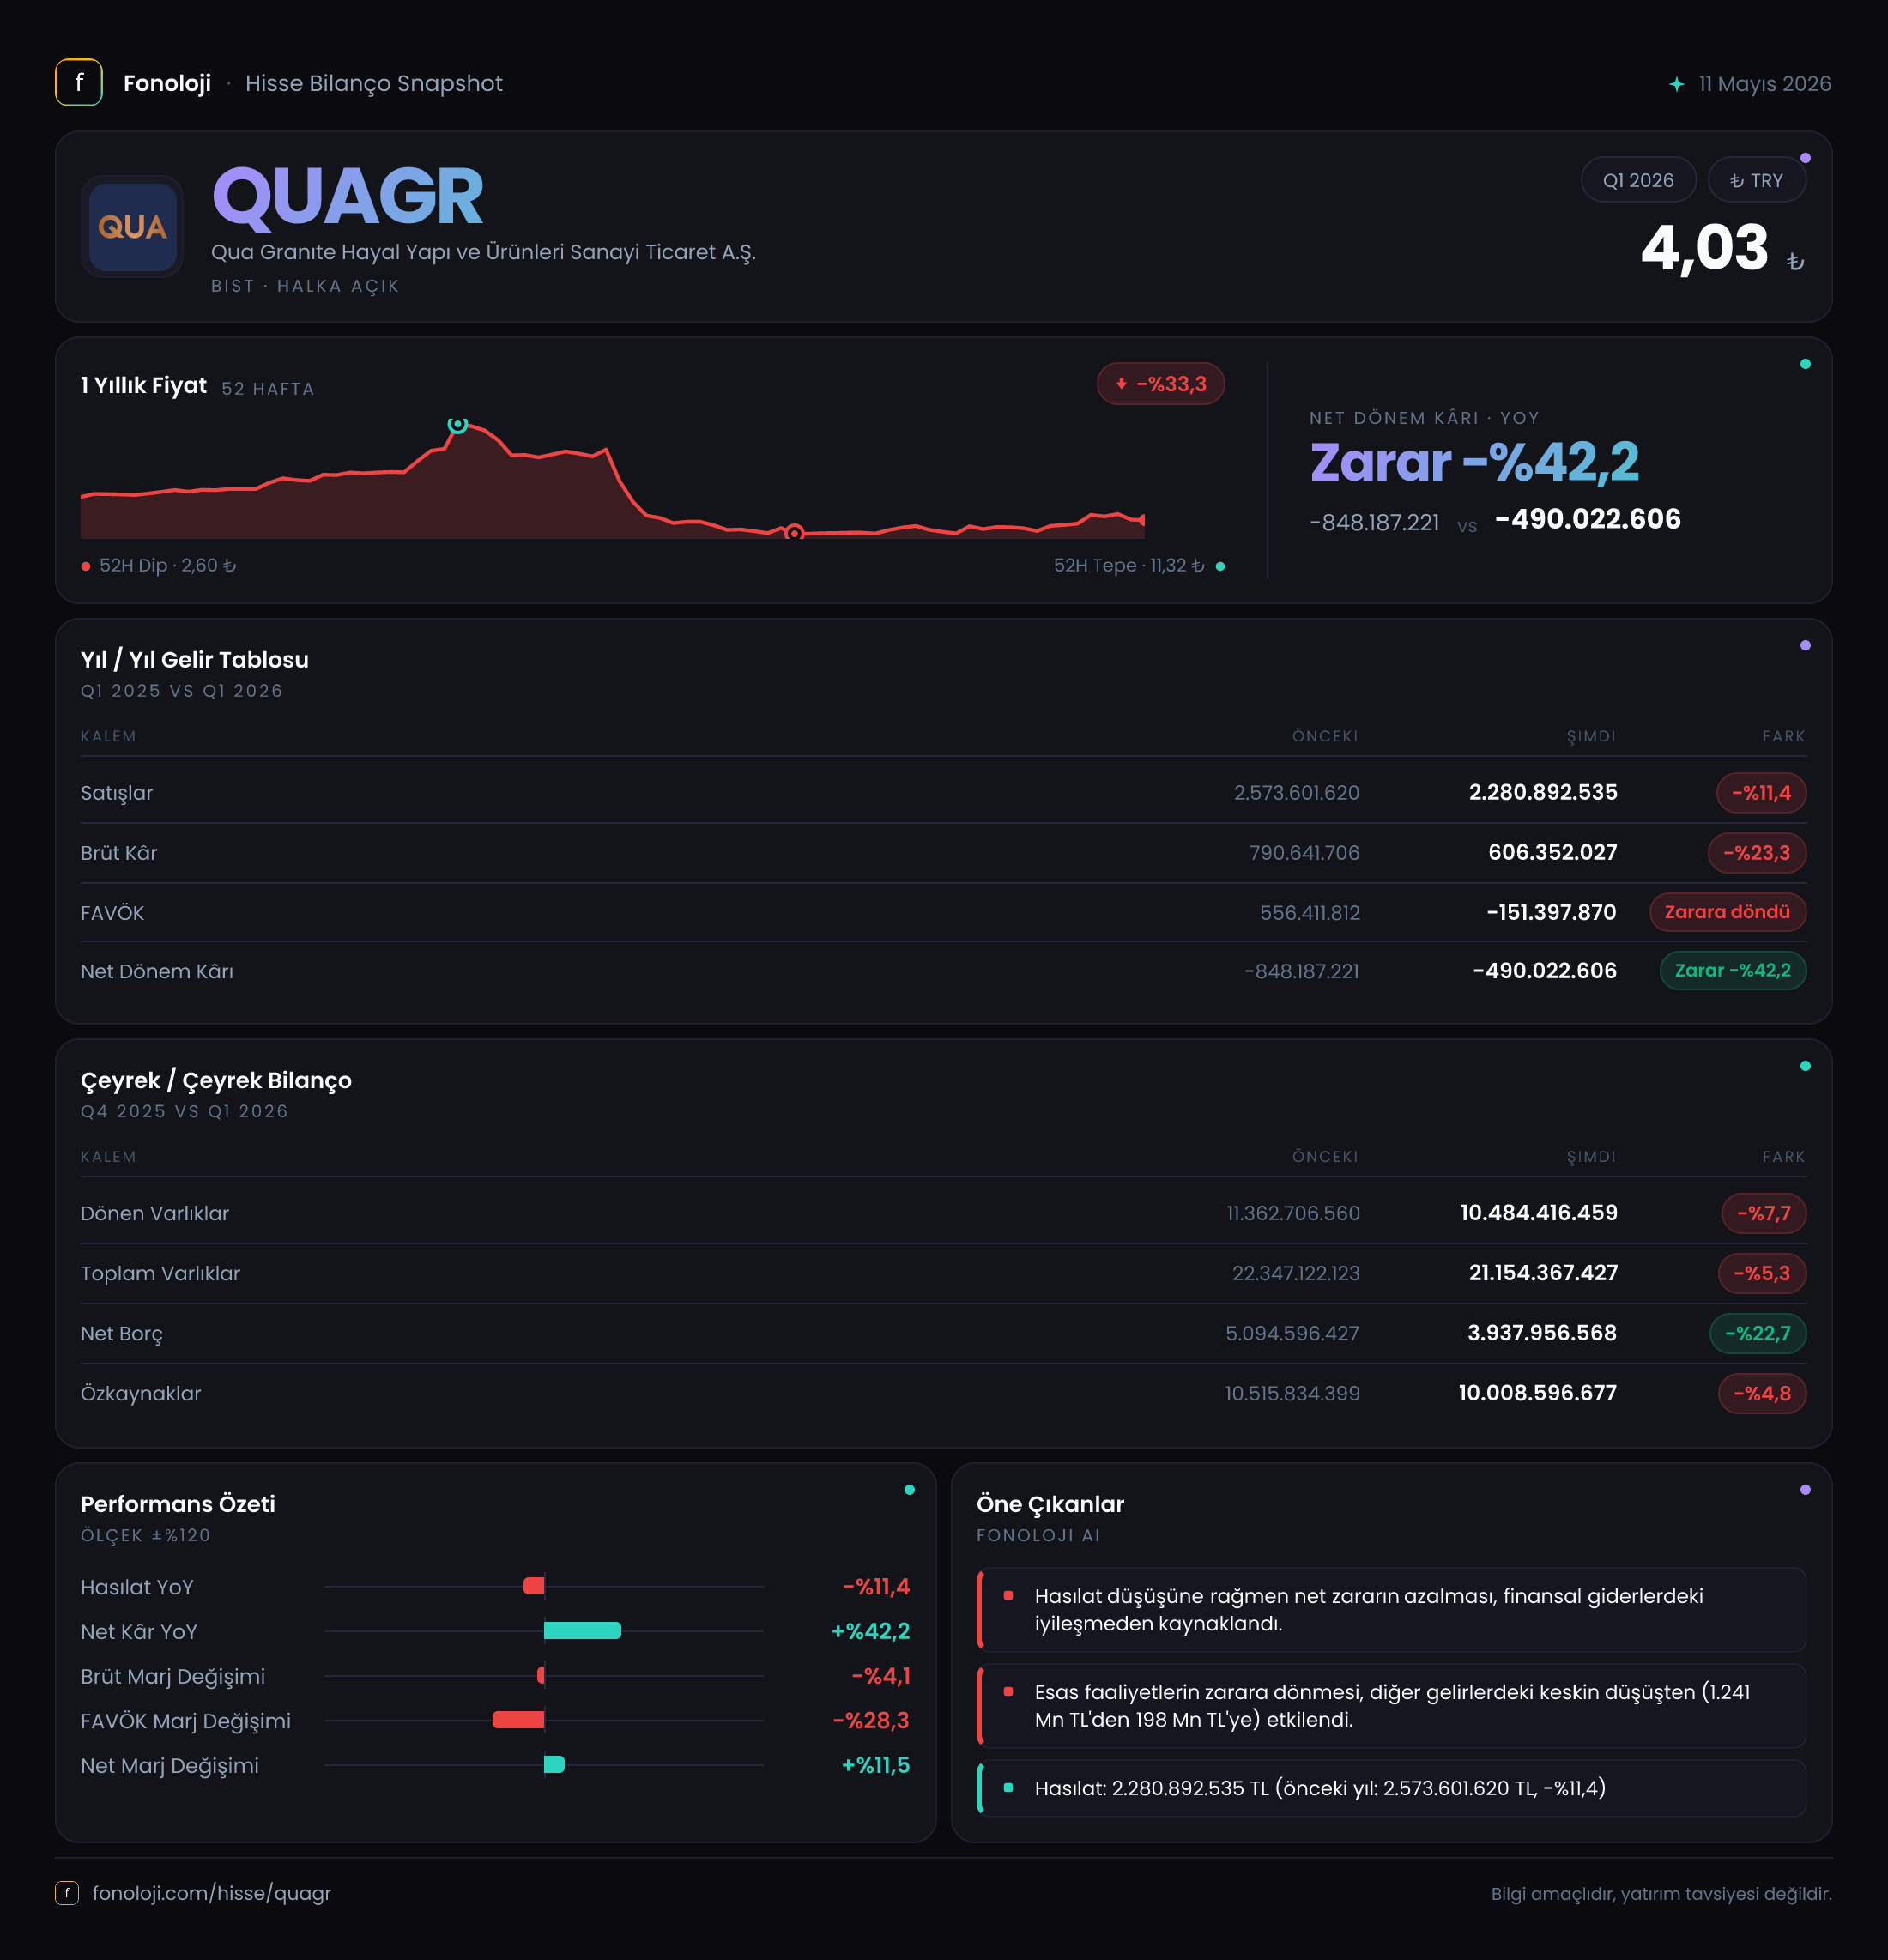
QUA Granite, seramik ve granit sektöründe faaliyet gösteren, üretim kapasitesi ve varlık tabanı yüksek bir şirket. 2026/3AB sonuçlarının ana mesajı, satış hacmi ve operasyonel kârlılık tarafındaki zayıflığın sürdüğü; buna karşın daha düşük net parasal kayıp ve azalan net borç sayesinde net zararın geçen yılın aynı dönemine göre daraldığı yönünde. Şirketin net dönem zararı 847,2 milyon TL’den 489,4 milyon TL’ye gerilerken, bu iyileşme esas olarak operasyonel performanstan değil, enflasyon muhasebesi kaynaklı parasal pozisyon etkisinin daha sınırlı kalmasından destek alıyor. Dolayısıyla tablo, “zarar azalıyor” başlığından çok, “zarar azalırken ana faaliyet kârlılığı da zayıflıyor” şeklinde okunmalı.
Satış Hikayesi
Şirketin satışları, geçen yılın aynı çeyreğindeki 2,6 milyar TL’den 2,3 milyar TL’ye gerileyerek %11,4 düşüş gösterdi. Bu, nominal olarak dahi küçülmeye işaret ediyor. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda satışların nominal bazda azalması, reel satış performansının çok daha zayıf olduğuna işaret eder. Başka bir ifadeyle şirket yalnızca fiyat artışlarının gerisinde kalmamış, satış gelirini geçen yılın seviyesinde tutmakta da zorlanmış.
Bu gerileme; iç talepteki yavaşlama, inşaat ve konut bağlantılı harcamalardaki baskı, müşterilerin stok yönetimi veya şirketin fiyatlama gücündeki sınırlılık gibi başlıkların araştırılmasını gerektiriyor. Ancak mevcut veride satışların miktar bazında mı, fiyat bazında mı gerilediği ayrıştırılmadığı için bu nedenlerden herhangi birini kesin sebep olarak göstermek mümkün değil.
Çeyreklik karşılaştırma açısından elimizde yalnızca 2025/3 verisi bulunuyor. Bu nedenle 2026’nın ilk çeyreğinde satışların bir önceki çeyreğe göre toparlanıp toparlanmadığını ya da gerilemenin hızlanıp hızlanmadığını söylemek için sonraki dönemleri beklemek gerekiyor. Yine de yıllık karşılaştırma, şirketin mevcut dönemde büyüme değil, talep ve marj koruma mücadelesi verdiğini açık biçimde gösteriyor.
Kârlılık
Brüt kâr 790,6 milyon TL’den 606,4 milyon TL’ye gerileyerek %23,3 azaldı. Satışlardaki düşüş %11,4 iken brüt kârdaki gerilemenin bunun yaklaşık iki katına yaklaşması, maliyetlerin satışlardan daha hızlı baskı yarattığını gösteriyor. Brüt kâr marjı geçen yılın aynı dönemindeki yaklaşık %30,4 seviyesinden %26,4’e indi. Marjdaki yaklaşık 4 puanlık düşüş, satış fiyatlarının hammadde, enerji, işçilik ve diğer üretim giderlerindeki artışı tam olarak karşılayamadığını düşündürüyor.
FAVÖK de 617,2 milyon TL’den 458,4 milyon TL’ye gerileyerek %25,7 düştü. FAVÖK marjı %23,7’den %19,9’a indi. Böylece şirketin ana faaliyetlerinden yarattığı nakit benzeri operasyonel kârlılık, satışlardaki daralmadan daha hızlı zayıflamış oldu. Brüt kâr marjı ile FAVÖK marjının birlikte gerilemesi, sorunun yalnızca üretim maliyetleriyle sınırlı kalmadığını; faaliyet giderlerinin de kârlılık üzerinde ek baskı oluşturduğunu gösteriyor.
Net dönem zararı ise 847,2 milyon TL’den 489,4 milyon TL’ye geriledi. Net zarar marjı geçen yıl yaklaşık %32,6 iken bu dönemde %21,3 seviyesinde gerçekleşti. İlk bakışta bu belirgin bir iyileşme gibi görünse de operasyonel kârın zayıfladığı unutulmamalı. Net zarardaki iyileşmenin önemli destekçisi, net parasal pozisyon zararının azalması oldu. Bu nedenle şirketin kâra dönüş yolculuğunda kritik gösterge, yalnızca net zararın azalması değil, FAVÖK marjının yeniden yükselip yükselmediği olacak.
Bilanço Sağlığı
Toplam varlıklar, önceki yıl sonundaki 22,3 milyar TL’den 21,2 milyar TL’ye gerileyerek %5,3 azaldı. Dönen varlıklar 11,4 milyar TL’den 10,5 milyar TL’ye, yani %7,7 düşerken; duran varlıklar 11,0 milyar TL’den 10,7 milyar TL’ye geriledi. Dönen varlıklardaki düşüşün stoklardan, ticari alacaklardan veya nakit kalemlerinden hangisinden kaynaklandığı verilmediği için likidite kalitesine ilişkin kesin bir hüküm kurmak mümkün değil. Bu ayrım, özellikle üretim şirketlerinde işletme sermayesi baskısını değerlendirmek açısından önemli.
Olumlu tarafta net borç 5,1 milyar TL’den 3,9 milyar TL’ye gerileyerek %22,7 azaldı. Bu, bilanço açısından anlamlı bir rahatlama ve finansal riskin azaltılması yönünde olumlu bir adım. Bununla birlikte özkaynaklar da 10,5 milyar TL’den 10,0 milyar TL’ye inerek %4,8 geriledi. Dolayısıyla borç azalırken özkaynak tabanı da daralmış durumda.
Net borcun mevcut çeyreklik FAVÖK’e oranı yaklaşık 8,5 kat seviyesinde görünüyor. Ancak bu oran tek çeyrek FAVÖK’ünün yıllıklandırılmasına dayandığı için doğrudan yıllık borçluluk oranı gibi yorumlanmamalı. FAVÖK aynı seviyede dört çeyrek sürdüğü varsayılırsa yıllıklandırılmış oran yaklaşık 2,1 kat olur; fakat mevcut dönemde FAVÖK marjı gerilediği için borçluluk değerlendirmesinde temkinli olmak gerekiyor. Borcun azalması olumlu, ancak bunu kalıcı operasyonel nakit üretimiyle desteklemek şirket açısından kritik.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon zararı 368,4 milyon TL’den 106,4 milyon TL’ye geriledi. Başka bir ifadeyle zarar %71,1 azaldı ve net kâr/zarar tablosuna geçen yılın aynı dönemine göre yaklaşık 262 milyon TL daha olumlu katkı sağladı. Enflasyon muhasebesi uygulamasında şirketin parasal varlık ve parasal yükümlülük yapısı, enflasyon karşısındaki finansal sonucu etkiliyor. Bu nedenle net parasal pozisyon zararının azalması, şirketin bu dönemde enflasyon muhasebesi kaynaklı dezavantajının daha sınırlı kaldığını gösteriyor.
Ancak bu kalem faaliyet performansının yerine geçmez. Net parasal kayıptaki iyileşme, satışların ve FAVÖK’ün gerilemesini ortadan kaldırmıyor; yalnızca net zarar üzerindeki baskıyı azaltıyor. İlerleyen dönemlerde enflasyonun seyri, şirketin nakit ve borç kompozisyonu ile finansman yapısı bu kalemin net sonuç üzerindeki etkisini yeniden değiştirebilir.
Yatırımcı için Ne Anlama Geliyor?
QUA Granite’de yatırımcı açısından hikâyenin iki farklı yüzü var. Fırsat tarafında, net borcun 1,2 milyar TL azalması ve net parasal pozisyon zararının belirgin biçimde sınırlanması bilanço ile net sonuçlar açısından olumlu. Borç azaltımı kalıcı hale gelir ve FAVÖK yeniden güçlenirse, şirketin finansal kaldıraç riski daha yönetilebilir bir seviyeye gelebilir.
Risk tarafında ise satışların enflasyonun çok altında, hatta nominal olarak gerilemesi; brüt kâr ve FAVÖK marjlarının yaklaşık 4 puan daralması öne çıkıyor. Net zarar devam ediyor ve özkaynaklar da küçülüyor. Bu nedenle mevcut sonuçlar, hızlı bir toparlanmadan ziyade finansal baskının hafiflediği ancak operasyonel sorunların sürdüğü bir döneme işaret ediyor.
Yatırımcıların özellikle şu göstergeleri izlemesi gerekiyor:
- Satışların sonraki çeyreklerde yeniden büyüyüp büyümediği,
- FAVÖK marjının %20 seviyesinin üzerine kalıcı biçimde çıkıp çıkamadığı,
- Net borç azalmasının faaliyetlerden yaratılan nakitle mi, yoksa bilanço kalemlerindeki geçici hareketlerle mi sağlandığı,
- Stok ve ticari alacakların dönen varlıklar içindeki seyri,
- Net parasal pozisyon etkisinin gelecek dönemlerde net zararı ne ölçüde değiştirdiği.
Sonuç olarak veri, bilanço borçluluğunda rahatlama ve net zararda daralma gösteriyor; ancak ana faaliyetlerde henüz güçlü bir toparlanma sunmuyor. Şirket için sürdürülebilir değer yaratımının anahtarı, borç azaltımının yanında satış büyümesini ve marjları yeniden güçlendirmek olacak. Yatırım tavsiyesi değildir.