
Açılış
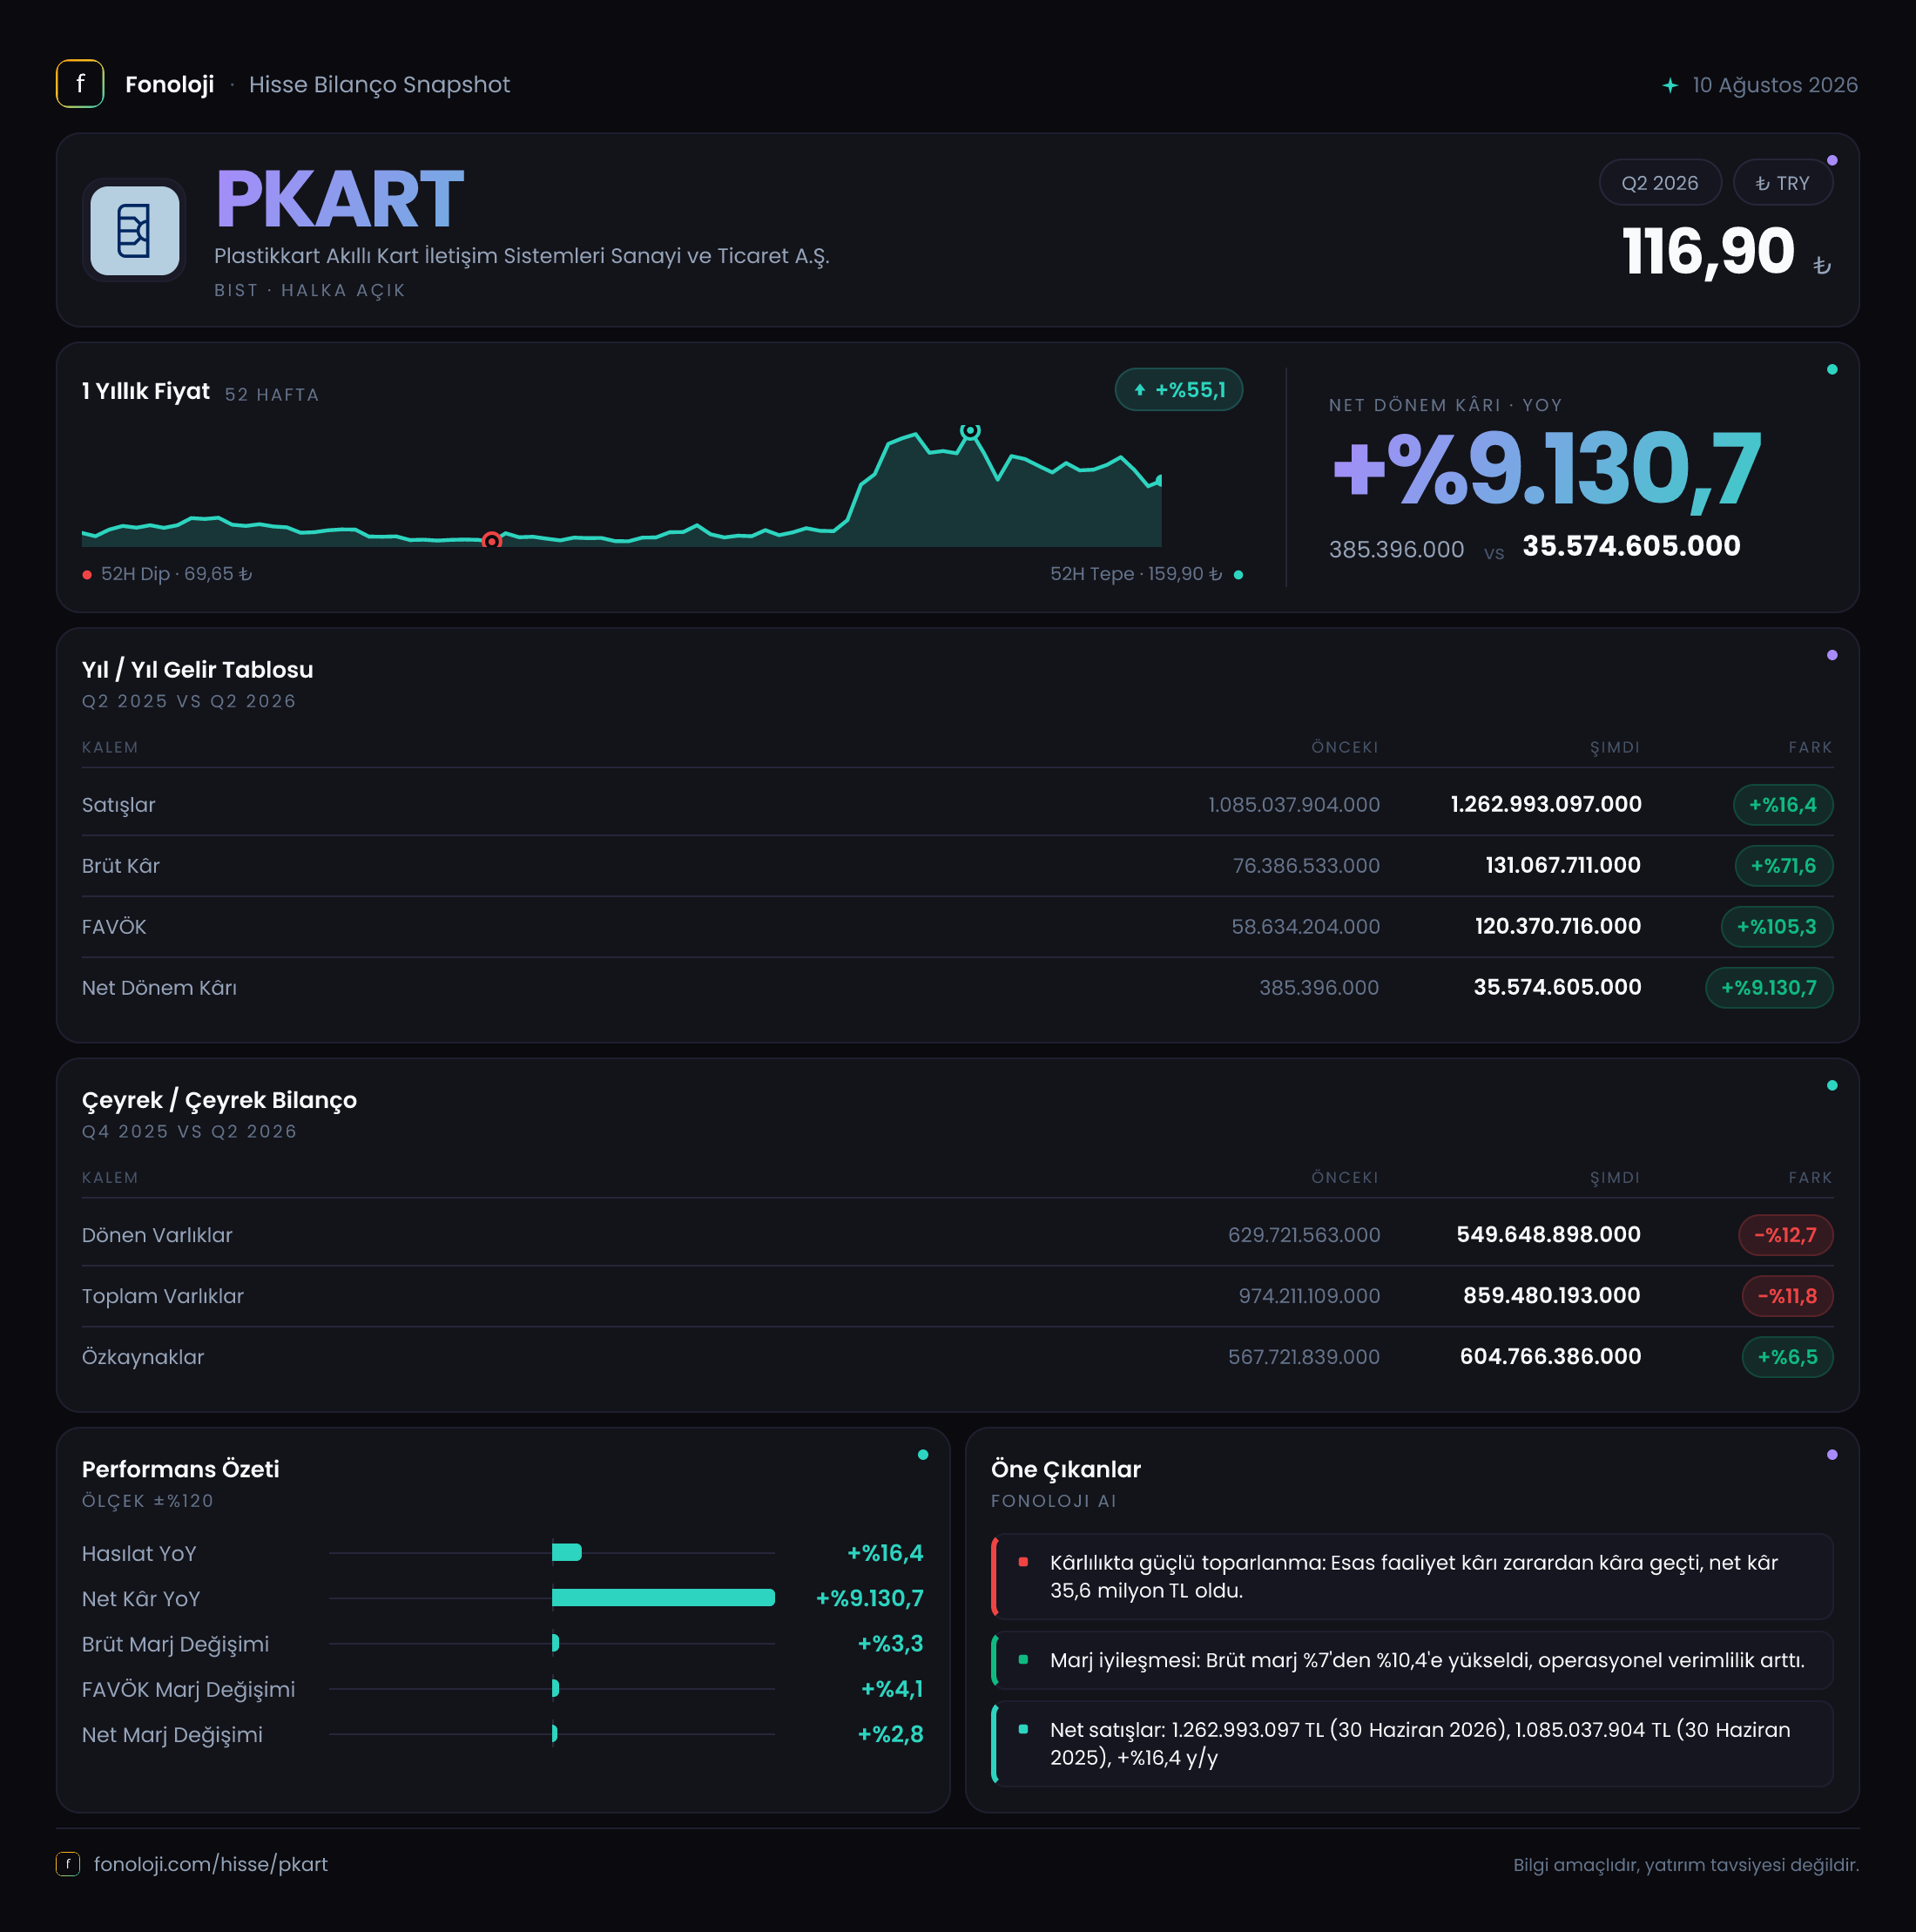
Plastikkart Akıllı Kart İletişim Sistemleri, akıllı kartlar ve bu kartlarla bağlantılı iletişim sistemleri üreten teknoloji şirketlerinden biri. 2026/6AB sonuçları, şirketin satış tarafında sınırlı fakat kârlılıkta belirgin bir toparlanma yaşadığını gösteriyor. Satışlar nominal olarak artarken, brüt kâr ve FAVÖK’teki büyüme satış artışını açık biçimde aştı. Buna karşın, Türkiye’de %30’un üzerindeki enflasyon ortamı dikkate alındığında, cirodaki %16,4 büyüme reel anlamda güçlü bir genişlemeye işaret etmiyor. Dönemin en dikkat çekici noktası ise kârlılıktaki iyileşmenin, negatif net parasal pozisyona rağmen gerçekleşmiş olması.
Satış Hikayesi
Şirketin 2026 yılının ilk altı ayındaki satışları 1,3 milyar TL’ye ulaştı. Geçen yılın aynı döneminde satışlar 1,1 milyar TL seviyesindeydi. Böylece ciro %16,4 arttı ve nominal olarak yaklaşık 183 milyon TL yükseldi.
İlk bakışta büyüme olumlu görünse de bu artışı enflasyon bağlamına yerleştirmek gerekiyor. Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, satışların %16,4 artması şirketin fiyat artışlarını tamamen ciroya yansıtamadığını veya satış hacmi ve ürün karmasında reel bir daralma yaşanmış olabileceğini düşündürüyor. Buradaki “düşündürüyor” ifadesi bir varsayım değil, mevcut verinin sınırını gösteriyor: Ürün bazında adet, fiyat ve müşteri kırılımı bulunmadığı için ciro büyümesinin hacimden mi, fiyatlamadan mı geldiği kesin biçimde ayrıştırılamıyor.
Bununla birlikte, satış büyümesinin altında kalan bir performans söz konusu değil; asıl güçlü hikâye satışların kâra dönüşümünde ortaya çıkıyor. 2026/6AB dönemi altı aylık bir ara dönem olduğu için çeyrekten çeyreğe ivmeyi ölçmek mümkün değil. Çeyreklik trend verisi paylaşılmadığından, ikinci çeyrekte ilk çeyreğe göre hızlanma veya yavaşlama konusunda kesin bir sonuca varmak yerine, yılın ilk yarısındaki toplam performansa odaklanmak gerekiyor.
Kârlılık
PKART’ın brüt kârı 131,1 milyon TL’ye yükseldi. Geçen yıl aynı dönemdeki 76,4 milyon TL brüt kâra göre artış %71,6 oldu. Bu gelişme, satışlar %16,4 artarken brüt kârın dört kattan fazla hızla büyüdüğünü gösteriyor.
Brüt kâr marjı da belirgin biçimde iyileşti:
- 2025/6AB brüt kâr marjı: yaklaşık %6,9
- 2026/6AB brüt kâr marjı: yaklaşık %10,1
Yaklaşık 3,2 puanlık bu artış, ürün karmasının daha kârlı ürünlere kaymış olabileceğine, maliyet kontrolünün güçlendiğine veya fiyatlama disiplininin iyileştiğine işaret ediyor. Ancak maliyet kalemlerinin ayrıntısı verilmediği için bu iyileşmenin hangi faktörden kaynaklandığı net biçimde söylenemez.
FAVÖK tarafındaki tablo daha da güçlü. FAVÖK 58,6 milyon TL’den 120,4 milyon TL’ye yükselerek %105,3 arttı. FAVÖK marjı ise yaklaşık %5,3’ten %9,3’e çıktı. Yani şirket yalnızca daha fazla brüt kâr üretmekle kalmamış, faaliyet giderlerini de satışlara kıyasla daha kontrollü yönetmiş görünüyor. FAVÖK artışının satış büyümesinin yaklaşık altı katına ulaşması, operasyonel kaldıraç açısından olumlu bir sinyal.
Net dönem kârı 35,6 milyon TL oldu; geçen yıl aynı dönemde bu rakam yalnızca 385,4 bin TL idi. Bu nedenle yıllık bazda %9.130,7 gibi çok yüksek bir büyüme ortaya çıkıyor. Ancak bazın son derece düşük olması nedeniyle bu oranı tek başına değerlendirmek yanıltıcı olur. Daha anlamlı gösterge, net kâr marjının yaklaşık %0,04’ten %2,7’ye yükselmiş olmasıdır. FAVÖK ile net kâr arasındaki fark; amortisman, finansman giderleri, vergi ve parasal pozisyon etkilerinin bulunduğunu gösteriyor. Bu kalemlerin ayrıntısı paylaşılmadığı için net kârın sürdürülebilirliği konusunda FAVÖK kadar güçlü bir kesinlik bulunmuyor.
Bilanço Sağlığı
Bilanço, dönem sonunda daha küçük fakat özkaynak ağırlığı daha yüksek bir yapıya işaret ediyor. Toplam varlıklar önceki yıl sonundaki 974,2 milyon TL’den 859,5 milyon TL’ye geriledi; bu düşüş %11,8 oldu. Dönen varlıklar 629,7 milyon TL’den 549,6 milyon TL’ye inerken, duran varlıklar 344,5 milyon TL’den 309,8 milyon TL’ye düştü.
Varlıkların her iki ana kalemde de azalması, işletme sermayesi veya yatırım tabanının daraldığını gösteriyor. Ancak nakit, ticari alacak, stok ve maddi duran varlık kırılımı paylaşılmadığı için düşüşün likidite kaynaklı mı, tahsilat ve stok yönetimi kaynaklı mı, yoksa amortisman etkisiyle mi oluştuğu belirlenemiyor.
Özkaynaklar ise 567,7 milyon TL’den 604,8 milyon TL’ye çıkarak %6,5 arttı. Bu artış, dönem kârı olan 35,6 milyon TL’ye oldukça yakın. Özkaynakların toplam varlıklara oranı da yaklaşık %58,3’ten %70,4’e yükseldi. Dolayısıyla bilanço, dönem sonunda önceki yıl sonuna göre daha yüksek bir özkaynak tamponuna sahip görünüyor.
Net borç verisi sunulmadığı için net borç/FAVÖK oranı hesaplanamıyor. Bu önemli bir eksik nokta: FAVÖK güçlü biçimde artmış olsa da şirketin borçluluk düzeyi, faiz yükü ve nakit pozisyonu bilinmeden finansal risk hakkında tam bir değerlendirme yapmak mümkün değil.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon -18,5 milyon TL olarak gerçekleşti. Geçen yıl aynı dönemde 1,2 milyon TL pozitif olan bu kalem, bu yıl şirketin parasal yükümlülüklerinin parasal varlıklarına kıyasla daha baskın hale geldiğini gösteriyor.
Negatif net parasal pozisyon, enflasyon muhasebesi açısından şirketin kârını aşağı çeken bir etki yaratır. Başka bir ifadeyle PKART, parasal pozisyon kaynaklı 18,5 milyon TL tutarında zarar etkisiyle karşılaşmış olmasına rağmen 35,6 milyon TL net dönem kârı üretti. Bu durum, operasyonel kârlılığın enflasyon muhasebesinin olumsuz etkisini karşılayabildiğini gösteriyor.
Ancak bu kalemin geçen yılki pozitif seviyeden negatife dönmesi izlenmesi gereken bir risk alanı. Negatif parasal pozisyonun devam etmesi, yüksek enflasyon ortamında net kâr ile operasyonel performans arasındaki farkı büyütebilir.
Yatırımcı için Ne Anlama Geliyor?
PKART’ın 2026/6AB sonuçlarında ana fırsat, satışlardan çok marjlarda görülüyor. Ciro artışı enflasyonun gerisinde kalırken, brüt kâr marjının %6,9’dan %10,1’e, FAVÖK marjının ise %5,3’ten %9,3’e yükselmesi şirketin maliyet ve operasyon yönetiminde belirgin bir iyileşme yaşadığını gösteriyor. Bu marjlar korunabilirse, sınırlı ciro büyümesine rağmen kârlılıkta anlamlı artış üretilebilir.
Diğer tarafta yatırımcının takip etmesi gereken başlıklar şunlar:
- Satış büyümesinin enflasyonun üzerine çıkıp çıkmayacağı,
- Brüt ve FAVÖK marjlarındaki iyileşmenin kalıcı olup olmadığı,
- Negatif net parasal pozisyonun sonraki dönemlerde devam edip etmeyeceği,
- Net borç ve nakit akışının finansal tabloya etkisi,
- Dönen varlıklardaki %12,7 düşüşün işletme sermayesi açısından ne ifade ettiği.
Özetle veri, operasyonel açıdan güçlenen ancak satış büyümesi ve bilanço ayrıntıları bakımından yakından izlenmesi gereken bir ilk yarı performansına işaret ediyor. Şirketin yatırım hikâyesinin devamı, özellikle marjların korunmasına ve reel satış büyümesinin yeniden başlamasına bağlı olacak.
Yatırım tavsiyesi değildir.