
Açılış
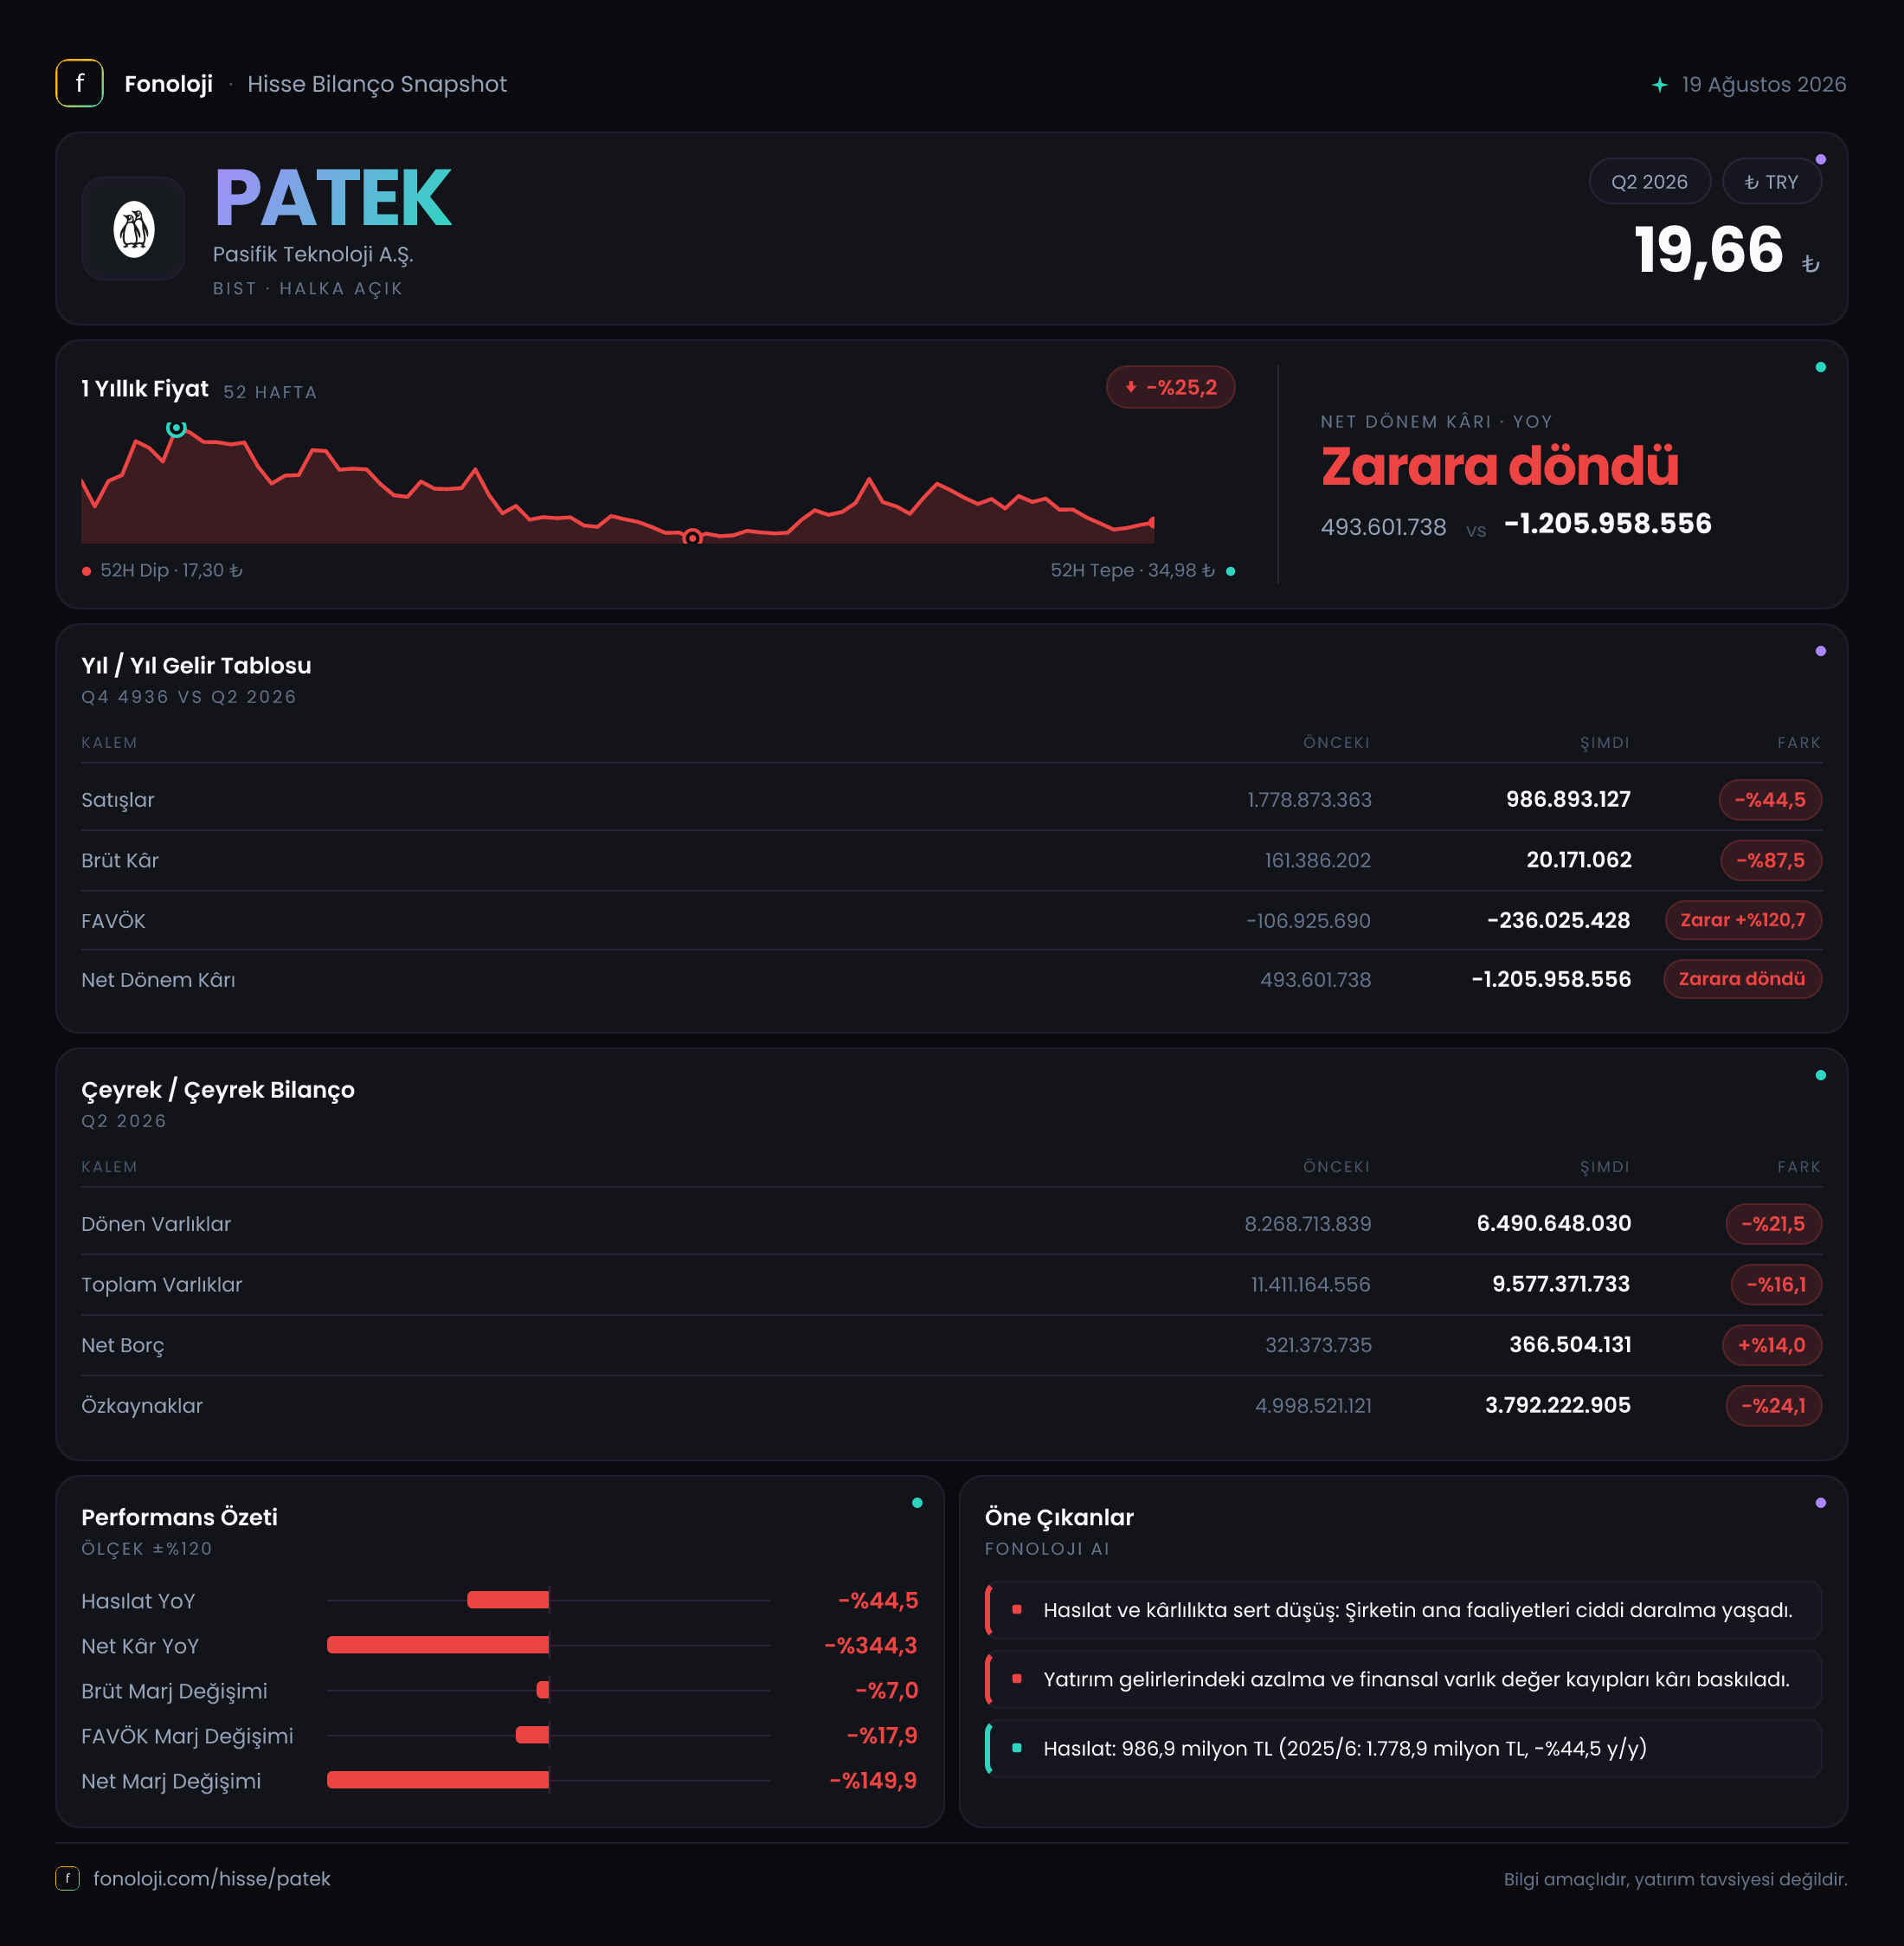
Pasifik Teknoloji, teknoloji çözümleri ve ilgili ürün-hizmet alanlarında faaliyet gösteren bir şirket olarak 2026/6AB döneminde oldukça zorlu bir finansal tablo ortaya koydu. Şirketin satışları geçen yılın aynı dönemine göre %44,5 azalarak 986,9 milyon TL’ye gerilerken, brüt kârda ve operasyonel kârlılıkta çok daha sert bir bozulma görüldü. En dikkat çekici başlık ise operasyonel zarara ek olarak 812,0 milyon TL net parasal pozisyon zararı yazılması oldu. Sonuçta şirket, geçen yılki 493,6 milyon TL net kâra karşılık bu dönemi 1,2 milyar TL net zararla tamamladı.
Burada önemli bir ayrım var: Paylaşılan gelir tablosu verileri yılın ilk altı ayını temsil ediyor; bilanço kalemleri ise 2025 yıl sonuna göre karşılaştırılıyor. Dolayısıyla gelir tablosunda geçen yılın aynı dönemiyle, bilançoda ise önceki yıl sonuyla kıyaslama yapılıyor.
| Temel gösterge | 2026/6AB | 2025/6AB | Yorum | |---|---:|---:|---| | Satışlar | 986,9 mn TL | 1,8 mlr TL | %44,5 düşüş | | Brüt kâr | 20,2 mn TL | 161,4 mn TL | %87,5 düşüş | | FAVÖK | -236,0 mn TL | -106,9 mn TL | Zarar genişledi | | Net kâr | -1,2 mlr TL | 493,6 mn TL | Kârdan zarara geçiş | | Net parasal pozisyon | -812,0 mn TL | 143,1 mn TL | Enflasyon muhasebesi etkisi tersine döndü |
Satış Hikayesi
PATEK’in satışları altı aylık dönemde 986,9 milyon TL’ye inerek geçen yılki 1,8 milyar TL’nin oldukça altında kaldı. Nominal satışların %44,5 gerilemesi, Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında daha da önem kazanıyor. Şirket yalnızca enflasyonun gerisinde büyümemiş değil; nominal olarak da ciddi bir daralma yaşamış durumda. Bu, ürün ve hizmet talebinde, teslimat hacminde, proje zamanlamasında veya satış karmasında belirgin bir zayıflığa işaret ediyor olabilir. Ancak eldeki veriler bu düşüşün hangi operasyonel kalemden kaynaklandığını ayrıştırmaya izin vermiyor.
Satışlardaki daralma, kârlılık tarafında daha sert hissedilmiş. Gelirlerin yaklaşık yarıya inmesi tek başına önemliyken, brüt kârın 161,4 milyon TL’den 20,2 milyon TL’ye gerilemesi, şirketin satış hacmini kaybetmenin ötesinde daha düşük marjlı bir iş karmasıyla karşılaşmış olabileceğini gösteriyor. Diğer bir ifadeyle, PATEK’in bu dönemde daha az satış yapması kadar, yaptığı satışlardan elde ettiği katkının da zayıfladığı görülüyor.
Çeyreklik trend açısından veri setinde yalnızca 2025/6 karşılaştırması bulunduğu için, yılın ilk üç ayından ikinci üç aya geçişte toparlanma veya ilave bozulma yaşanıp yaşanmadığını söylemek mümkün değil. Bu nedenle sonraki ara dönem raporunda satışların yeniden hızlanıp hızlanmadığı ve 986,9 milyon TL’lik altı aylık seviyenin geçici mi yoksa yeni normal mi olduğu özellikle izlenmeli.
Kârlılık
Brüt kâr marjı, geçen yılın aynı dönemindeki yaklaşık %9,0 seviyesinden bu dönemde yalnızca %2,0’ye gerilemiş durumda. Satışların 986,9 milyon TL olmasına karşın geriye 20,2 milyon TL brüt kâr kalması, şirketin doğrudan maliyetlerinin gelirlere çok daha fazla yaklaştığını gösteriyor. Bu marj seviyesi, faaliyet giderleri hesaba katılmadan önce bile sınırlı bir tampon bırakıyor.
FAVÖK tarafındaki tablo daha ağır. Geçen yıl 106,9 milyon TL FAVÖK zararı veren şirketin zararı bu dönemde 236,0 milyon TL’ye çıktı. FAVÖK marjı yaklaşık -%5,9’dan -%23,9’a geriledi. Bu, satışlardaki düşüşün sabit ve yarı sabit giderleri karşılamayı zorlaştırdığını düşündürüyor. Brüt kârın 20,2 milyon TL gibi düşük bir seviyede kalması da operasyonel giderlerin satış gelirleri tarafından taşınamadığını gösteriyor.
Net zarar ise 1,2 milyar TL ile operasyonel zararın çok üzerine çıktı. Buradaki temel fark yaratan unsur 812,0 milyon TL’lik net parasal pozisyon zararı. Dolayısıyla şirketin zayıf net sonucu yalnızca faaliyet performansından kaynaklanmıyor; enflasyon muhasebesi etkisi de zararı ciddi biçimde büyütüyor. Buna rağmen temel faaliyetlerdeki FAVÖK zararının da genişlemiş olması, toparlanmanın yalnızca muhasebe etkisinin normalleşmesine bağlı olmadığını gösteriyor.
Bilanço Sağlığı
Bilanço tarafında toplam varlıklar, 2025 yıl sonundaki 11,4 milyar TL’den 9,6 milyar TL’ye gerileyerek %16,1 küçüldü. Bu daralmanın ana kaynağı dönen varlıklar oldu: Dönen varlıklar 8,3 milyar TL’den 6,5 milyar TL’ye indi ve %21,5 azaldı. Duran varlıklar ise 3,1 milyar TL civarında büyük ölçüde yatay kaldı. Bu görünüm, bilanço küçülmesinin daha çok kısa vadeli varlıklar tarafında gerçekleştiğini ortaya koyuyor.
Özkaynaklar 5,0 milyar TL’den 3,8 milyar TL’ye gerileyerek %24,1 değer kaybetti. Bu düşüş, dönem zararının şirket sermaye tabanını doğrudan aşındırdığını gösteriyor. Toplam varlıkların 9,6 milyar TL’si içinde 3,8 milyar TL özkaynak bulunması, şirketin hâlâ pozitif bir özkaynak yapısına sahip olduğunu gösterse de, kısa sürede yaşanan 1,2 milyar TL’lik zarar bu tamponun hızla inceldiğine işaret ediyor.
Net borç 321,4 milyon TL’den 366,5 milyon TL’ye yükselerek %14 arttı. Tutarın mutlak olarak çok yüksek görünmemesine karşın, FAVÖK negatif olduğu için net borç/FAVÖK oranı anlamlı bir performans ölçüsü olmaktan çıkıyor. Şirketin borcunu faaliyetlerinden yarattığı nakitle taşıyıp taşımadığını değerlendirmek için bir sonraki aşamada nakit akışı verileri gerekli. Mevcut tabloda ise borç artarken operasyonel zarar da büyümüş durumda.
Net Parasal Pozisyon (TAS 29)
TAS 29 kapsamında net parasal pozisyon, yüksek enflasyon ortamında şirketin parasal varlıkları ile parasal yükümlülükleri arasındaki yapının kâra etkisini gösterir. PATEK, geçen yılın aynı döneminde 143,1 milyon TL net parasal kazanç elde ederken, bu dönemde 812,0 milyon TL net parasal zarar yazdı. Böylece bu kalem şirketin net sonucunu yaklaşık 955,1 milyon TL olumsuz yönde değiştirdi.
Bu zarar, şirketin bilançosundaki parasal pozisyonun enflasyon karşısında bu dönemde aleyhte çalıştığını gösteriyor. Ancak bu kalem nakit çıkışıyla bire bir aynı anlama gelmez; enflasyon muhasebesinin bilanço kalemleri üzerindeki etkisini yansıtan muhasebesel bir sonuçtur. Yine de yatırımcı açısından önemsiz değildir. Çünkü operasyonel zarar ile birleştiğinde, raporlanan özkaynakların ve net kârlılığın daha hızlı gerilemesine yol açıyor.
Yatırımcı için Ne Anlama Geliyor?
PATEK’in 2026/6AB sonuçlarında üç ana risk öne çıkıyor:
- Satışların %44,5 daralması, şirketin büyüme ivmesinin belirgin biçimde zayıfladığını gösteriyor.
- FAVÖK marjının -%23,9’a gerilemesi, sorunun yalnızca ciro düşüşü değil, maliyet ve faaliyet giderlerinin yönetimi olduğunu ortaya koyuyor.
- 812,0 milyon TL net parasal zarar ve 1,2 milyar TL net zarar, özkaynakları %24,1 azaltarak bilanço tamponunu zayıflatıyor.
Buna karşılık, net borcun 366,5 milyon TL seviyesinde kalması ve duran varlıkların 3,1 milyar TL civarında korunması, bilanço riskinin şu aşamada yalnızca borç kaynaklı olmadığını gösteriyor. Ancak faaliyetler zarar üretmeye devam ederse borçluluk daha kritik hale gelebilir. Yatırımcıların bir sonraki raporda özellikle satışların toparlanıp toparlanmadığına, brüt marjın yeniden %2,0’nin üzerine çıkıp çıkmadığına, FAVÖK zararının daralıp daralmadığına ve net parasal pozisyonun tersine dönüp dönmediğine odaklanması gerekiyor. Mevcut veriler, kısa vadede güçlü bir kâr toparlanmasından çok, önce operasyonel istikrarın yeniden kurulması gerektiğini gösteriyor.
Yatırım tavsiyesi değildir.