
Açılış
Özak GYO, gayrimenkul geliştirme ve yatırım faaliyetleri üzerinden gelir üreten bir portföy şirketi. 2026/6AB sonuçları, satış tarafındaki daralmanın ötesinde, faaliyet kârlılığının zayıfladığını ve enflasyon muhasebesinin net kâr üzerindeki baskısının belirgin biçimde arttığını gösteriyor. Şirketin bilançosunda hâlâ 1,2 milyar TL net nakit bulunması önemli bir savunma unsuru; ancak bu güçlü likidite pozisyonu, operasyonel zararın ve yüksek net parasal pozisyon kaybının etkisini bu dönemde telafi edememiş. Ana mesaj şu: bilanço temkinli, fakat gelir tablosu ve özellikle kârlılık tarafı oldukça zayıf.
Satış Hikayesi
Özak GYO’nun 2026/6AB satışları 2,0 milyar TL seviyesinde gerçekleşti. Geçen yılın aynı döneminde satışlar 2,4 milyar TL idi; dolayısıyla nominal satış düşüşü %17,1 oldu. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda, nominal olarak dahi gerileyen satışlar reel açıdan daha belirgin bir daralmaya işaret ediyor. Başka bir ifadeyle şirket yalnızca geçen yılki satış seviyesini koruyamamış değil, fiyat artışlarının etkisini de satış hacmi veya proje teslimleriyle destekleyememiş görünüyor.
Gayrimenkul şirketlerinde dönemsel satışlar; proje teslim takvimi, konut satışlarının muhasebeleştirilme zamanı ve gayrimenkul portföyündeki işlemler nedeniyle dalgalı olabilir. Bu nedenle tek bir 6 aylık dönemdeki düşüşü kalıcı bir trend olarak okumak doğru olmaz. Ancak mevcut veride, satışlardaki gerilemenin brüt kârdaki düşüşten daha sınırlı kalması da faaliyet kalitesinin tamamen bozulmadığını, asıl baskının maliyetler ve faaliyet giderleri tarafında yoğunlaştığını gösteriyor.
Çeyreklik trend açısından ise elimizde yalnızca 2025/6 karşılaştırması bulunuyor. 2026’nın ilk ve ikinci çeyreklerinin ayrı ayrı satış verileri paylaşılmadığı için, satış ivmesinin yıl içinde toparlanıp toparlanmadığını veya düşüşün hızlanıp hızlanmadığını henüz ölçemiyoruz. Bu ayrım, özellikle proje teslimlerinin dönemsel olduğu GYO’larda yatırımcı açısından önemli.
Kârlılık
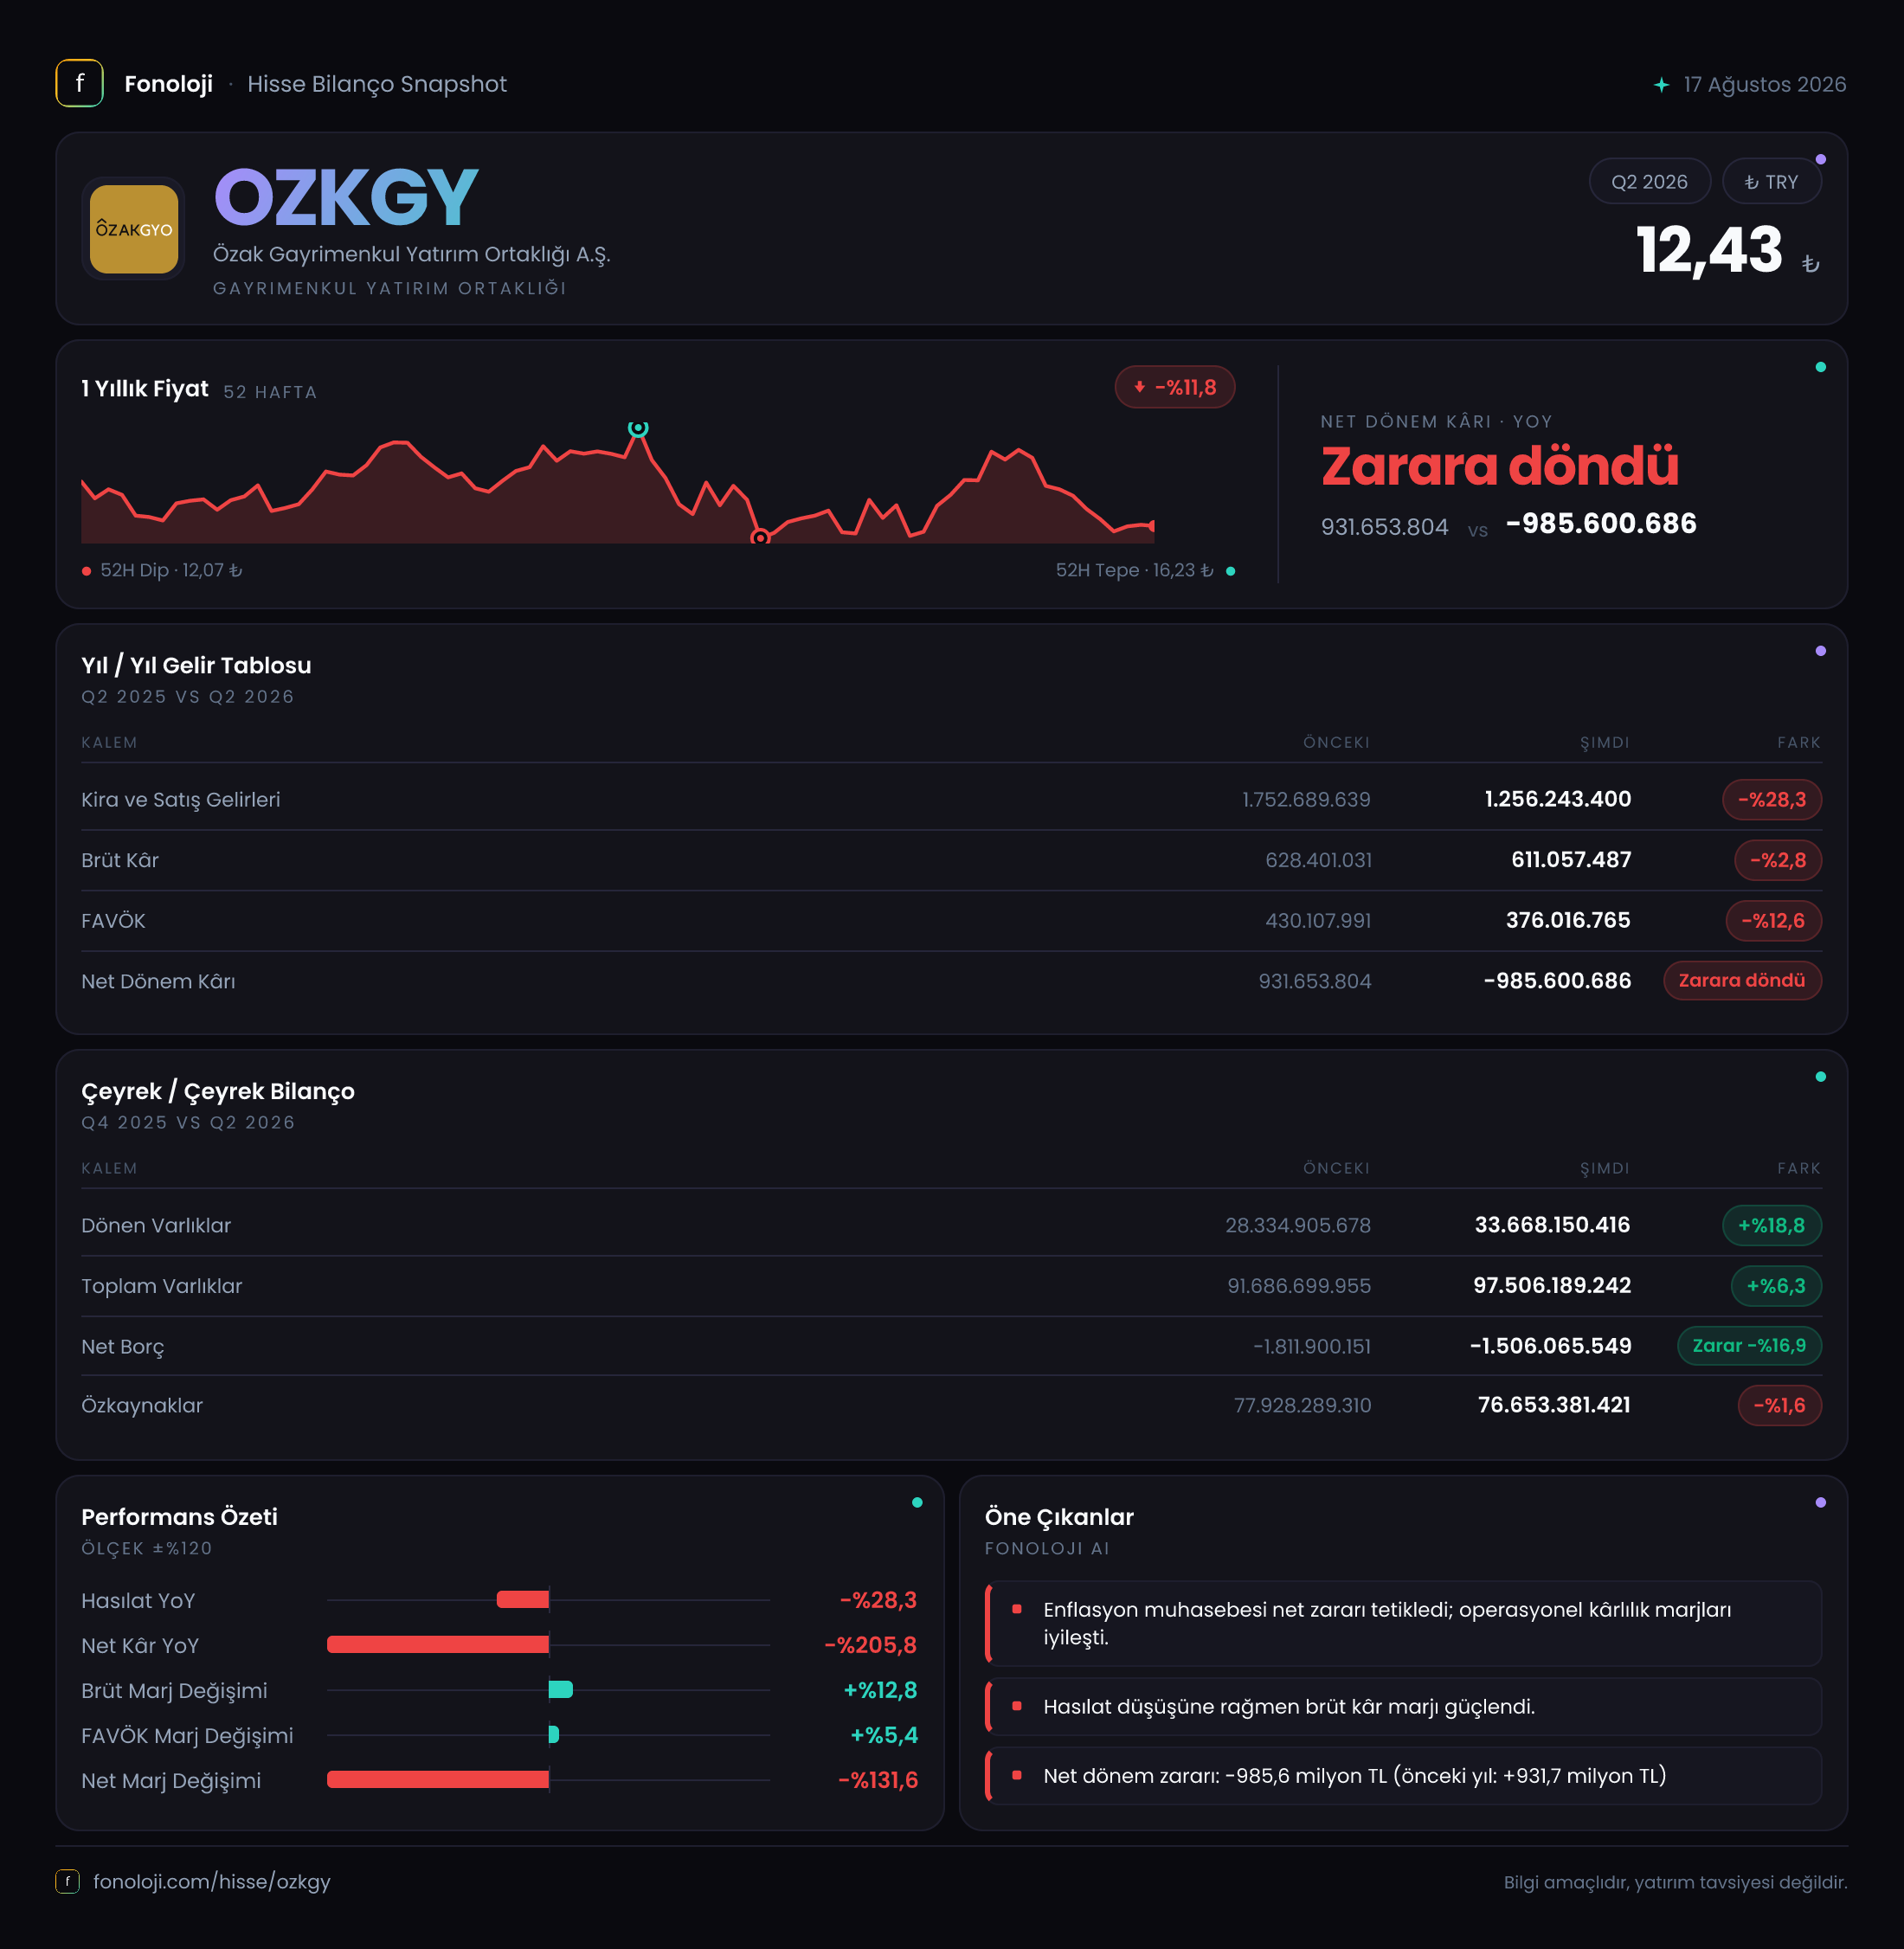
Brüt kâr, 152,5 milyon TL’den 108,8 milyon TL’ye geriledi; düşüş oranı %28,7. Satışlar %17,1 azalırken brüt kârın daha hızlı gerilemesi, brüt marjın da zayıfladığını gösteriyor. Şirketin brüt marjı geçen yıl yaklaşık %6,4 iken bu dönemde %5,4 seviyesine indi. Yaklaşık 1 puanlık bu gerileme, satış kompozisyonu, proje maliyetleri veya gayrimenkul faaliyetlerindeki kârlılık baskısının satışlardan daha hızlı arttığına işaret ediyor.
FAVÖK tarafındaki bozulma daha sert. Geçen yıl aynı dönemde 26,8 milyon TL negatif olan FAVÖK, bu dönemde 92,7 milyon TL negatif seviyeye geldi. Böylece FAVÖK zararı yaklaşık 3,5 katına çıktı. FAVÖK marjı da geçen yıl yaklaşık -%1,1 iken bu dönemde -%4,6 oldu. Brüt kâr üreten bir şirketin FAVÖK seviyesinde zarara geçmesi, brüt kârın faaliyet giderlerini karşılamaya yetmediğini gösteriyor.
Bu tabloyu satış düşüşüyle birlikte okumak gerekiyor: gelirler azalırken, faaliyet giderlerinin satışlara oranı yükselmiş. Dolayısıyla mevcut sorun yalnızca daha düşük satış değil; satışların şirketin sabit ve operasyonel gider yapısını taşıma gücünün de zayıflaması.
Net dönem kârı ise geçen yılki 138,7 milyon TL kârdan, bu dönemde 1,7 milyar TL zarara döndü. Bu değişim yaklaşık 1,8 milyar TL negatif yönlü bozulmaya ve net kârda %1300,4 düşüşe karşılık geliyor. Net zarar, satışların yaklaşık %85’ine ulaşıyor. Bu oran, operasyonel performansın yanı sıra enflasyon muhasebesi kaynaklı finansal etkinin de sonucu; dolayısıyla zarar rakamının tamamını nakit çıkışı olarak değerlendirmemek gerekir.
Bilanço Sağlığı
Şirketin toplam varlıkları 91,9 milyar TL’den 97,5 milyar TL’ye yükseldi. %6,2’lik artış, nominal bilanço büyümesinin sürdüğünü gösteriyor; ancak enflasyonun %30’un üzerinde olduğu ortamda bu büyüme reel anlamda sınırlı kalıyor.
Dönen varlıklar 29,0 milyar TL’den 34,4 milyar TL’ye çıkarak %18,6 arttı. Buna karşılık duran varlıklar yalnızca %0,4 yükseldi ve 62,9 milyar TL’den 63,1 milyar TL’ye geldi. Bu dağılım, bilanço büyümesinin esas olarak kısa vadeli varlıklardaki artıştan kaynaklandığını gösteriyor. Fakat dönen varlıklardaki artışın niteliği—nakit, ticari alacak, stok veya diğer kalemler—paylaşılan veride ayrıştırılmadığı için, likidite kalitesini tamamen değerlendirmek mümkün değil.
Özkaynaklar 77,0 milyar TL’den 75,0 milyar TL’ye geriledi. %2,5’lik düşüş, dönem zararının bilanço üzerinde doğrudan etkisini yansıtıyor. Buna rağmen özkaynaklar toplam varlıkların yaklaşık %77’sini karşılıyor. Bu yüksek oran, şirketin borçla aşırı büyümüş bir yapıda olmadığını ve bilanço tamponunun hâlâ güçlü kaldığını gösteriyor.
Net borç kalemi negatif, yani şirket net borçlu değil, net nakit pozisyonunda. Net nakit 1,5 milyar TL’den 1,2 milyar TL’ye geriledi. Veride bu değişim %17,1 artış olarak gösterilse de ekonomik açıdan okunması gereken nokta net nakit tamponunun yaklaşık 300 milyon TL azalmasıdır. FAVÖK negatif olduğu için net borç/FAVÖK rasyosu anlamlı biçimde hesaplanamaz; yine de net nakit pozisyonu, faiz ve refinansman riskini azaltan olumlu bir unsur.
Net Parasal Pozisyon (TAS 29)
Bu dönemin en kritik kalemi net parasal pozisyon. Şirket, geçen yılın aynı dönemindeki 320,6 milyon TL net parasal kayba karşılık bu dönemde 1,4 milyar TL kayıp açıkladı. Kayıp yaklaşık 4,4 katına çıkarken değişim oranı %346,9 oldu.
TAS 29 kapsamında şirketin parasal varlık ve borçlarının enflasyon karşısındaki etkisi gelir tablosuna yansıtılıyor. Net parasal pozisyon zararının büyümesi, yüksek enflasyon ortamında şirketin parasal yükümlülükleri ile parasal varlıklarının bileşiminin aleyhte çalıştığını gösterir. Bu kalem doğrudan faaliyetlerden kaynaklanan nakit gider gibi okunmamalı; ancak net kârı ciddi biçimde aşağı çektiği için özkaynak gelişimini ve dağıtılabilir kâr kapasitesini etkiliyor.
Burada özellikle dikkat edilmesi gereken nokta, operasyonel FAVÖK zararı ile TAS 29 kaybının aynı dönemde oluşması. Yani net zararın tek nedeni enflasyon muhasebesi değil; faaliyet tarafı da negatif. Bu nedenle enflasyon etkisi azalırsa şirketin otomatik olarak güçlü kâra döneceği sonucuna varılamaz.
Yatırımcı için Ne Anlama Geliyor?
Özak GYO’nun yatırım hikâyesinde iki farklı görünüm var:
- Fırsat tarafında, şirketin 1,2 milyar TL net nakit pozisyonu ve 75,0 milyar TL özkaynağı bilanço riskini sınırlıyor.
- Varlıkların 97,5 milyar TL’ye ulaşması, uzun vadeli portföy değerinin korunabildiğini gösterebilir; ancak portföy değerleme detayları verilmediği için bu konuda kesin bir sonuca varılamaz.
- Risk tarafında, satışların reel olarak daralması, brüt marjın %6,4’ten %5,4’e düşmesi ve FAVÖK’ün 92,7 milyon TL zarara dönmesi, operasyonel verimliliğin yakından izlenmesi gerektiğini gösteriyor.
- 1,4 milyar TL’lik net parasal kayıp, enflasyon muhasebesinin şirket kârlılığı üzerindeki baskısının hâlâ yüksek olduğunu ortaya koyuyor.
- Özkaynaklardaki %2,5’lik gerileme, dönem zararının bilanço gücünü tamamen bozmadığını ancak aşağı yönlü etkilediğini gösteriyor.
Önümüzdeki dönemde yatırımcıların özellikle proje bazında satış teslimlerini, brüt marjın toparlanıp toparlanmadığını, dönen varlık artışının nakit mi yoksa alacak ve stok kaynaklı mı olduğunu ve net parasal pozisyon kaybının azalıp azalmadığını izlemesi gerekiyor. Şirketin bilançosu güçlü bir tampon sunsa da 2026/6AB verileri, değer yaratmanın yalnızca varlık büyüklüğüne değil, bu varlıkların faaliyet kârına dönüşebilmesine bağlı olduğunu hatırlatıyor.
Yatırım tavsiyesi değildir.