
Açılış
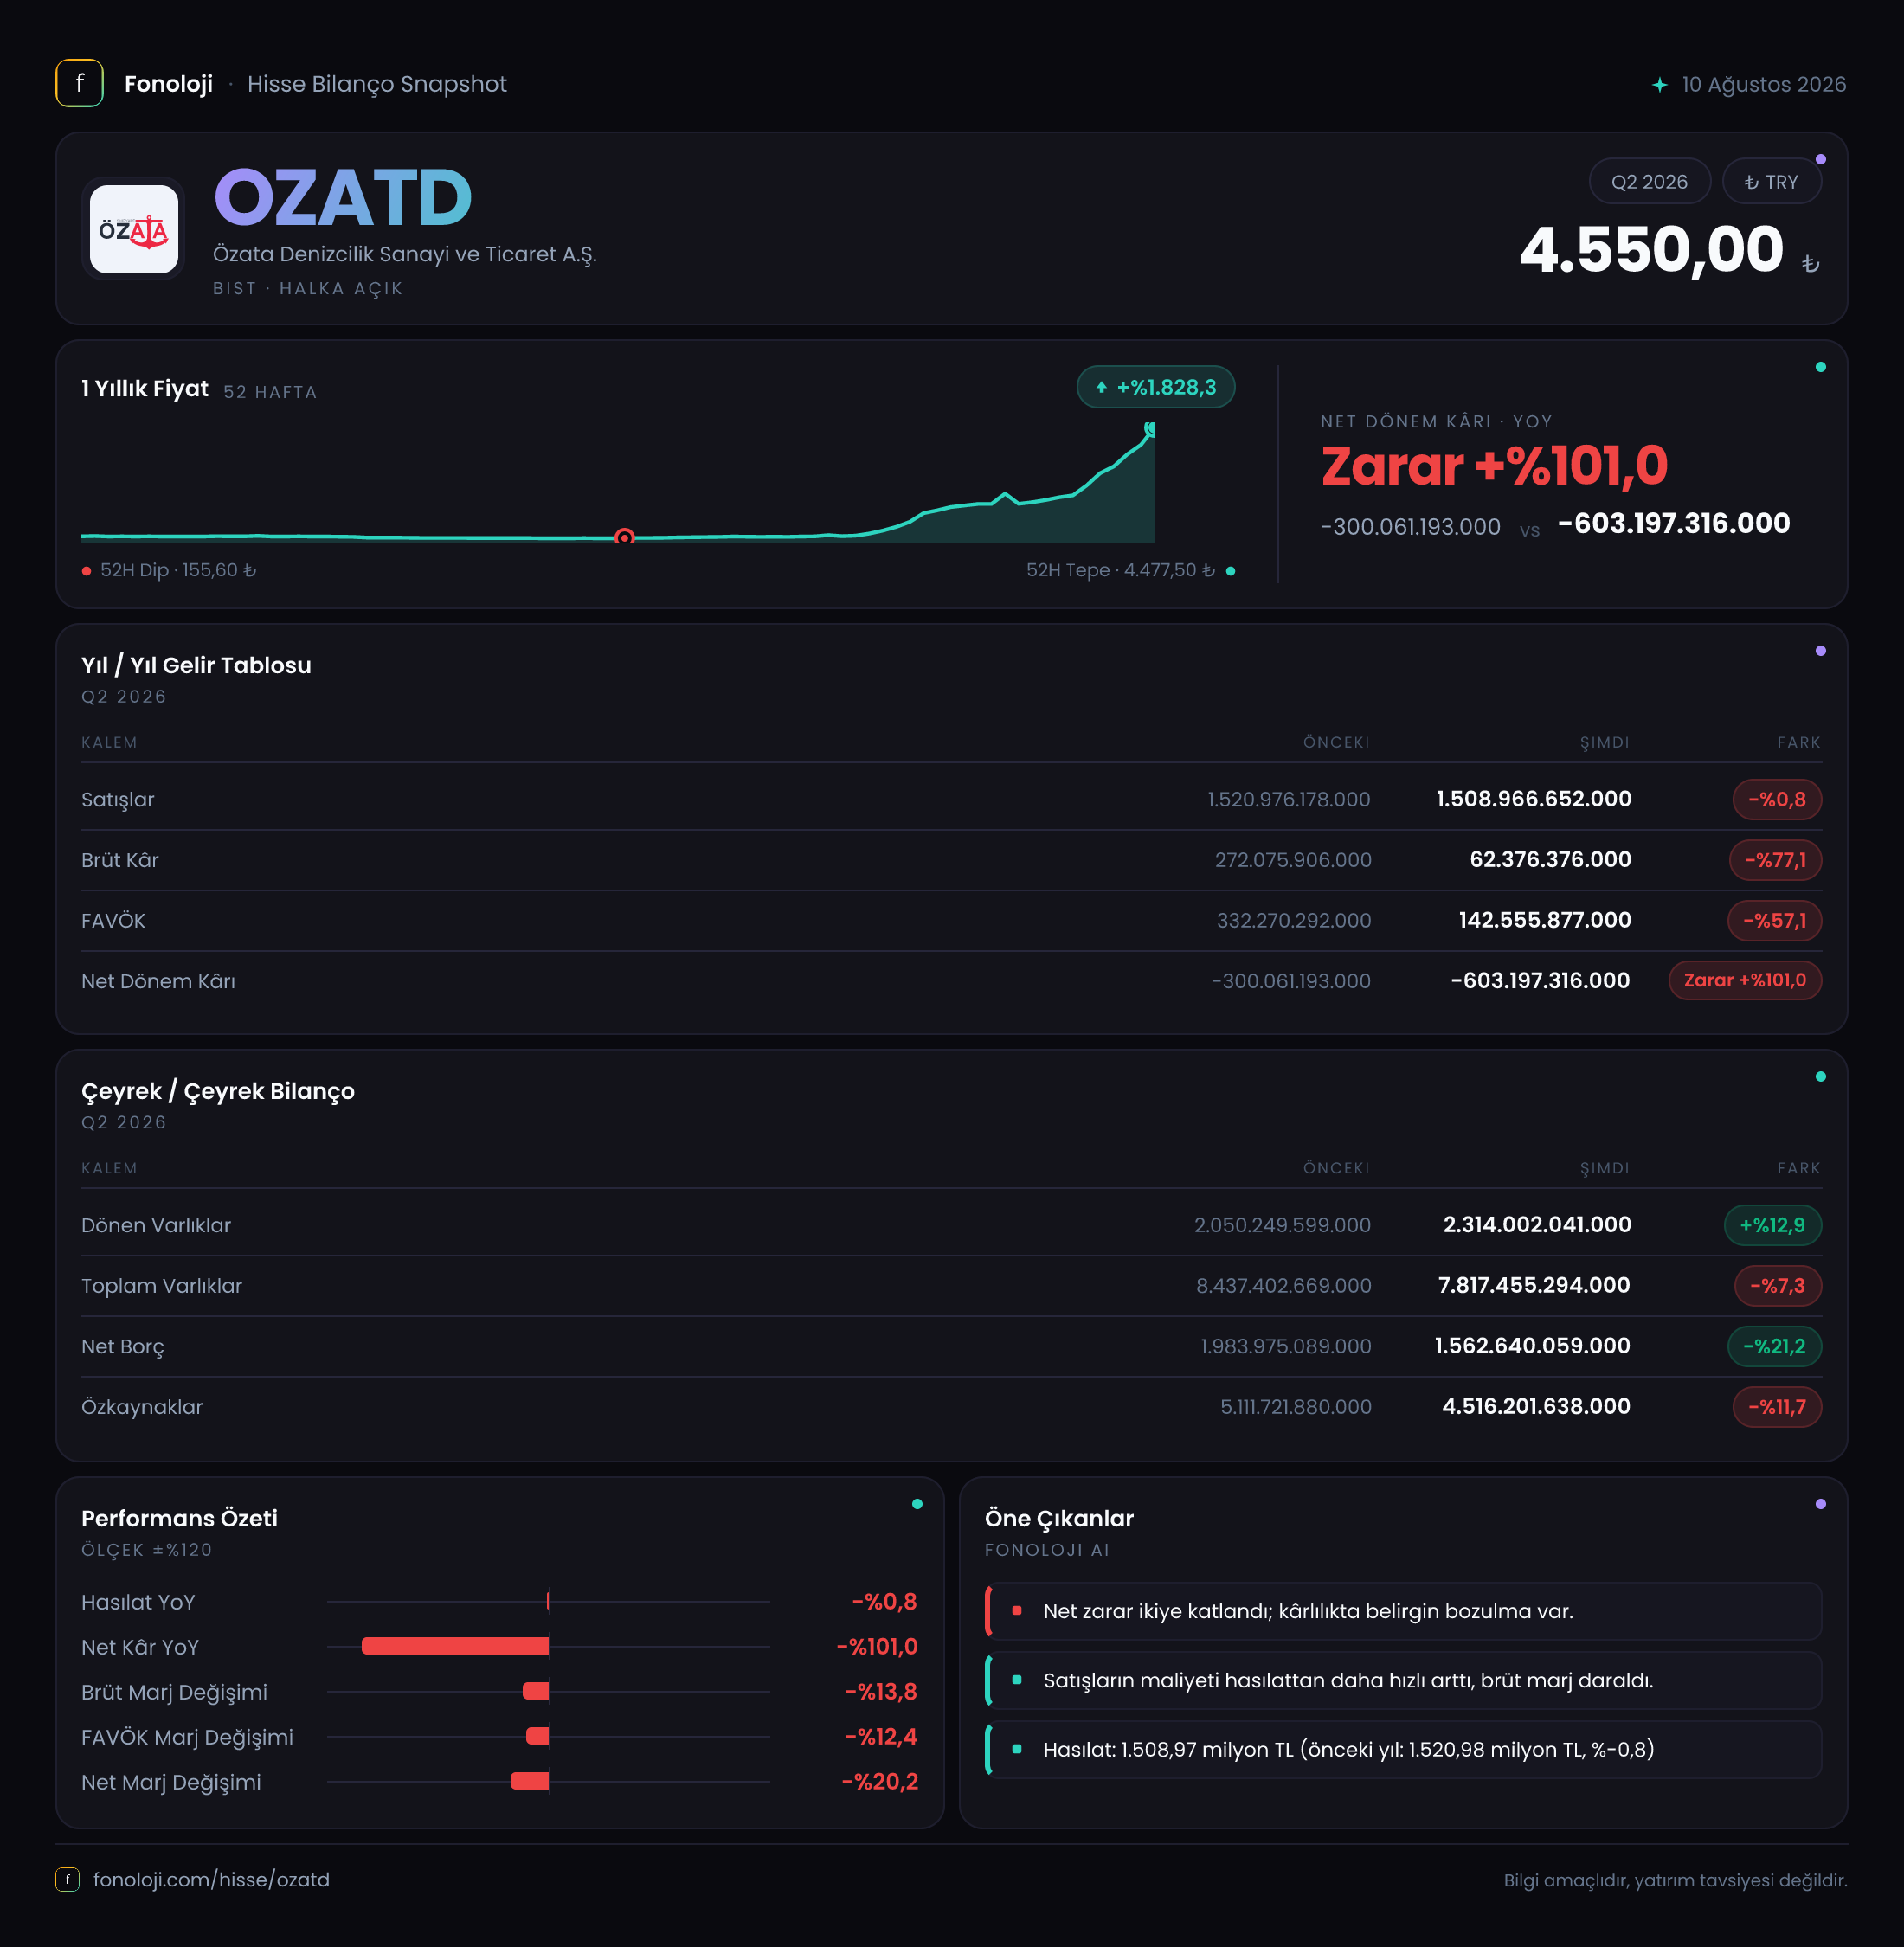
Özata Denizcilik, gemi bakım-onarım ve denizcilik hizmetleri alanında faaliyet gösteren bir şirket olarak 2026/6AB döneminde yaklaşık 1,5 milyar TL satış üretmiş. Ancak gelir tarafındaki yatay görünüme rağmen kârlılıkta belirgin bir bozulma var: brüt kâr %77,1, FAVÖK %57,1 gerilerken net zarar 603,2 milyon TL’ye ulaşmış. Diğer taraftan net borçta %21,2 düşüş ve net parasal pozisyonda 93,5 milyon TL’lik pozitife dönüş, bilançonun bazı alanlarında iyileşme olduğunu gösteriyor. Ana hikâye, satış hacmini koruyan fakat bu satışları geçen yılki kârlılık düzeyinde paraya çeviremeyen bir şirket görünümü.
Satış Hikayesi
Şirketin satışları, geçen yılın aynı dönemine göre yalnızca %0,8 gerileyerek 1,5 milyar TL seviyesinde kalmış. İlk bakışta bu, faaliyet hacminin büyük ölçüde korunduğunu düşündürüyor. Ancak Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda nominal satışların yatay kalması, reel açıdan daha zayıf bir tabloya işaret eder. Başka bir ifadeyle Özata Denizcilik, geçen yılın satış seviyesini korumuş görünse de fiyat artışları ve maliyet enflasyonu dikkate alındığında gerçek büyüme üretmiş değil.
Burada kritik nokta, satışların gerilemesinden çok satışların niteliği. Şirket 1,5 milyar TL’lik geliri korurken brüt kârını 272,1 milyon TL’den 62,4 milyon TL’ye indirmiş. Bu, aynı satış hacminin çok daha düşük katkıyla gerçekleştiğini gösteriyor. Gemi bakım-onarım gibi proje bazlı işlerde iş karması, teslimat takvimi, sözleşme fiyatları ve çelik, işçilik, enerji gibi maliyet kalemleri marjları dönemden döneme ciddi biçimde değiştirebilir. Fakat mevcut veri, bu bozulmanın geçici bir proje etkisi mi yoksa maliyet yapısında daha kalıcı bir sorun mu olduğunu ayırmaya yetmiyor.
Çeyreklik veri paylaşılmadığı için satışların 2026’nın ilk çeyreğinden ikinci çeyreğine nasıl ilerlediğini değerlendiremiyoruz. Bu nedenle yatırımcı açısından bir sonraki ara dönem raporunda yalnızca yıllık satış değişimine değil, çeyreklik sipariş ve teslimat ivmesine de bakmak önemli olacak.
Kârlılık
Özata Denizcilik’in kârlılık tablosu, satışların yatay kalmasına rağmen operasyonel verimliliğin ciddi biçimde zayıfladığını ortaya koyuyor:
- Brüt kâr marjı, geçen yılki yaklaşık %18,1 seviyesinden bu dönemde %4,2’ye gerilemiş.
- FAVÖK marjı, yaklaşık %22,2’den %9,5’e düşmüş.
- Net kâr marjı ise yaklaşık -%20,0’den -%40,2’ye bozulmuş.
Brüt marjdaki düşüş, satışların maliyetinin çok daha hızlı arttığını gösteriyor. Şirket geçen yıl her 100 TL’lik satıştan yaklaşık 18 TL brüt kâr üretirken bu dönemde yalnızca 4 TL civarında brüt kâr yaratabilmiş. Bu ölçekteki gerileme, sadece satış büyümesinin yavaşlamasından daha önemli bir uyarı niteliğinde; çünkü şirketin ana faaliyetlerinin ekonomik katkısı belirgin biçimde azalmış.
FAVÖK de 332,3 milyon TL’den 142,6 milyon TL’ye inmiş. FAVÖK marjının 12,6 puan düşmesi, genel ve operasyonel giderlerin yanı sıra düşük brüt kârın faaliyet sonucuna doğrudan yansıdığını gösteriyor. Yine de FAVÖK’ün pozitif kalması, şirketin çekirdek faaliyetlerinin tamamen zarar üretir hale gelmediğini ortaya koyuyor. Sorun, bu faaliyet kârlılığının borç yükü, finansman giderleri, enflasyon muhasebesi ve diğer kalemleri karşılamaya yetmemesi.
Net dönem zararı ise 300,1 milyon TL’den 603,2 milyon TL’ye yükselmiş. Zararın iki katına çıkması, faaliyet kârlılığındaki düşüşün şirketin nihai finansal sonucuna güçlü biçimde yansıdığını gösteriyor. Net parasal pozisyonun pozitife dönmesine rağmen zarar artmış olması da, bu kazancın operasyonel ve finansal baskıları telafi etmeye yetmediğine işaret ediyor. Ancak finansman giderleri, kur farkları veya diğer gelir-gider kalemleri paylaşılmadığı için net zararın bileşenlerini daha ileri seviyede ayrıştırmak mümkün değil.
Bilanço Sağlığı
Bilançoda toplam varlıklar 8,4 milyar TL’den 7,8 milyar TL’ye gerileyerek %7,3 küçülmüş. Bu düşüşün temelinde duran varlıkların 6,4 milyar TL’den 5,5 milyar TL’ye inmesi bulunuyor. Buna karşılık dönen varlıklar 2,1 milyar TL’den 2,3 milyar TL’ye çıkarak %12,9 artmış. Bu kompozisyon, varlıkların bir bölümünün daha likit dönen varlıklara kaydığını gösteriyor; ancak nakit, ticari alacak ve stok kırılımı verilmediği için likidite kalitesini tam olarak ölçemiyoruz.
Net borç 2,0 milyar TL’den 1,6 milyar TL’ye gerilemiş. Borçtaki 423 milyon TL’lik düşüş olumlu; çünkü kârlılığın zayıfladığı bir dönemde borç azaltımı finansal riski sınırlayan önemli bir unsur. Bununla birlikte dönem FAVÖK’ü üzerinden basit bir hesaplama yapıldığında net borç/FAVÖK yaklaşık 11,2 kat seviyesine geliyor. Bu oran, 142,6 milyon TL’lik dönem FAVÖK’ünün yıllıklaştırılmadığı dikkate alınarak yorumlanmalı; yine de mevcut operasyonel kârlılık düzeyinin borç yüküne kıyasla düşük kaldığını gösteriyor.
Özkaynaklar 5,1 milyar TL’den 4,5 milyar TL’ye gerilemiş. Bu düşüşte dönem zararı belirleyici unsur olarak öne çıkıyor. Buna rağmen özkaynakların toplam varlıklara oranı yaklaşık %58 düzeyinde; yani bilanço hâlâ önemli ölçüde özkaynakla finanse ediliyor. Fakat zarar devam ederse özkaynak tamponu aşınmaya devam edecektir.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon, geçen yıl aynı dönemdeki -26,4 milyon TL seviyesinden bu dönemde +93,5 milyon TL’ye dönmüş. Veride bu değişim %453,9 artış olarak gösterilse de başlangıç değerinin negatif olması nedeniyle bu oran ekonomik büyüklüğü sağlıklı biçimde anlatmıyor. Burada asıl önemli gelişme, şirketin net parasal pozisyon kaynaklı giderden, net parasal kazanç sağlayan konuma geçmesi.
TAS 29 kapsamında enflasyon muhasebesi, parasal varlık ve parasal yükümlülüklerin enflasyon karşısındaki etkisini gelir tablosuna yansıtıyor. Pozitif net parasal pozisyon, bu dönemde enflasyon muhasebesi kaynaklı etkinin şirket lehine çalıştığını gösteriyor. Ancak 93,5 milyon TL’lik kazanç, brüt kârdaki 209,7 milyon TL’lik düşüşü ve artan net zararı dengeleyememiş. Bu nedenle yatırımcı, parasal kazancı operasyonel iyileşme olarak değil, muhasebesel ve bilanço yapısıyla bağlantılı bir destek unsuru olarak değerlendirmeli.
Yatırımcı için Ne Anlama Geliyor?
Özata Denizcilik’te bu dönemin en belirgin mesajı, satışların korunmasına rağmen kârlılık kalitesinin bozulması. Yatırımcı açısından izlenmesi gereken başlıklar şunlar:
- Brüt marjın yeniden toparlanıp toparlanmadığı: En kritik gösterge, satışlardan ne kadar katkı kaldığı olacak.
- FAVÖK marjının kalıcılığı: %9,5 seviyesinin dip mi yoksa yeni normal mi olduğu, sonraki dönemlerde netleşmeli.
- Net borçtaki düşüşün devamı: Borç azaltımı olumlu; ancak bunun işletme nakit akışıyla desteklenip desteklenmediği önemli.
- Yeni sözleşmelerin ve iş karmasının etkisi: Proje bazlı yapıda yüksek marjlı işlerin payı sonuçları belirleyebilir.
- Net zararın nedenleri: Finansman giderleri ve diğer kalemlerin açıklanması, zarar artışının geçici mi kalıcı mı olduğunu anlamayı sağlayacak.
Sonuç olarak bilanço tarafında net borç düşüşü ve pozitif net parasal pozisyon destekleyici unsurlar. Buna karşılık reel olarak büyümeyen satışlar, sert marj kaybı ve 603,2 milyon TL’lik net zarar yatırım tezinin önündeki temel riskler. Şirketin yeniden cazip hale gelmesi için öncelikle satış büyümesinden çok, bu satışları daha yüksek brüt kâr ve nakit akışına dönüştürdüğünü göstermesi gerekiyor. Yatırım tavsiyesi değildir.