
Açılış
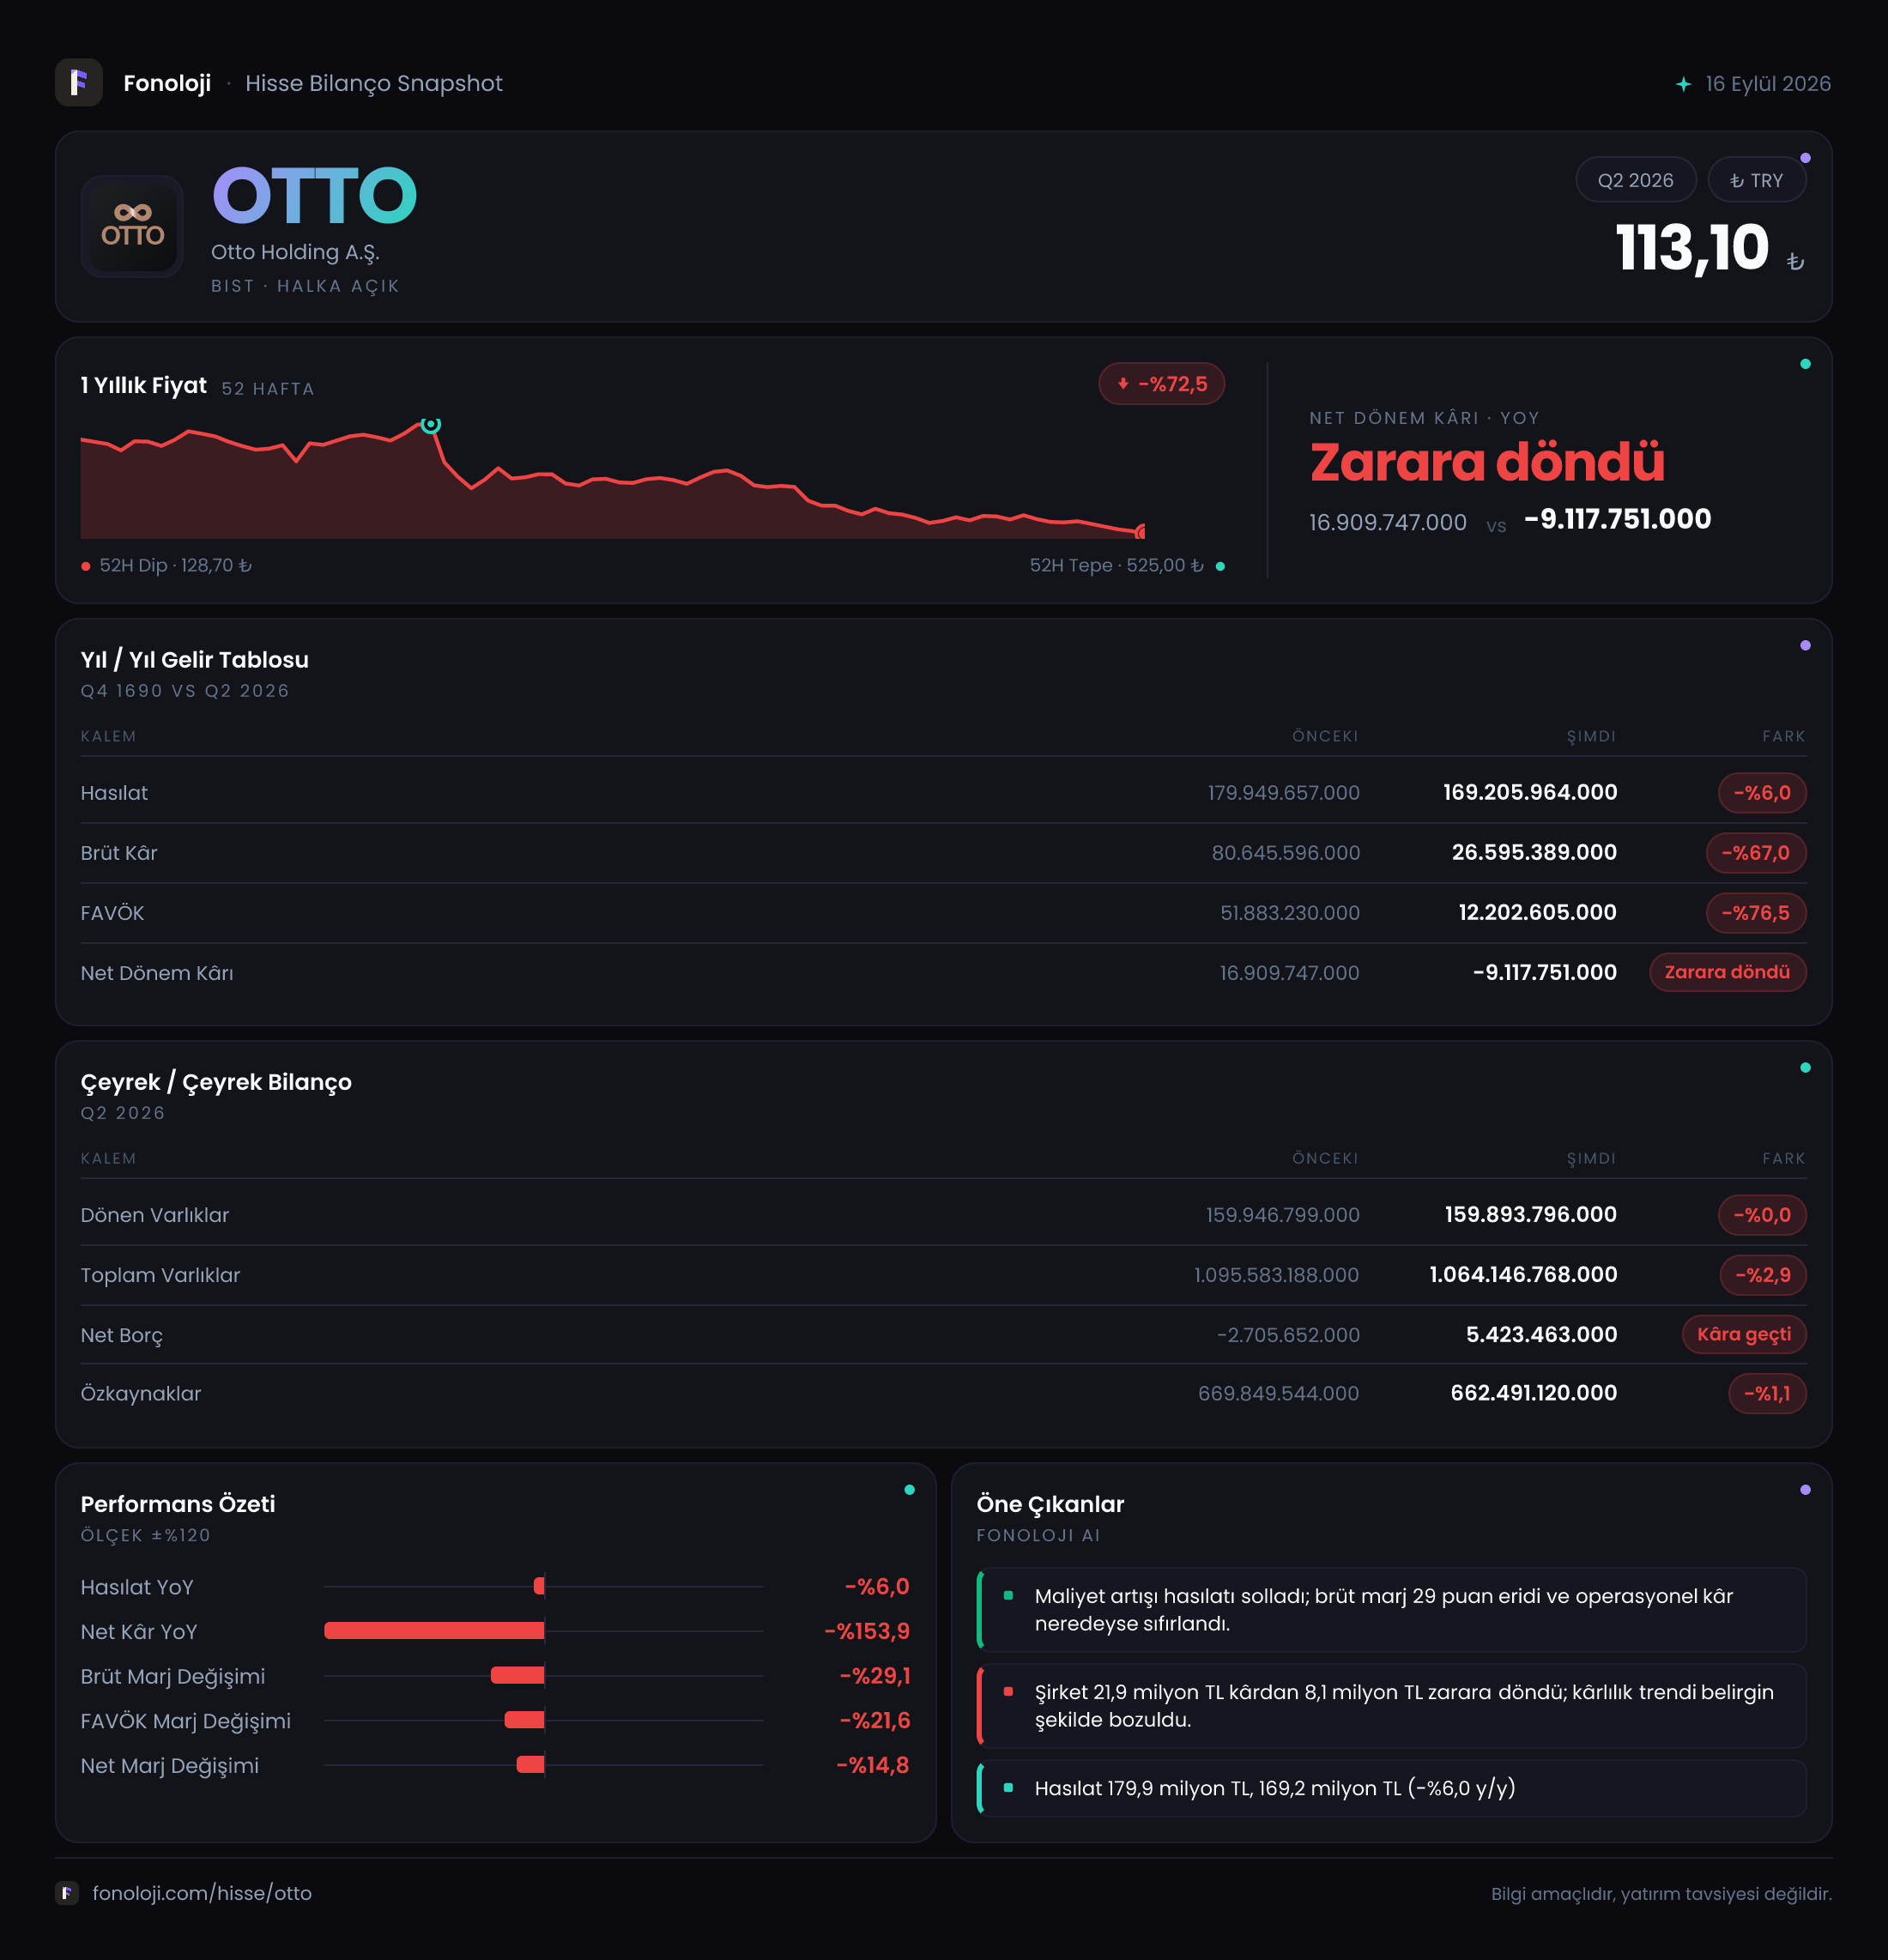
OTTO Holding’in 2026/6AB ara dönem sonuçları, cirodaki sınırlı gerilemenin ötesinde, esas faaliyet kârlılığında belirgin bir bozulmaya işaret ediyor. Satışlar geçen yılın aynı dönemine göre %6 azalırken brüt kâr %67, FAVÖK ise %76,5 geriledi. Başka bir ifadeyle şirket, daha düşük satış hacmiyle birlikte satışların kalan kısmından da çok daha az kâr üretebilmiş. Net parasal pozisyon katkısının da düşmesiyle şirket, geçen yılki 16,9 milyon TL net kârdan bu dönemde 9,1 milyon TL net zarara geçti.
Bilanço tarafında toplam varlıklar ve özkaynaklar büyük ölçüde korunuyor. Ancak şirketin net nakit pozisyonundan düşük seviyeli net borç pozisyonuna geçmesi ve operasyonel marjlardaki sert daralma, yatırımcı açısından bu dönemin ana izlenmesi gereken başlıklarını oluşturuyor.
Satış Hikayesi
OTTO’nun satışları 169,2 milyon TL seviyesinde gerçekleşti. Geçen yıl aynı dönemde satışlar 179,9 milyon TL idi; dolayısıyla nominal satış gerilemesi 10,7 milyon TL ve %6 oldu. İlk bakışta bu düşüş sınırlı görünebilir. Ancak Türkiye’de %30’un üzerinde seyreden enflasyon ortamında nominal satışların azalması, reel açıdan çok daha güçlü bir daralmaya işaret eder. Şirketin satışları yalnızca büyümemiş değil, fiyat artışlarının dahi gerisinde kalmış görünüyor.
Burada önemli nokta, satış düşüşünün kârlılıkta çok daha sert bir bozulmayla birleşmesi. Satışlar %6 gerilerken brüt kârın %67 azalması, ürün veya hizmet maliyetlerinin satışlardan daha hızlı arttığını ya da satış karmasının şirket aleyhine değiştiğini düşündürüyor. Veride maliyet kalemlerinin ayrıntısı bulunmadığı için bu bozulmanın nedenini kesin olarak hammadde, personel, proje karması veya fiyatlama başlıklarından birine bağlamak mümkün değil. Ancak sonuç net: OTTO, bu dönemde maliyetlerini satış fiyatlarına yeterince yansıtamamış.
Çeyreklik trend verisi sunulmadığı için satışların 2026’nın ilk çeyreğinden ikinci çeyreğine nasıl ilerlediğini veya zayıflamanın dönem içinde hızlanıp hızlanmadığını değerlendiremiyoruz. Bu nedenle bir sonraki raporda yalnızca yıllık değişime değil, çeyrekten çeyreğe satış ve sipariş momentumuna da bakmak gerekecek.
Kârlılık
OTTO’nun brüt kârı 26,6 milyon TL oldu. Bu rakam satışların yaklaşık %15,7’sine denk geliyor. Geçen yıl brüt kâr marjı %44,8 seviyesindeydi. Marjın yaklaşık 29,1 puan düşmesi, şirketin satışlarından geriye kalan ekonomik değerin dramatik biçimde azaldığını gösteriyor. Bu, yalnızca cirodaki düşüşten kaynaklanamayacak kadar büyük bir bozulma.
FAVÖK 12,2 milyon TL seviyesine geriledi ve FAVÖK marjı %7,2 oldu. Geçen yıl FAVÖK 51,9 milyon TL, FAVÖK marjı ise yaklaşık %28,9 seviyesindeydi. Böylece faaliyet kârlılığı yaklaşık 21,7 puan geriledi. Brüt marjdaki bozulmanın FAVÖK’e de yansıması, sorunun yalnızca finansman giderleri veya enflasyon muhasebesi kaynaklı olmadığını; şirketin temel operasyonel kârlılığında da belirgin zayıflama bulunduğunu ortaya koyuyor.
Net dönem sonucu 9,1 milyon TL zarar oldu. Bu, satışların yaklaşık %5,4’üne denk gelen negatif net marj anlamına geliyor. Geçen yıl aynı dönemde net kâr 16,9 milyon TL ve net kâr marjı yaklaşık %9,4 idi. Dolayısıyla şirketin net kârlılığı yaklaşık 14,8 puan kötüleşti.
Özetle, brüt kâr seviyesindeki sert düşüş FAVÖK’ü aşağı çekmiş; net parasal pozisyon katkısının azalması ve diğer net sonuç kalemleri de şirketin zarara geçmesini engelleyememiş. Faaliyet kârlılığı kalıcı biçimde toparlanmadan, yalnızca finansal veya muhasebesel etkilerle net kâra dönüş beklemek güçlü bir senaryo değil.
Bilanço Sağlığı
OTTO’nun dönen varlıkları 159,9 milyon TL ile önceki yıl sonuna göre yatay kaldı. Duran varlıklar ise 935,6 milyon TL’den 904,3 milyon TL’ye geriledi; düşüş %3,4 oldu. Bu hareket, toplam varlıkların yaklaşık 1,1 milyar TL’den 1,064 milyar TL’ye gerilemesine ve bilanço büyüklüğünün %2,9 daralmasına neden oldu.
Özkaynaklar 669,8 milyon TL’den 662,5 milyon TL’ye indi. Gerileme %1,1 ile sınırlı; bu da net zararın henüz özkaynak tabanını ciddi biçimde aşındırmadığını gösteriyor. Özkaynakların toplam varlıklara oranı yaklaşık %62 seviyesinde. Bu oran, şirket bilançosunda özkaynakların önemli bir ağırlığa sahip olduğunu ve bilanço kaldıraç riskinin şu aşamada yüksek olmadığını gösteriyor.
Net borç ise önceki yıl sonundaki 2,7 milyon TL net nakit pozisyonundan 5,4 milyon TL net borca döndü. Mutlak tutar hâlâ düşük ve mevcut FAVÖK’e göre net borç/FAVÖK oranı yaklaşık 0,4x seviyesinde. Bu, borçluluk açısından alarm verici bir seviye değil. Ancak geçen dönem net nakit taşıyan şirketin bu dönemde borçlu konuma geçmesi, nakit üretiminin ve işletme sermayesi yönetiminin izlenmesi gerektiğini gösteriyor. Yüzdesel olarak %300,4 artış dikkat çekici görünse de, bu oran çok düşük bir başlangıç bazından hesaplandığı için mutlak borç miktarı daha anlamlı gösterge.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon 3,3 milyon TL oldu. Geçen yıl bu katkı 14,2 milyon TL seviyesindeydi; düşüş %76,6. Enflasyon muhasebesinde net parasal pozisyon, şirketin parasal varlık ve parasal yükümlülük yapısına bağlı olarak finansal tablolara gelir veya gider etkisi yaratır. Pozitif bir net parasal pozisyonun gelir katkısı yaratması mümkün olsa da bu kalem, şirketin operasyonlarından elde ettiği nakit kârla aynı anlamı taşımaz.
OTTO açısından bu dönemde TAS 29 kaynaklı katkının ciddi ölçüde azalması, faaliyet kârlılığındaki zayıflığı telafi edecek muhasebesel desteğin de küçüldüğünü gösteriyor. Geçen yıl 14,2 milyon TL seviyesindeki katkı net kârı desteklerken, bu yıl yalnızca 3,3 milyon TL katkı sağlanmış. Bu nedenle yatırımcı, net kârı değerlendirirken mutlaka FAVÖK ve brüt kâr eğilimini önceliklendirmeli.
Yatırımcı için Ne Anlama Geliyor?
OTTO’nun bu ara dönem sonuçları, bilanço dayanıklılığının korunduğunu ancak gelir tablosunun belirgin şekilde zayıfladığını gösteriyor. Yatırımcı açısından temel fırsat, net borcun düşük kalması ve özkaynakların hâlâ bilanço içinde güçlü bir paya sahip olması. Bu yapı, şirketin operasyonel toparlanma gerçekleştiğinde finansal kaldıraç baskısı yaşamadan hareket edebilmesine imkân verebilir.
Buna karşılık ana riskler şunlar:
- Satışlar %6 azalırken brüt kârın %67 gerilemesi, fiyatlama gücü ve maliyet kontrolü açısından ciddi soru işareti yaratıyor.
- FAVÖK marjının %28,9’dan %7,2’ye düşmesi, operasyonel modelin önceki döneme göre çok daha düşük verimle çalıştığını gösteriyor.
- Net kârdan net zarara geçiş, yalnızca geçici finansal kalemlerle açıklanamayacak ölçüde belirgin.
- Net parasal pozisyon katkısındaki %76,6’lık düşüş, enflasyon muhasebesinin sağladığı desteğin zayıfladığını ortaya koyuyor.
- Çeyreklik veri bulunmadığından, toparlanmanın başlayıp başlamadığını henüz teyit etmek mümkün değil.
Bir sonraki raporda özellikle satışların reel olarak toparlanıp toparlanmadığına, brüt marjın yeniden yükselip yükselmediğine, FAVÖK marjının %7,2 seviyesinin üzerine çıkıp çıkmadığına ve şirketin yeniden net nakit pozisyonuna dönüp dönmediğine bakılmalı. Bu göstergeler düzelmeden, bilanço gücü tek başına yatırım tezini desteklemek için yeterli görünmüyor.
Yatırım tavsiyesi değildir.