
Açılış
Ofis Yem Gıda, yem ve gıda sektöründe faaliyet gösteren, satış hacmi kadar hammadde maliyetleri, stok yönetimi ve finansman koşullarına duyarlı bir şirket. 2026’nın ilk altı ayında şirketin satışları yıllık bazda gerilerken, kârlılıktaki düşüş satışlardaki daralmanın üzerine çıktı. Bu tablo, yalnızca talep veya ciro tarafında değil, marjlar ve finansman yükü açısından da daha zorlayıcı bir döneme işaret ediyor. Bununla birlikte, net parasal pozisyon zararının belirgin biçimde azalması ve net borcun gerilemesi bilançoda dengeleyici unsurlar olarak öne çıkıyor.
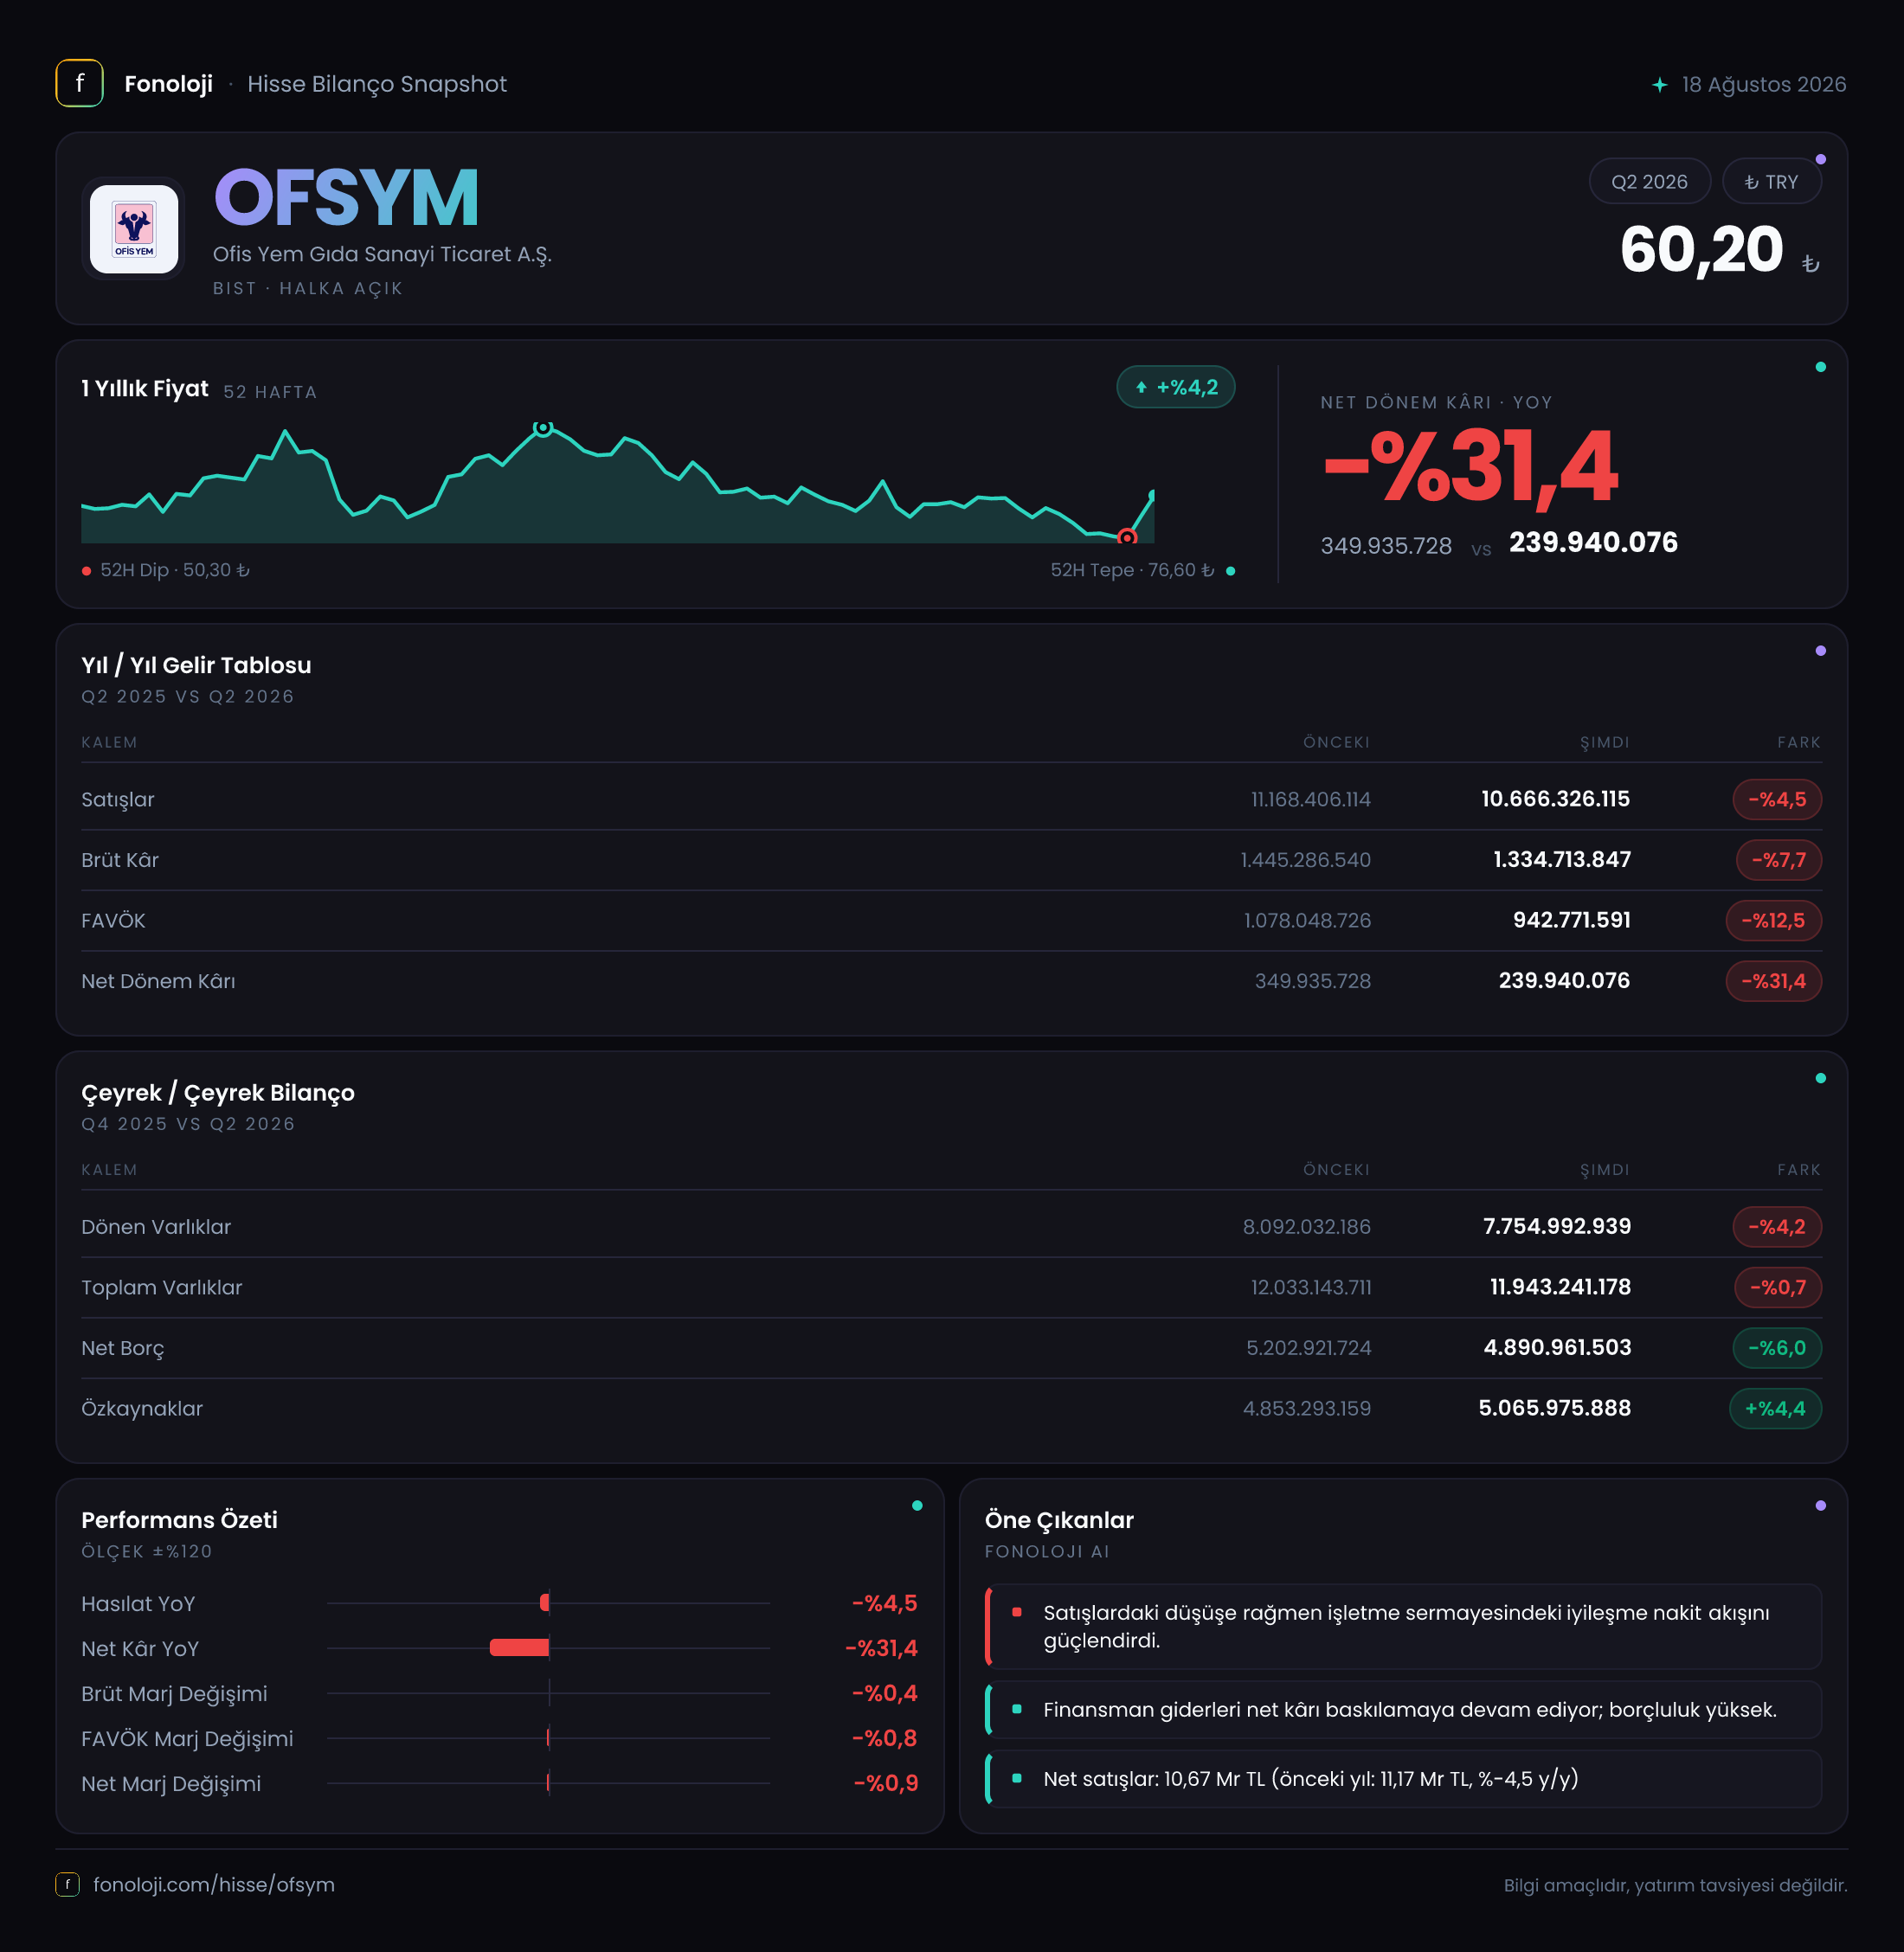
| Temel gösterge | 2026/6A | Yıllık değişim | Kısa yorum | |---|---:|---:|---| | Satışlar | 10,7 milyar TL | -%4,5 | Nominal daralma; yüksek enflasyon ortamında reel olarak daha zayıf | | Brüt kâr | 1,3 milyar TL | -%7,7 | Satıştan daha hızlı geriledi | | FAVÖK | 942,8 milyon TL | -%12,5 | Operasyonel marj baskısı belirgin | | Net kâr | 239,9 milyon TL | -%31,4 | Kârlılıkta satıştan çok daha sert düşüş | | Net borç | 4,9 milyar TL | -%6,0 | Borçlulukta sınırlı iyileşme |
Satış Hikayesi
Ofis Yem’in 2026’nın ilk altı ayındaki satışları 10,7 milyar TL oldu ve geçen yılın aynı dönemindeki 11,2 milyar TL’ye göre %4,5 geriledi. Yüzde olarak sınırlı görünen bu düşüşü Türkiye’deki %30’un üzerindeki enflasyon ortamından bağımsız okumamak gerekiyor. Şirket satışlarını nominal olarak artırmak yerine azaltmış durumda; dolayısıyla enflasyondan arındırıldığında satış performansındaki reel zayıflık daha belirgin hale geliyor.
Burada kritik nokta, satışlardaki düşüşün tek başına yaşanmaması. Brüt kâr satışlardan daha hızlı, %7,7 oranında geriledi. Bu durum satış hacmindeki veya fiyatlamadaki zayıflığın yanı sıra ürün karması, hammadde maliyetleri ya da maliyetlerin müşterilere aktarılmasındaki gecikmenin de etkili olabileceğini gösteriyor. Ancak mevcut veride hacim, fiyat ve ürün bazında ayrım bulunmadığı için bu unsurlardan hangisinin baskın olduğunu kesinleştirmek mümkün değil.
Çeyreklik veriler paylaşılmadığından, 2026’nın ilk çeyreğinden ikinci çeyreğine satışların nasıl ilerlediğini ve ivmenin güçlenip güçlenmediğini değerlendiremiyoruz. Bu nedenle şirketin yılın ikinci yarısında toparlanma gösterip göstermediğini görmek için yeni ara dönem sonuçları önemli olacak. Özellikle yüksek enflasyon ortamında satış büyümesinin yeniden pozitif bölgeye dönmesi, şirketin maliyet artışlarını fiyatlara ne ölçüde yansıtabildiği konusunda daha güçlü bir sinyal verecek.
Kârlılık
Şirketin brüt kâr marjı, 1,3 milyar TL’lik brüt kârın 10,7 milyar TL satışlara oranlanmasıyla yaklaşık %12,2 seviyesinde gerçekleşti. Geçen yıl aynı dönemde brüt kâr marjı yaklaşık %12,5 idi. Yani marj yalnızca yaklaşık 0,3 puan gerilemiş görünüyor; ancak satışların da daraldığı bir dönemde bu düşüş, maliyet yapısının şirket lehine gelişmediğini gösteriyor.
Daha belirgin baskı FAVÖK seviyesinde ortaya çıkıyor. FAVÖK 942,8 milyon TL ile yıllık bazda %12,5 azaldı. FAVÖK marjı da yaklaşık %8,8 seviyesine inerken, geçen yılki yaklaşık %9,8 seviyesine göre 1 puan geriledi. Brüt marjdaki sınırlı düşüşe kıyasla FAVÖK marjındaki daha sert gerileme, faaliyet giderlerinin satışlara oranla daha hızlı arttığını veya operasyonel verimliliğin zayıfladığını düşündürüyor. Başka bir ifadeyle, şirket brüt kâr seviyesinden faaliyet kârına geçerken daha fazla kârlılık kaybediyor.
Net dönem kârı ise 239,9 milyon TL oldu ve geçen yılki 349,9 milyon TL’ye göre %31,4 geriledi. Net kâr marjı yaklaşık %2,2 seviyesine inerken, önceki yıl bu oran yaklaşık %3,1 idi. Böylece net kârdaki düşüş, satışlardaki %4,5’lik gerilemenin oldukça üzerine çıktı. Operasyonel kârlılıktaki zayıflık bu tablonun ana nedenlerinden biri olsa da, finansman giderleri ve diğer faaliyet dışı kalemlerin etkisi için veri bulunmuyor. Net parasal pozisyon zararındaki iyileşmeye rağmen net kârın bu kadar gerilemesi, operasyonel ve/veya finansal diğer kalemlerde baskının sürdüğünü gösteriyor.
Bilanço Sağlığı
2026’nın ilk altı ayında toplam varlıklar 11,9 milyar TL seviyesinde kaldı ve önceki yıl sonuna göre yalnızca %0,7 geriledi. Ancak varlıkların bileşimi değişti: dönen varlıklar %4,2 azalarak 7,8 milyar TL’ye inerken, duran varlıklar %6,3 artarak 4,2 milyar TL’ye yükseldi. Bu görünüm, işletme sermayesinde bir miktar çözülme veya stok-ticari alacak tarafında daralma yaşanmış olabileceğine işaret ediyor; fakat ilgili alt kırılımlar paylaşılmadığı için likidite kalitesini net biçimde ölçemiyoruz.
Net borç 5,2 milyar TL’den 4,9 milyar TL’ye geriledi. Mutlak olarak 300 milyon TL’lik bu azalma ve %6’lık düşüş, kârlılığın zayıfladığı bir dönemde olumlu bir gelişme. Özkaynaklar ise 4,9 milyar TL’den 5,1 milyar TL’ye yükseldi. Böylece özkaynakların toplam varlıklara oranı yaklaşık %43 seviyesine geldi; önceki yıl sonundaki yaklaşık %41 düzeyine göre bilanço tamponu güçlendi.
Bununla birlikte borçluluk hâlâ yatırımcı açısından temel izleme noktası. Net borcun 2026/6A FAVÖK’üne oranı basit hesapla yaklaşık 5,2 kat seviyesinde. Bu oran altı aylık FAVÖK üzerinden hesaplandığı için yıllıklandırılmış bir kaldıraç oranı değildir; yine de finansman yükünün önemli olduğunu gösteriyor. İkinci yarıda operasyonel kârlılık toparlanmazsa borç azaltma hızının yavaşlaması mümkün.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon zararı 171,2 milyon TL oldu. Geçen yıl aynı dönemdeki 334,9 milyon TL zarara göre kayıp %48,9 azaldı. Bu, yüksek enflasyon ortamında şirketin parasal yükümlülükleri ile parasal varlıkları arasındaki pozisyonun önceki döneme kıyasla daha az olumsuz çalıştığını gösteriyor.
Ancak bu kalem tek başına nakit yaratımı veya operasyonel başarı olarak yorumlanmamalı. TAS 29 etkisi, şirketin bilançosundaki parasal varlık ve yükümlülüklerin enflasyon karşısındaki konumundan kaynaklanan muhasebesel bir sonuçtur. Net parasal zararındaki iyileşme net kârı desteklemiş olsa da, buna rağmen net kârın %31,4 gerilemesi şirketin ana faaliyet performansındaki baskının daha güçlü olduğunu ortaya koyuyor.
Yatırımcı için Ne Anlama Geliyor?
OFSYM’nin 2026/6A sonuçları, büyümeden çok dayanıklılık sınavının öne çıktığı bir dönemi anlatıyor. Fırsat tarafında net borcun azalması, özkaynakların güçlenmesi ve TAS 29 kaynaklı parasal pozisyon zararının küçülmesi bulunuyor. Şirket bu eğilimi operasyonel kârlılıkta toparlanmayla birleştirebilirse, bilanço üzerindeki baskı zaman içinde hafifleyebilir.
Risk tarafında ise satışların enflasyon ortamında nominal olarak gerilemesi, FAVÖK marjının yaklaşık 1 puan düşmesi ve net kârın satışlardan çok daha hızlı azalması öne çıkıyor. Ayrıca 5,2 milyar TL’ye yakın net borç, faiz ve nakit akışı yönetimini kritik hale getiriyor. Yatırımcıların önümüzdeki dönemde özellikle şu başlıkları izlemesi gerekiyor:
- Satışların yeniden nominal ve reel olarak büyümeye dönüp dönmediği,
- FAVÖK marjının %8,8 seviyesinden toparlanıp toparlanmadığı,
- Net borçtaki düşüşün devam edip etmediği,
- Stoklar ve ticari alacaklar üzerinden işletme sermayesinin nakit akışını destekleyip desteklemediği,
- Çeyreklik sonuçlarda kârlılık ivmesinin güçlenip güçlenmediği.
Bu veriler ışığında şirketin bilançosu tamamen bozulmuş değil; ancak operasyonel kârlılıkta belirgin bir toparlanma görülmeden güçlü bir büyüme hikâyesinden söz etmek erken. Yatırım tavsiyesi değildir.