
Açılış
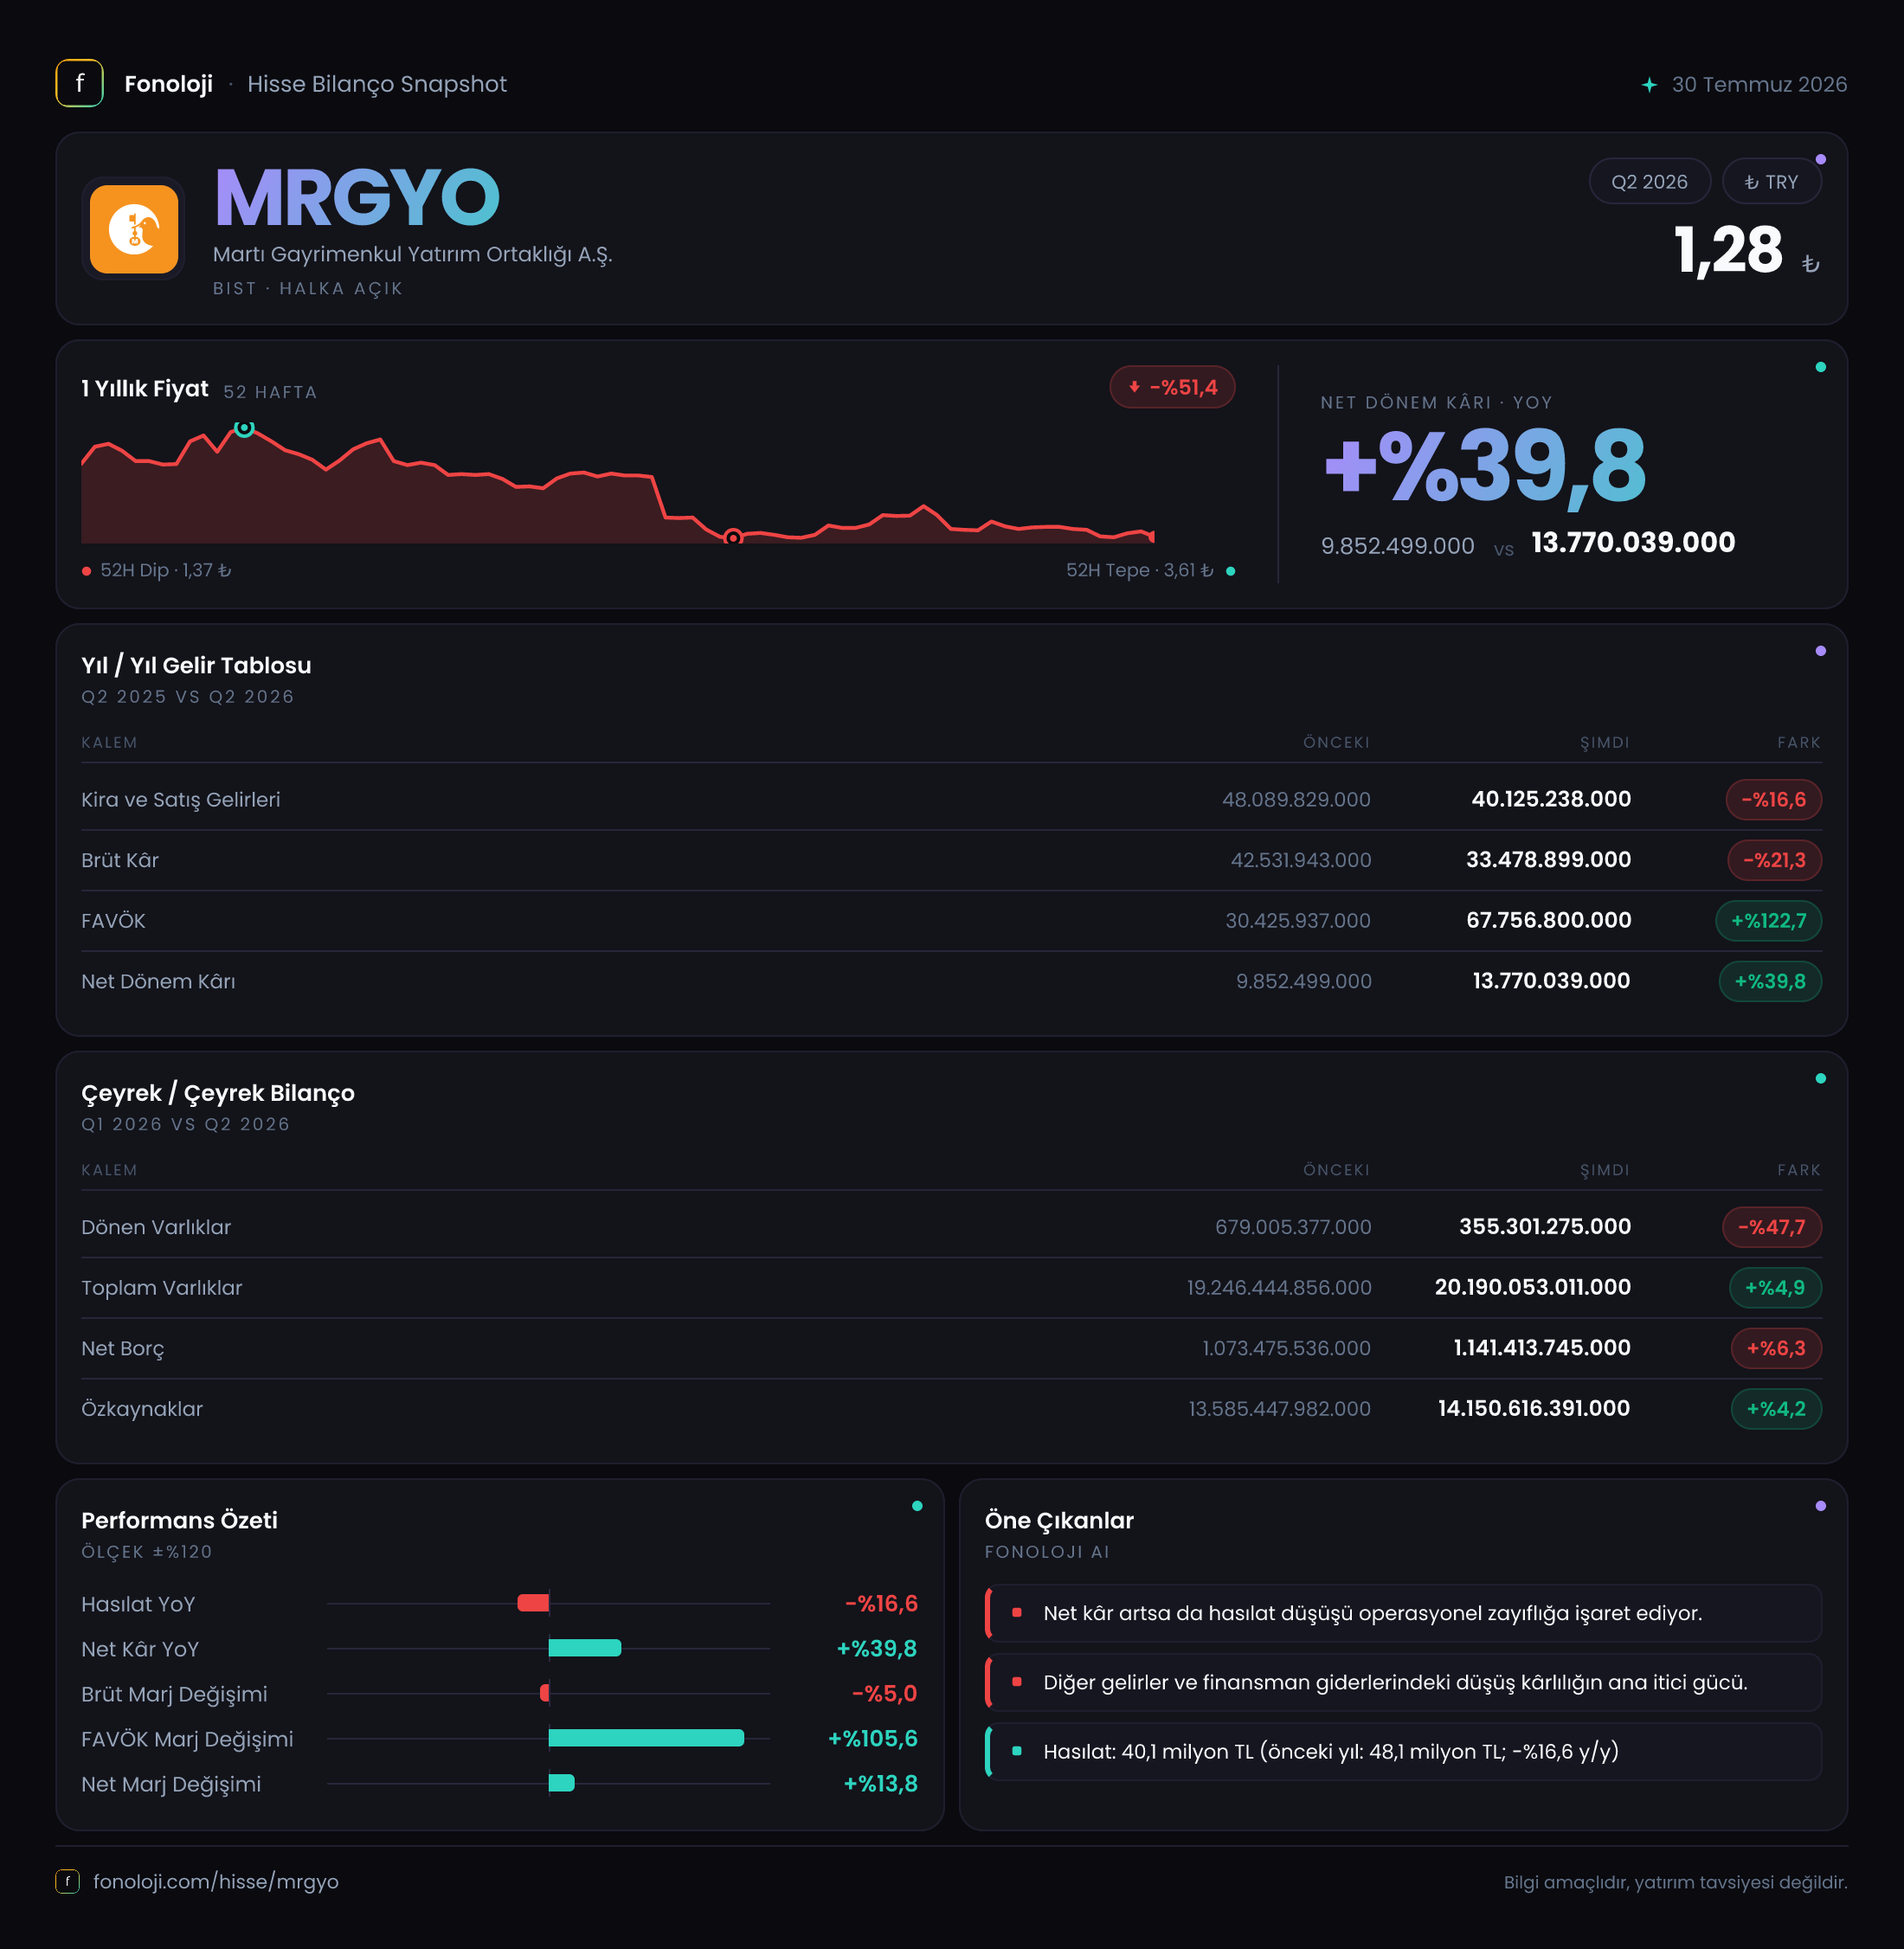
Martı Gayrimenkul Yatırım Ortaklığı (MRGYO), ağırlıklı olarak gayrimenkul varlıklarının değerini ve kira/işletme gelirlerini bilançosunda taşıyan bir GYO olarak değerlendirilmeli. 2026/6AB döneminde şirketin satışları ve operasyonel kârlılığı gerilerken, net dönem kârı geçen yılın aynı dönemine göre arttı. Bu ayrışma, kârın yalnızca satış ve FAVÖK performansıyla açıklanamadığını; faaliyet dışı kalemlerin, finansman sonuçlarının veya enflasyon muhasebesi kaynaklı etkilerin net kâr üzerinde belirleyici olmuş olabileceğini gösteriyor. Ancak verilen tabloda net parasal pozisyon bilgisi bulunmadığı için bu etkinin yönünü ve büyüklüğünü kesinleştirmek mümkün değil.
Bilanço tarafında hikâye daha güçlü görünüyor: duran varlıklar 19,8 milyar TL’ye, özkaynaklar ise 14,2 milyar TL’ye yükselmiş. Buna karşılık dönen varlıkların 679 milyon TL’den 355,3 milyon TL’ye gerilemesi, şirketin kısa vadeli likidite esnekliği açısından yakından izlenmesi gereken bir gelişme.
Satış Hikayesi
MRGYO’nun 2026’nın ilk altı ayındaki satışları 40,1 milyon TL oldu. Geçen yılın aynı döneminde bu rakam 48,1 milyon TL seviyesindeydi. Böylece satışlar nominal olarak %16,6 geriledi. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda yalnızca nominal düşüş yaşanması, reel olarak bakıldığında gelir performansındaki daralmanın daha belirgin olduğunu gösteriyor.
Başka bir ifadeyle şirket, geçen yıl aynı dönemde elde ettiği geliri koruyamamış; fiyat artışlarının yüksek olduğu bir ekonomide satışlarını enflasyonun üzerinde büyütmek bir yana, nominal bazda da küçülmüş. Gayrimenkul sektöründe kira yenilemeleri, doluluk oranları, proje teslimleri ve varlık satışlarının zamanlaması dönemsel dalgalanmalara yol açabilir. Bu nedenle tek bir altı aylık veri, kalıcı bir trend ilan etmek için yeterli değil. Yine de mevcut rakam, operasyonel gelir yaratma tarafında ivmenin zayıfladığını açık biçimde ortaya koyuyor.
Verilen çeyreklik veri setinde yalnızca 2025/6 karşılaştırması bulunduğu için 2026 içinde ilk çeyrekten ikinci çeyreğe satışların nasıl hareket ettiğini ölçemiyoruz. Dolayısıyla satışlardaki düşüşün yılın tamamına yayılan bir eğilim mi, yoksa varlık satışı veya kira tahsilatı zamanlamasından kaynaklanan geçici bir sapma mı olduğunu görmek için sonraki dönemleri beklemek gerekiyor.
Kârlılık
Şirketin brüt kârı 33,5 milyon TL ile geçen yılki 42,5 milyon TL’nin altında kaldı. Satışlardaki %16,6’lık daralmaya karşılık brüt kârın %21,3 azalması, brüt marjın da gerilediğine işaret ediyor. Hesaplamaya göre brüt marj yaklaşık %83,5 seviyesinde gerçekleşirken geçen yıl aynı dönemde bu oran yaklaşık %88,4 idi. Marj hâlâ yüksek görünse de yaklaşık 4,9 puanlık düşüş, gelirlerin maliyetlere karşı tamponunun zayıfladığını gösteriyor.
Daha belirgin bozulma FAVÖK tarafında yaşandı. FAVÖK 15,9 milyon TL’ye gerileyerek yıllık bazda %47,4 küçüldü. FAVÖK marjı da yaklaşık %39,7’ye indi; geçen yıl bu oran %62,8 civarındaydı. Yani satışlardaki her 100 TL’lik gelirin şirketin operasyonel nakit yaratma kapasitesine dönüşen kısmı yaklaşık 23 puan azalmış durumda. Bu, yalnızca satış hacmindeki düşüşten daha sert bir kârlılık baskısına işaret ediyor.
Net dönem kârı ise ters yönde hareket ederek 13,8 milyon TL’ye yükseldi. Geçen yılki 9,9 milyon TL’ye göre artış %39,8 oldu. Net kâr marjı da yaklaşık %20,6’dan %34,4’e çıktı. Ancak FAVÖK gerilerken net kârın artması, operasyonel performans ile nihai kâr arasında önemli bir ayrışma olduğunu gösteriyor. Verilen bilgiler, bu farkın finansman gelirleri, değerleme etkileri, vergi kalemleri veya enflasyon muhasebesi kaynaklı olup olmadığını açıklamıyor. Bu nedenle net kâr artışını doğrudan faaliyetlerdeki iyileşme olarak okumak doğru olmaz.
Bilanço Sağlığı
MRGYO’nun toplam varlıkları önceki yıl sonuna göre %4,9 artarak 20,2 milyar TL’ye çıktı. Bu büyümenin ana kaynağı duran varlıklardaki %6,8’lik yükseliş oldu; duran varlıklar 18,6 milyar TL’den 19,8 milyar TL’ye ulaştı. GYO’larda bilançonun büyük bölümünü gayrimenkul varlıklarının oluşturması olağandır. Bu nedenle varlık büyümesinin şirketin gelir üretme kapasitesine ve gayrimenkul değerlemelerinin sürdürülebilirliğine ne ölçüde yansıdığı önem taşıyor.
Özkaynaklar 13,6 milyar TL’den 14,2 milyar TL’ye yükselerek %4,2 arttı. Özkaynakların toplam varlıklara oranı yaklaşık %70 seviyesinde. Bu oran, bilançonun önemli bölümünün özkaynakla finanse edildiğini ve sermaye tamponunun güçlü olduğunu gösteriyor.
Net borç ise 1,1 milyar TL seviyesinde kalırken yıllık bazda %6,3 arttı. Net borcun özkaynaklara oranı yaklaşık %7,7 ile düşük görünüyor. Buna karşın net borç/FAVÖK oranı, dönemsel FAVÖK üzerinden hesaplandığında yaklaşık 69 kat seviyesine ulaşıyor. Bu oran ilk bakışta oldukça yüksek; ancak burada altı aylık FAVÖK’ün yıllıklaştırılmadan kullanıldığını vurgulamak gerekir. FAVÖK yıllıklandırılsa dahi oran yaklaşık 35 kat civarında olurdu. Bu nedenle borç yükü özkaynaklara göre sınırlı görünse de mevcut operasyonel kârlılık, borcu karşılayacak ölçekte güçlü değil.
Dönen varlıkların %47,7 azalarak 355,3 milyon TL’ye gerilemesi de önemli. Toplam varlıkların yalnızca yaklaşık %1,8’i dönen varlıklardan oluşuyor. Bu yapı, gayrimenkul ağırlıklı bilanço için anlaşılır olsa da kısa vadeli nakit ihtiyacı ve borç servis kapasitesi açısından şirketi daha fazla varlık likiditesine bağımlı hâle getirebilir.
Net Parasal Pozisyon (TAS 29)
Veri setinde net parasal pozisyon kalemi hem cari dönem hem de geçen yıl için boş bırakılmış. Bu nedenle enflasyon muhasebesinin MRGYO’nun net kârını artırıcı mı yoksa azaltıcı mı yönde etkilediği konusunda kesin bir sonuca varılamaz.
TAS 29 uygulamasında nakit ve parasal borç taşıyan şirketler, yüksek enflasyon ortamında parasal kazanç veya kayıp yaratabilir. Net parasal varlık pozisyonunda olan bir şirket enflasyon karşısında satın alma gücü kaybederken, net parasal yükümlülük taşıyan şirket muhasebesel olarak parasal kazanç kaydedebilir. MRGYO’da net borç 1,1 milyar TL olsa da net parasal pozisyonu hesaplamak için tüm parasal varlık ve yükümlülüklerin ayrıntısı gerekir. Bu nedenle net kârdaki %39,8’lik artışın TAS 29 etkisiyle ilişkisi, dipnotlar görülmeden yorumlanmamalı.
Yatırımcı için Ne Anlama Geliyor?
MRGYO’nun 2026/6AB sonuçları iki farklı tablo sunuyor:
- Bilanço güçlü: Özkaynaklar 14,2 milyar TL, özkaynak/aktif oranı yaklaşık %70 ve net borç/özkaynak oranı düşük.
- Operasyonel görünüm zayıflıyor: Satışlar %16,6, FAVÖK %47,4 gerilemiş durumda.
- Marj baskısı belirgin: FAVÖK marjındaki düşüş, gider yapısının veya gelir kalitesinin operasyonel kârlılığı zorladığını gösteriyor.
- Net kâr yanıltıcı olabilir: Net kâr artışı olumlu görünse de FAVÖK düşerken bu artışın faaliyetlerden kaynaklandığı söylenemez.
- Likidite izlenmeli: Dönen varlıklardaki sert düşüş, şirketin kısa vadeli nakit pozisyonunu önemli bir takip başlığı hâline getiriyor.
Yatırımcı açısından temel fırsat, yüksek özkaynak tabanı ve gayrimenkul varlıklarının uzun vadeli değer yaratma potansiyeli. Temel risk ise bu varlıkların yeterli kira, satış veya işletme geliri üretememesi. Önümüzdeki dönemlerde özellikle satışların toparlanıp toparlanmadığına, FAVÖK marjının yeniden yükselip yükselmediğine, dönen varlıkların neden azaldığına ve net parasal pozisyonun kâra etkisine bakılmalı. Mevcut veriler, güçlü bir bilanço ancak zayıflayan operasyonel kârlılık kombinasyonunu ortaya koyuyor.
Yatırım tavsiyesi değildir.