
Açılış
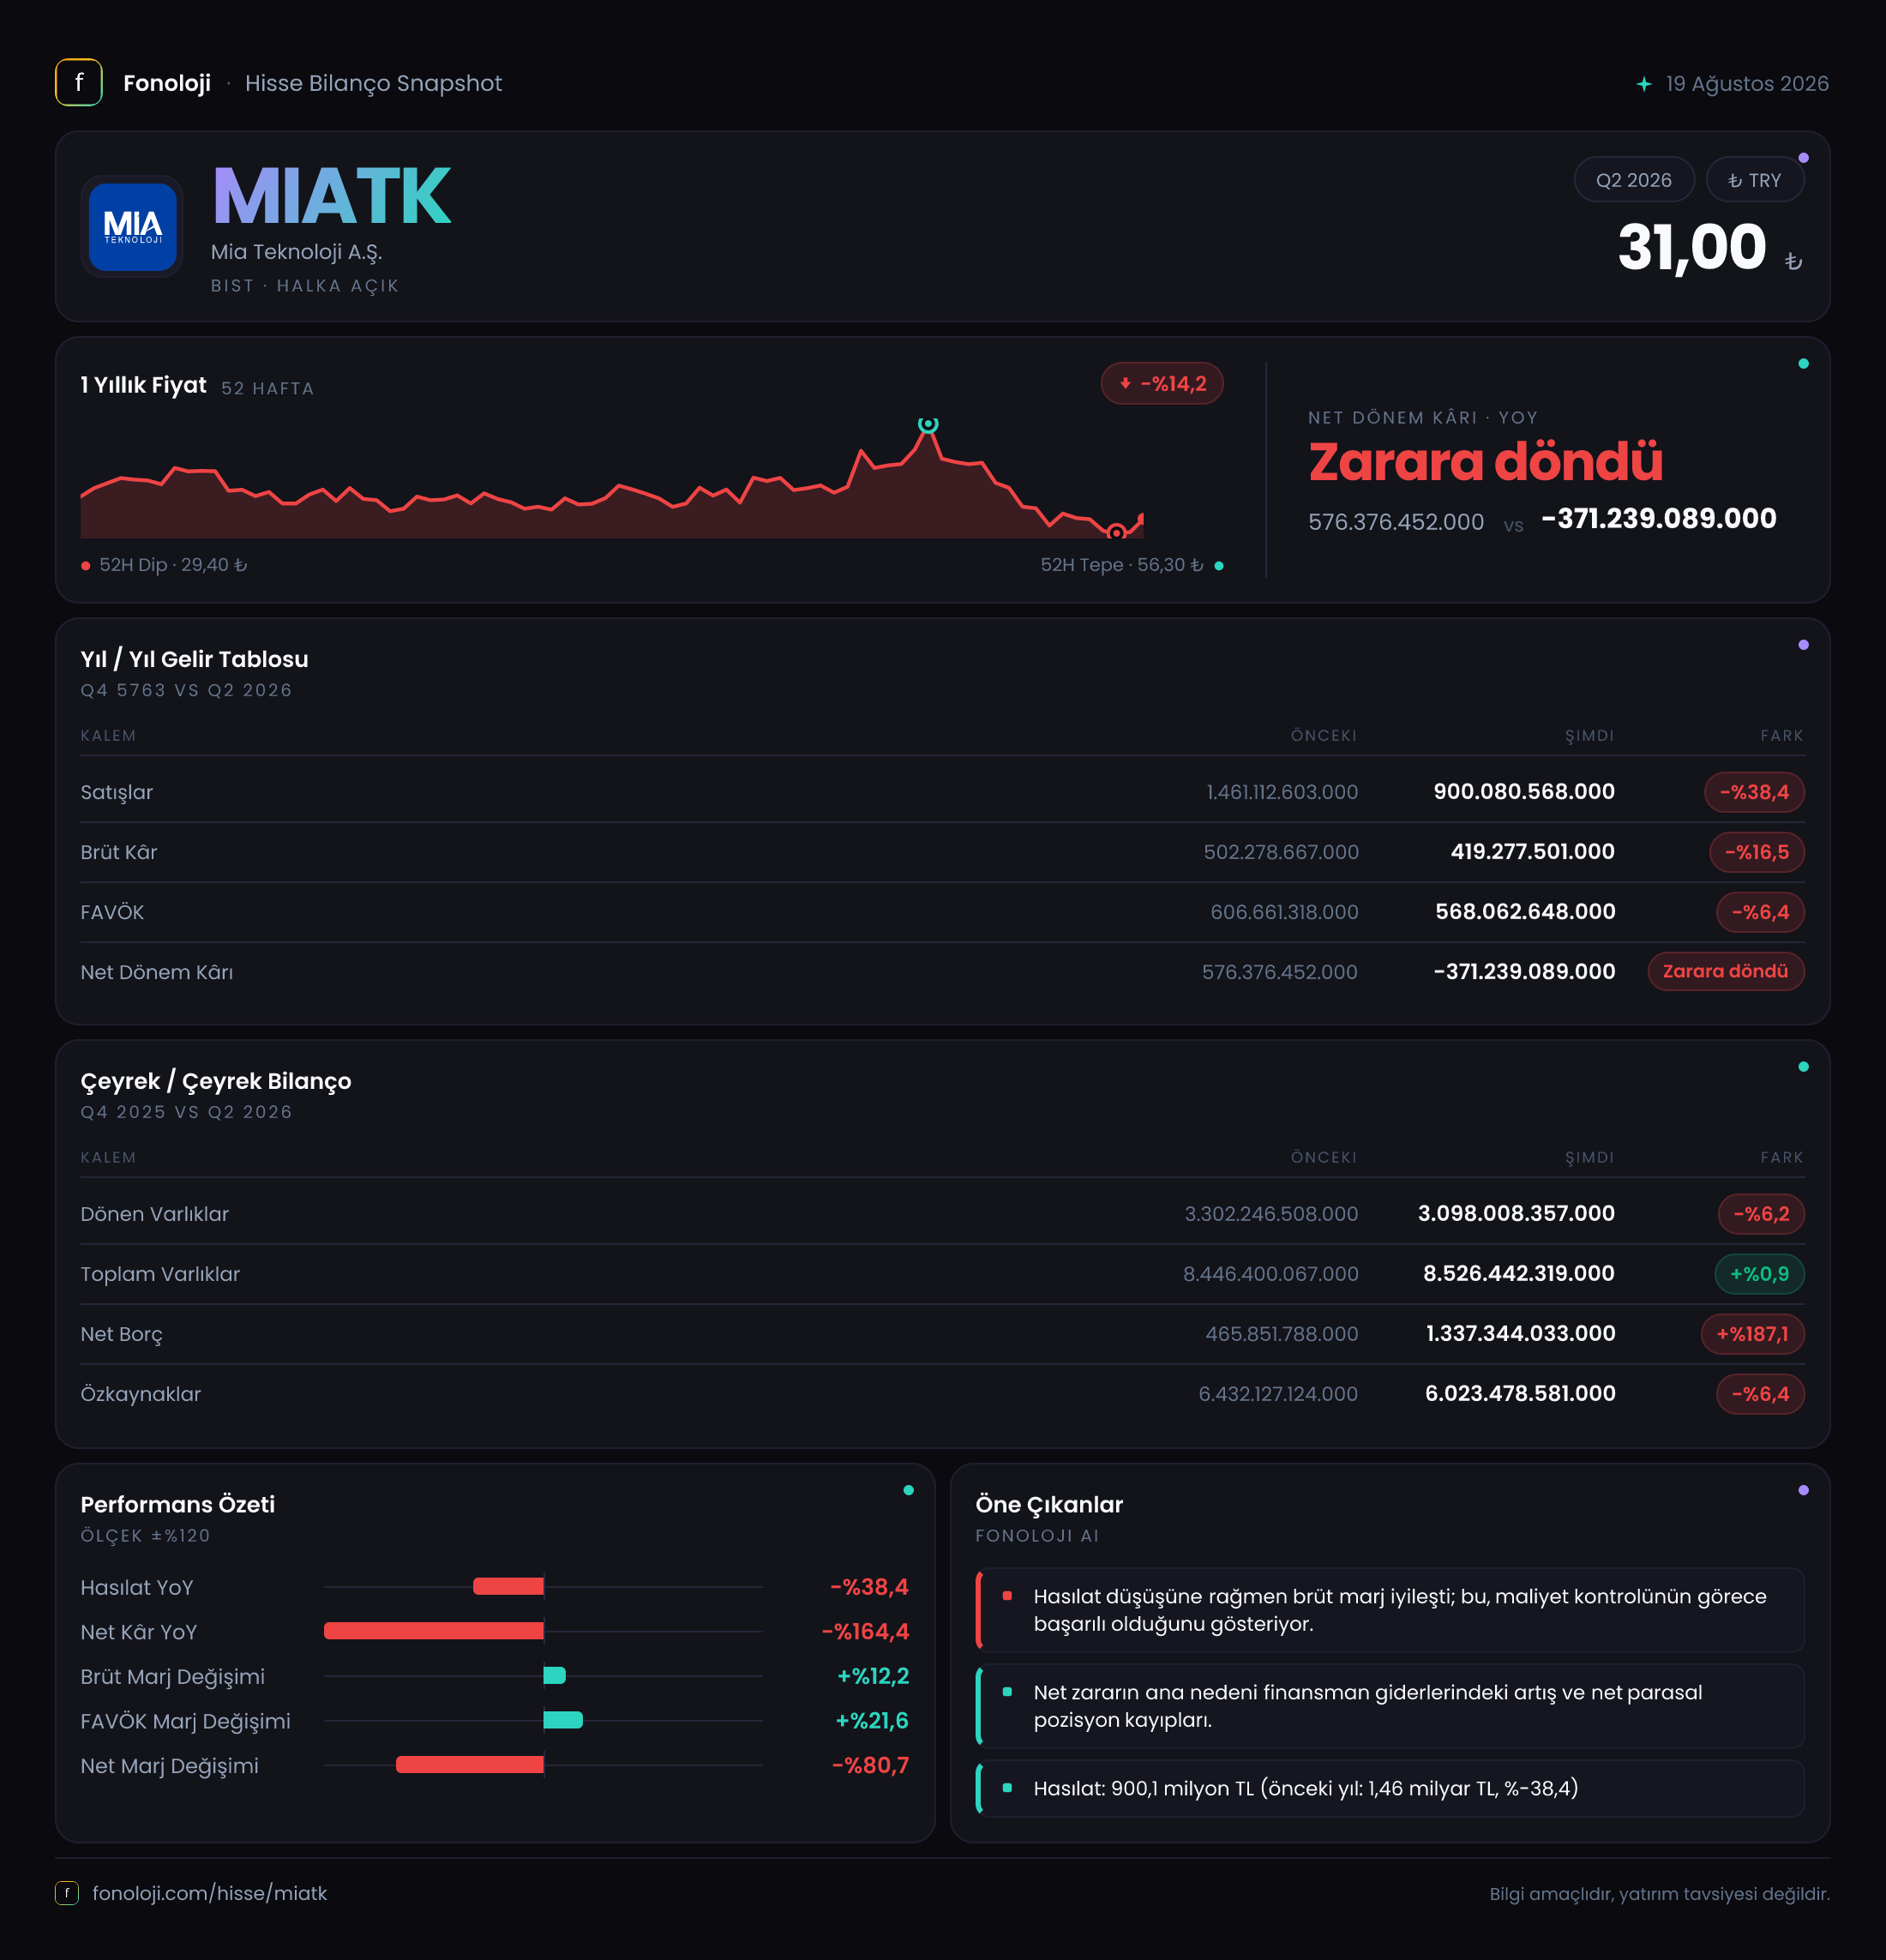
MİA Teknoloji’nin 2026/6AB finansalları, satış tarafında belirgin bir daralmaya karşın faaliyet kârlılığının görece dirençli kaldığı; ancak finansman, parasal pozisyon ve bilanço kaldıraçındaki bozulmanın net sonucu aşağı çektiği bir döneme işaret ediyor. Şirketin satışları geçen yılın aynı dönemindeki 1,5 milyar TL’den 900,1 milyon TL’ye gerilerken, net dönem kârı 576,4 milyon TL’den 371,2 milyon TL net zarara döndü. Buna karşılık brüt kâr ve FAVÖK’teki düşüş satışlardaki gerilemenin altında kaldı; bu da faaliyet seviyesinde marjların iyileştiğini gösteriyor. Yatırımcı açısından ana soru, bu marj iyileşmesinin sürdürülebilir operasyonel verimlilikten mi, yoksa dönemsel gelir ve gider kalemlerinden mi kaynaklandığıdır.
Satış Hikayesi
MİA Teknoloji’nin ilk altı aylık satışları yıllık bazda %38,4 azalarak 900,1 milyon TL’ye indi. Türkiye’de enflasyonun %30’un üzerinde seyrettiği bir ortamda nominal satışların bu ölçüde gerilemesi, yalnızca fiyat artışlarının yetersiz kaldığını değil, reel bazda da iş hacmi, proje teslimleri veya müşteri talebinde zayıflama olabileceğini gösteriyor. Başka bir ifadeyle şirket, enflasyonun üzerinde fiyatlama yaparak satışlarını koruyamamış; satış hacmi ve proje zamanlaması bu dönemde daha belirleyici olmuş olabilir.
Ancak veriler kârlılık tarafında daha farklı bir hikâye anlatıyor. Satışlar %38,4 düşerken brüt kâr yalnızca %16,5 gerileyerek 419,3 milyon TL’ye geldi. Böylece brüt kâr marjı geçen yılki yaklaşık %33,5 seviyesinden %46,6’ya yükseldi. Bu, daha yüksek marjlı işlerin toplam satış içindeki payının arttığını, maliyet yapısının iyileştiğini veya düşük marjlı projelerin bu dönemde daha az gerçekleştiğini düşündürüyor.
Bununla birlikte çeyreklik trend verisi sunulmadığı için satışlardaki zayıflığın yılın ilk çeyreğinden ikinci çeyreğine doğru hızlanıp hızlanmadığını ya da toparlanma yaşanıp yaşanmadığını ölçemiyoruz. Bu nedenle 2026/6AB rakamlarını yalnızca geçen yılın aynı dönemiyle karşılaştırmak mümkün; çeyreklik ivme için sonraki raporu beklemek gerekiyor.
Kârlılık
Brüt kâr marjındaki yükseliş, dönemin en olumlu finansal göstergesi. Şirket daha düşük satış hacmiyle çalışmasına rağmen satışların yaklaşık yarısına yakınını brüt kâr olarak tutabilmiş. Bu durum, proje karması ve maliyet kontrolü açısından güçlü bir sinyal veriyor. Fakat marj artışının kalıcı olup olmadığı henüz kesin değil; özellikle teknoloji şirketlerinde tek seferlik proje teslimleri veya dönemsel sözleşme yapıları, marjları çeyrekler arasında önemli ölçüde değiştirebilir.
FAVÖK %6,4 azalarak 568,1 milyon TL’ye gerilemiş görünüyor. Satışlardaki %38,4’lük düşüşle karşılaştırıldığında bu oldukça sınırlı bir gerileme. Hesaplanan FAVÖK marjı yaklaşık %63,1 seviyesinde; geçen yıl aynı dönemde bu oran yaklaşık %40,4 idi. Bu, faaliyet kârlılığının satışlardan çok daha dirençli kaldığını ve operasyonel giderlerin önemli ölçüde kontrol altında tutulduğunu gösterir.
Bununla birlikte burada dikkat edilmesi gereken teknik bir nokta var: Verilen FAVÖK, 568,1 milyon TL ile brüt kâr olan 419,3 milyon TL’nin üzerinde. Standart tanımda FAVÖK, genellikle brüt kârdan faaliyet giderleri düşüldükten sonra hesaplandığı için brüt kârı aşmaması beklenir. Bu fark, FAVÖK tanımında diğer faaliyet gelirleri, tek seferlik kalemler veya şirketin kullandığı özel bir düzeltme bulunabileceğine işaret ediyor. Dolayısıyla yatırımcı, FAVÖK’ün hangi kalemlerden oluştuğunu dipnotlardan kontrol etmeden bu marjı doğrudan sürdürülebilir faaliyet kârlılığı olarak kabul etmemeli.
Net sonuç ise belirgin biçimde bozulmuş durumda. Şirket geçen yıl 576,4 milyon TL net kâr açıklarken bu dönemde 371,2 milyon TL net zarar yazdı. Net kâr marjı yaklaşık %38,4’ten -%41,2’ye döndü. Faaliyet kârlılığı korunurken net zarara geçilmesi, operasyon dışı kalemlerin, parasal pozisyonun ve muhtemel finansman giderlerinin kâr üzerinde ağır baskı oluşturduğunu gösteriyor.
Bilanço Sağlığı
MİA Teknoloji’nin toplam varlıkları önceki yıl sonuna göre %0,9 artarak 8,5 milyar TL’ye yükseldi. Ancak varlık kompozisyonunda dikkat çekici bir değişim var: dönen varlıklar %6,2 gerileyerek 3,1 milyar TL’ye inerken duran varlıklar %5,5 artarak 5,4 milyar TL’ye çıktı. Bu yapı, kısa vadede nakde dönüşebilecek varlıkların azaldığını; sermayenin daha fazla duran varlıklara bağlandığını gösteriyor.
Özkaynaklar 6,4 milyar TL’den 6,0 milyar TL’ye, yani %6,4 geriledi. Bu düşüş, dönem zararının sermaye tabanını aşındırdığını ortaya koyuyor. Toplam varlıklar içindeki özkaynak payı yaklaşık %76’dan %71’e inerken, bilanço hâlâ güçlü bir özkaynak ağırlığı taşıyor; fakat yön negatif.
En belirgin risk net borçta görülüyor. Net borç 465,9 milyon TL’den 1,3 milyar TL’ye çıkarak %187,1 arttı. Bu, yaklaşık 834 milyon TL’lik ek borç yükü anlamına geliyor. Mevcut dönem FAVÖK’ü altı aylık olduğu için doğrudan yıllıklaştırmadan yapılan basit karşılaştırmada net borç/FAVÖK yaklaşık 2,3x seviyesinde; önceki dönemde bu oran yaklaşık 0,8x idi. FAVÖK’ün yıllık toplamı benzer seviyede gerçekleşirse gerçek kaldıraç oranı daha düşük görünebilir, ancak borç artışının yönü yine de yatırımcının yakından izlemesi gereken bir risk.
Net Parasal Pozisyon (TAS 29)
TAS 29 kapsamında net parasal pozisyon, şirketin enflasyon ortamında parasal varlık ve yükümlülüklerinin reel değerindeki değişimi kâra veya zarara yansıtır. MİA Teknoloji’nin net parasal pozisyonu geçen yıl 168,3 milyon TL gelir iken bu dönemde 164,7 milyon TL gider oldu. Böylece şirket, bir önceki dönemde net parasal varlık taşımanın sağladığı avantajı kaybetmiş; bu dönemde net parasal yükümlülüklerin veya borçlanmanın etkisiyle zarara maruz kalmış görünüyor.
Bu değişim, net borçtaki 465,9 milyon TL’den 1,3 milyar TL’ye yükselişle birlikte okunmalı. Borçlanmanın artması, yüksek enflasyon ortamında parasal pozisyon giderini büyütebilir. Ancak TAS 29 etkisi tek başına nakit çıkışı anlamına gelmez; daha çok enflasyon muhasebesi altında parasal kalemlerin reel etkisini finansal tablolara taşır. Yine de dönem sonunda net kârı ciddi biçimde aşağı çektiği için yatırımcı açısından ekonomik sonucu önemlidir.
Yatırımcı için Ne Anlama Geliyor?
MİA Teknoloji’nin finansallarında iki farklı tablo var. Operasyonel tarafta brüt kâr marjının %33,5’ten %46,6’ya, hesaplanan FAVÖK marjının ise %40,4’ten %63,1’e yükselmesi önemli bir fırsat alanı yaratıyor. Şirket yüksek marjlı projeleri sürdürebilir ve satış büyümesini yeniden başlatabilirse, net borcun azaltılması ve kârlılığın toparlanması mümkün olabilir.
Buna karşılık satışların enflasyonun belirgin biçimde altında kalması, net zarara geçiş, özkaynaklardaki düşüş ve net borcun %187,1 artması risk tarafını oluşturuyor. Özellikle FAVÖK ile brüt kâr arasındaki olağandışı fark açıklanmalı; yatırımcı bu kalemin niteliğini ve ne ölçüde tekrarlanabilir olduğunu incelemeli. Önümüzdeki dönemde takip edilmesi gereken başlıklar şunlar:
- Satışların yeniden büyüme eğilimine girip girmediği,
- Brüt kâr marjının %46,6 seviyesini koruyup koruyamadığı,
- Net borcun ve finansman yükünün gerileyip gerilemediği,
- TAS 29 kaynaklı parasal pozisyon giderinin devam edip etmediği,
- FAVÖK hesaplamasının hangi düzeltmeleri içerdiği.
Bu verilerle şirketin faaliyet potansiyeli tamamen ortadan kalkmış değil; ancak mevcut finansallar, güçlü marjların tek başına yeterli olmadığını gösteriyor. Sürdürülebilir satış büyümesi ve borç azaltımı görülmeden net kâra dönüş konusunda temkinli yaklaşım korunmalı.
Yatırım tavsiyesi değildir.