
Açılış
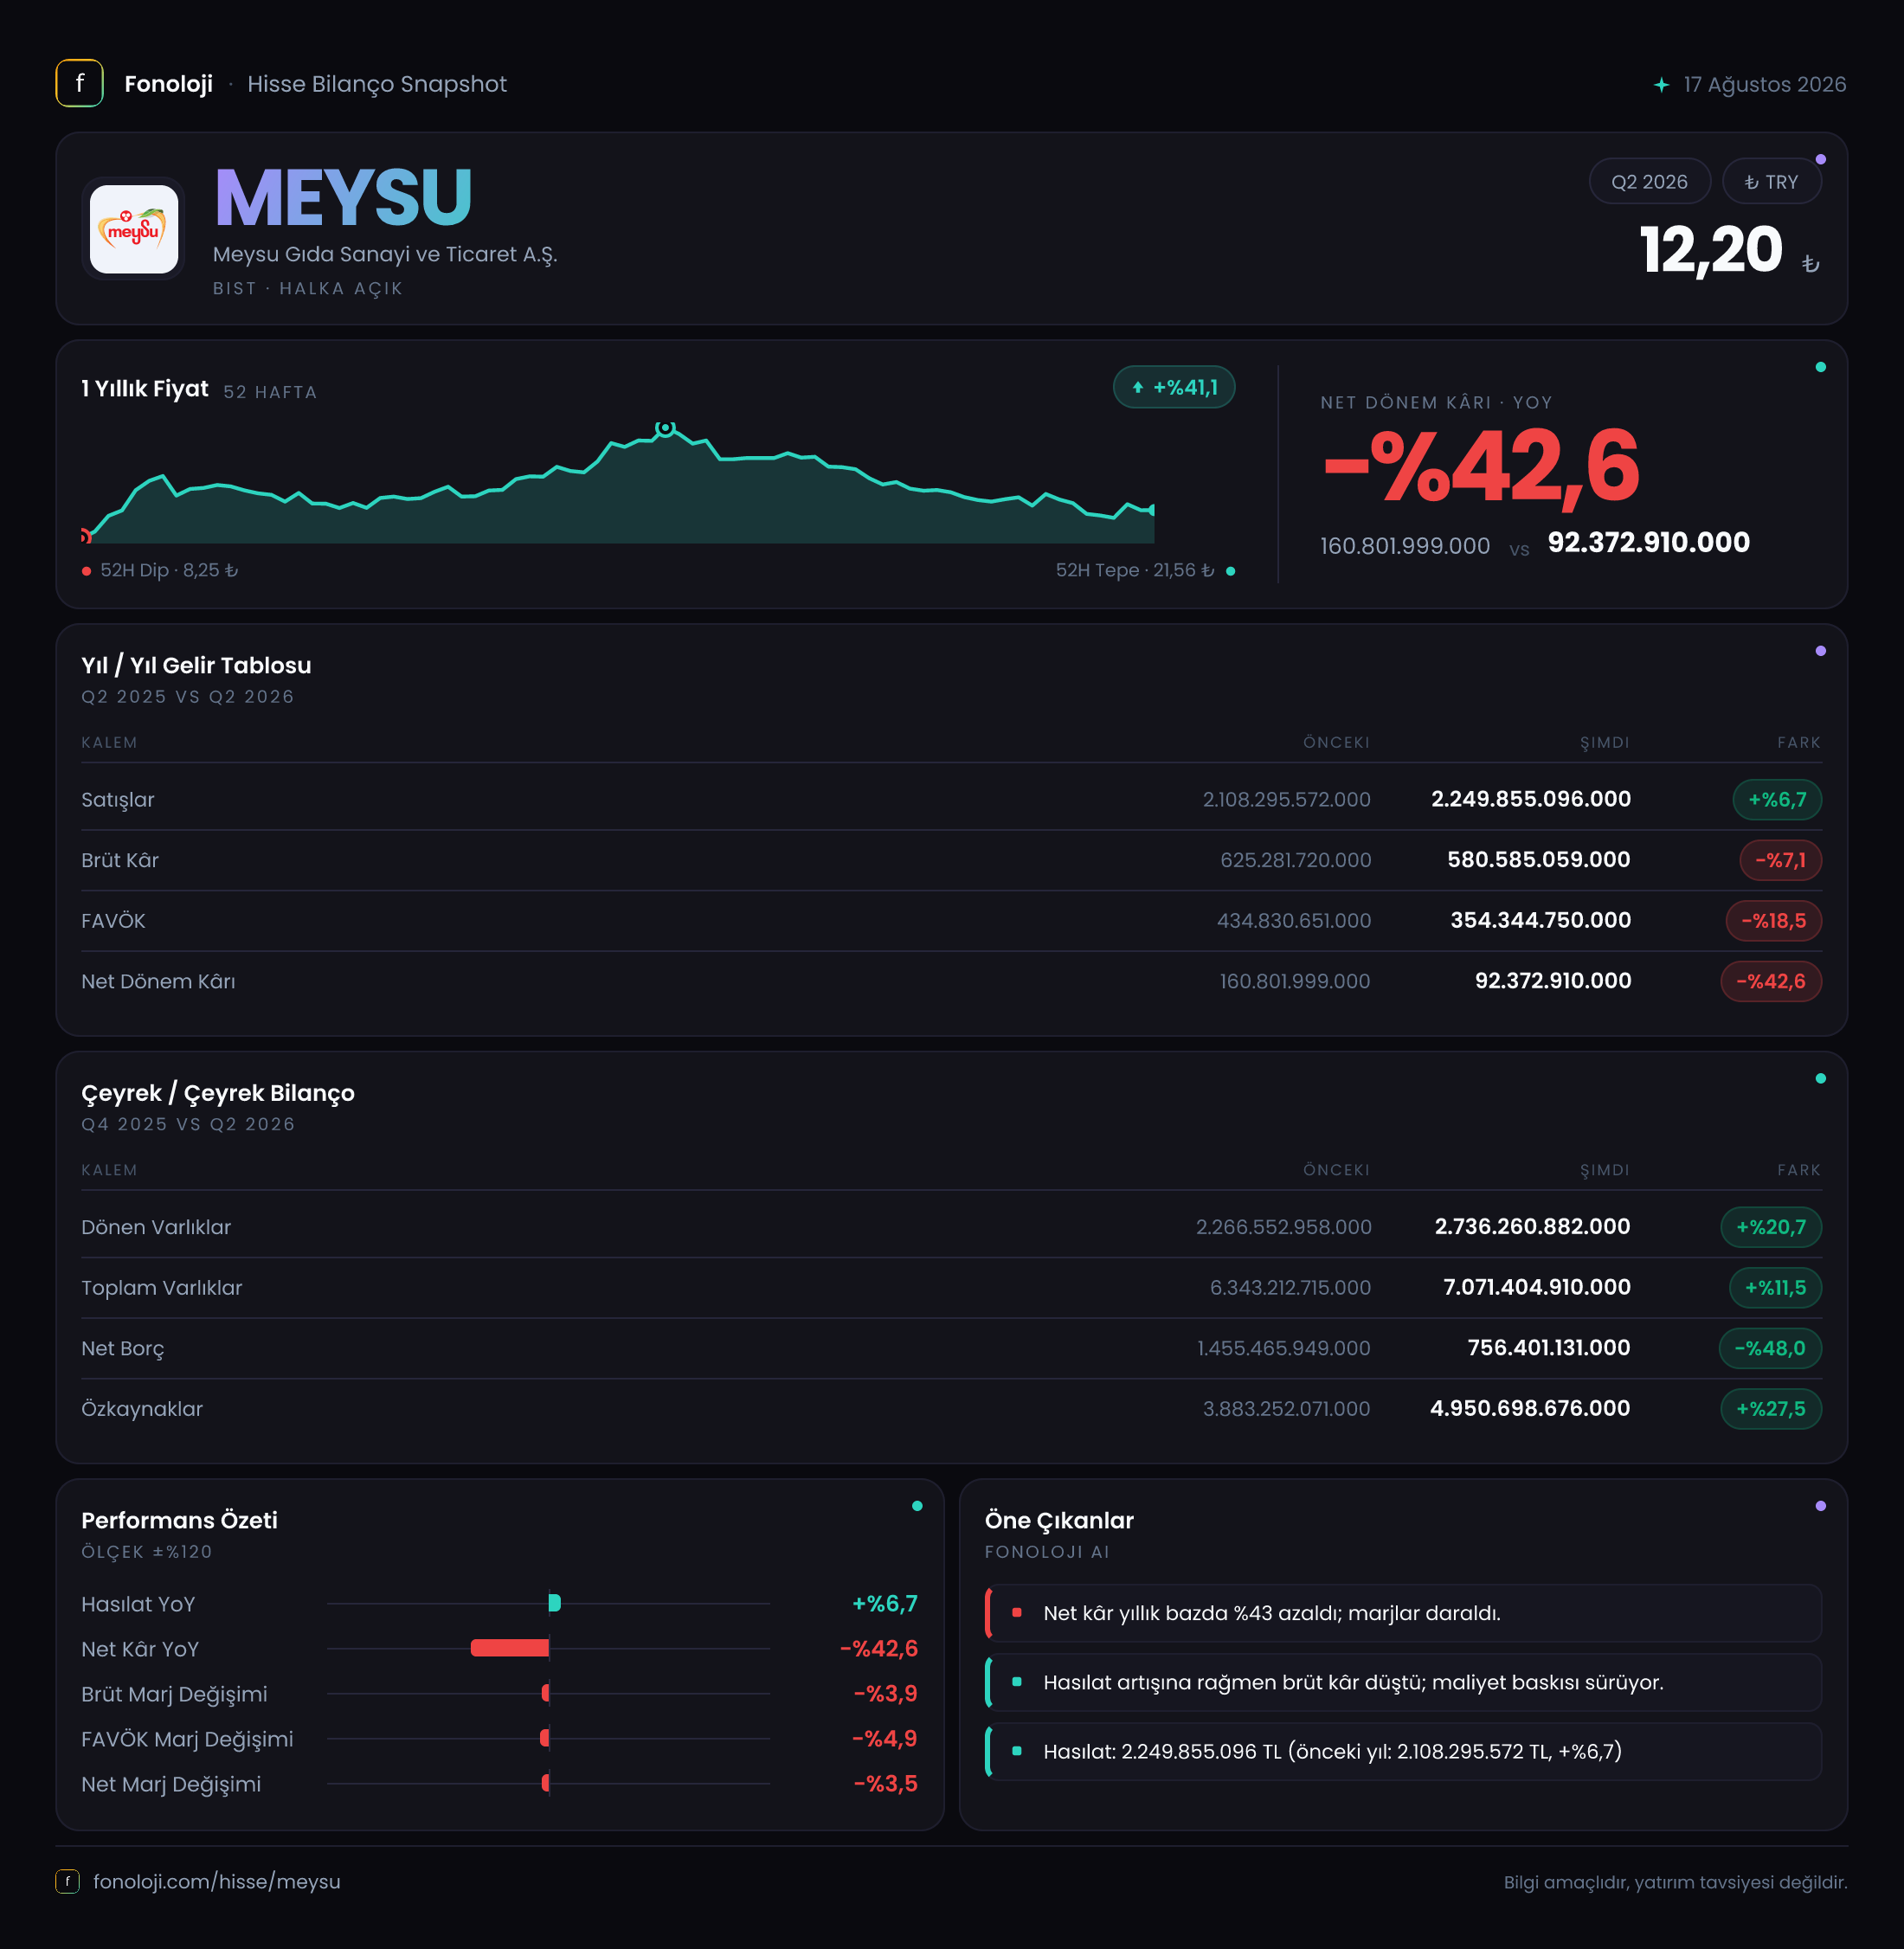
Meysu Gıda, içecek ve gıda ürünleri alanında faaliyet gösteren, satış hacmini korurken kârlılık tarafında baskı yaşayan bir şirket görünümü veriyor. 2026/6AB döneminde satışlar nominal olarak %6,7 artarak 2,2 milyar TL’ye yükselmiş; ancak brüt kâr, FAVÖK ve net kâr aynı yönde ilerlememiş. Ana mesaj şu: Şirketin bilançosu güçlenirken operasyonel marjlar daralıyor. Net borçtaki belirgin düşüş önemli bir avantaj sağlıyor, fakat satış büyümesinin yüksek enflasyon ortamında reel olarak zayıf kalması ve net kârdaki %42,6’lık gerileme yatırımcı açısından yakından izlenmesi gereken başlıklar.
Satış Hikayesi
Meysu’nun satışları geçen yılın aynı dönemindeki 2,1 milyar TL’den 2,2 milyar TL’ye çıkarak %6,7 büyüdü. İlk bakışta bu artış olumlu görünse de Türkiye’de %30’un üzerinde seyreden enflasyon ortamında nominal satış büyümesi tek başına güçlü bir performansa işaret etmiyor. Fiyat artışlarının da satışlara yansıdığı varsayımıyla, şirketin reel satış hacminde daralma veya en azından belirgin bir ivme kaybı yaşanmış olabilir.
Burada kritik ayrım, büyümenin fiyat kaynaklı mı yoksa hacim ve ürün karması kaynaklı mı olduğudur. Verilen finansal tabloda tonaj, litre bazında satış veya segment kırılımı bulunmadığı için bu ayrımı kesinleştirmek mümkün değil. Yine de satışların enflasyonun oldukça altında büyümesi, şirketin maliyet artışlarını müşteriye tam olarak yansıtamadığını ya da talep koşullarının fiyat artışlarını sınırladığını düşündüren bir sinyal veriyor.
Satışlardaki sınırlı artışa karşın brüt kârın 625,3 milyon TL’den 580,6 milyon TL’ye gerilemesi, maliyet baskısının gelir artışından daha hızlı gerçekleştiğini gösteriyor. Dolayısıyla Meysu’nun bu dönemde yalnızca daha fazla satış yapması değil, satış başına kârlılığı da koruması gerekiyordu. Çeyreklik karşılaştırma için yeterli veri bulunmadığından, yılın ilk yarısındaki performansın ikinci çeyrekte hızlanıp hızlanmadığını veya zayıfladığını söylemek mümkün değil. Bu nedenle 2026/9 aylık sonuçlar, satış ivmesinin toparlanıp toparlanmadığını görmek açısından önemli olacak.
Kârlılık
Meysu’nun brüt kâr marjı, geçen yılın aynı dönemindeki yaklaşık %29,8 seviyesinden %26,4’e geriledi. Yani şirket, her 100 TL’lik satıştan geçen yıl yaklaşık 29,8 TL brüt kâr üretirken bu yıl yaklaşık 26,4 TL brüt kâr üretiyor. Marjdaki yaklaşık 3,4 puanlık düşüş, hammadde, ambalaj, enerji, lojistik veya işçilik maliyetlerindeki artışların fiyatlama gücünü aştığına işaret ediyor.
FAVÖK tarafındaki zayıflama daha belirgin. FAVÖK 434,8 milyon TL’den 354,3 milyon TL’ye gerilerken düşüş %18,5 oldu. FAVÖK marjı da yaklaşık %20,7’den %16,1’e indi. Bu tablo, brüt kârdaki daralmanın pazarlama, satış, genel yönetim veya diğer faaliyet giderleriyle birlikte şirketin operasyonel kârlılığı üzerinde daha da ağırlaştığını gösteriyor.
Net kâr ise 160,8 milyon TL’den 92,4 milyon TL’ye düşerek %42,6 geriledi. Net kâr marjı geçen yıl yaklaşık %7,7 iken bu dönemde %4,2 seviyesine çekildi. FAVÖK’teki düşüşün net kâra daha sert yansımasının arkasında finansman giderleri, amortisman ve enflasyon muhasebesi etkileri bulunabilir; ancak bu kalemlerin ayrıntısı paylaşılmadığı için katkılarını ayrı ayrı ölçmek mümkün değil.
Özetle, Meysu’da kârlılık zincirinin her halkasında bozulma var: satışlar sınırlı artıyor, brüt marj düşüyor, FAVÖK marjı daha hızlı daralıyor ve net kâr marjı yaklaşık yarı yarıya azalıyor. Bu nedenle toparlanma hikâyesinin ana koşulu, satış büyümesinden çok maliyetlerin kontrol altına alınması ve fiyatlama gücünün yeniden kurulması olacak.
Bilanço Sağlığı
Bilanço tarafı gelir tablosuna göre daha olumlu bir görünüm sunuyor. Toplam varlıklar 6,3 milyar TL’den 7,1 milyar TL’ye çıkarak %11,5 arttı. Dönen varlıkların 2,3 milyar TL’den 2,7 milyar TL’ye yükselmesi, kısa vadeli varlık tabanının güçlendiğini gösteriyor. Ancak bu artışın nakit, ticari alacak veya stok kaynaklı olup olmadığı belirtilmediğinden, likidite kalitesini ayrıntılı biçimde değerlendirmek mümkün değil.
Duran varlıklar da %6,3 artarak 4,3 milyar TL’ye ulaştı. Özkaynakların 3,9 milyar TL’den 5,0 milyar TL’ye yükselmesi ise bilanço açısından dikkat çekici bir gelişme. Özkaynak büyümesi %27,5 ile toplam varlık büyümesinin üzerinde gerçekleşmiş; bu da şirketin finansal kaldıraç bağımlılığının azaldığını ve varlıklarının daha büyük bölümünü özkaynakla finanse ettiğini gösteriyor.
Net borç 1,5 milyar TL’den 756,4 milyon TL’ye gerileyerek %48 azaldı. Bu düşüş, faiz ve likidite riskini azaltması bakımından önemli. Net borcun 6 aylık FAVÖK’e oranı yaklaşık 2,1x seviyesinde görünürken, FAVÖK yıllıklandırıldığında bu oran yaklaşık 1,1x seviyesine iner. Yıllıklandırma varsayımsal olduğu için temkinli yaklaşmak gerekir; yine de borçlulukta geçen yıla göre belirgin bir iyileşme olduğu açık.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon zararı bu dönemde 96,4 milyon TL oldu; geçen yıl aynı dönemdeki 101,2 milyon TL zarara kıyasla zarar tutarı nominal olarak %4,7 azaldı. Bu, enflasyon muhasebesinin net parasal pozisyon üzerindeki olumsuz etkisinin bir miktar hafiflediğini gösteriyor; ancak şirket hâlâ net parasal kayıp yazıyor.
TAS 29 kapsamında yüksek nakit taşıyan şirketler enflasyon karşısında satın alma gücü kaybederken, parasal yükümlülükleri yüksek şirketler teorik olarak avantaj sağlayabilir. Meysu’nun negatif net parasal pozisyon sonucu, parasal varlıklarının parasal yükümlülüklerinden daha yüksek olduğuna veya bu kalemlerin vade yapısının şirket aleyhine çalıştığına işaret ediyor olabilir. Zararın geçen yıla göre sınırlı azalması olumlu olsa da 96,4 milyon TL’lik etki, 92,4 milyon TL’lik net dönem kârıyla karşılaştırıldığında hâlâ önemli bir büyüklük. Bu nedenle net parasal pozisyon, şirketin raporlanan kârını anlamada kritik bir düzeltme kalemi olmaya devam ediyor.
Yatırımcı için Ne Anlama Geliyor?
Meysu’nun yatırımcı açısından hikâyesi iki farklı yönde ilerliyor:
- Fırsat: Net borcun %48 azalması ve özkaynakların %27,5 büyümesi, finansal riskin gerilediğini gösteriyor. Borçluluk azaldıkça faiz yükünün ve nakit akışı üzerindeki baskının hafiflemesi mümkün.
- Risk: Satışlar %6,7 artarken brüt kârın %7,1, FAVÖK’ün %18,5 ve net kârın %42,6 gerilemesi, şirketin büyümeyi kâra dönüştürmekte zorlandığını ortaya koyuyor.
- Takip edilmesi gereken konu: Brüt marjın yeniden %29-30 bandına yaklaşıp yaklaşmayacağı ve FAVÖK marjındaki düşüşün %16,1 seviyesinde durup durmayacağı.
- Bilanço riski: Dönen varlık artışının stok veya alacak ağırlıklı olması hâlinde, bilanço büyümesi nakit yaratımıyla aynı anlama gelmeyebilir.
- Katalizör: Maliyetlerin normalleşmesi, fiyat geçişlerinin hızlanması ve net borçtaki düşüşün devam etmesi kârlılık toparlanmasını destekleyebilir.
Sonuç olarak Meysu, güçlü bilanço ve azalan net borçla finansal dayanıklılığını artırmış durumda; ancak operasyonel performans henüz aynı ölçüde güçlü değil. Yatırımcı için asıl soru, şirketin borç azaltma başarısını yeniden yükselen marjlarla birleştirip birleştiremeyeceği. 2026/9 aylık sonuçlarda satışların enflasyonu aşan bir büyüme gösterip göstermediği, brüt ve FAVÖK marjlarının toparlanıp toparlanmadığı özellikle izlenmeli. Yatırım tavsiyesi değildir.