
Açılış
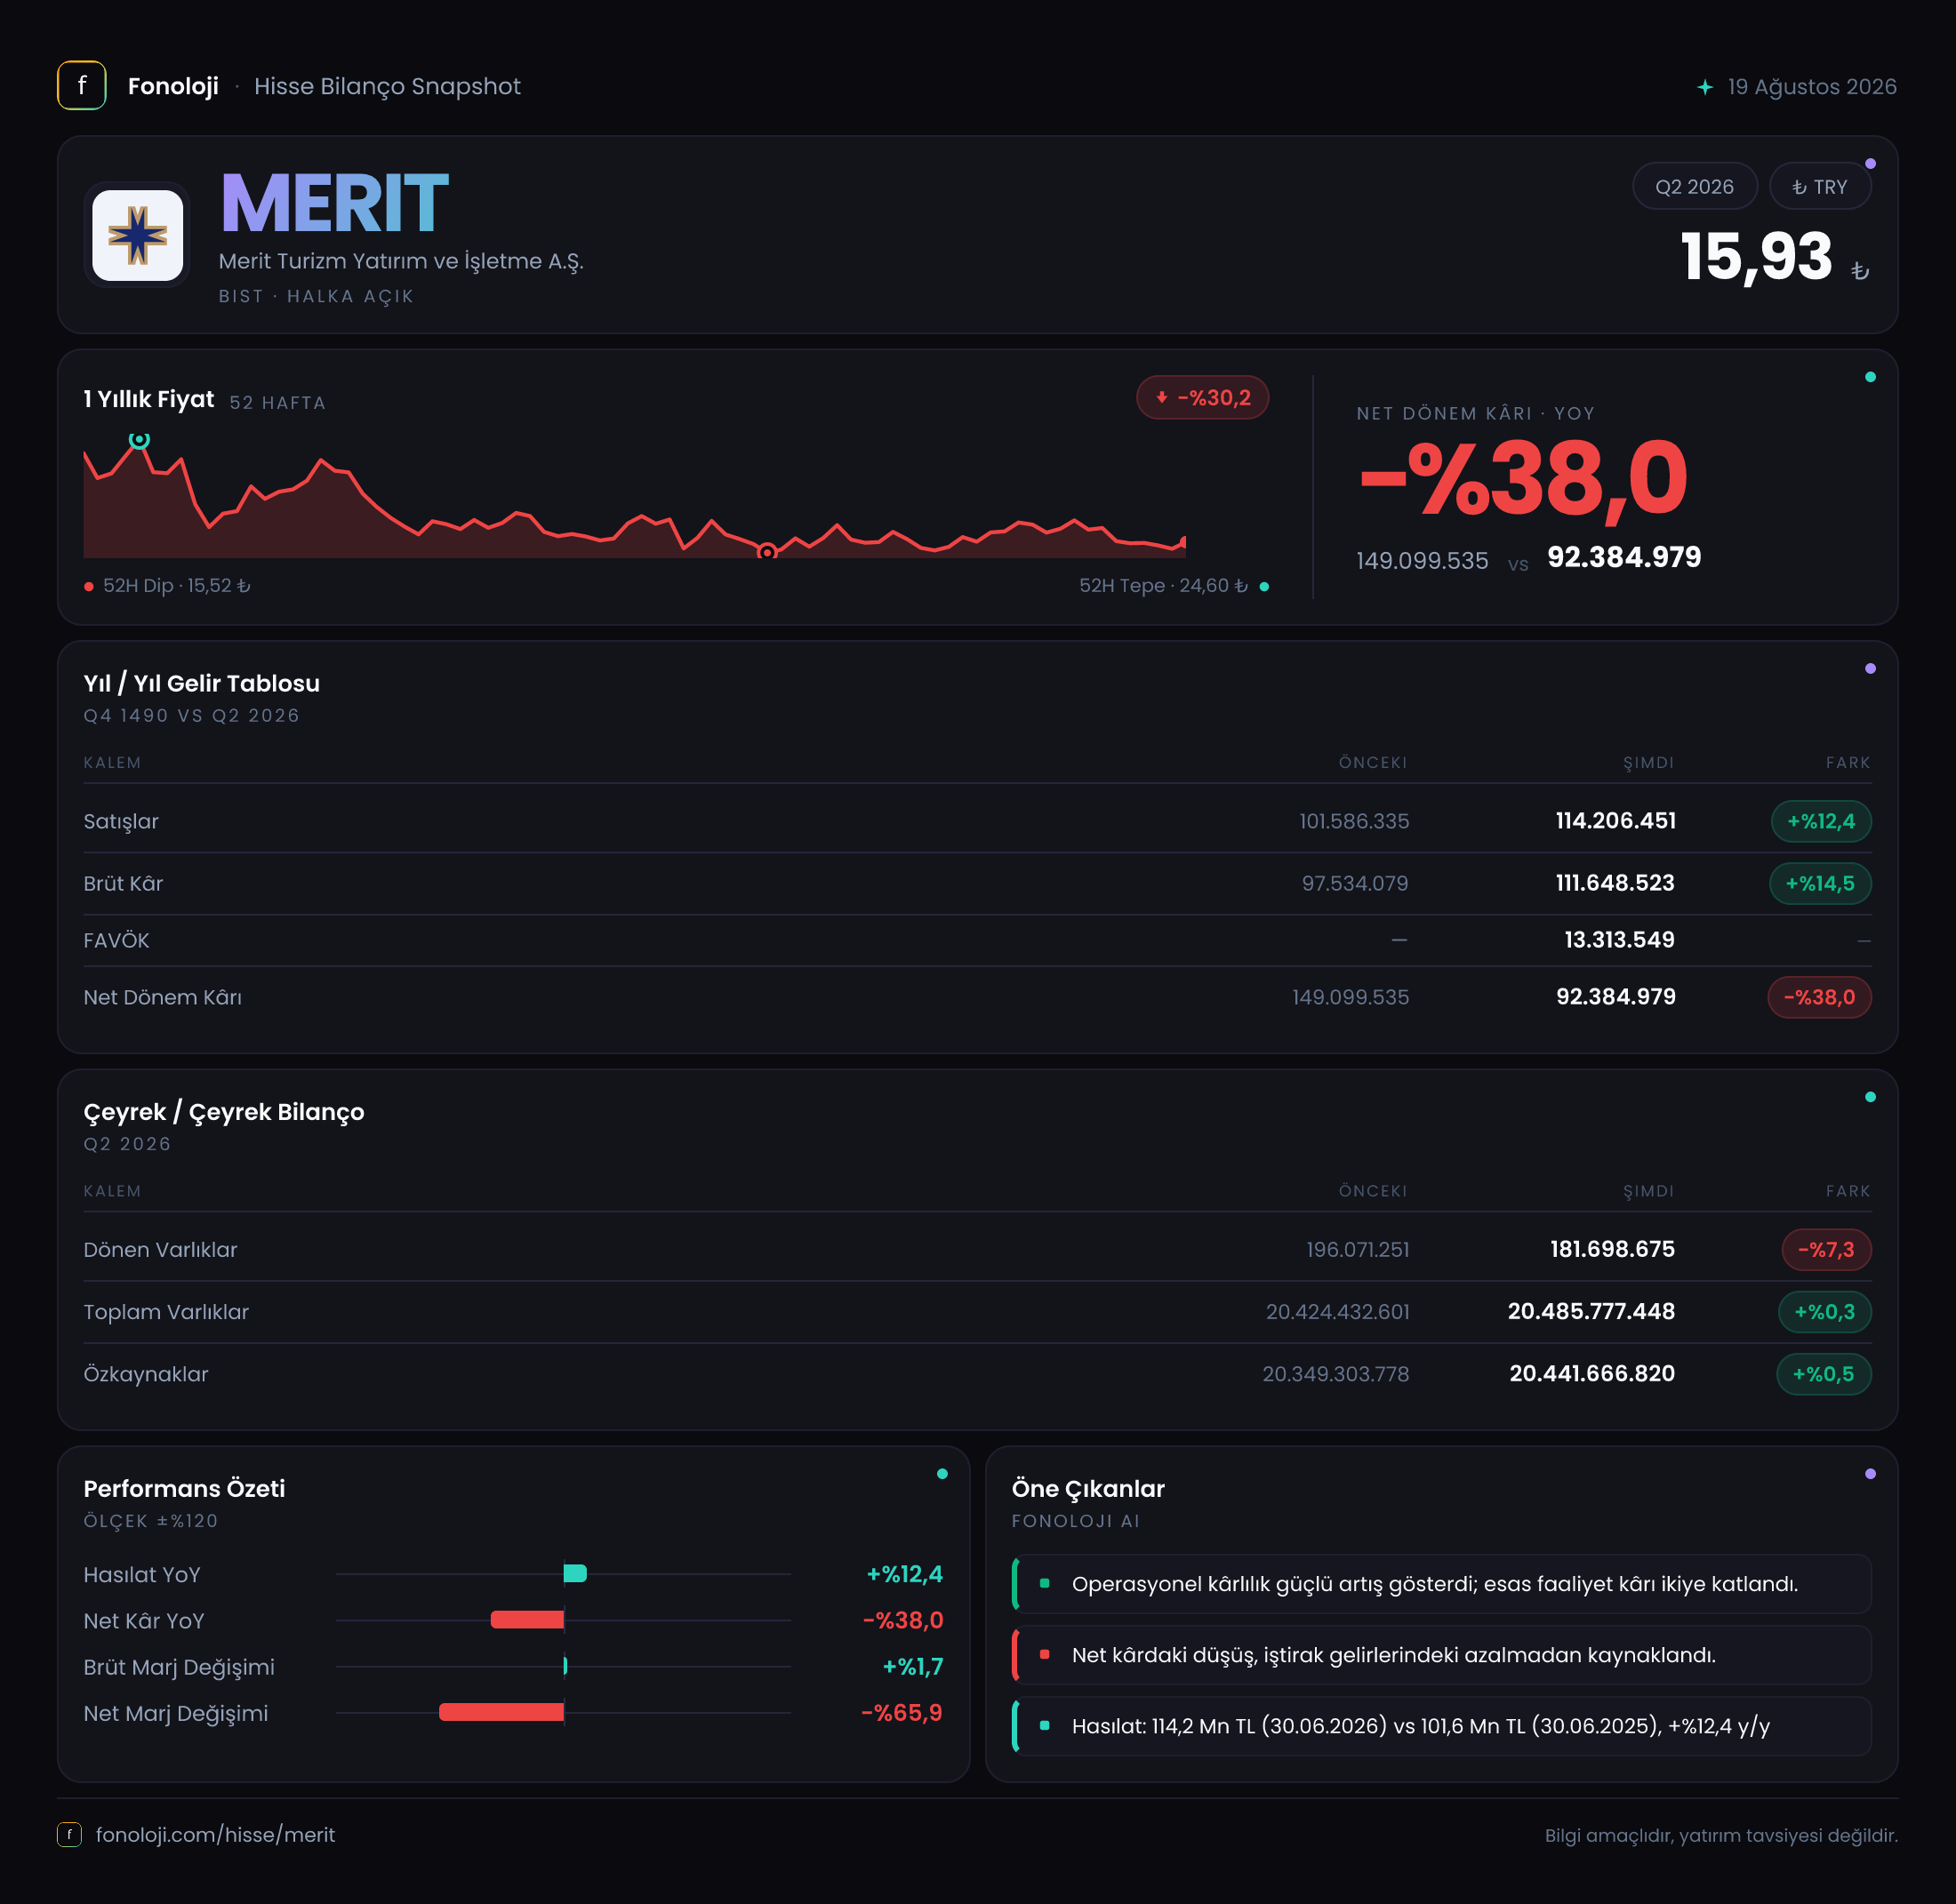
Merit Turizm Yatırım ve İşletme A.Ş.’nin 2026/6AB ara dönem finansalları, operasyonel tarafta sınırlı bir büyümeye karşın kârlılıkta belirgin bir gerilemeye işaret ediyor. Şirketin satışları geçen yılın aynı dönemine göre %12,4 artarak 114,2 milyon TL’ye ulaşmış; ancak Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında bu artış reel olarak zayıf kalıyor. Brüt kâr satışlardan daha hızlı büyüse de, net parasal pozisyon zararının derinleşmesi ve net kârın %38 düşmesi, dönem sonucunu aşağı çekmiş. Bilanço ise oldukça yüksek duran varlık ve özkaynak tabanıyla güçlü görünürken, likit varlıkların gerilemesi kısa vadeli finansal esnekliğin izlenmesini gerektiriyor.
| Temel gösterge | 2026/6AB | Geçen yıl aynı dönem | Değişim | |---|---:|---:|---:| | Satışlar | 114,2 mn TL | 101,6 mn TL | %12,4 | | Brüt kâr | 111,6 mn TL | 97,5 mn TL | %14,5 | | FAVÖK | 13,3 mn TL | Veri yok | — | | Net dönem kârı | 92,4 mn TL | 149,1 mn TL | -%38,0 | | Net parasal pozisyon | -20,9 mn TL | -10,2 mn TL | Zarar %104,5 arttı |
Satış Hikayesi
Merit’in satışları dönemsel olarak 101,6 milyon TL’den 114,2 milyon TL’ye yükselmiş. Yüzde bazında %12,4’lük bu büyüme ilk bakışta olumlu görünse de, yüksek enflasyon ortamında nominal büyümenin reel büyüme anlamına gelmediğini vurgulamak gerekiyor. Enflasyonun %30’un üzerinde olduğu bir dönemde satışların yalnızca yüzde 12 seviyesinde artması, şirketin fiyatlama gücü, müşteri hacmi veya faaliyet kapasitesi açısından reel olarak zorlandığını düşündürüyor.
Buradaki temel soru, satışlardaki artışın hangi kanaldan geldiği. Fiyat artışlarıyla desteklenen bir büyüme varsa hacim tarafındaki gelişim daha sınırlı olabilir. Buna karşılık satış artışı büyük ölçüde doluluk, müşteri trafiği veya işletme kapasitesindeki yükselişten kaynaklanıyorsa, ilerleyen dönemlerde operasyonel kaldıraç yaratma ihtimali bulunur. Ancak mevcut veri, bu ayrımı yapmaya izin vermiyor.
Verilen çeyreklik bilgilerde 2025/6 satışları 59,3 milyon TL olarak paylaşılmış. Fakat mevcut tabloda 2026/6AB dönemine ait toplulaştırılmış ara dönem verileri bulunduğundan, bu rakamı doğrudan tam bir çeyreklik karşılaştırma gibi kullanmak doğru olmaz. Dolayısıyla satışlarda çeyrekten çeyreğe ivmenin güçlenip güçlenmediğini değerlendirmek için daha ayrıntılı çeyreklik gelir kırılımını beklemek gerekiyor.
Olumlu tarafta, brüt kârın satışlardan daha hızlı büyümesi dikkat çekiyor. Brüt kâr %14,5 artarak 97,5 milyon TL’den 111,6 milyon TL’ye çıkmış. Bu gelişme, en azından satışların doğrudan maliyetleri açısından şirketin dönem içinde marjını koruyabildiğini gösteriyor.
Kârlılık
Merit’in brüt kâr marjı yaklaşık %97,7 seviyesinde. Geçen yıl aynı dönemde bu oran yaklaşık %96,0 idi. Yani şirketin brüt marjında yaklaşık 1,7 puanlık bir iyileşme var. Satışların büyük bölümünün brüt kâra dönüşmesi, raporlanan gelir yapısında doğrudan maliyetlerin sınırlı kaldığını gösteriyor. Bununla birlikte, bu kadar yüksek brüt marjın hangi faaliyet kalemlerinden oluştuğu ve muhasebe sınıflandırmasının nasıl yapıldığı ayrıca incelenmeli; brüt marj tek başına operasyonel verimliliğin tamamını anlatmıyor.
FAVÖK 13,3 milyon TL olarak gerçekleşmiş ve FAVÖK marjı yaklaşık %11,6 olmuş. Geçen yıl için karşılaştırılabilir FAVÖK verilmediğinden marjın yıllık olarak iyileşip iyileşmediğini söylemek mümkün değil. Ancak brüt kâr ile FAVÖK arasındaki fark, faaliyet giderlerinin önemli olduğunu ortaya koyuyor. 111,6 milyon TL’lik brüt kâra karşılık yalnızca 13,3 milyon TL FAVÖK oluşması, genel yönetim, personel, pazarlama veya diğer işletme giderlerinin faaliyet sonucunu ciddi biçimde aşağı çektiğini gösteriyor.
Net kâr ise 149,1 milyon TL’den 92,4 milyon TL’ye gerilemiş. Bu, 56,7 milyon TL’lik ve yıllık bazda %38,0’lık bir düşüş anlamına geliyor. Net kâr marjı geçen yıl yaklaşık %146,8 iken bu dönemde %80,9’a inmiş. Marjın yüzde 100’ün üzerinde olması, şirketin operasyonel satış kârından ziyade diğer gelir/gider kalemleri ve enflasyon muhasebesi etkileriyle şekillenen bir kâr yapısına sahip olduğunu gösteriyor. Bu nedenle yatırımcı açısından yalnızca net kâra değil, FAVÖK ve faaliyet nakit akışına da odaklanmak gerekiyor.
Bilanço Sağlığı
Merit’in bilançosunda en dikkat çekici unsur, 20,3 milyar TL’lik duran varlık büyüklüğü. Toplam varlıklar 20,5 milyar TL’ye ulaşırken, duran varlıklar toplamın yaklaşık %99’unu oluşturuyor. Bu yapı şirketin bilançosunun yüksek ölçüde uzun vadeli varlıklara dayandığını gösteriyor. Duran varlıkların yıl sonuna göre yalnızca %0,4 artması, varlık tabanında belirgin bir genişleme yaşanmadığına işaret ediyor.
Özkaynaklar 20,4 milyar TL seviyesinde ve toplam varlıkların neredeyse tamamını karşılıyor. Özkaynakların önceki döneme göre %0,5 artması, bilanço sermaye yapısının nominal olarak korunduğunu gösteriyor. Bu görünüm, borçluluk baskısının sınırlı olabileceğine işaret etse de, şirketin net borcu ve FAVÖK’ü karşılaştıran veri sunulmadığı için net borç/FAVÖK rasyosu hesaplanamıyor. Bu nedenle düşük borçluluk varsayımıyla hareket etmek yerine, finansal borçların dipnotlardan teyit edilmesi gerekiyor.
Dönen varlıklar 196,1 milyon TL’den 181,7 milyon TL’ye gerilemiş. %7,3’lük bu düşüş, uzun vadeli varlıklar karşısında kısa vadeli likidite tamponunun küçüldüğünü gösteriyor. Toplam bilanço içinde dönen varlıkların payı zaten oldukça düşük olduğundan, nakit ve nakit benzeri varlıkların bileşimi ile kısa vadeli yükümlülüklerin seviyesi kritik önem taşıyor.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi açısından dönem finansallarının en önemli başlıklarından biri net parasal pozisyon. Merit’in net parasal pozisyon zararı 10,2 milyon TL’den 20,9 milyon TL’ye yükselmiş; zarar tutarı yıllık bazda %104,5 artmış.
Bu sonuç, şirketin enflasyon muhasebesi uygulaması kapsamında net parasal varlık ve yükümlülüklerinin dönem kârı üzerinde daha olumsuz etki yarattığını gösteriyor. Basit ifadeyle, parasal kalemlerin enflasyon karşısındaki konumu şirket aleyhine çalışmış. Bu zarar, operasyonel performansın doğrudan bir göstergesi değil; ancak net kâr üzerinde gerçek bir baskı oluşturuyor.
Net parasal pozisyon zararındaki 10,7 milyon TL’lik artış, net kârdaki 56,7 milyon TL’lik düşüşün tamamını açıklamıyor. Fakat kârı aşağı çeken önemli unsurlardan biri olduğu açık. Önümüzdeki dönemlerde enflasyon, nakit yapısı, parasal borçlar ve işletme sermayesi kompozisyonu değiştikçe bu kalemin etkisi de dalgalanabilir.
Yatırımcı için Ne Anlama Geliyor?
Merit’in mevcut finansalları, güçlü özkaynak tabanı ve yüksek duran varlık değeri sayesinde bilanço tarafında dirençli bir yapı sunuyor. Brüt marjın korunması ve brüt kârın satışlardan hızlı büyümesi de olumlu sinyaller. Buna karşılık satış büyümesinin enflasyonun gerisinde kalması, FAVÖK marjının %11,6 seviyesinde bulunması ve net kârın sert biçimde gerilemesi, şirketin operasyonel kazanç üretme gücünün henüz yeterince güçlü olmadığını gösteriyor.
Yatırımcıların özellikle şu başlıkları izlemesi gerekiyor:
- Satış büyümesinin sonraki dönemlerde enflasyonu aşarak reel büyümeye dönüp dönmeyeceği,
- FAVÖK marjının %11,6 seviyesinden yükselip yükselmeyeceği,
- Net parasal pozisyon zararının tekrar genişleyip genişlemeyeceği,
- Dönen varlıklardaki düşüşün nakit akışını ve kısa vadeli yükümlülükleri nasıl etkilediği,
- Net borç ve finansal borç detaylarının bilanço dipnotlarında nasıl göründüğü.
Özetle, şirketin bilançosu güçlü ve varlık tabanı büyük; ancak bu güç henüz aynı ölçüde operasyonel kârlılığa dönüşmüyor. Merit için temel fırsat, yüksek varlık tabanını daha yüksek satış ve FAVÖK üretimiyle destekleyebilmek. Temel risk ise nominal büyümenin enflasyonun altında kalması ve enflasyon muhasebesinin net kârı baskılamaya devam etmesi. Yatırım tavsiyesi değildir.