
Açılış
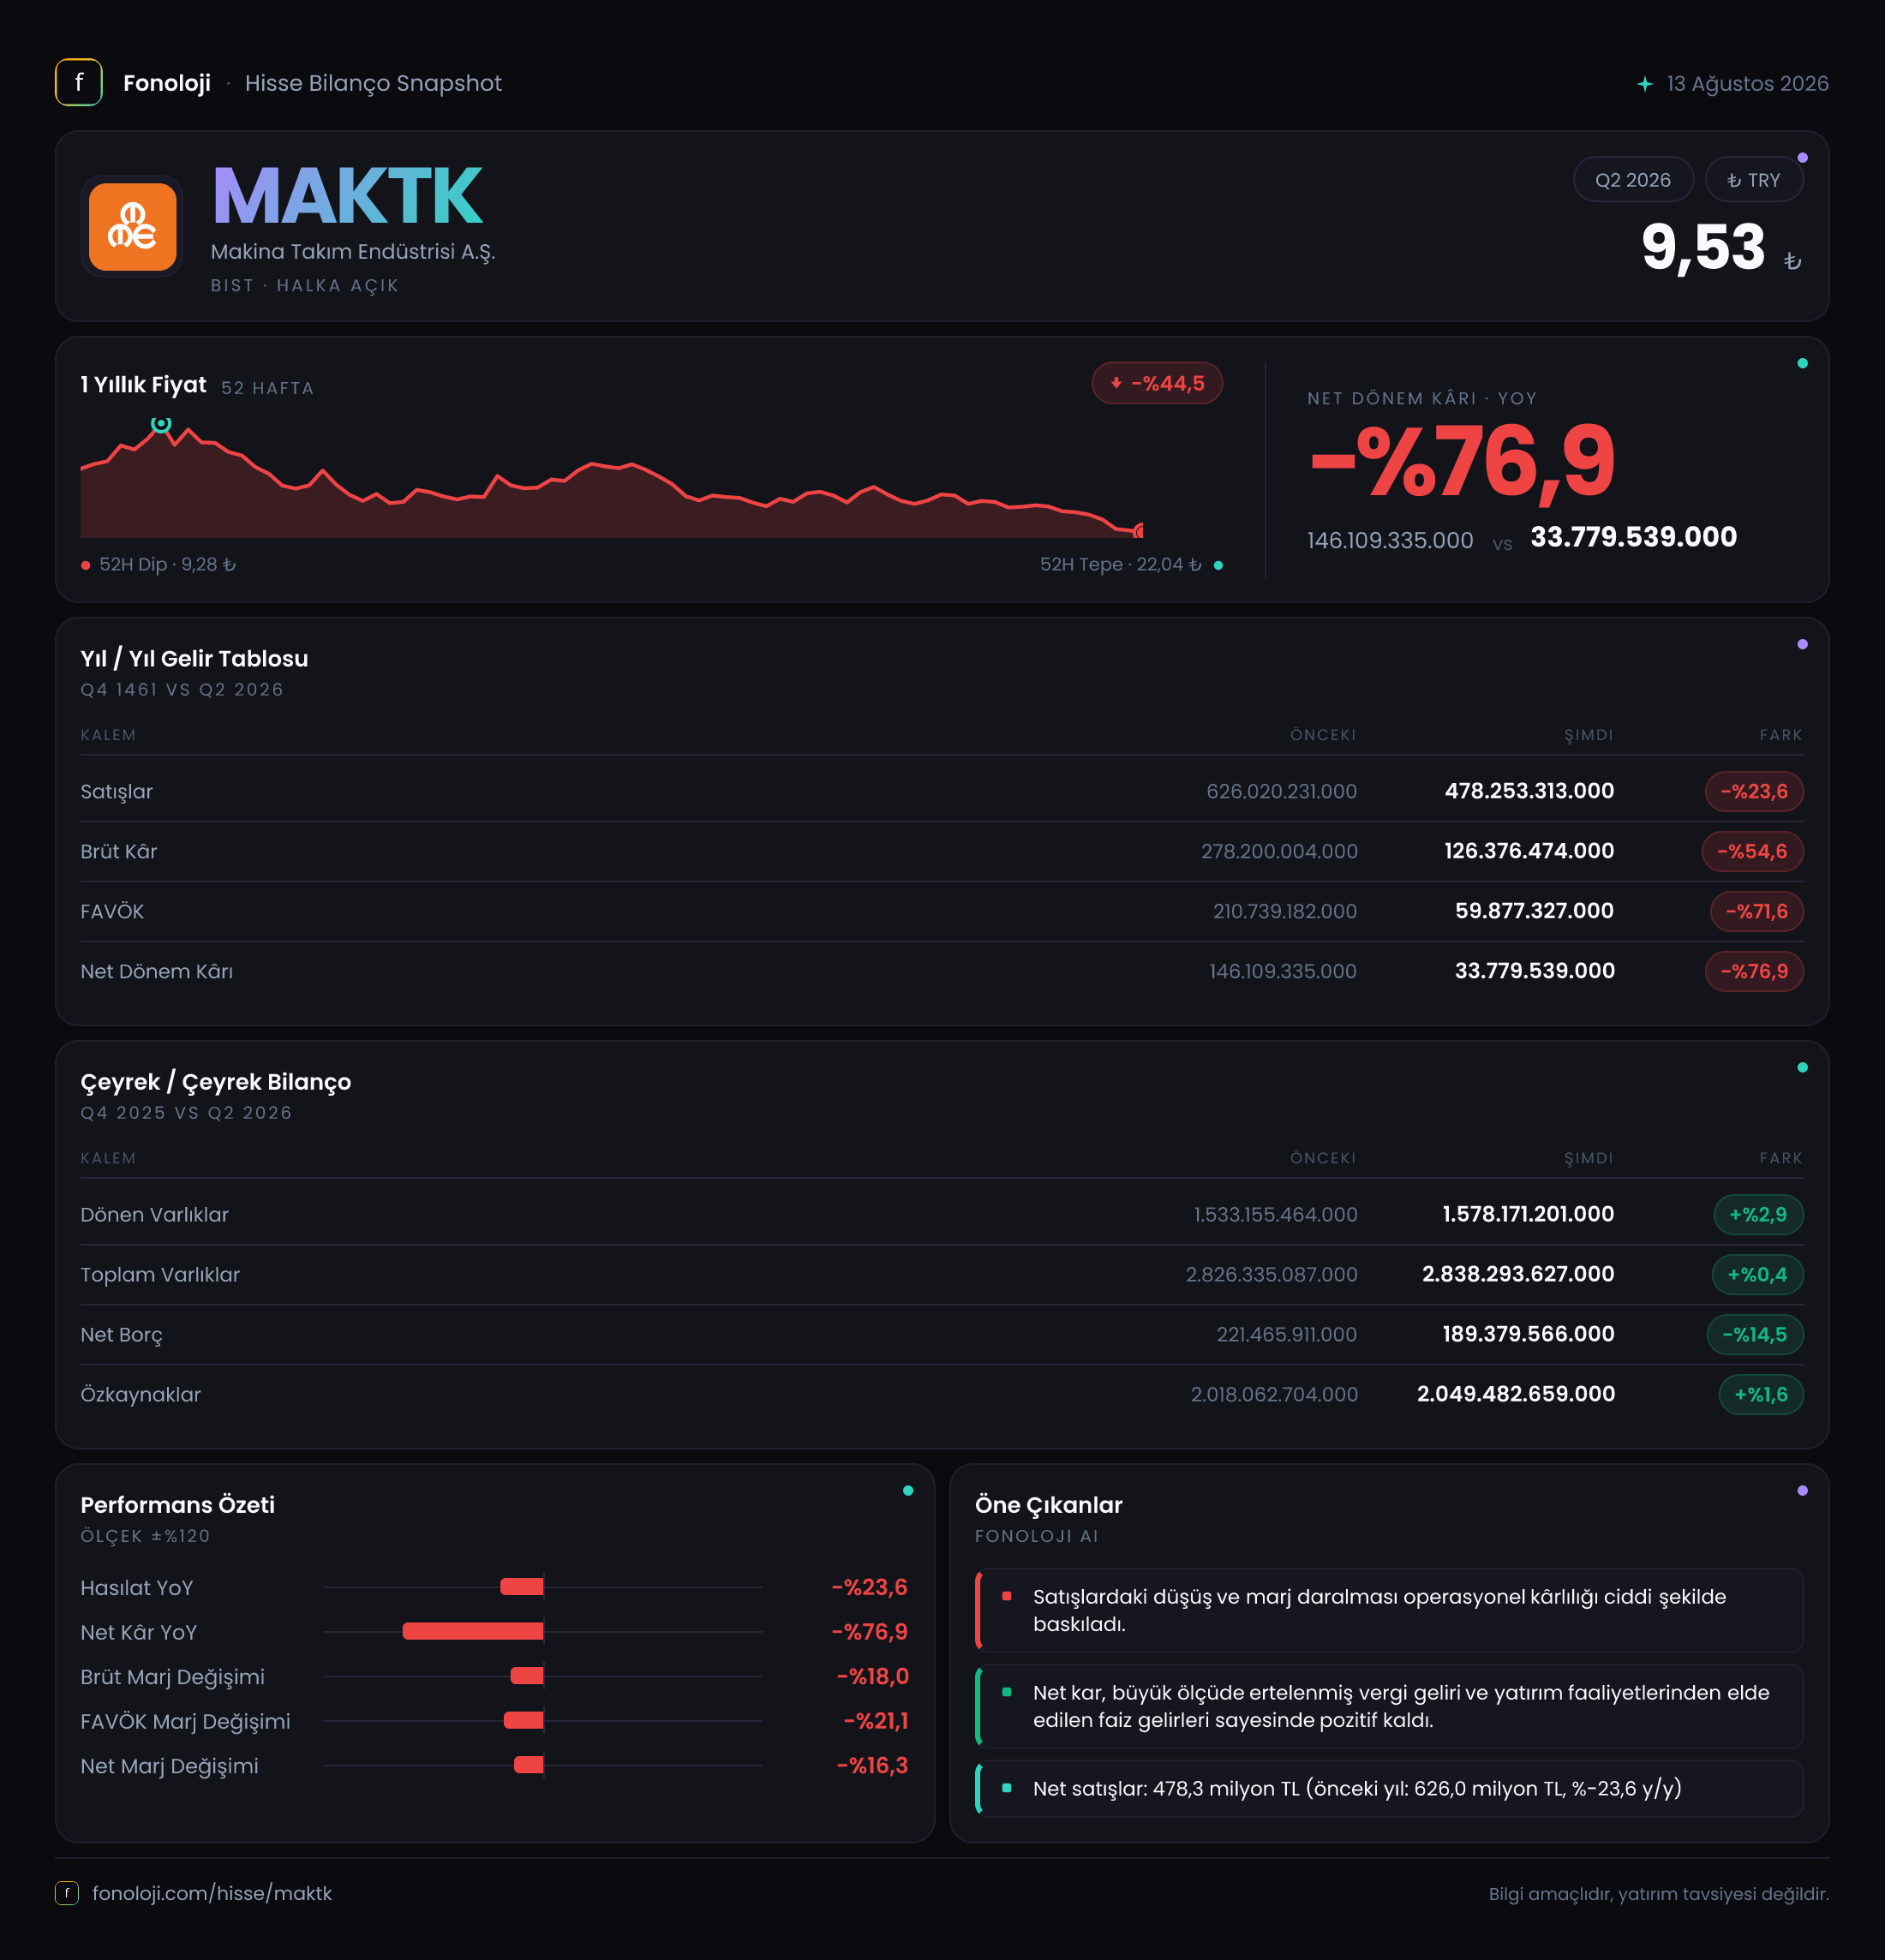
Makina Takım Endüstrisi A.Ş. (MAKTK), 2026’nın ilk yarısında geçen yılın aynı dönemine kıyasla belirgin bir operasyonel zayıflama yaşadı. Satışlar 626,0 milyon TL’den 478,3 milyon TL’ye gerilerken, kârlılıktaki düşüş satış daralmasının çok ötesine geçti. Özellikle FAVÖK’ün %71,6, net dönem kârının ise %76,9 azalması, şirketin yalnızca daha az satış yapmadığını; aynı zamanda bu satışlardan daha düşük verim elde ettiğini gösteriyor. Buna karşılık bilanço tarafında net borcun azalması ve özkaynakların korunması, operasyonel baskıya rağmen finansal yapının henüz bozulmadığına işaret ediyor.
Satış Hikayesi
MAKTK’nın satışları, 2025/6A’daki 626,0 milyon TL’den 2026/6A’da 478,3 milyon TL’ye geriledi. Bu, nominal olarak %23,6’lık bir düşüş anlamına geliyor. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda nominal satışların azalması, reel daralmanın daha da sert olduğunu düşündürüyor. Başka bir ifadeyle şirket yalnızca fiyat artışlarını satışlarına yansıtmakta zorlanmamış; satış hacmi, ürün karması veya müşteri talebi tarafında da baskı yaşamış olabilir.
Ancak eldeki veri yalnızca ilk altı ay toplamını ve geçen yılın aynı dönemiyle karşılaştırmayı içeriyor. Bu nedenle satışların 2026’nın ilk çeyreğinden ikinci çeyreğine toparlanıp toparlanmadığını ya da daralmanın hız kazanıp kazanmadığını söylemek mümkün değil. Çeyreklik trend için şirketin tekil çeyrek gelirlerini beklemek gerekiyor.
Satışlardaki gerilemenin niteliği, kârlılık kalemleriyle birlikte değerlendirildiğinde daha önemli hale geliyor. Brüt kârın satışlardan çok daha hızlı düşmesi, şirketin fiyatlama gücünün zayıfladığını, üretim maliyetlerinin baskı yarattığını veya satış kompozisyonunun daha düşük marjlı ürünlere kaydığını gösteriyor. Bu nedenle yatırımcı açısından temel soru yalnızca “satışlar ne zaman büyüyecek?” değil; satış büyüdüğünde bunun hangi marjla gerçekleşeceği olmalı.
Kârlılık
MAKTK’nın brüt kârı 278,2 milyon TL’den 126,4 milyon TL’ye gerileyerek %54,6 azaldı. Satışlar %23,6 düşerken brüt kârın iki katından fazla hızla daralması, maliyet yapısında belirgin bir bozulmaya işaret ediyor. Buna bağlı olarak brüt kâr marjı, geçen yılın aynı dönemindeki yaklaşık %44,4’ten %26,4’e indi. Yaklaşık 18 puanlık bu gerileme, satış fiyatlarının maliyet artışlarını karşılamadığını veya üretim verimliliğinin bozulduğunu düşündüren güçlü bir sinyal.
FAVÖK tarafındaki tablo daha sert. FAVÖK, 210,7 milyon TL’den 59,9 milyon TL’ye düşerken FAVÖK marjı %33,6’dan %12,5’e geriledi. Böylece faaliyet giderleri ve üretim maliyetleri üzerindeki baskı, brüt kârdaki zayıflığın ötesine taşınmış görünüyor. Şirketin satışlarının her 100 TL’sinden geçen yıl yaklaşık 33,6 TL faaliyet kârı üretirken, bu dönem yalnızca 12,5 TL seviyesinde FAVÖK yaratabilmesi, operasyonel kaldıraç açısından dikkat edilmesi gereken bir bozulma.
Net dönem kârı da 146,1 milyon TL’den 33,8 milyon TL’ye inerek %76,9 azaldı. Net kâr marjı buna paralel olarak %23,3’ten %7,1’e geriledi. FAVÖK ile net kâr arasındaki farkta finansman giderleri, amortisman, vergi ve enflasyon muhasebesi etkileri rol oynuyor olabilir; ancak paylaşılan veri bu kalemlerin ayrıntılı köprüsünü sunmuyor. Yine de genel resim açık: şirket hâlâ kâr üretiyor, fakat kârın satışlara ve faaliyet performansına dönüşme kapasitesi geçen yıla göre ciddi ölçüde zayıflamış durumda.
| KPI | 2025/6A | 2026/6A | Değişim | |---|---:|---:|---:| | Satışlar | 626,0 mn TL | 478,3 mn TL | -%23,6 | | Brüt kâr marjı | %44,4 | %26,4 | -18,0 puan | | FAVÖK marjı | %33,6 | %12,5 | -21,1 puan | | Net kâr marjı | %23,3 | %7,1 | -16,2 puan |
Bilanço Sağlığı
Bilanço tarafında toplam varlıklar 2,8 milyar TL seviyesinde yatay kaldı ve önceki yıl sonuna göre yalnızca %0,4 arttı. Dönen varlıklar 1,5 milyar TL’den 1,6 milyar TL’ye çıkarak %2,9 yükselirken, duran varlıklar %2,6 geriledi. Bu görünüm, şirketin işletme sermayesi tarafında sınırlı bir büyüme yaşadığını; ancak duran varlık tabanında önemli bir genişleme olmadığını gösteriyor.
Özkaynaklar 2,0 milyar TL seviyesinde korunarak %1,6 arttı. Toplam varlıkların yaklaşık %71’inin özkaynaklarla finanse edilmesi, bilanço dayanıklılığı açısından olumlu bir tablo sunuyor. Şirketin kârlılığı sert düşmesine rağmen özkaynakların erimemesi, bu dönemde zarar yazılmadığını ve bilanço üzerinde büyük bir sermaye kaybı oluşmadığını gösteriyor.
Net borç ise 221,5 milyon TL’den 189,4 milyon TL’ye gerileyerek %14,5 azaldı. Bu, zayıf faaliyet performansına rağmen borçlulukta bir miktar iyileşme olduğunu ortaya koyuyor. Net borcun altı aylık FAVÖK’e oranı yaklaşık 3,2 kat seviyesinde. FAVÖK’ün yıllıklandırılmasıyla yapılan basit hesapta bu oran yaklaşık 1,6 kata iner; ancak ilk yarı performansının yılın tamamını temsil etmeyebileceği unutulmamalı. Dolayısıyla borçluluk şu aşamada yönetilemez görünmüyor, fakat FAVÖK marjındaki gerileme devam ederse borç servis kapasitesi yeniden baskı altına girebilir.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon, yüksek enflasyon ortamında şirketin parasal varlık ve yükümlülüklerinin satın alma gücündeki değişimin finansal tablolara yansımasını sağlar. MAKTK’da net parasal pozisyon -59,3 milyon TL’den -83,8 milyon TL’ye geriledi. Mutlak olarak bakıldığında parasal pozisyon kaynaklı negatif etki %41,2 artmış durumda.
Bu kalem, net dönem kârını aşağı çeken unsurlardan biri olarak okunmalı. Özellikle yüksek enflasyonda nakit, ticari alacaklar, borçlar ve diğer parasal kalemlerin vade yapısı önem kazanıyor. Ancak negatif net parasal pozisyonun tek başına şirketin nakit yönetiminin kötü olduğu anlamına gelmediğini; muhasebesel enflasyon düzeltmesinin bilanço kompozisyonu ve dönem içindeki parasal hareketlerle birlikte değerlendirilmesi gerektiğini belirtmek gerekir. Yine de geçen yıla göre daha yüksek negatif etki, operasyonel kârdaki düşüşü net kâr seviyesinde daha görünür hale getirmiş.
Yatırımcı için Ne Anlama Geliyor?
MAKTK’nın 2026/6A sonuçlarında ana hikâye, bilanço dayanıklılığı ile operasyonel zayıflığın birbirinden ayrışması. Net borcun azalması ve özkaynakların 2,0 milyar TL civarında korunması olumlu; fakat satışların reel olarak daralması ve marjların keskin biçimde düşmesi, şirketin temel faaliyetlerinde henüz toparlanma olmadığını gösteriyor.
Yatırımcı açısından takip edilmesi gereken başlıklar şunlar:
- Brüt kâr marjı: %26,4 seviyesinden yeniden yukarı yönlü bir hareket başlayıp başlamayacağı.
- FAVÖK marjı: %12,5 seviyesinin korunup korunamayacağı ve faaliyet giderlerinin satışlara oranı.
- Çeyreklik satış trendi: İlk yarıdaki daralmanın ikinci çeyrekte hızlanıp hızlanmadığı.
- Net parasal pozisyon: Negatif etkinin devam edip etmeyeceği.
- Net borç ve nakit üretimi: Borç azalmasının sürdürülebilir operasyonel nakit akışıyla desteklenip desteklenmediği.
Özetle şirketin bilançosu şu an için operasyonel zayıflığı taşıyabilecek bir özkaynak tabanına sahip; ancak yatırım tezinin güçlenmesi için yalnızca satış büyümesi değil, marjların da toparlanması gerekiyor. Mevcut veriler, MAKTK’da öncelikli hikâyenin büyümeden önce kârlılık kalitesini yeniden inşa etmek olduğunu gösteriyor. Yatırım tavsiyesi değildir.