
Açılış
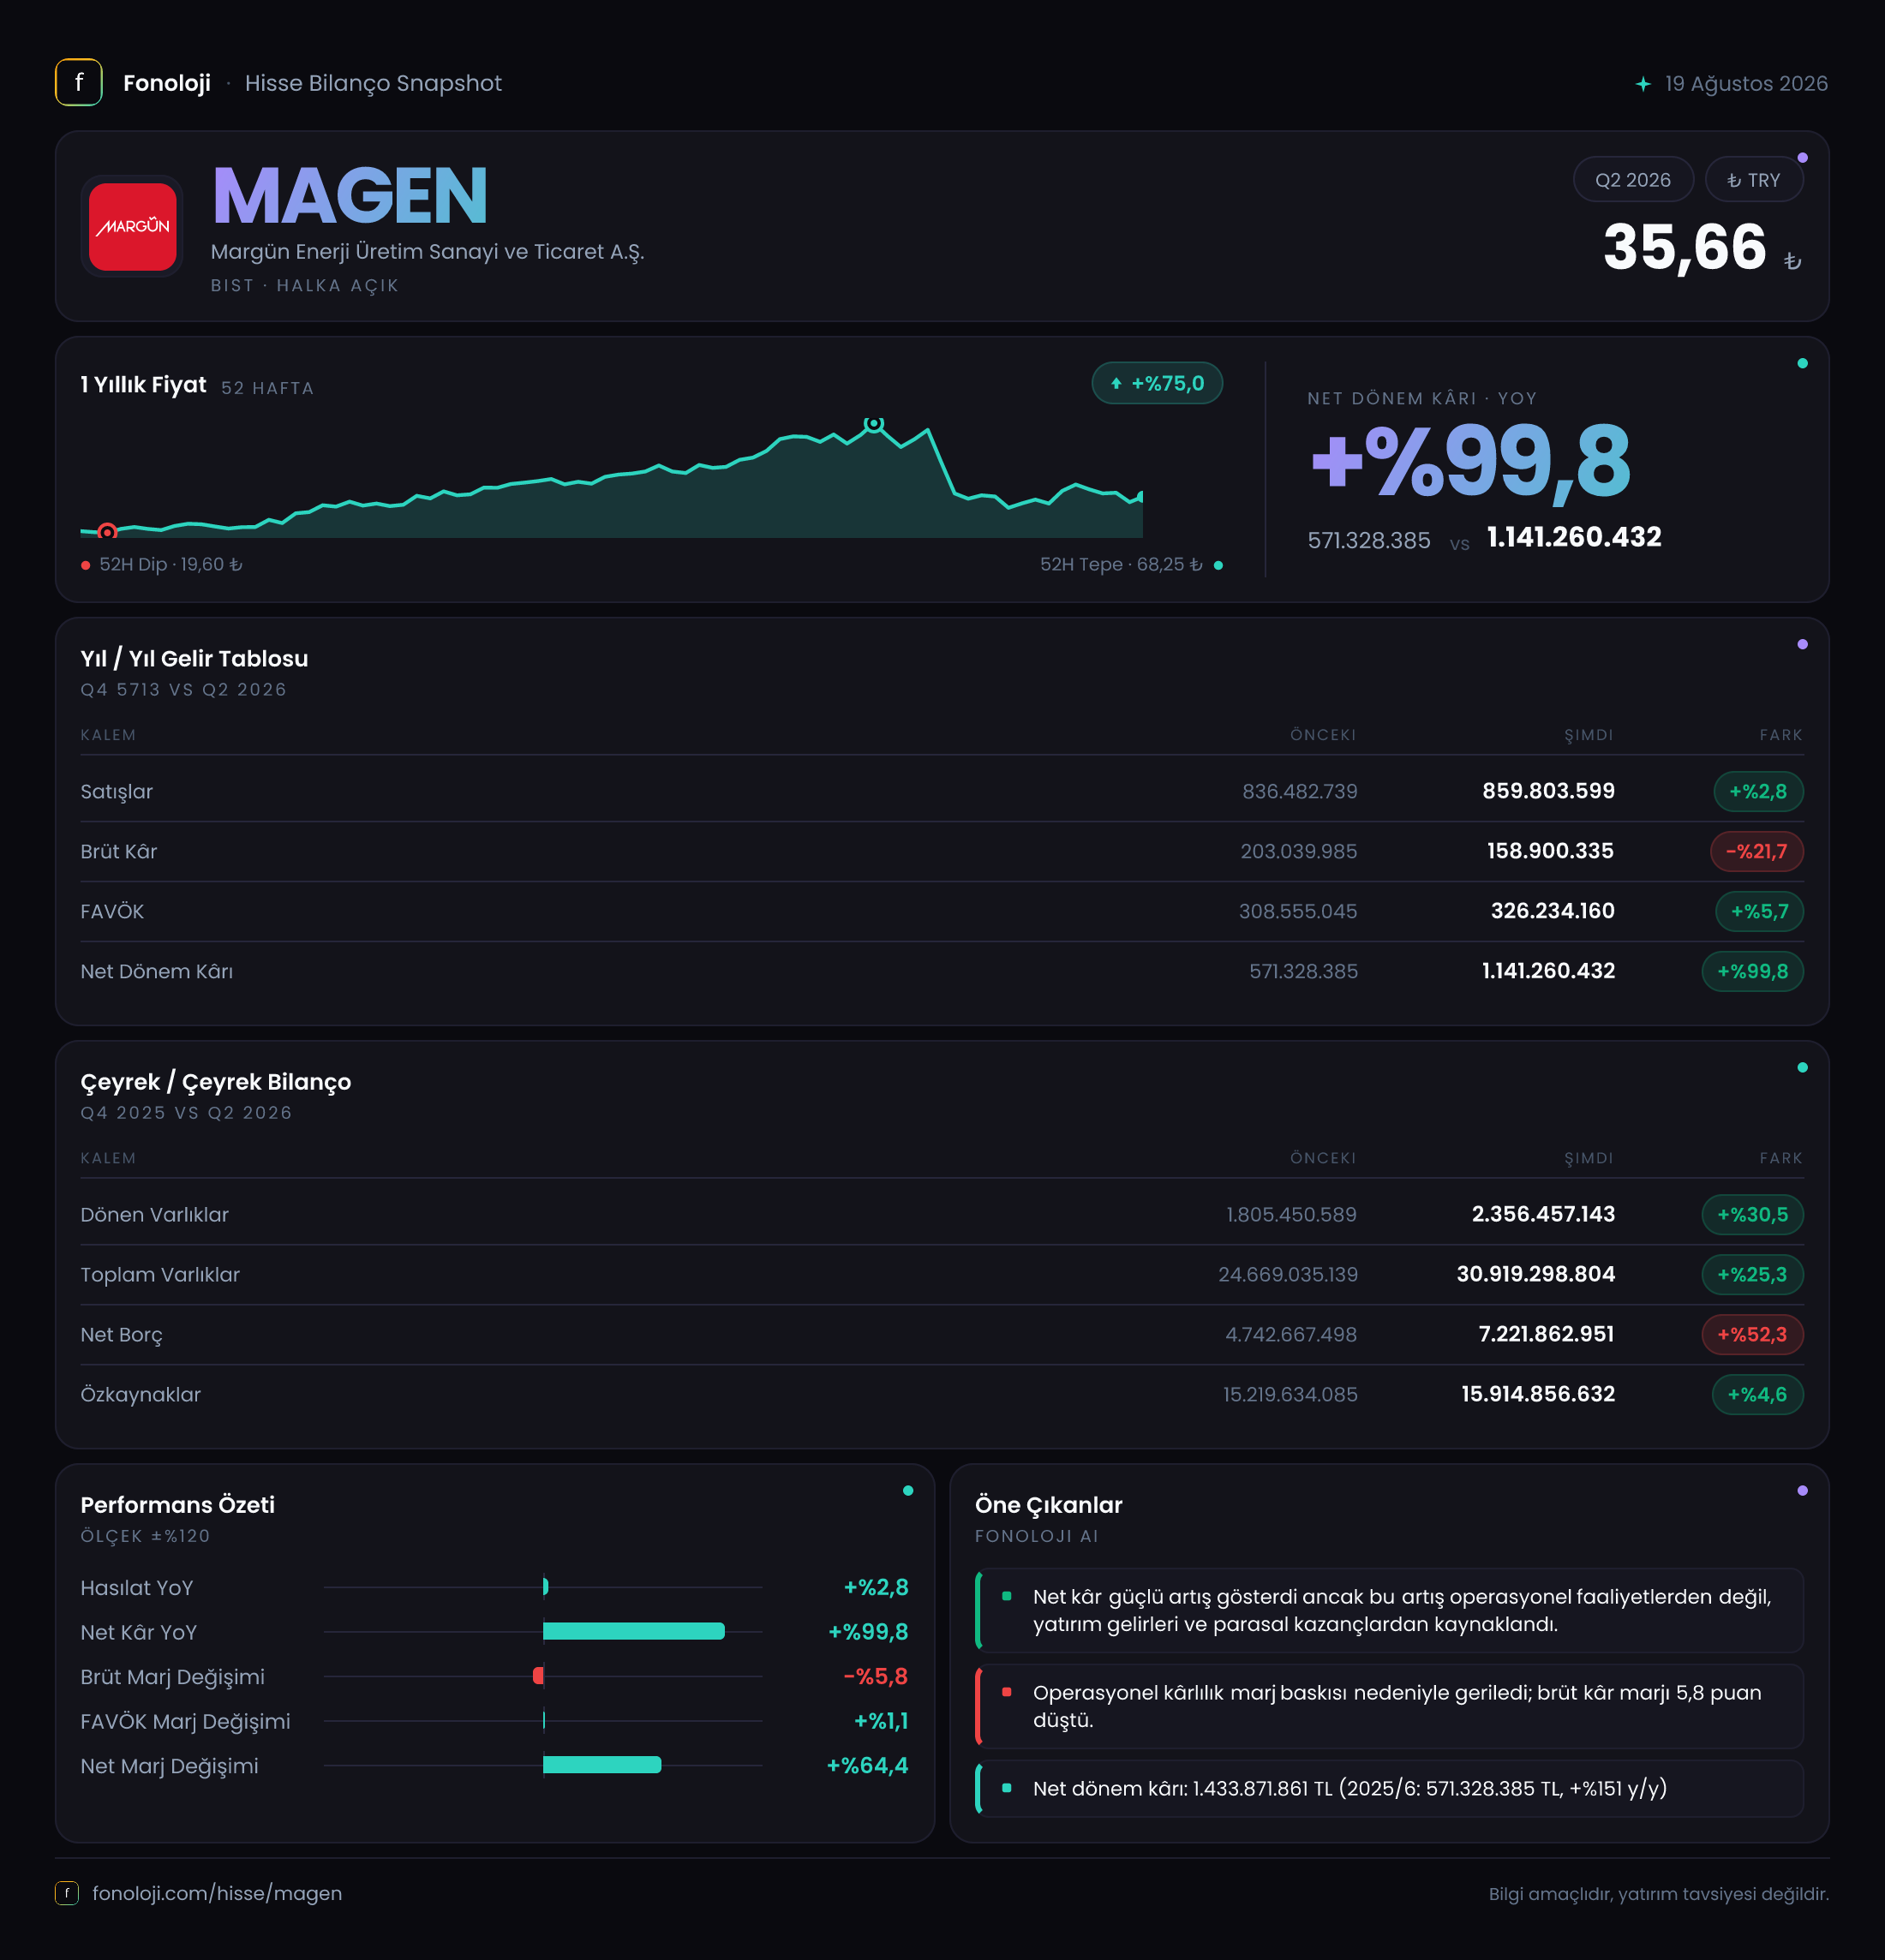
Margün Enerji, yenilenebilir enerji üretimi ve enerji yatırımları odağında faaliyet gösteren, bilançosunda yüksek miktarda duran varlık taşıyan bir şirket profili sunuyor. 2026/6AB sonuçlarının ana mesajı, operasyonel tarafta satışların enflasyonun gerisinde kalmasına rağmen FAVÖK’ün direnç göstermesi ve net kârın güçlü biçimde artmasıdır. Ancak bu kâr artışının önemli bölümünde 1,2 milyar TL’lik net parasal pozisyon etkisi bulunuyor; dolayısıyla net kâr performansını yalnızca operasyonel başarı olarak okumak doğru olmaz. Bilanço büyürken net borcun özkaynaklardan ve varlıklardan çok daha hızlı artması ise yatırımcı açısından dikkat edilmesi gereken temel risk alanı.
Satış Hikayesi
Margün Enerji’nin ilk altı aylık satışları geçen yılın aynı dönemindeki 836,5 milyon TL’den 859,8 milyon TL’ye çıkarak %2,8 arttı. Nominal olarak artış var; ancak Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda satışların yalnızca %2,8 büyümesi, reel anlamda daralmaya işaret ediyor. Başka bir ifadeyle şirketin gelirleri fiyat artışlarının gerisinde kalmış ve satış hacmi, elektrik üretimi, elektrik fiyatları veya portföy kompozisyonu açısından güçlü bir ivme gösterememiş olabilir.
Burada özellikle yenilenebilir enerji şirketleri için üretim miktarı, kapasite kullanım oranı, elektrik satış fiyatları ve kur hareketleri önem taşıyor. Paylaşılan veriler bu kırılımı sunmadığı için satış düşüşünün üretim kaynaklı mı, fiyat kaynaklı mı, yoksa portföy değişiminin sonucu mu olduğunu kesin biçimde ayırmak mümkün değil. Ancak mevcut tablo, şirketin gelir tarafında enflasyondan ayrışan bir büyüme üretemediğini gösteriyor.
Çeyreklik trend verisi bulunmadığından, 2026’nın ilk çeyreğinden ikinci çeyreğine satışların nasıl ilerlediğini değerlendiremiyoruz. Bu nedenle satışlardaki zayıflığın geçici mi yoksa yıl geneline yayılan bir eğilim mi olduğunu anlamak için sonraki ara dönem raporunu beklemek gerekiyor. Özellikle ikinci çeyrekte üretim hacmi ve elektrik fiyatlarının nasıl seyrettiği, gelir kalitesini değerlendirmede belirleyici olacaktır.
Kârlılık
Brüt kâr, satışlardaki sınırlı artışa karşın belirgin biçimde zayıfladı. Şirketin brüt kârı 203,0 milyon TL’den 158,9 milyon TL’ye gerileyerek %21,7 düştü. Buna göre brüt kâr marjı geçen yılın aynı dönemindeki yaklaşık %24,3 seviyesinden %18,5’e indi. Satışların yükseldiği bir dönemde brüt marjın daralması, üretim maliyetleri, bakım giderleri, amortisman veya enerji tedarik maliyetleri üzerindeki baskının arttığını gösteriyor.
Buna karşılık FAVÖK, 308,6 milyon TL’den 326,2 milyon TL’ye çıkarak %5,7 yükseldi. FAVÖK marjı da yaklaşık %36,9’dan %37,9’a çıktı. Bu durum ilk bakışta olumlu; şirket, satışlarını reel olarak büyütemese de faaliyet kârlılığını koruyabilmiş ve hatta sınırlı ölçüde iyileştirmiş. Ancak brüt kâr marjı ile FAVÖK marjı arasındaki farkın oldukça geniş olması, FAVÖK hesaplamasının hangi faaliyet kalemlerinden etkilendiğinin dipnotlardan incelenmesini gerekli kılıyor. Paylaşılan veri, bu farkın nedenini açıklamıyor; bu nedenle FAVÖK artışını doğrudan maliyet verimliliği olarak yorumlamak temkinli yaklaşım gerektirir.
Net dönem kârı ise 571,3 milyon TL’den 1,1 milyar TL’ye yükselerek %99,8 arttı. Net kâr marjı da yaklaşık %68,3’ten %127,9’a çıktı. Fakat bu marj, enerji üretim operasyonunun doğrudan yarattığı kârlılığı temsil etmiyor. Kârın üzerinde 1,2 milyar TL net parasal pozisyon önemli bir rol oynuyor. Dolayısıyla operasyonel kârlılıkta sınırlı iyileşme varken net kârın neredeyse iki katına çıkması, kazanç kalitesinin enflasyon muhasebesi etkilerinden ayrıştırılması gerektiğini ortaya koyuyor.
Bilanço Sağlığı
Margün Enerji’nin toplam varlıkları, önceki yıl sonuna göre 24,7 milyar TL’den 30,9 milyar TL’ye çıkarak %25,3 büyüdü. Duran varlıklar 22,9 milyar TL’den 28,6 milyar TL’ye yükseldi; bu da şirketin sermaye yoğun, uzun vadeli enerji yatırımlarına dayalı yapısını yansıtıyor. Dönen varlıklar da 1,8 milyar TL’den 2,4 milyar TL’ye çıkarak %30,5 arttı. Bu artış likidite açısından olumlu görünse de, dönen varlıkların niteliği ve nakit yaratma kapasitesi ayrıca incelenmeli.
Bilanço büyürken özkaynaklar yalnızca %4,6 artarak 15,2 milyar TL’den 15,9 milyar TL’ye yükseldi. Bu, varlık büyümesinin büyük ölçüde özkaynaklarla finanse edilmediğini gösteriyor. Daha dikkat çekici gelişme ise net borcun 4,7 milyar TL’den 7,2 milyar TL’ye çıkarak %52,3 artması. Net borç artışı, toplam varlık büyümesinin iki katından fazla ve özkaynak artışının oldukça üzerinde.
Net borcun ilk altı aylık FAVÖK’e oranı yaklaşık 22,1 kat seviyesinde görünüyor. Ancak bu oran, altı aylık FAVÖK’ün yıllıklandırılmamış olması nedeniyle doğrudan yıllık borçluluk oranı olarak kullanılmamalı. Yine de borç artışının hızı, faiz giderleri, döviz pozisyonu ve borçların vade yapısının yakından takip edilmesi gerektiğini söylüyor. Özellikle enerji yatırımlarında borçla büyüme olağan olsa da, bu borcun hangi projeler için kullanıldığı ve projelerin ne zaman nakit üretmeye başlayacağı kritik.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon, 1,1 milyar TL’den 1,2 milyar TL’ye yükselerek %8 arttı. Türkiye’de uygulanan TAS 29 enflasyon muhasebesi kapsamında bu kalem, şirketin parasal varlık ve yükümlülüklerinin enflasyon karşısındaki net etkisini yansıtır. Pozitif net parasal pozisyon, dönem kârını destekleyen bir etki yaratmış görünüyor ve bu katkı, şirketin 1,1 milyar TL’lik net dönem kârının önemli bir bölümünü oluşturuyor.
Bununla birlikte net parasal pozisyondaki %8’lik artış, %30’un üzerindeki enflasyonun altında kaldığı için reel olarak büyüme anlamına gelmiyor. Daha önemlisi, bu kazanç şirketin elektrik üretiminden veya satış hacminden kaynaklanan tekrarlanabilir bir gelir değildir. Enflasyon muhasebesi etkisi dönemden döneme değişebilir; borçların, nakdin ve parasal varlıkların kompozisyonuna bağlı olarak net kârı destekleyebilir veya ters yönde etkileyebilir. Bu nedenle yatırımcı, operasyonel performansı değerlendirirken net kârın yanı sıra FAVÖK ve nakit akışını ayrı izlemeli.
Yatırımcı için Ne Anlama Geliyor?
MAGEN’in 2026/6AB tablosu iki farklı hikâyeyi aynı anda anlatıyor:
- FAVÖK’ün %5,7 artması ve marjın yaklaşık %37,9’a yükselmesi, faaliyet tarafında belirli bir dayanıklılık olduğunu gösteriyor.
- Buna karşılık satışların yalnızca %2,8 büyümesi, enflasyon karşısında reel gelir baskısına işaret ediyor.
- Brüt kâr marjının %24,3’ten %18,5’e düşmesi, maliyet yapısında bozulma bulunduğunu gösteriyor.
- Net kârın %99,8 artması güçlü görünse de, bu artışın önemli kısmı 1,2 milyar TL’lik net parasal pozisyon etkisiyle destekleniyor.
- Net borcun %52,3 artması, bilanço büyümesinin daha fazla borçla finanse edildiğini ve finansman riskinin yükseldiğini ortaya koyuyor.
Önümüzdeki dönemde yatırımcı için en önemli takip başlıkları satışların enflasyonun üzerinde büyüyüp büyümediği, brüt marjın toparlanıp toparlanmadığı, net borç artışının durup durmadığı ve faaliyetlerden yaratılan nakdin borç servisinde yeterli olup olmadığı olacak. Şirketin uzun vadeli enerji varlıkları önemli bir büyüme potansiyeli taşısa da, bu potansiyelin hissedar değerine dönüşmesi için borçluluğun kontrol altında tutulması ve net kârın enflasyon muhasebesi dışındaki operasyonel temellerle desteklenmesi gerekiyor. Yatırım tavsiyesi değildir.