
Açılış
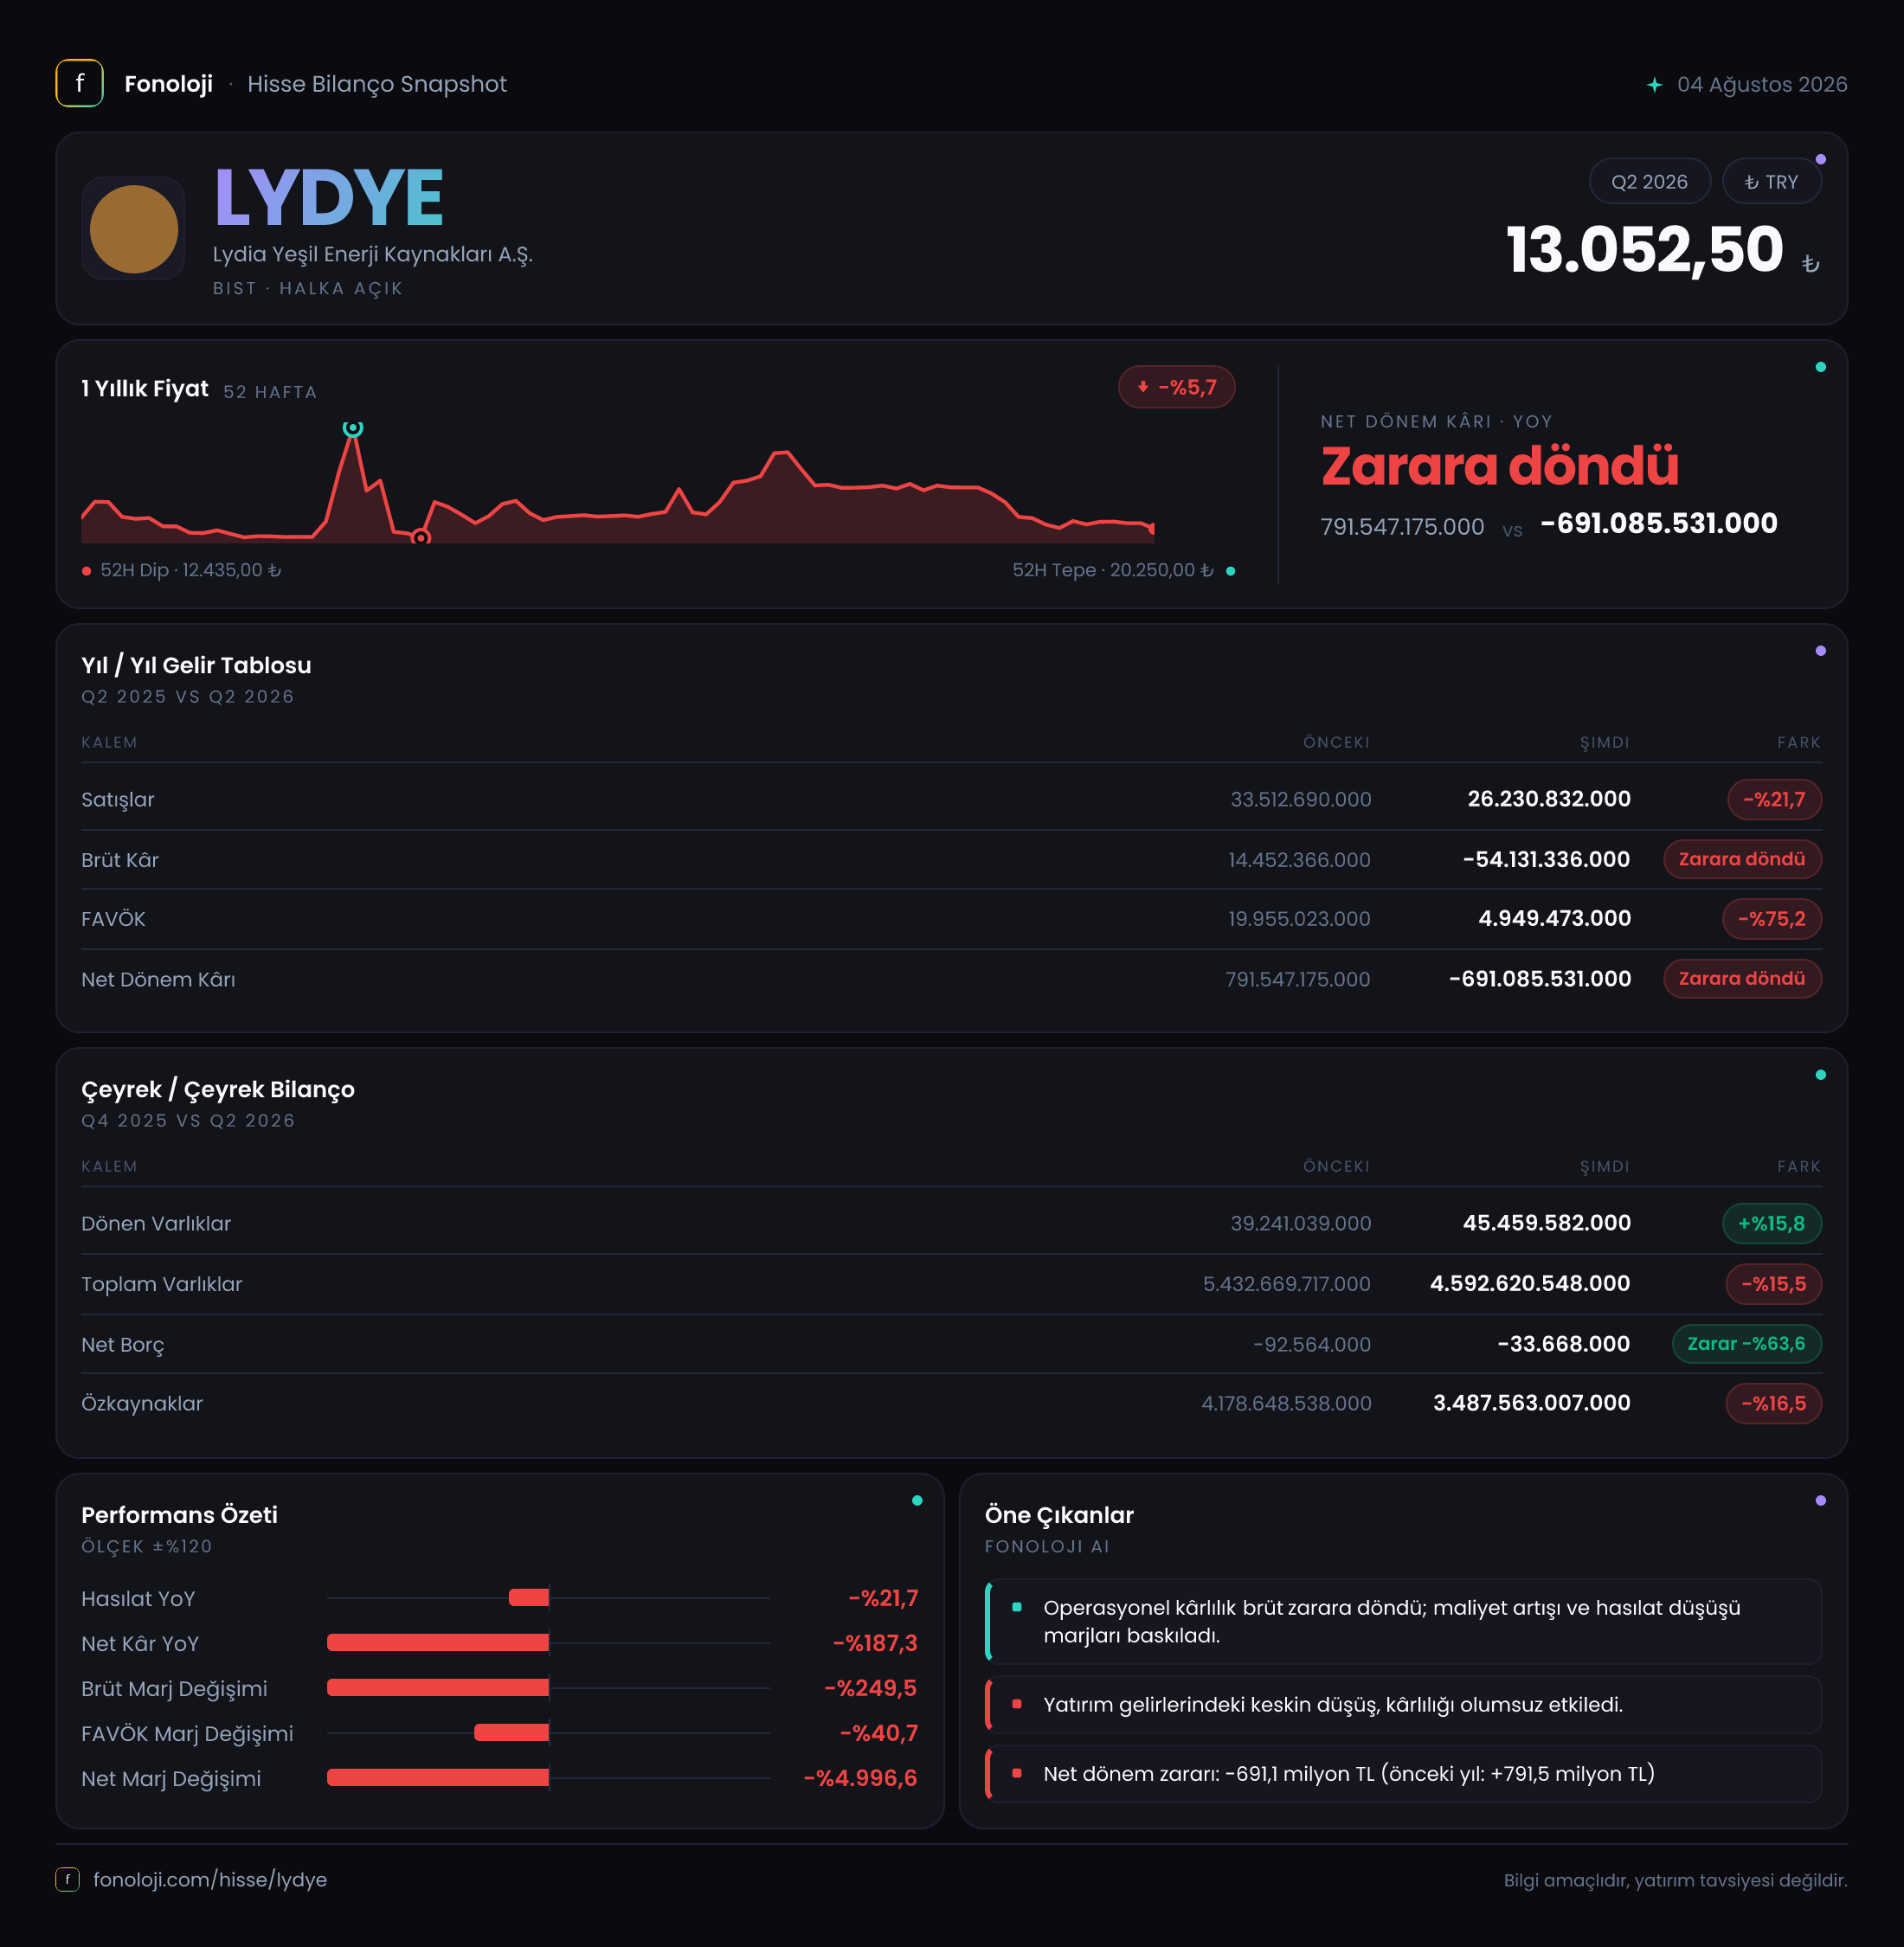
Lydia Yeşil Enerji Kaynakları’nın 2026/6AB finansalları, faaliyet tarafındaki daralmanın ötesinde, enflasyon muhasebesi kaynaklı çok yüksek net parasal pozisyon zararının sonuçları belirgin biçimde baskıladığını gösteriyor. Şirketin satışları geçen yılın aynı dönemine göre %21,7 azalarak 26,2 milyon TL’ye gerilerken, brüt kârın zarara dönmesi operasyonel görünümü zayıflatıyor. FAVÖK pozitif kalmasına rağmen net sonuç 691,1 milyon TL zarar oldu; geçen yıl aynı dönemde 791,5 milyon TL net kâr açıklanmıştı. Bilanço hâlâ güçlü bir özkaynak tabanına sahip olsa da, aktifler ve özkaynaklar yıl sonuna göre küçülmüş durumda.
Satış Hikayesi
Şirketin satışları 33,5 milyon TL’den 26,2 milyon TL’ye geriledi. Bu, nominal olarak 7,3 milyon TL’lik bir düşüş ve yıllık bazda %21,7 daralma anlamına geliyor. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda nominal satışların azalması, reel açıdan daha sert bir zayıflamaya işaret eder. Başka bir ifadeyle şirket yalnızca fiyat artışlarıyla büyüyememiş, satış hacmi veya satış karması tarafında da baskı yaşamış olabilir.
Burada dikkat edilmesi gereken nokta, verinin yalnızca geçen yılın aynı dönemiyle karşılaştırma sunmasıdır. Bu nedenle 2026’nın ilk çeyreğine göre satışların toparlanıp toparlanmadığını söylemek mümkün değil. Çeyreklik trend için şirketin üç aylık gelir dağılımını veya bir sonraki raporu beklemek gerekiyor.
Satışların düşük kalması, şirketin sabit giderlerini ve üretim/işletme maliyetlerini karşılamasını zorlaştırabilir. Özellikle enerji şirketlerinde kapasite kullanımı, üretim miktarı, elektrik satış fiyatları ve proje bazlı gelirlerin zamanlaması önemli olduğu için, bu dönemdeki düşüşün geçici mi yoksa operasyonel bir yavaşlamanın parçası mı olduğunu anlamak adına faaliyet raporundaki üretim ve proje detayları izlenmeli.
Kârlılık
Kârlılık tablosunda en dikkat çekici değişim brüt kâr seviyesinde görülüyor. Şirket geçen yıl aynı dönemde 14,5 milyon TL brüt kâr elde ederken, bu dönem 54,1 milyon TL brüt zarar açıkladı. Böylece brüt marj yaklaşık %43,3’ten -%206,5’e geriledi. Satışların 26,2 milyon TL olduğu bir dönemde brüt zararın 54,1 milyon TL’ye ulaşması, satış maliyetlerinin gelirin iki katından fazla olduğunu gösteriyor.
Bu gelişme, sadece satış düşüşüyle açıklanamayacak kadar sert. Maliyetlerdeki artış, proje veya varlık değerlemeleri, üretim giderleri ya da dönemsel muhasebe etkileri brüt kârı baskılamış olabilir. Ancak mevcut veride bu kalemlerin ayrıntısı bulunmadığından, brüt zararın hangi operasyonel unsurdan kaynaklandığını kesinleştirmek mümkün değil.
FAVÖK ise 5,4 milyon TL ile pozitif kalmasına rağmen geçen yılki 8,4 milyon TL’ye göre %36,1 azaldı. FAVÖK marjı da yaklaşık %25,1’den %20,6’ya indi. Bu, şirketin ana faaliyetlerinden hâlâ pozitif nakit yaratma potansiyeli bulunduğunu, ancak bunun geçen yıla göre zayıfladığını gösteriyor.
Bununla birlikte, 54,1 milyon TL brüt zarar ile 5,4 milyon TL pozitif FAVÖK arasındaki fark dikkat çekici. Bu iki göstergenin aynı sunum içinde nasıl oluştuğu, gelir tablosundaki gider sınıflandırmalarına bağlı olabilir. Dolayısıyla yatırımcı açısından dipnotlar incelenmeden FAVÖK’ü tek başına güçlü bir operasyonel performans sinyali olarak okumak doğru olmaz.
Net kâr tarafında tablo çok daha ağır. Şirket 691,1 milyon TL net zarar açıklarken, geçen yıl 791,5 milyon TL net kâr elde etmişti. Net kâr marjı yaklaşık %2.363’ten -%2.638’e dönmüş durumda. Zararın temel belirleyicisi, 749,6 milyon TL’lik net parasal pozisyon zararı olarak öne çıkıyor.
Bilanço Sağlığı
Bilanço toplam varlıkları yıl sonundaki 5,4 milyar TL’den 4,6 milyar TL’ye geriledi. Yaklaşık %15,5’lik bu düşüş, şirketin varlık tabanında önemli bir küçülme olduğunu gösteriyor. Duran varlıklar da 5,4 milyar TL’den 4,5 milyar TL’ye inerek %15,7 azaldı. Lydia Yeşil Enerji’nin bilançosunda duran varlıkların ağırlığı yüksek olduğu için bu kalemdeki hareket şirketin toplam bilanço görünümünü doğrudan etkiliyor.
Dönen varlıklar ise 39,2 milyon TL’den 45,5 milyon TL’ye yükseldi. Artış oranı %15,8 olsa da, toplam varlıklar içindeki payı hâlâ sınırlı. Bu nedenle kısa vadeli likidite tamponunun büyüdüğünü söylemek mümkün olsa da, dönen varlıkların mutlak büyüklüğü şirketin faaliyet ölçeğine göre düşük kalıyor.
Özkaynaklar 4,2 milyar TL’den 3,5 milyar TL’ye gerileyerek %16,5 azaldı. Bu düşüş, dönem zararının ve muhtemel diğer değerleme etkilerinin özkaynakları aşındırdığını düşündürüyor. Özkaynakların toplam varlıklara oranı yaklaşık %76’dan %77’ye yükselmiş görünse de, bunun nedeni özkaynakların güçlenmesi değil, varlıkların daha hızlı küçülmesi. Dolayısıyla oran tek başına olumlu okunmamalı.
Net borç bilgisi sunulmadığı için net borç/FAVÖK rasyosu hesaplanamıyor. Bu kritik bir eksik. Şirketin borçluluk seviyesi, finansal borçların vadesi ve nakit pozisyonu görülmeden bilanço riskini tam olarak değerlendirmek mümkün değil.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon zararı 13,6 milyon TL’den 749,6 milyon TL’ye yükseldi. Bu, tutar bazında yaklaşık 55 katlık bir artış anlamına geliyor ve dönem net zararının ana nedenini oluşturuyor.
TAS 29 enflasyon muhasebesinde şirketin parasal varlık ve parasal yükümlülüklerinin enflasyon karşısındaki etkisi gelir tablosuna yansıtılıyor. Yüksek parasal varlık taşıyan şirketler enflasyon karşısında satın alma gücü kaybederken, parasal borçluluk bazı durumlarda muhasebesel avantaj yaratabilir. Lydia Yeşil Enerji’deki yüksek negatif net parasal pozisyon, şirketin bilanço yapısının enflasyonist ortamda ciddi bir satın alma gücü kaybı ürettiğini gösteriyor.
Bu zarar doğrudan aynı tutarda nakit çıkışı anlamına gelmeyebilir; ancak ekonomik açıdan önemsiz de değildir. Şirketin elindeki parasal varlıkların veya net parasal pozisyonunun enflasyon karşısında değer kaybettiğini ifade eder. 749,6 milyon TL’lik tutarın 5,4 milyon TL’lik FAVÖK’ün çok üzerinde olması, operasyonel kârlılığın enflasyon muhasebesi etkisini karşılayamadığını açıkça ortaya koyuyor.
Yatırımcı için Ne Anlama Geliyor?
LYDYE için mevcut finansallar iki farklı hikâyeyi aynı anda anlatıyor:
- FAVÖK’ün pozitif kalması, ana faaliyette tamamen kopuş yaşanmadığını gösteriyor.
- Buna karşılık satışların nominal olarak gerilemesi ve brüt zarara geçilmesi, operasyonel kalitenin zayıfladığını ortaya koyuyor.
- 749,6 milyon TL’lik net parasal pozisyon zararı, dönem net sonucunu belirleyen temel risk olarak öne çıkıyor.
- Özkaynaklar hâlâ 3,5 milyar TL ile yüksek bir taban sunuyor; ancak dönem zararı bu tamponu aşındırıyor.
- Net borç bilgisi bulunmadığı için finansal kaldıraç ve likidite riski konusunda kesin hüküm vermek mümkün değil.
Yatırımcı açısından bundan sonraki dönemde özellikle üç konu izlenmeli: satışların yeniden büyüyüp büyümediği, brüt zararın kalıcı mı yoksa dönemsel mi olduğu ve net parasal pozisyon zararının tekrar edip etmediği. Şirket operasyonel kârlılığını artırsa bile, enflasyon muhasebesi kaynaklı zararlar bu ölçekte kalırsa net kâra ulaşmak zorlaşacaktır. Bu nedenle yalnızca FAVÖK’ün pozitif olmasına değil, brüt marjın toparlanmasına, nakit yaratımına ve bilanço dipnotlarındaki parasal pozisyon yapısına birlikte bakmak gerekiyor.
Yatırım tavsiyesi değildir.