
Açılış
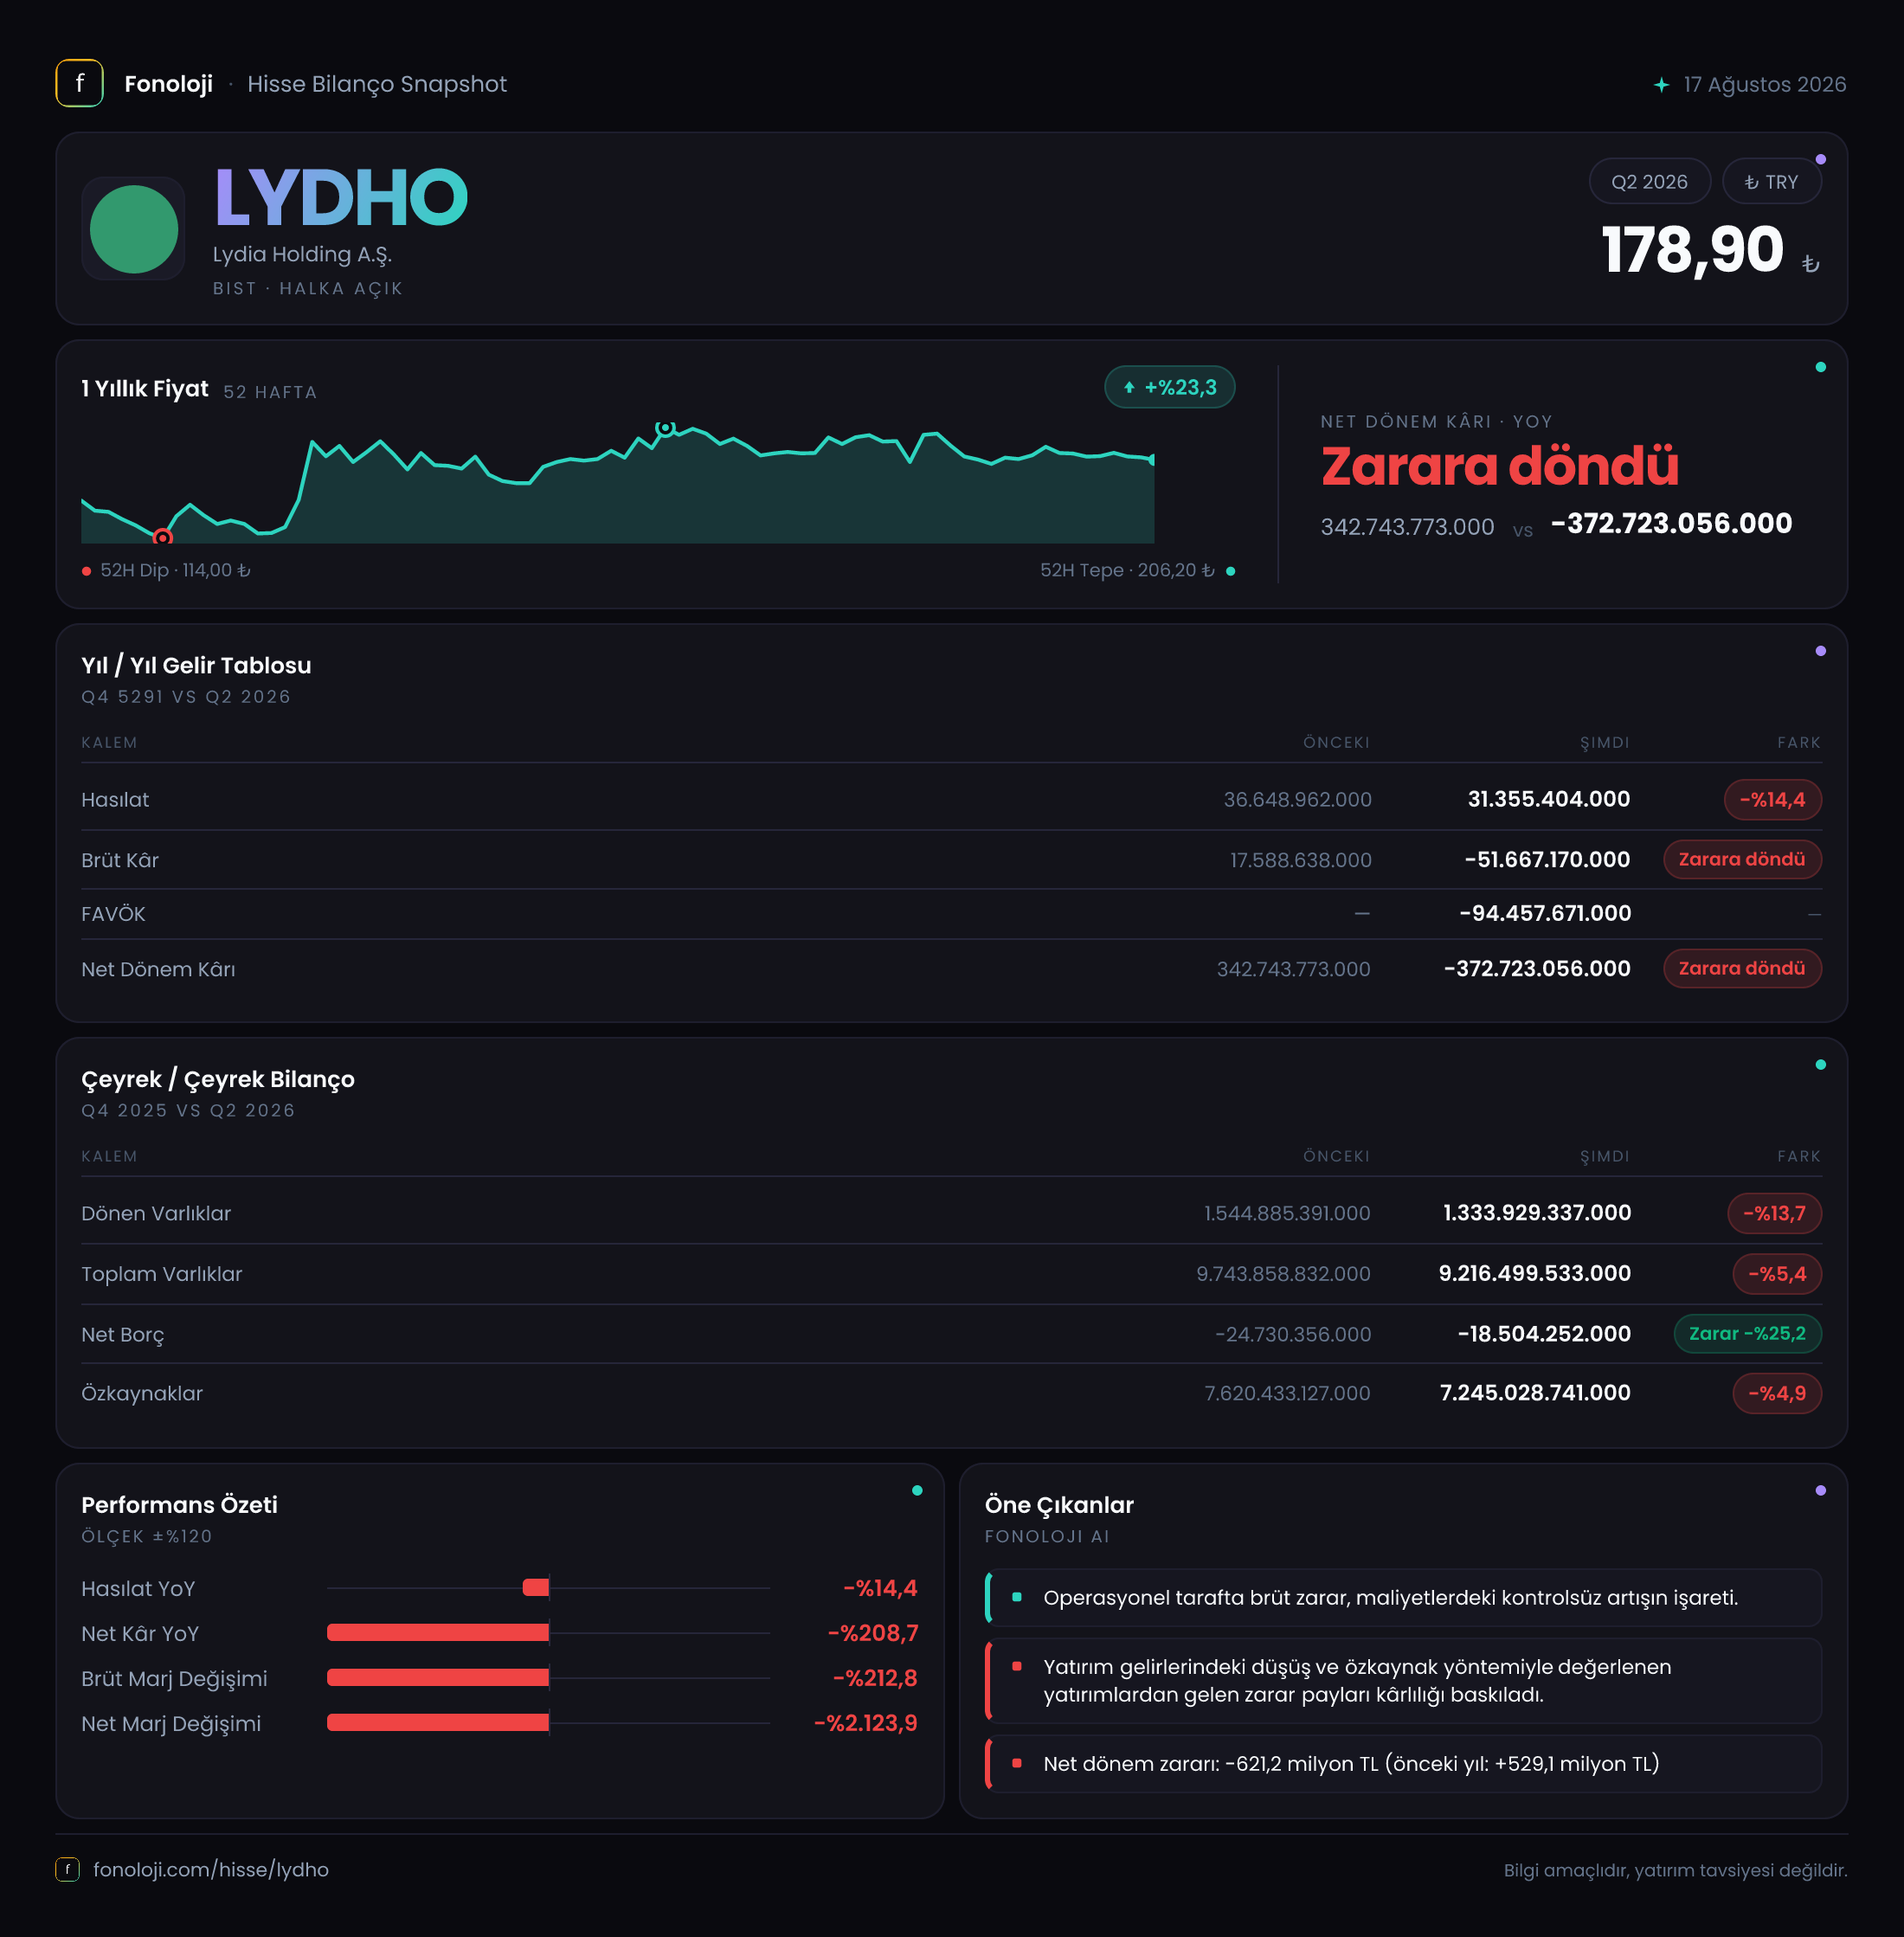
Lydia Holding’in 2026/6AB ara dönem sonuçları, faaliyet tarafındaki zayıflamanın bilanço ve enflasyon muhasebesi etkileriyle birlikte ağırlaştığını gösteriyor. Şirketin satışları geçen yılın aynı dönemine göre %14,4 azalarak 31,4 milyon TL’ye gerilerken, brüt kârın 17,6 milyon TL’den 51,7 milyon TL brüt zarara dönmesi dikkat çekiyor. Buna faaliyet giderleri ve 398,3 milyon TL’lik net parasal pozisyon zararı da eklenince şirket dönem sonunda 372,7 milyon TL net zarar açıkladı. Bilanço hâlâ güçlü bir varlık ve özkaynak tabanına sahip olsa da, bu varlıkların faaliyet üretme kapasitesi ve enflasyon karşısındaki korunma gücü yatırımcı açısından temel soru işareti haline geliyor.
Satış Hikayesi
Lydia Holding’in satışları 31,4 milyon TL seviyesinde gerçekleşti. Geçen yılın aynı döneminde satışlar 36,6 milyon TL idi; dolayısıyla nominal satışlarda %14,4’lük bir düşüş söz konusu. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda satışların nominal olarak gerilemesi, yalnızca hacim kaybına değil, reel anlamda çok daha belirgin bir daralmaya işaret ediyor.
Başka bir ifadeyle şirket, fiyat artışlarını satışlarına yansıtamamış veya mevcut faaliyet hacmini koruyamamış görünüyor. Satışların enflasyonun altında kalması, gelir tablosunun ilk satırında başlayan baskının sonraki tüm kârlılık kalemlerine taşınmasına neden oluyor. Üstelik satış tabanı oldukça sınırlı: 31,4 milyon TL’lik satışa karşılık 51,7 milyon TL brüt zarar oluşması, sorunların yalnızca satış hacminde değil, satılan ürün veya hizmetlerin maliyet yapısında da yoğunlaştığını gösteriyor.
Çeyreklik trend verisi sunulmadığı için, satışlardaki zayıflığın yılın ilk çeyreğinden ikinci çeyreğine doğru hızlanıp hızlanmadığını veya tek seferlik bir etkiden kaynaklanıp kaynaklanmadığını söylemek mümkün değil. Bu nedenle yatırımcıların bir sonraki raporda özellikle şu iki noktayı izlemesi gerekir:
- Satışların yeniden büyüme gösterip göstermediği,
- Satış artışı gerçekleşirse bunun enflasyonun üzerinde ve sürdürülebilir olup olmadığı.
Kârlılık
Şirketin brüt kâr performansı, dönemin en kritik olumsuz başlığı. Geçen yıl 17,6 milyon TL brüt kâr ve yaklaşık %48,1 brüt marj üreten yapı, bu dönemde 51,7 milyon TL brüt zarara geçti. Mevcut satış rakamı üzerinden hesaplandığında brüt marj yaklaşık -%164,7 seviyesine geliyor. Bu, şirketin sattığı ürün veya hizmetlerden elde ettiği gelirin, doğrudan maliyetleri karşılamaya yetmediğini gösteriyor.
Brüt marjın pozitif bölgeden bu ölçüde negatif bölgeye geçmesi, faaliyet giderlerinden önce başlayan ciddi bir operasyonel bozulmaya işaret eder. Maliyetlerdeki artış, proje veya iş teslimlerindeki sorunlar, düşük marjlı faaliyetlerin ağırlık kazanması ya da dönemsel muhasebe etkileri bu tabloya katkıda bulunabilir; ancak mevcut veriler bu nedenlerden hangisinin baskın olduğunu ayrıştırmaya izin vermiyor.
FAVÖK de 94,5 milyon TL negatif gerçekleşti. Satışlara oranlandığında FAVÖK marjı yaklaşık -%301 seviyesinde. Bu oran, şirketin faaliyetlerinden nakit yaratma kapasitesinin mevcut dönemde son derece zayıf olduğunu ortaya koyuyor. Geçen yıl için FAVÖK verisi paylaşılmadığı için marj karşılaştırması yapılamıyor; yine de brüt kârın zarara dönmesi, FAVÖK zararının ana nedeninin faaliyet yapısındaki bozulma olduğunu düşündürüyor.
Net dönem kârı ise geçen yılki 342,7 milyon TL kârdan, bu yıl 372,7 milyon TL zarara döndü. Bu, kâr-zarar tarafında 715,4 milyon TL’lik mutlak bozulma anlamına geliyor. Net zararın satışlara oranı yaklaşık -%1.187 seviyesinde; ancak bu oran düşük satış tabanı ve büyük parasal zarar nedeniyle olağanüstü yüksek çıkıyor. Dolayısıyla şirketin net sonucu, yalnızca operasyonel kârlılıkla değil, bilanço yapısının enflasyon muhasebesi karşısındaki etkisiyle birlikte değerlendirilmelidir.
Bilanço Sağlığı
Bilanço toplam varlıkları yıl sonuna göre %5,4 azalarak 9,2 milyar TL’ye geriledi. Dönen varlıklar 1,5 milyar TL’den 1,3 milyar TL’ye düşerken, duran varlıklar 8,2 milyar TL’den 7,9 milyar TL’ye indi. Bu tablo, şirketin hem kısa vadeli likidite unsurlarında hem de uzun vadeli varlık tabanında sınırlı bir küçülme yaşadığını gösteriyor.
Özkaynaklar da 7,6 milyar TL’den 7,2 milyar TL’ye geriledi. 400 milyon TL’ye yaklaşan bu düşüş, açıklanan net zararla aynı yönde ilerliyor. Özkaynakların toplam varlıklara oranı yaklaşık %78 düzeyinde; bu oran şirketin bilanço finansmanında özkaynakların hâlâ baskın olduğunu ve yüksek finansal kaldıraç taşımadığını gösteriyor.
Net borç kalemi teknik olarak negatif: -18,5 milyon TL. Bu, şirketin net borçtan ziyade yaklaşık 18,5 milyon TL net nakit pozisyonunda olduğunu ifade ediyor. Ancak önceki dönem rakamı -24,7 milyon TL idi. Dolayısıyla net nakit tamponu 6,2 milyon TL azalmış ve net borç pozisyonu %25,2 oranında kötüleşmiş durumda. Tutar bilanço ölçeğine göre düşük olsa da yön önemlidir: şirket zarar üretirken likidite fazlası da daralıyor.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon zararı 190,8 milyon TL’den 398,3 milyon TL’ye yükseldi; başka bir ifadeyle zarar %108,7 arttı. Bu kalem, Türkiye’de uygulanan TAS 29 enflasyon muhasebesi kapsamında şirketin parasal varlık ve borçlarının enflasyon karşısındaki etkisini yansıtıyor.
Genel olarak net parasal varlık taşıyan şirketler, yüksek enflasyon ortamında bu varlıkların satın alma gücünü kaybetmesi nedeniyle parasal kayıp yazabilir. Net parasal borç pozisyonundaki şirketler ise teorik olarak enflasyon karşısında parasal kazanç elde edebilir. Lydia Holding’de zarar olarak görülen 398,3 milyon TL, şirketin mevcut parasal bilanço yapısının enflasyon muhasebesi açısından negatif etki yarattığını gösteriyor.
Bu zarar, faaliyet sonuçlarından ayrı düşünülmemeli. Satışların küçüldüğü ve FAVÖK’ün negatife döndüğü bir dönemde, yüksek net parasal kayıp net zararı daha da derinleştiriyor. Bununla birlikte TAS 29 kaynaklı kalem, her zaman aynı ölçüde nakit çıkışı anlamına gelmez; daha çok enflasyonun bilanço kalemleri üzerindeki muhasebesel etkisini gösterir. Yine de yatırımcı açısından önemsiz değildir, çünkü şirketin raporlanan özkaynaklarını ve dönem kârını doğrudan etkiliyor.
Yatırımcı için Ne Anlama Geliyor?
Bu sonuçlar, Lydia Holding’de kısa vadeli yatırım tezinin büyümeden çok toparlanma ihtimaline dayandığını gösteriyor. Fırsat tarafında şirketin 7,2 milyar TL özkaynağı, düşük finansal borcu ve yaklaşık 18,5 milyon TL net nakit pozisyonu bulunuyor. Bu yapı, şirketin yüksek faizli borç baskısı altında olmadığını ve faaliyetler toparlanırsa bilanço üzerinden hareket alanı bulunduğunu gösteriyor.
Buna karşılık mevcut riskler daha belirgin:
- Satışlar nominal olarak bile geriliyor; reel daralma çok daha yüksek olabilir.
- Brüt marj pozitif bölgeden -%164,7’ye düşmüş durumda.
- FAVÖK zararı, faaliyetlerin henüz nakit üretmediğini gösteriyor.
- Net parasal pozisyon zararı 398,3 milyon TL’ye ulaşmış durumda.
- Özkaynaklar ve net nakit tamponu geriliyor.
İzlenmesi gereken temel göstergeler, satışların yeniden büyümesi, brüt marjın pozitif bölgeye dönmesi, FAVÖK zararının daralması ve net parasal kaybın kontrol altına alınmasıdır. Bir sonraki raporda bu dört başlıkta iyileşme görülmeden, yalnızca yüksek özkaynak büyüklüğüne dayanarak güçlü bir toparlanma beklentisi oluşturmak erken olur. Yatırım tavsiyesi değildir.