
Açılış
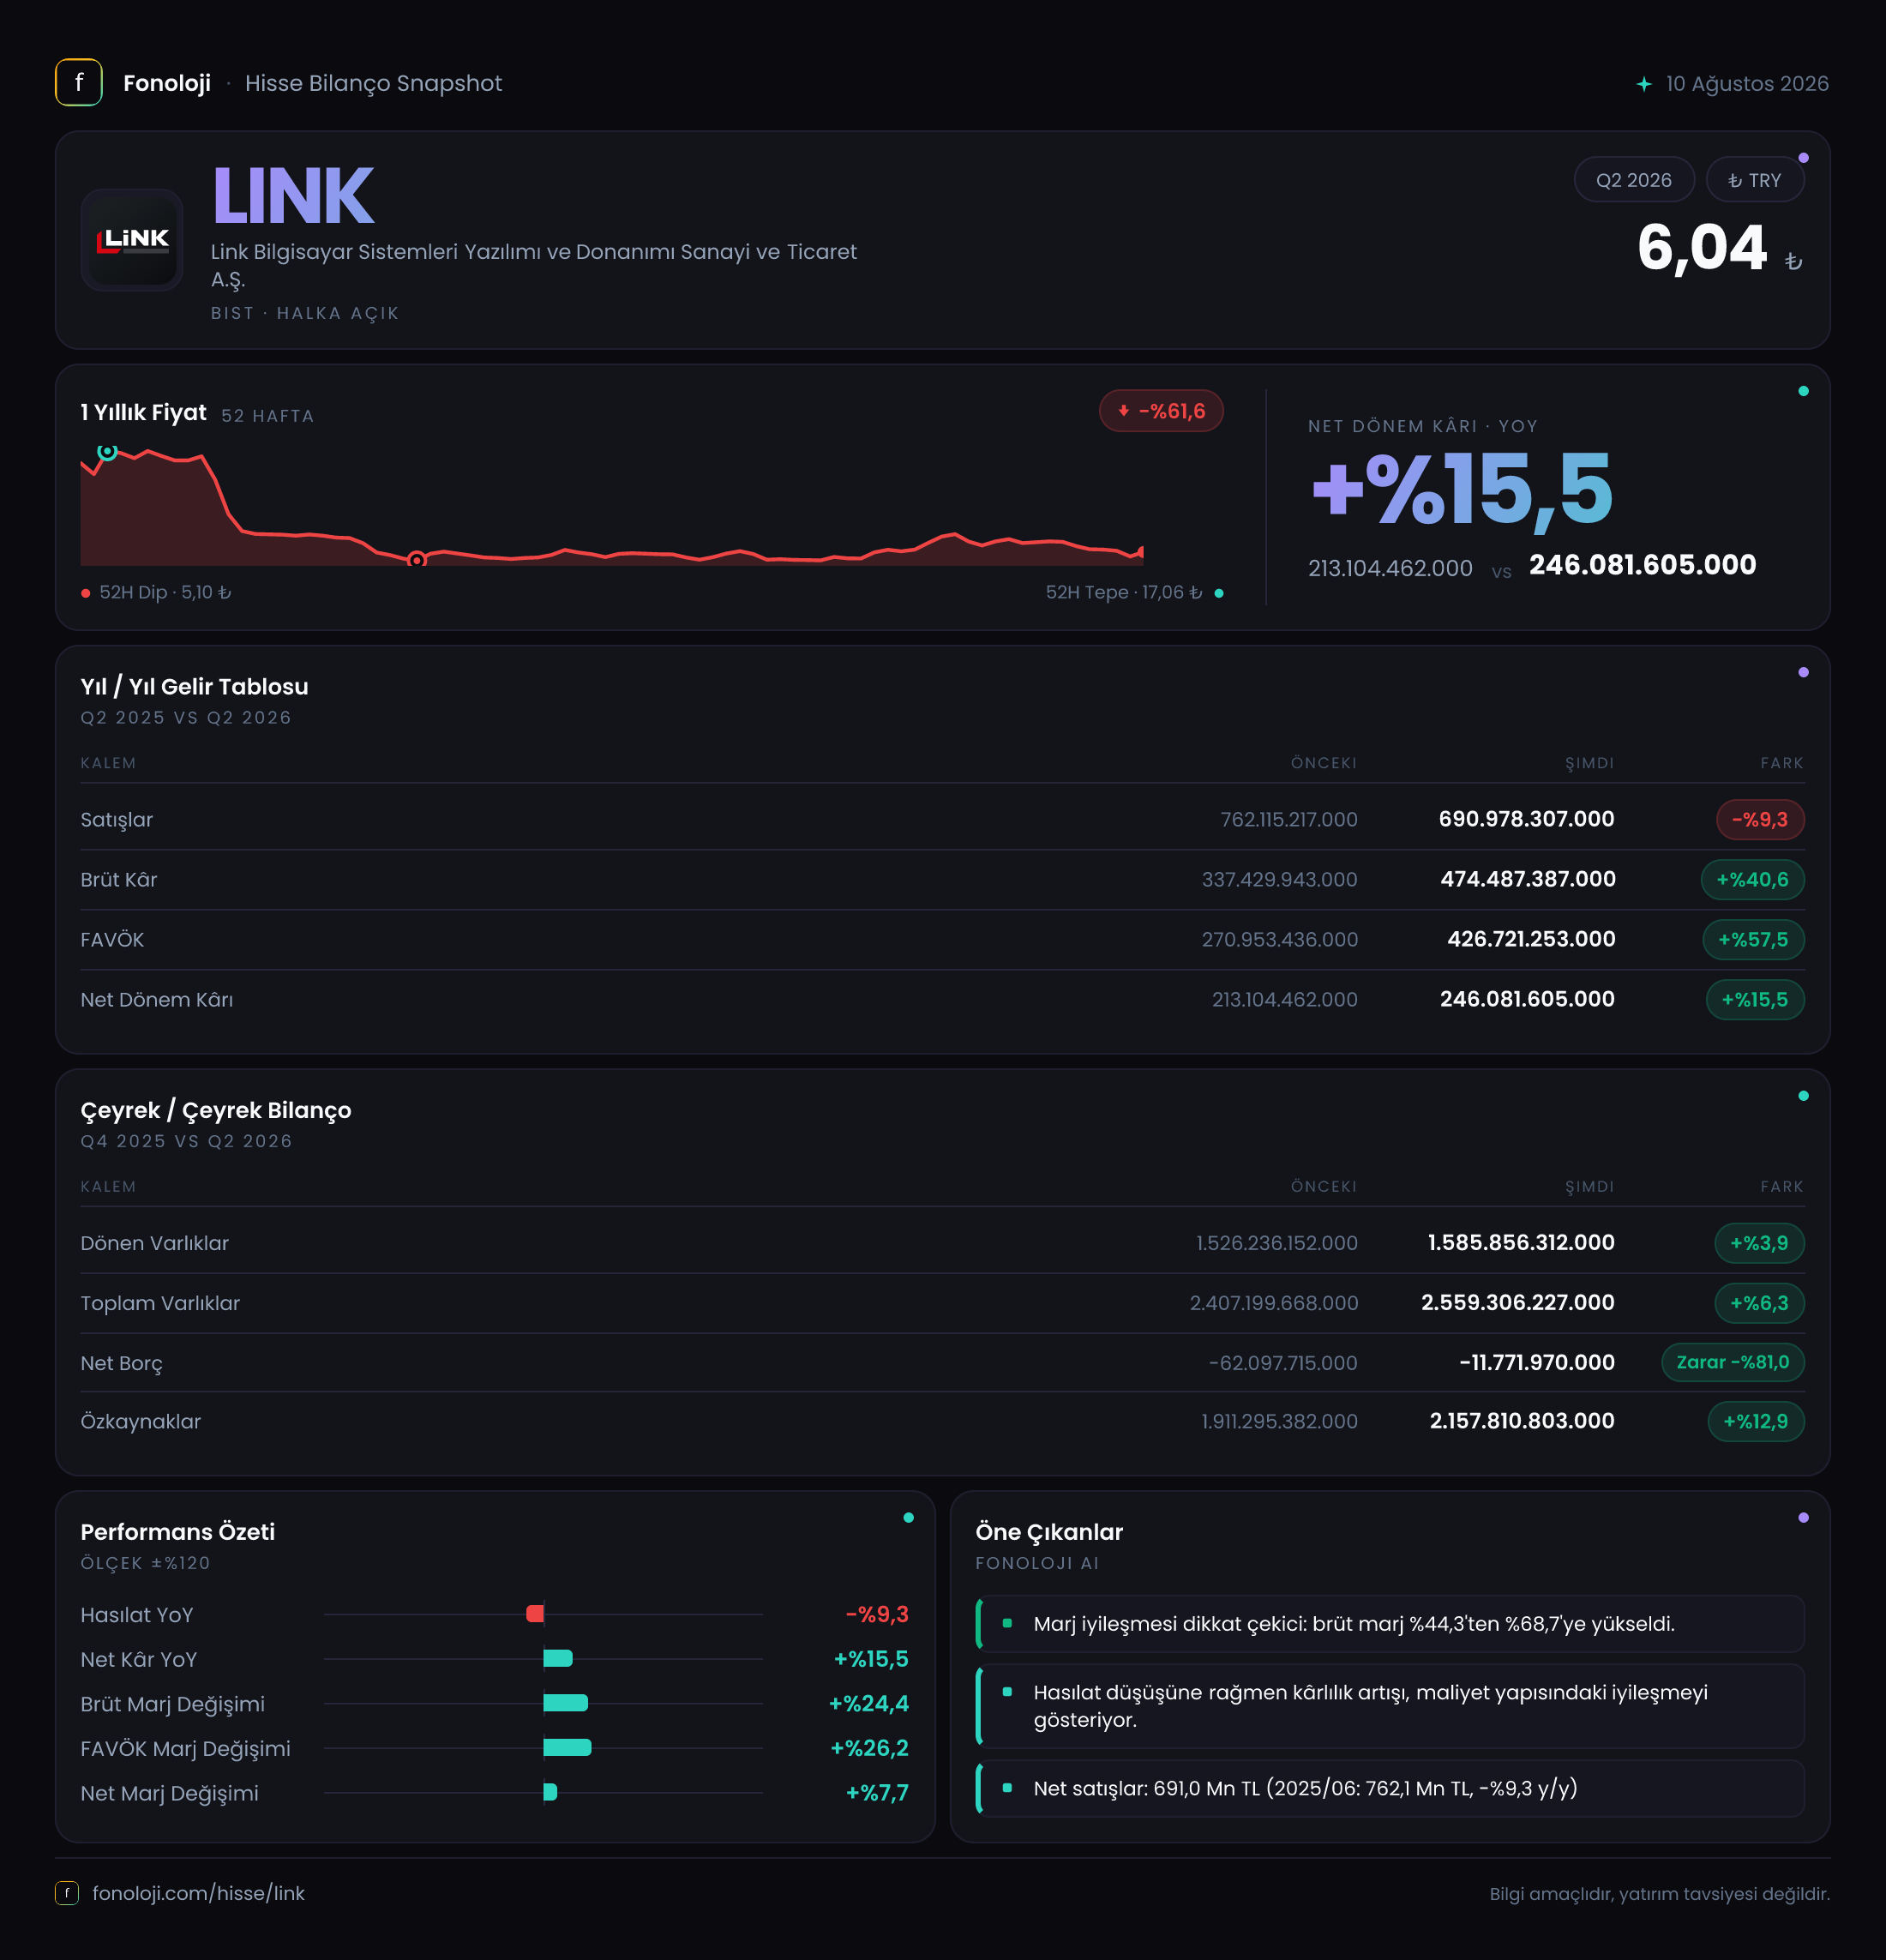
Link Bilgisayar, yazılım ve donanım çözümleri sunan bir teknoloji şirketi olarak 2026/6AB döneminde satış tarafında zayıflarken kârlılıkta belirgin bir iyileşme sergiledi. Şirketin satışları geçen yılın aynı dönemindeki 762,1 milyon TL’den 691,0 milyon TL’ye gerileyerek %9,3 düştü. Buna karşın brüt kâr %40,6, FAVÖK %57,5 ve net dönem kârı %15,5 arttı. Bu tablo, büyümenin cirodan değil; daha yüksek marj, ürün/hizmet karması ve gider kontrolünden geldiğini gösteriyor.
Raporun altı aylık ara dönem verisi olduğunu vurgulamak gerekir. Çeyreklik kırılım paylaşılmadığı için yılın ilk çeyreğinden ikinci çeyreğine ivmenin nasıl değiştiğini veya kâr artışının hangi çeyrekte yoğunlaştığını henüz ölçemiyoruz.
Satış Hikayesi
Link Bilgisayar’ın altı aylık satışları 691,0 milyon TL oldu. Geçen yılın aynı dönemindeki 762,1 milyon TL’ye kıyasla 71,1 milyon TL’lik nominal düşüş söz konusu. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda satışların nominal olarak gerilemesi, reel açıdan daha belirgin bir daralmaya işaret ediyor. Başka bir ifadeyle şirket, yalnızca enflasyonun gerisinde büyümemiş; nominal satış hacmi de küçülmüş görünüyor.
Bu düşüşün nedenini mevcut verilerle ürün grubu, müşteri segmenti veya satış hacmi bazında ayrıştırmak mümkün değil. Donanım satışlarındaki gerileme, düşük marjlı işlerin azalması ya da proje teslimatlarının sonraki dönemlere kayması gibi farklı senaryolar söz konusu olabilir; ancak bunlardan herhangi birini veri olmadan kesin neden olarak yazmak doğru olmaz.
Buradaki kritik nokta, satış düşüşünün kârlılığa aynı ölçüde yansımamış olmasıdır. Brüt kârın cirodan ayrışarak artması, şirketin daha kârlı yazılım ve hizmet gelirlerine yönelmiş olabileceğini veya düşük marjlı işlerin toplam içindeki payının azaldığını düşündürüyor. Bunun sürdürülebilir olup olmadığını görmek için önümüzdeki dönemlerde hem satış büyümesine hem de brüt marjın korunup korunmadığına birlikte bakmak gerekecek.
Çeyreklik veri bulunmadığından şu aşamada 2026’nın ilk çeyreği ile ikinci çeyreği arasında satış ivmesi hızlandı mı, yavaşladı mı sorusuna yanıt veremiyoruz. Yatırımcı açısından bir sonraki raporda özellikle çeyreklik satış trendi ve müşteri/ürün bazlı gelir dağılımı önem taşıyacak.
Kârlılık
Link’in en dikkat çekici tarafı marjlardaki sıçrama. Şirketin brüt kârı 474,5 milyon TL’ye yükselirken brüt kâr marjı yaklaşık %68,7’ye çıktı. Geçen yıl aynı dönemde brüt kâr 337,4 milyon TL, brüt marj ise yaklaşık %44,3 seviyesindeydi. Böylece marjda yaklaşık 24,4 puanlık güçlü bir iyileşme gerçekleşti.
Bu fark, satışların %9,3 gerilemesine rağmen brüt kârın %40,6 artmasını açıklıyor. Şirket her 100 TL’lik satıştan geçen yıl yaklaşık 44 TL brüt kâr üretirken, bu dönem yaklaşık 69 TL brüt kâr üretmiş durumda. Teknoloji şirketlerinde yazılım ve tekrarlayan gelirlerin payı yükseldiğinde bu tür marj genişlemeleri mümkün olabilir; ancak mevcut veri, bu değişimin kaynağını kesinleştirmiyor.
FAVÖK daha da güçlü bir görünüm sergiledi. FAVÖK 271,0 milyon TL’den 426,7 milyon TL’ye çıkarken FAVÖK marjı yaklaşık %35,6’dan %61,8’e yükseldi. Yaklaşık 26,2 puanlık bu artış, yalnızca brüt kâr artışını değil, faaliyet giderlerinin de satışlara göre daha kontrollü kaldığını gösteriyor. Şirketin altı aylık satışlarının gerilemesine rağmen faaliyet kârı üretme kapasitesi belirgin biçimde güçlenmiş.
Net dönem kârı ise 213,1 milyon TL’den 246,1 milyon TL’ye yükselerek %15,5 arttı. Net kâr marjı yaklaşık %28,0’dan %35,6’ya çıktı. Net kâr artışının FAVÖK artışının altında kalmasında, 118,2 milyon TL’lik net parasal pozisyon zararının ve diğer finansal/vergisel kalemlerin etkisi görülüyor. Yani operasyonel taraftaki güçlü iyileşme, net kâra aynı oranda yansımamış.
Bilanço Sağlığı
Link’in toplam varlıkları önceki yıl sonundaki 2,4 milyar TL’den 2,6 milyar TL’ye yükselerek %6,3 arttı. Dönen varlıklar 1,5 milyar TL’den 1,6 milyar TL’ye, duran varlıklar ise 881,0 milyon TL’den 973,4 milyon TL’ye çıktı. Varlık büyümesi sınırlı olmakla birlikte özkaynaklardaki gelişim daha güçlü.
Özkaynaklar 1,9 milyar TL’den 2,2 milyar TL’ye yükselerek %12,9 arttı. Bu artış, toplam varlık büyümesinden daha hızlı gerçekleştiği için bilançonun özkaynak ağırlığı güçlenmiş görünüyor. Yaklaşık hesapla özkaynakların toplam varlıklara oranı önceki dönemde %80 civarındayken bu dönemde %84 seviyesine yükseliyor. Bu, borçla büyüyen bir yapıdan ziyade sermaye tabanı güçlü bir bilanço profiline işaret ediyor.
Net borç kalemi -62,1 milyon TL’den -11,8 milyon TL’ye geldi. Negatif net borç, şirketin net borçlu değil, yaklaşık 11,8 milyon TL net nakit pozisyonunda olduğunu gösterir. Bununla birlikte net nakit tamponu önceki yıl sonuna göre 50,3 milyon TL azalmış durumda. Dolayısıyla bilanço hâlâ borçluluk açısından rahat olsa da likidite üstünlüğü zayıflamış.
Cari dönem FAVÖK’üne kıyasla net borç/FAVÖK oranı yaklaşık -0,03x seviyesinde; bu oran şirketin anlamlı bir finansal kaldıraç taşımadığını gösteriyor. Ancak net borç ve FAVÖK farklı zamanlama bazlarına dayandığı için bu oran yalnızca gösterge niteliğinde değerlendirilmeli.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon kalemi şirket için negatif sonuç üretmeye devam ediyor. Net parasal pozisyon zararı geçen yılın aynı dönemindeki 97,8 milyon TL’den 118,2 milyon TL’ye yükseldi; zarar nominal olarak %20,9 arttı.
Bu kalem, şirketin parasal varlık ve yükümlülüklerinin enflasyon karşısındaki bileşiminin finansal tablolara yansımasını ifade ediyor. Net nakit pozisyonu bulunan bir şirketin dahi net parasal zarar yazması mümkündür; çünkü bilanço kompozisyonu, ticari alacak ve borçların vadesi, nakit benzeri kalemlerin dağılımı ve enflasyon muhasebesi hesaplama yöntemi yalnızca dönem sonu net borç rakamıyla açıklanamaz.
Burada önemli olan, operasyonel kârın güçlü biçimde artmasına rağmen TAS 29 kaynaklı etkinin net kârı aşağı çekmesidir. 426,7 milyon TL FAVÖK’e karşılık 246,1 milyon TL net kâr oluşması, operasyonel başarı ile muhasebesel/finansal etkiler arasındaki farkı gösteriyor.
Yatırımcı için Ne Anlama Geliyor?
Link Bilgisayar’ın bu dönemki ana hikâyesi, düşen satışlara rağmen ciddi marj genişlemesi. FAVÖK marjının %61,8’e ulaşması ve özkaynakların 2,2 milyar TL’ye çıkması şirketin finansal dayanıklılığını destekliyor. Net borcun bulunmaması da yüksek faiz ve finansman maliyeti ortamında önemli bir avantaj.
Bununla birlikte yatırımcıların şu başlıklara odaklanması gerekiyor:
- Satışlardaki %9,3’lük düşüşün geçici mi, kalıcı mı olduğu,
- Brüt ve FAVÖK marjındaki olağanüstü artışın gelecek dönemlerde korunup korunamayacağı,
- Net nakit pozisyonunun neden 62,1 milyon TL’den 11,8 milyon TL’ye gerilediği,
- TAS 29 kaynaklı 118,2 milyon TL’lik zararın net kâr üzerindeki etkisinin devam edip etmeyeceği,
- Çeyreklik gelir ve kârlılık trendinin nasıl şekillendiği.
Özetle şirketin bilançosu sağlam, operasyonel kârlılığı güçlü ve borçluluk riski düşük görünüyor. Ancak satış büyümesi olmadan yalnızca marj artışına dayanan kârlılık hikâyesi daha kırılgan olabilir. Bir sonraki dönemde satışların yeniden büyümeye dönmesi ve yüksek marjların korunması, mevcut kâr kalitesinin sürdürülebilirliği açısından belirleyici olacak.
Yatırım tavsiyesi değildir.