
Açılış
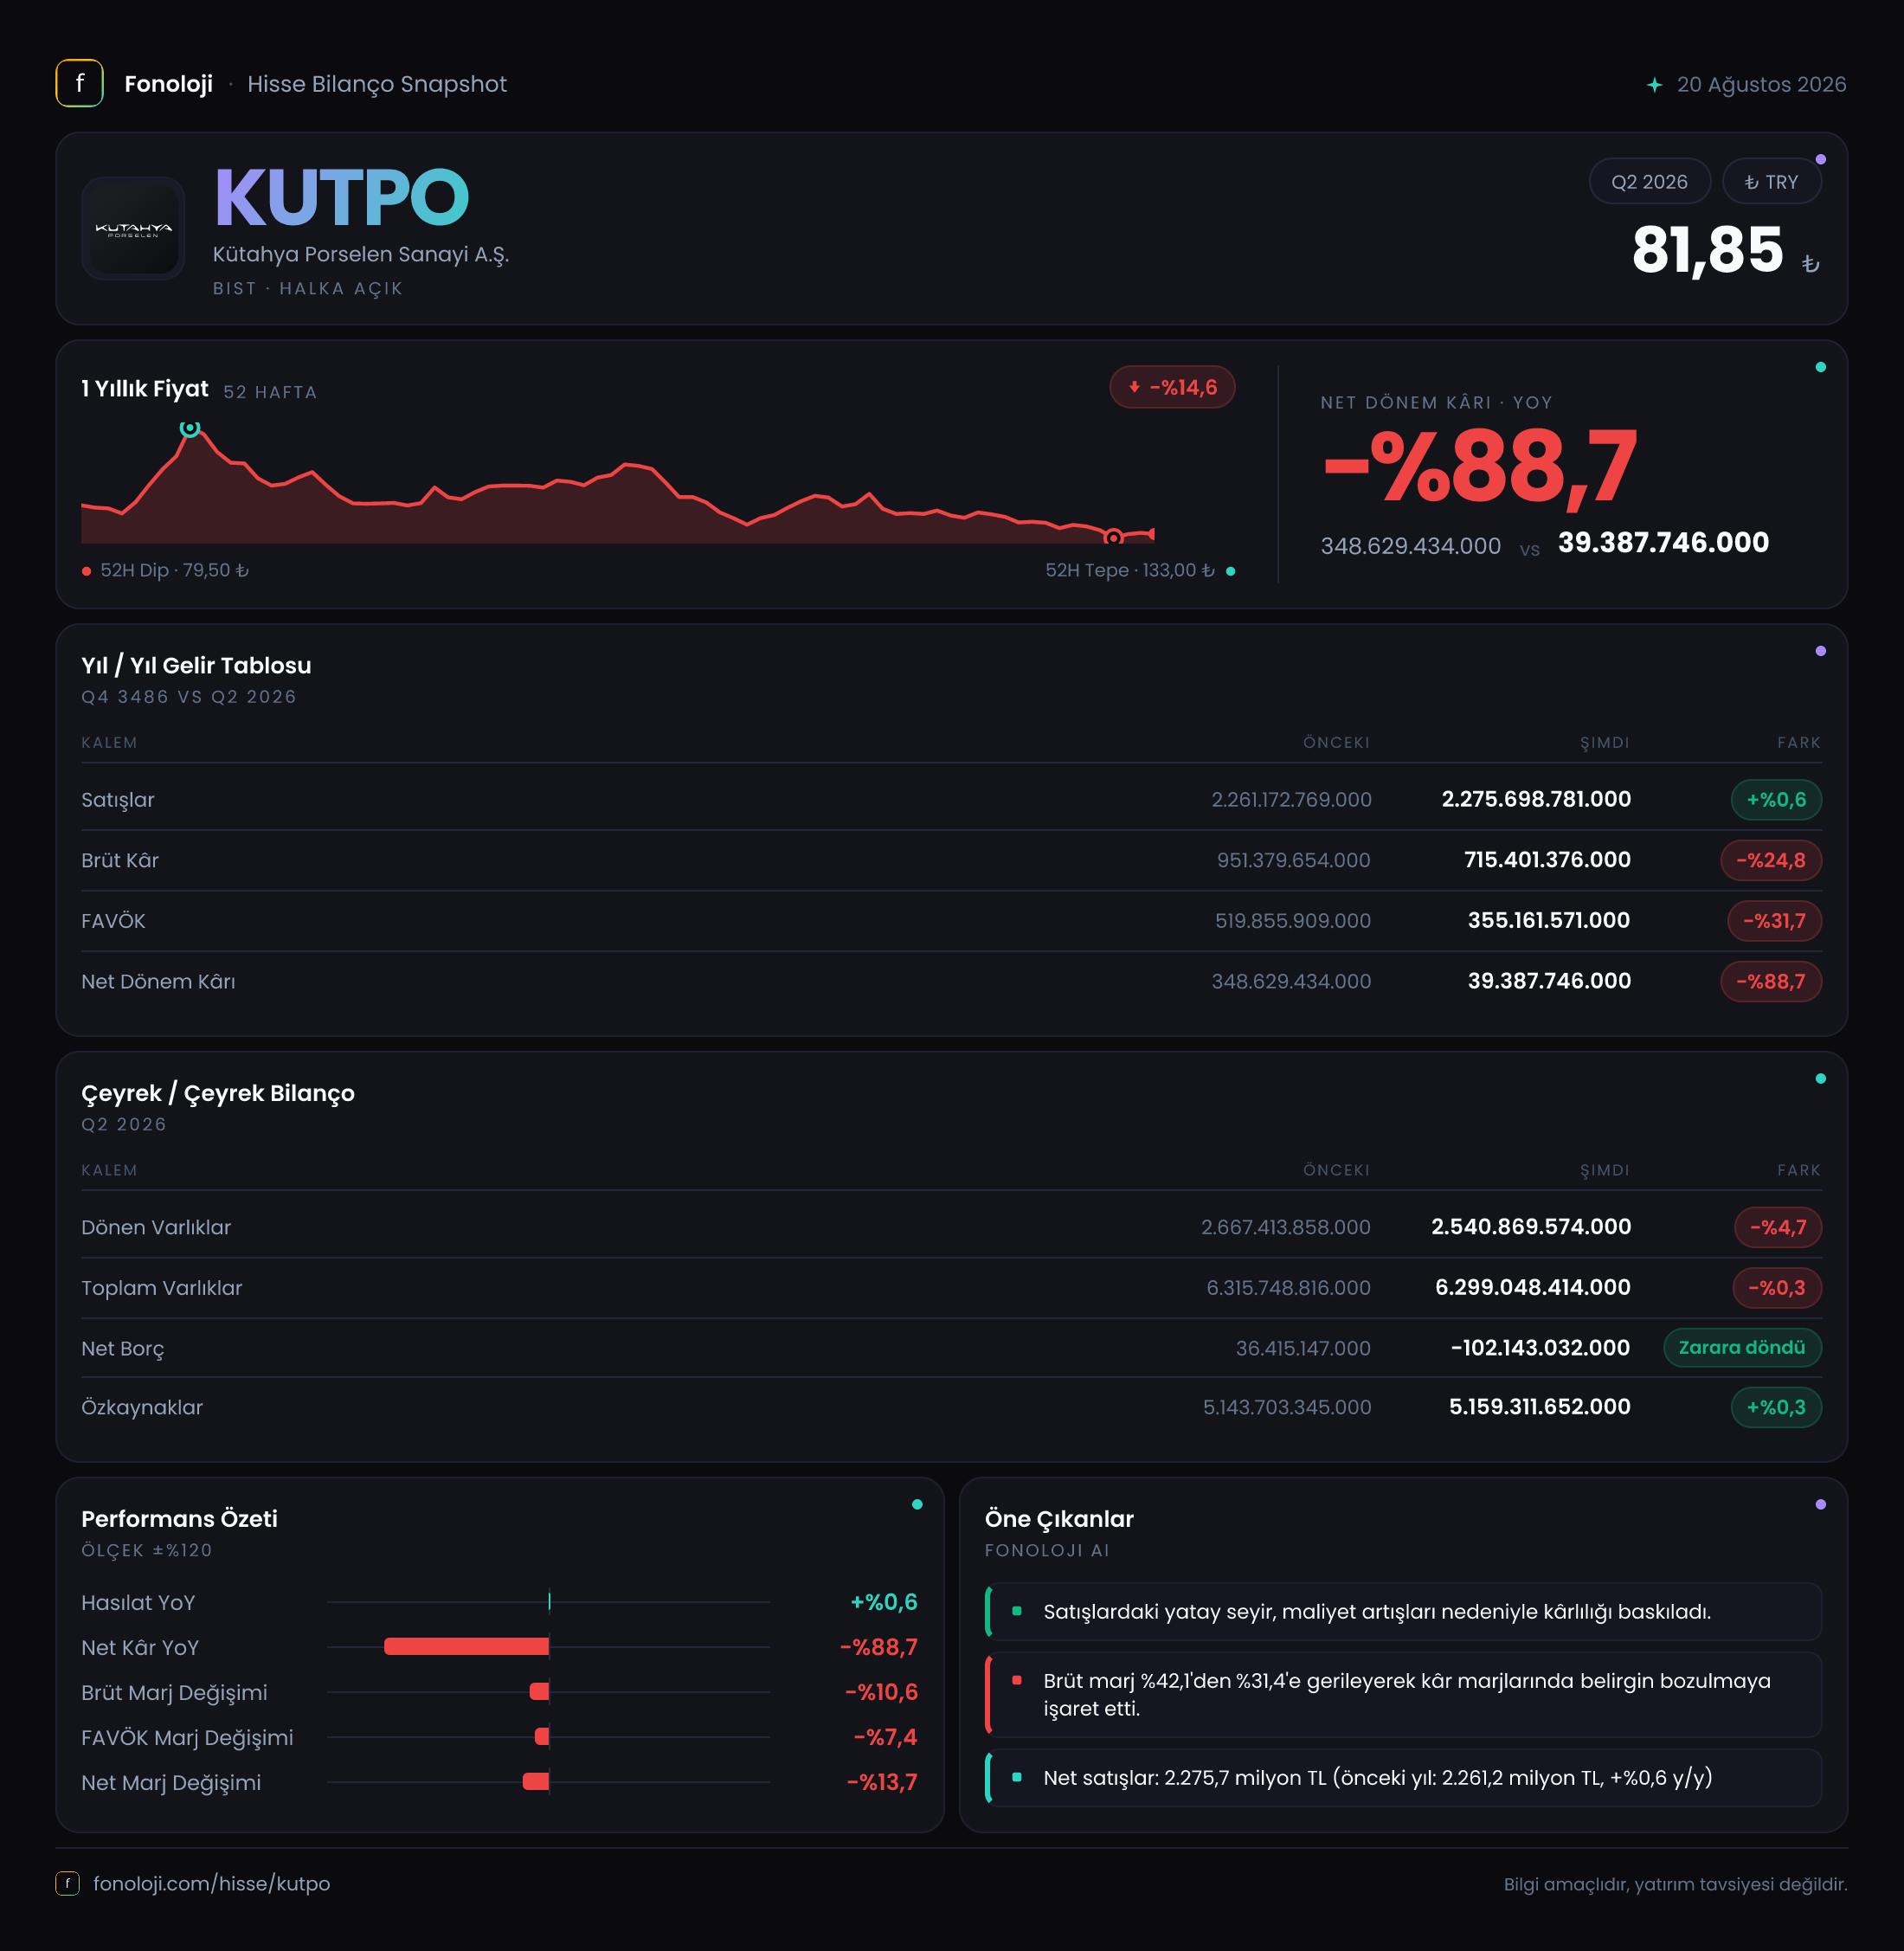
Kütahya Porselen, sofra ve mutfak ürünleri başta olmak üzere porselen üretimi yapan, satışlarını hem iç pazardan hem de ihracattan elde eden bir sanayi şirketi. 2026/6AB sonuçlarının ana mesajı, satışların nominal olarak yerinde kalmasına karşın operasyonel kârlılığın belirgin biçimde zayıflaması. İlk altı ayda satışlar yaklaşık 2,3 milyar TL seviyesinde korunurken brüt kâr %24,8, FAVÖK %31,7 ve net dönem kârı %88,7 geriledi.
Bu tablo, Kütahya Porselen’de asıl sorunun ciro üretmekten çok, mevcut cironun kâra dönüştürülmesi olduğunu gösteriyor. Buna karşılık bilanço tarafında net borçtan net nakde geçiş ve yüksek özkaynak oranı, şirketin finansal dayanıklılığını destekleyen önemli unsurlar olarak öne çıkıyor.
Satış Hikayesi
Şirketin satışları geçen yılın aynı dönemine göre yalnızca %0,6 artarak yaklaşık 2,3 milyar TL’ye ulaştı. Nominal olarak bakıldığında ciro korunmuş görünüyor; ancak Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda, satışların bu ölçüde yatay kalması reel anlamda daralmaya işaret ediyor. Başka bir ifadeyle Kütahya Porselen, fiyat artışlarını satış hacmiyle veya daha yüksek ürün değeriyle yeterince destekleyememiş olabilir.
Burada özellikle satış büyümesinin enflasyondan ne ölçüde ayrıştığı kritik. %0,6’lık nominal büyüme, mevcut fiyat düzeyi düşünüldüğünde şirketin reel satış hacminde, ürün karmasında veya pazar payında baskı yaşanmış olabileceğini düşündürüyor. Ancak veri setinde iç pazar-ihracat ayrımı, satış hacmi ve ürün grubu bazında kırılım bulunmadığı için bu baskının hangi kanaldan geldiğini kesinleştirmek mümkün değil.
Çeyreklik trend tarafında 2025/6 dönemi için 1,2 milyar TL satış bilgisi yer alıyor. Bunun mevcut 2026/6AB verisiyle birebir karşılaştırılabilir bir çeyrek mi, yoksa altı aylık dönemin bir önceki yıl karşılığı mı olduğu net değil. Bu nedenle bu veri üzerinden sağlıklı bir çeyreklik ivme hesabı yapmak yerine, karşılaştırılabilir dönem kırılımını beklemek gerekiyor. Mevcut veriyle güvenilir biçimde söylenebilen nokta, ilk altı aylık toplam satışların yıllık bazda reel büyüme üretmediği.
Kârlılık
Kârlılık göstergeleri, satışlardaki yatay görünümün neden yatırımcı açısından daha önemli bir risk taşıdığını açıkça ortaya koyuyor. Brüt kâr 715,4 milyon TL’ye gerilerken brüt kâr marjı geçen yılki yaklaşık %41,4 seviyesinden %31,1’e indi. Bu, şirketin satışlarının yaklaşık her 100 TL’sinden 31 TL brüt kâr elde ettiği anlamına geliyor; geçen yıl aynı dönemde bu tutar yaklaşık 41 TL idi.
Yaklaşık 10,3 puanlık brüt marj kaybı, hammadde, enerji, işçilik, lojistik veya ürün fiyatlandırması kaynaklı maliyet baskısının satış fiyatlarına tam olarak yansıtılamadığını gösteriyor. Porselen üretimi enerji ve girdi maliyetlerine duyarlı bir faaliyet yapısına sahip olduğundan, marjdaki bu gerileme şirketin maliyet enflasyonuna karşı fiyatlama gücünün sınırlanmış olabileceğine işaret ediyor.
FAVÖK ise 519,9 milyon TL’den 355,2 milyon TL’ye düştü. FAVÖK marjı da %22,6’dan %15,4’e geriledi. Brüt kâr marjındaki düşüşün faaliyet giderleri seviyesinde de devam etmesi, şirketin yalnızca üretim maliyetlerinde değil, satış-pazarlama ve genel yönetim giderlerinde de operasyonel kaldıraç baskısı yaşadığını düşündürüyor. FAVÖK’ün satışlardan daha hızlı gerilemesi, sabit giderlerin zayıf ciro ortamında kârlılığı aşağı çektiğini gösteriyor.
Net dönem kârı 348,6 milyon TL’den 39,4 milyon TL’ye inerken net kâr marjı %15,2’den yalnızca %1,7’ye geriledi. Operasyonel kârlılıktaki zayıflama, finansman kalemleri, vergi ve enflasyon muhasebesi etkileriyle birlikte net kâra çok daha sert yansımış. Veride bu kalemlerin ayrıntısı bulunmadığından, net kârdaki düşüşün tamamını tek bir nedene bağlamak doğru olmaz. Ancak faaliyet kârındaki belirgin gerileme, net kâr erimesinin temel zeminini oluşturuyor.
Bilanço Sağlığı
Bilanço, gelir tablosuna kıyasla daha dirençli bir görünüm sunuyor. Toplam varlıklar yaklaşık 6,3 milyar TL ile önceki dönem sonuna göre yalnızca %0,3 geriledi. Dönen varlıklar 2,7 milyar TL’den 2,5 milyar TL’ye düşerken duran varlıklar %3 artışla 3,8 milyar TL’ye yükseldi. Bu değişim, işletme sermayesi tarafında bir miktar küçülme yaşanırken uzun vadeli varlık tabanının korunduğunu gösteriyor.
Özkaynaklar 5,1 milyar TL’den 5,2 milyar TL’ye yükseldi. Böylece özkaynakların toplam varlıklara oranı yaklaşık %82,5 seviyesine geldi. Bu oldukça güçlü bir sermaye yapısına işaret ediyor. Şirketin varlıklarının büyük bölümünü özkaynakla finanse etmesi, faiz ve refinansman riskini azaltıyor; ancak güçlü özkaynak yapısı tek başına kârlılık sorununu çözmüyor.
En dikkat çekici gelişme net borç pozisyonunda yaşandı. Şirket önceki dönem sonunda 36,4 milyon TL net borç taşırken bu dönemde 102,1 milyon TL net nakit pozisyonuna geçti. Yaklaşık 138,5 milyon TL’lik iyileşme, borçluluk baskısının azaldığını ve şirketin bilanço likiditesinin güçlendiğini gösteriyor. Net borç/FAVÖK oranı bu nedenle negatif; bu da şirketin borcunu çevirmekte zorlanan bir yapıdan ziyade, operasyonel kârlılığının üzerinde net nakit taşıyan bir profile sahip olduğunu gösteriyor.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon, bu dönemde -66,2 milyon TL oldu. Geçen yıl aynı dönemdeki -111,7 milyon TL’ye kıyasla zarar yaklaşık 45,5 milyon TL azaldı ve negatif etkinin büyüklüğü %40,8 oranında iyileşti.
Bununla birlikte net parasal pozisyonun hâlâ negatif olması, enflasyon muhasebesinin şirketin net kârı üzerinde zarar yönünde etkili olduğunu gösteriyor. TAS 29 kapsamında parasal varlık ve yükümlülüklerin enflasyon karşısındaki etkisi hesaplanıyor. Şirketin parasal yükümlülükleri parasal varlıklarından yüksek olduğunda, yüksek enflasyon ortamında net parasal kayıp oluşabiliyor.
Bu dönemde söz konusu kayıp geçen yıla göre azalmış olsa da 66,2 milyon TL’lik negatif etki, 39,4 milyon TL’lik net kârın üzerinde bir büyüklüğe sahip. Dolayısıyla şirketin operasyonel olarak pozitif FAVÖK üretmesine rağmen net kârının sınırlı kalmasında enflasyon muhasebesi etkisi önemli bir rol oynuyor. Yine de net parasal zarardaki iyileşme, bilanço yapısındaki güçlenmeyle birlikte önümüzdeki dönemler için olumlu takip edilmesi gereken bir unsur.
Yatırımcı için Ne Anlama Geliyor?
Kütahya Porselen’de yatırım hikâyesinin güçlü tarafı bilanço, zayıf tarafı ise kârlılık eğilimi. 6,3 milyar TL seviyesindeki varlık tabanına karşılık 5,2 milyar TL özkaynak ve 102,1 milyon TL net nakit, şirketin finansal açıdan savunmasız olmadığını gösteriyor. Borç baskısının düşük olması, şirketin marjları toparlamak için zaman kazanmasını sağlayabilir.
Buna karşılık satışların enflasyonun belirgin biçimde altında büyümesi ve brüt kâr marjının %41,4’ten %31,1’e gerilemesi, fiyatlama gücü ve maliyet yönetimi açısından dikkat gerektiriyor. Yatırımcıların önümüzdeki dönemlerde özellikle şu göstergeleri izlemesi gerekiyor:
- Satış büyümesinin enflasyonu aşarak reel büyümeye dönüp dönmediği,
- Brüt kâr marjının %30’lu seviyelerden toparlanıp toparlanmadığı,
- FAVÖK marjının yeniden %20 civarına yaklaşıp yaklaşmadığı,
- Net kârın operasyonel kârlılıkla daha uyumlu hale gelip gelmediği,
- Net parasal kaybın ve işletme sermayesi ihtiyacının azalmaya devam edip etmediği.
Özetle Kütahya Porselen’in bilançosu güçlü, fakat faaliyet performansı aynı ölçüde ikna edici değil. Net nakit pozisyonu önemli bir güvenlik marjı sunarken, düşük satış büyümesi ve sert marj daralması şirketin değerleme hikâyesinin sürdürülebilir olması için mutlaka çözmesi gereken başlıklar. Kârlılık toparlanmadan yalnızca güçlü özkaynak yapısına dayanarak olumlu bir yatırım senaryosu kurmak erken olur.
Yatırım tavsiyesi değildir.