
Açılış
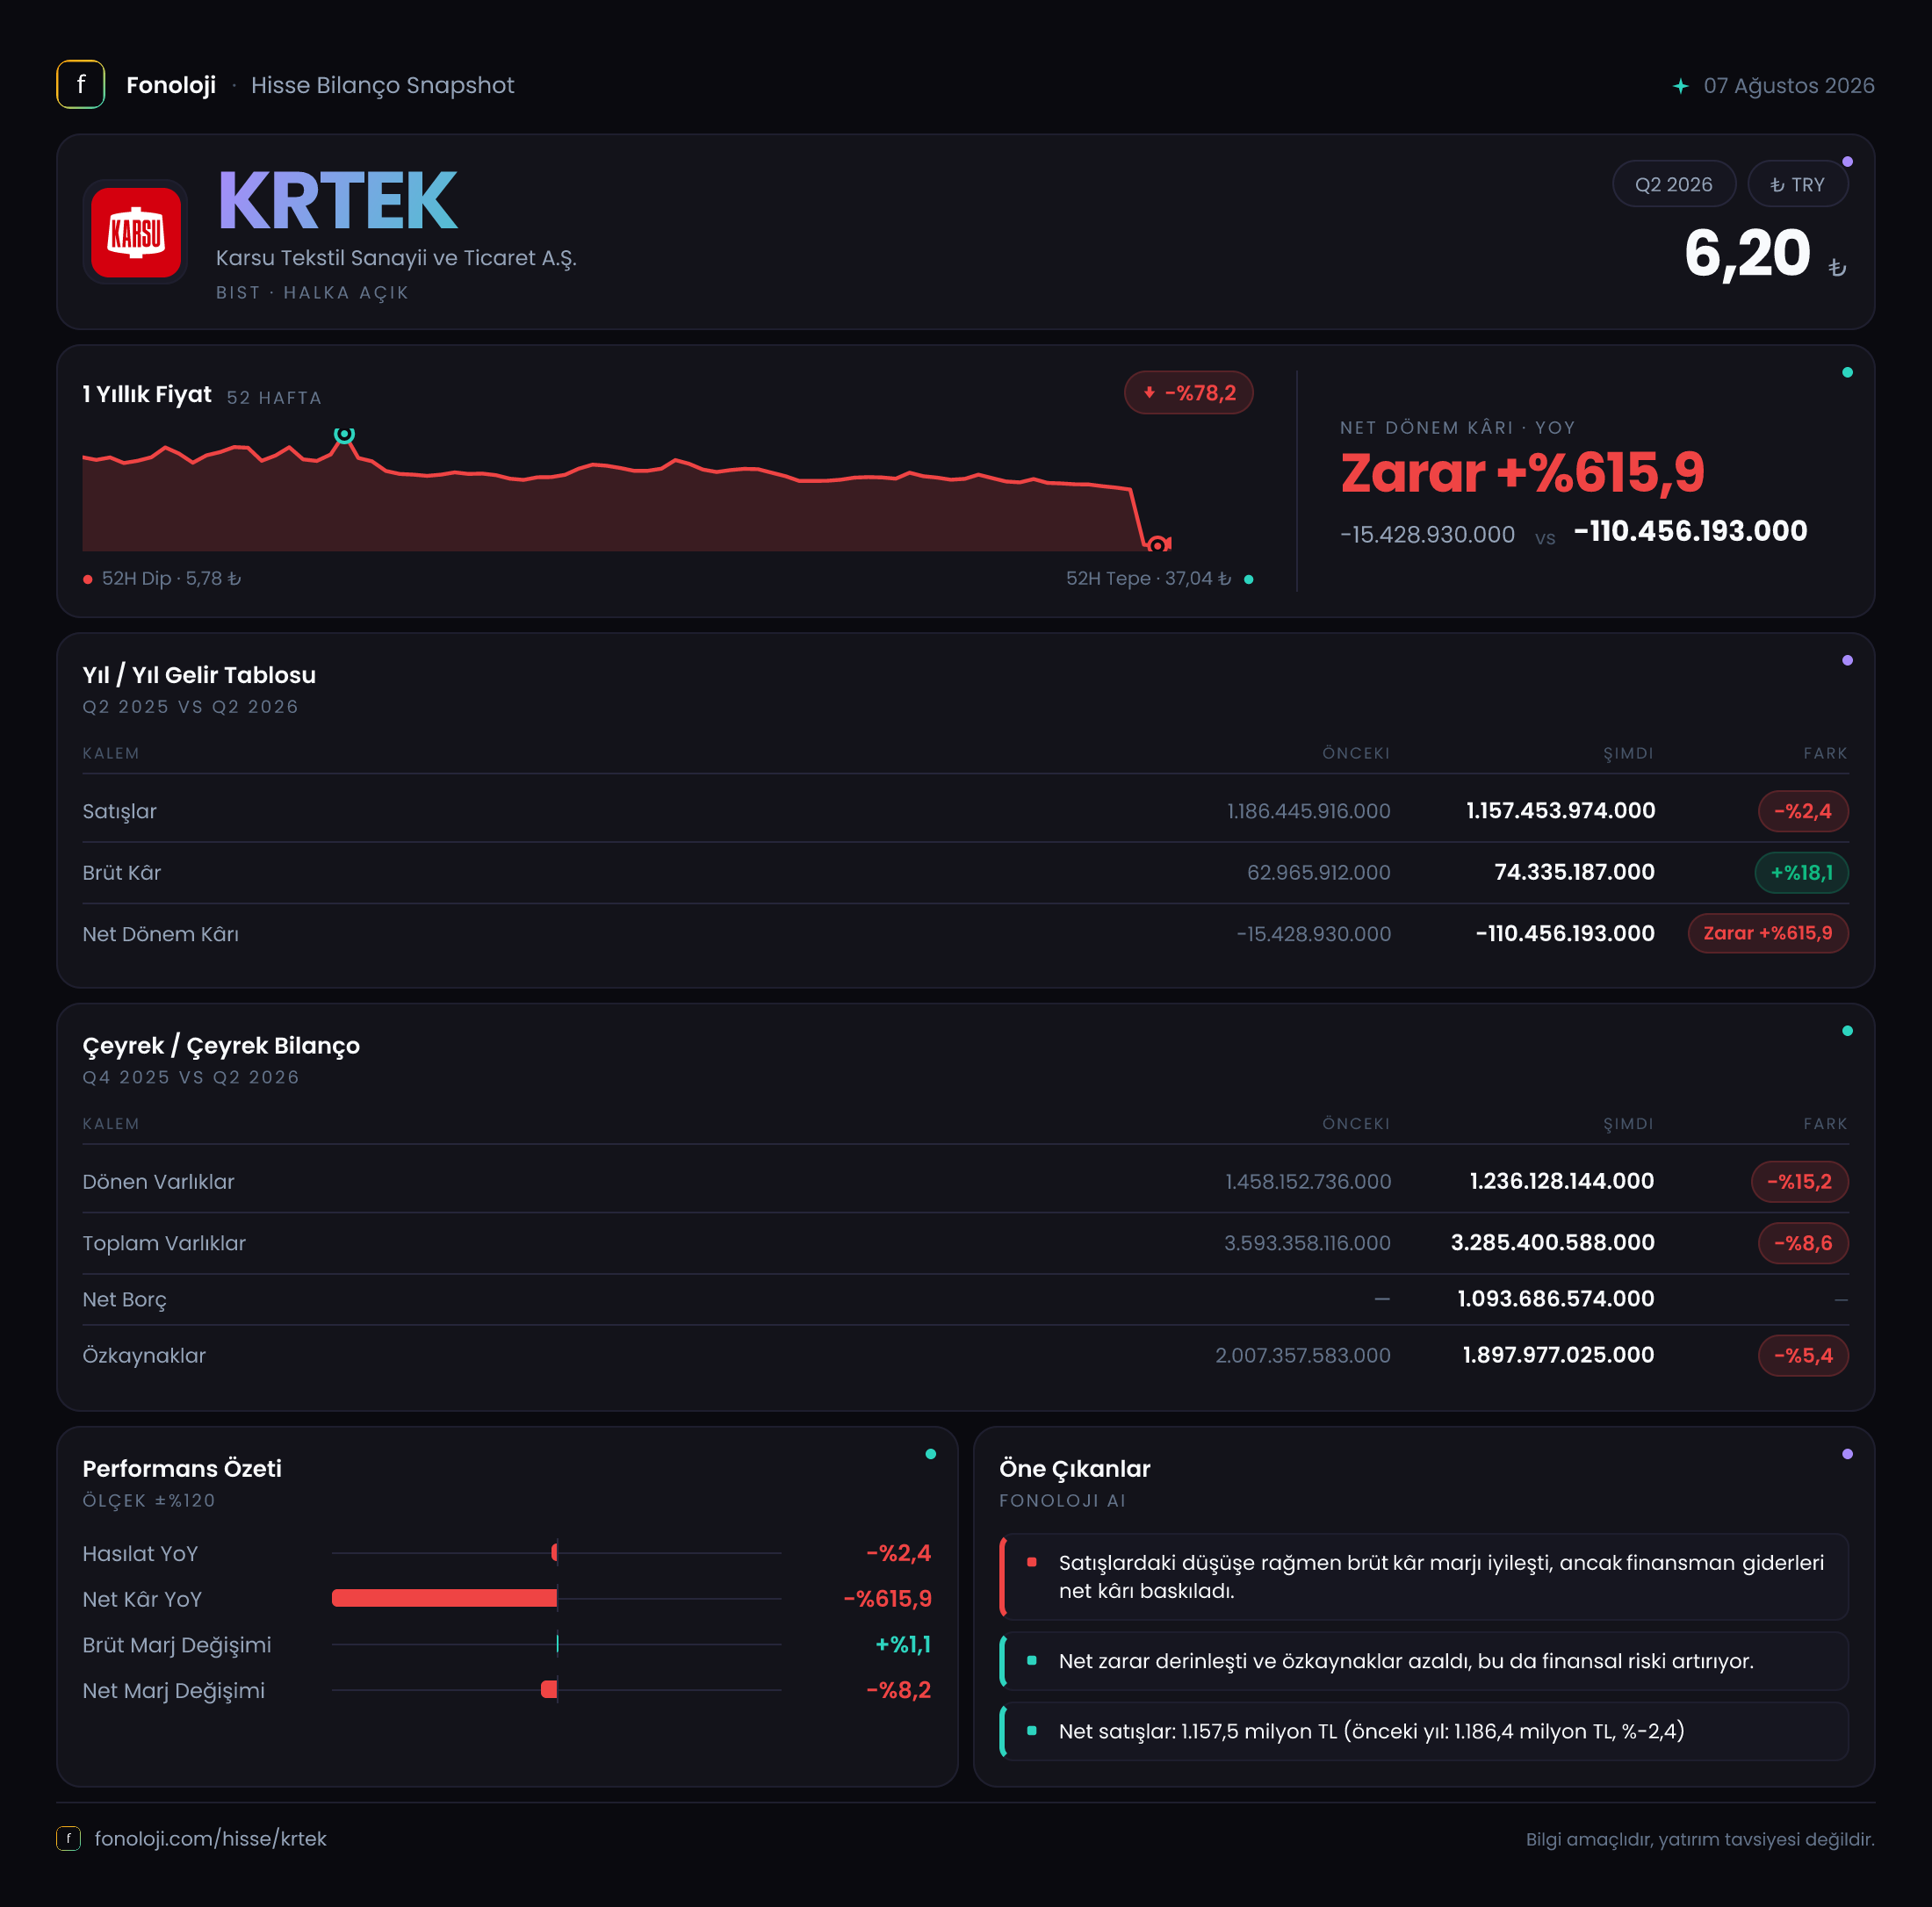
Karsu Tekstil, tekstil sektöründe faaliyet gösteren ve sonuçları Türkiye’deki yüksek enflasyon, ihracat/kur dinamikleri ve işletme sermayesi ihtiyacından doğrudan etkilenen bir şirket. 2026/6AB sonuçlarının ana mesajı, satışların nominal olarak büyük ölçüde yatay kalmasına rağmen şirketin kârlılık tarafında belirgin biçimde zorlandığı yönünde. Brüt kârda iyileşme görülse de bu gelişme, net zarardaki sert büyümeyi telafi etmeye yetmemiş. Özellikle 110,5 milyon TL net zarar ve bilanço küçülmesi, şirketin önündeki temel konunun yalnızca satış büyütmek değil, satışları nakit ve kâra dönüştürmek olduğunu gösteriyor.
Bu raporun ara dönem ve ilk 6 aylık sonuçları içerdiğini belirtmek önemli. Gelir tablosu geçen yılın aynı dönemiyle, bilanço ise önceki yıl sonuyla karşılaştırılıyor. Çeyrekten çeyreğe sağlıklı bir trend analizi yapmak için daha fazla ara dönem verisine ihtiyaç var.
Satış Hikayesi
Karsu Tekstil’in 2026/6AB satışları 1,2 milyar TL seviyesinde gerçekleşti ve geçen yılın aynı dönemine göre %2,4 geriledi. Nominal satışların neredeyse yatay kalması ilk bakışta sınırlı bir değişim gibi görünebilir; ancak Türkiye’de %30’un üzerinde seyreden enflasyon ortamında bu görünüm reel açıdan daha zayıf bir tabloya işaret ediyor. Başka bir ifadeyle, şirket satışlarını enflasyonun üzerinde büyütemediği gibi nominal olarak da geriletti.
Tekstil sektöründe satış performansını yalnızca ciro tutarıyla değerlendirmek yeterli değil. Ürün fiyatlaması, sipariş hacmi, kapasite kullanımı, ihracat payı ve kur etkisi birlikte ele alınmalı. Mevcut veride bu kalemlere ilişkin ayrıntı bulunmadığı için satış düşüşünün hacimden mi, fiyatlamadan mı yoksa ürün karmasından mı kaynaklandığını kesin olarak söylemek mümkün değil. Ancak sonuç, şirketin mevcut makroekonomik ortamda maliyet artışlarını satış fiyatlarına tam olarak yansıtamadığını düşündüren bir sinyal veriyor.
Elimizdeki çeyreklik veri yalnızca 2025/6 satışlarını, yani 1,2 milyar TL seviyesini gösteriyor. Bu nedenle 2026/6AB sonucunu bir önceki çeyrekle veya ardışık çeyreklerle karşılaştırarak ivme analizi yapmak mümkün değil. Çeyreklik trend için sonraki ara dönem raporlarını beklemek gerekecek.
Kârlılık
Satışlar gerilerken brüt kârın 63,0 milyon TL’den 74,3 milyon TL’ye çıkması, ilk bakışta olumlu bir gelişme. Brüt kâr artışı %18,1 olurken, satışların %2,4 gerilemesi maliyet yapısında belirli bir iyileşmeye işaret ediyor. Brüt kâr marjı yaklaşık %5,3’ten %6,2’ye yükselmiş durumda. Bu, şirketin üretim maliyetlerini kısmen kontrol ettiğini veya daha yüksek marjlı ürünlerin payını artırdığını gösterebilir.
Bununla birlikte %6,2 seviyesindeki brüt marj hâlâ oldukça sınırlı bir tampon sunuyor. Tekstil gibi rekabetçi ve maliyet baskısına açık bir sektörde düşük brüt marj, kur, enerji, işçilik, finansman ve hammadde fiyatlarındaki küçük değişimlerin dahi alt satırlara güçlü biçimde yansımasına neden olabilir. Brüt kârdaki iyileşme bu nedenle olumlu, ancak şirketin genel kârlılık sorununu çözmüş değil.
Şirket için FAVÖK verisi paylaşılmadığı için faaliyet performansını faiz, amortisman ve vergi öncesinde ölçmek mümkün değil. FAVÖK marjının bilinmemesi, faaliyet giderlerinin brüt kârı ne ölçüde tükettiğini ve şirketin operasyonel olarak pozitif nakit üretip üretmediğini değerlendirmeyi zorlaştırıyor. Bu nedenle yatırımcı açısından gelecek raporlarda FAVÖK ve faaliyet nakit akışı özellikle takip edilmeli.
Net zarar ise 15,4 milyon TL’den 110,5 milyon TL’ye yükselmiş ve zarar yaklaşık 7,2 katına çıkmış durumda. Net kâr marjı geçen yılki yaklaşık -%1,3 seviyesinden bu dönemde yaklaşık -%9,2’ye gerilemiş. Yani her 100 TL’lik satış, geçen yıl yaklaşık 1,3 TL zarar yaratırken bu dönemde yaklaşık 9,2 TL zarara dönüşmüş. Brüt kârdaki iyileşme, faaliyet giderleri, finansman maliyetleri ve enflasyon muhasebesi etkilerinin altında kalmış görünüyor.
Bilanço Sağlığı
Bilanço tarafında toplam varlıklar 3,6 milyar TL’den 3,3 milyar TL’ye gerileyerek %8,6 küçülmüş. Dönen varlıkların 1,5 milyar TL’den 1,2 milyar TL’ye inmesi, %15,2’lik düşüşle bilanço hareketinin ana kaynağı. Bu gerileme stokların, ticari alacakların veya nakit ve nakit benzerlerinin azalmasından kaynaklanabilir; ancak alt kırılım paylaşılmadığı için hangi kalemin belirleyici olduğu net değil.
Duran varlıklar da 2,1 milyar TL’den 2,0 milyar TL’ye gerilemiş. %4,0’lük düşüş, amortisman etkisinin yeni yatırımların üzerinde kaldığını veya enflasyon muhasebesi sonrası varlık değerlerinde gerileme yaşandığını düşündürebilir. Bununla birlikte yatırım harcamaları ve kapasite gelişimi hakkında veri bulunmadığından, şirketin üretim altyapısının güçlenip güçlenmediği bu raporla ölçülemiyor.
Özkaynaklar 2,0 milyar TL’den 1,9 milyar TL’ye düşerek %5,4 gerilemiş. Bunun temel nedeni dönem zararı ve enflasyon muhasebesi kaynaklı bilanço etkileri olabilir. Özkaynakların hâlâ toplam varlıkların yaklaşık %58’ini karşılaması sermaye yapısının tamamen zayıfladığı anlamına gelmiyor. Ancak 1,1 milyar TL net borç, şirketin borçluluğunu yatırımcı açısından daha görünür bir risk haline getiriyor. FAVÖK açıklanmadığı için net borç/FAVÖK oranı hesaplanamıyor; bu nedenle borcun faaliyet kârına göre taşınabilirliği konusunda net bir hüküm vermek mümkün değil.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon, şirketin parasal varlık ve yükümlülüklerinin enflasyon karşısındaki etkisini gösteriyor. Karsu Tekstil’in net parasal pozisyonu geçen yıl 15,0 milyon TL iken bu dönemde 435,7 bin TL negatif gerçekleşmiş. Başka bir ifadeyle şirket, önceki dönemdeki net parasal kazanç görünümünden bu dönemde yaklaşık başa başa yakın, ancak negatif bir konuma geçmiş.
Negatif net parasal pozisyon, yüksek enflasyon ortamında şirketin parasal yükümlülüklerinin veya parasal varlık yapısının enflasyon etkisinden daha olumsuz etkilendiğini gösterir. Bu kalemin zarara katkısı 435,7 bin TL ile sınırlı görünse de geçen yılki 15,0 milyon TL’lik pozitif katkının ortadan kalkması net kâr karşılaştırmasını olumsuz etkiliyor. Yine de bu değişim, 110,5 milyon TL’lik toplam zararı tek başına açıklamıyor; faaliyet giderleri, finansman giderleri ve diğer kalemler de mutlaka incelenmeli.
Yatırımcı için Ne Anlama Geliyor?
Karsu Tekstil’de yatırım tezinin olumlu tarafı, satışlar gerilerken brüt marjın yaklaşık 0,9 puan iyileşmiş olması. Bu, maliyet yönetimi veya ürün karmasında belirli bir toparlanma ihtimalini gösteriyor. Ancak bu iyileşme henüz net kâra yansımamış durumda. Satışların reel olarak daralması, net zararın 110,5 milyon TL’ye çıkması, dönen varlıkların azalması ve 1,1 milyar TL net borç, risk tarafının hâlâ ağır bastığını gösteriyor.
Yatırımcıların özellikle şu başlıkları izlemesi gerekiyor:
- Satışların enflasyonun üzerinde büyüyüp büyümediği,
- Brüt marj artışının kalıcı olup olmadığı,
- FAVÖK ve faaliyet nakit akışının pozitif hale gelip gelmediği,
- Net borcun ve finansman maliyetlerinin nasıl değiştiği,
- Dönen varlık düşüşünün stok ve alacak tahsilatı kaynaklı olup olmadığı,
- Özkaynak erimesinin sonraki dönemlerde hızlanıp hızlanmadığı.
Özetle, bu sonuçlar henüz bir toparlanma hikâyesinden çok, brüt kâr tarafında sınırlı iyileşmeye rağmen alt satırda ve bilançoda baskının sürdüğü bir tablo sunuyor. Şirketin yatırımcı açısından yeniden ilgi çekici hale gelmesi için yalnızca satışların artması değil, bu satışların daha yüksek faaliyet marjı ve nakit üretimiyle desteklenmesi gerekiyor. Yatırım tavsiyesi değildir.