
Açılış
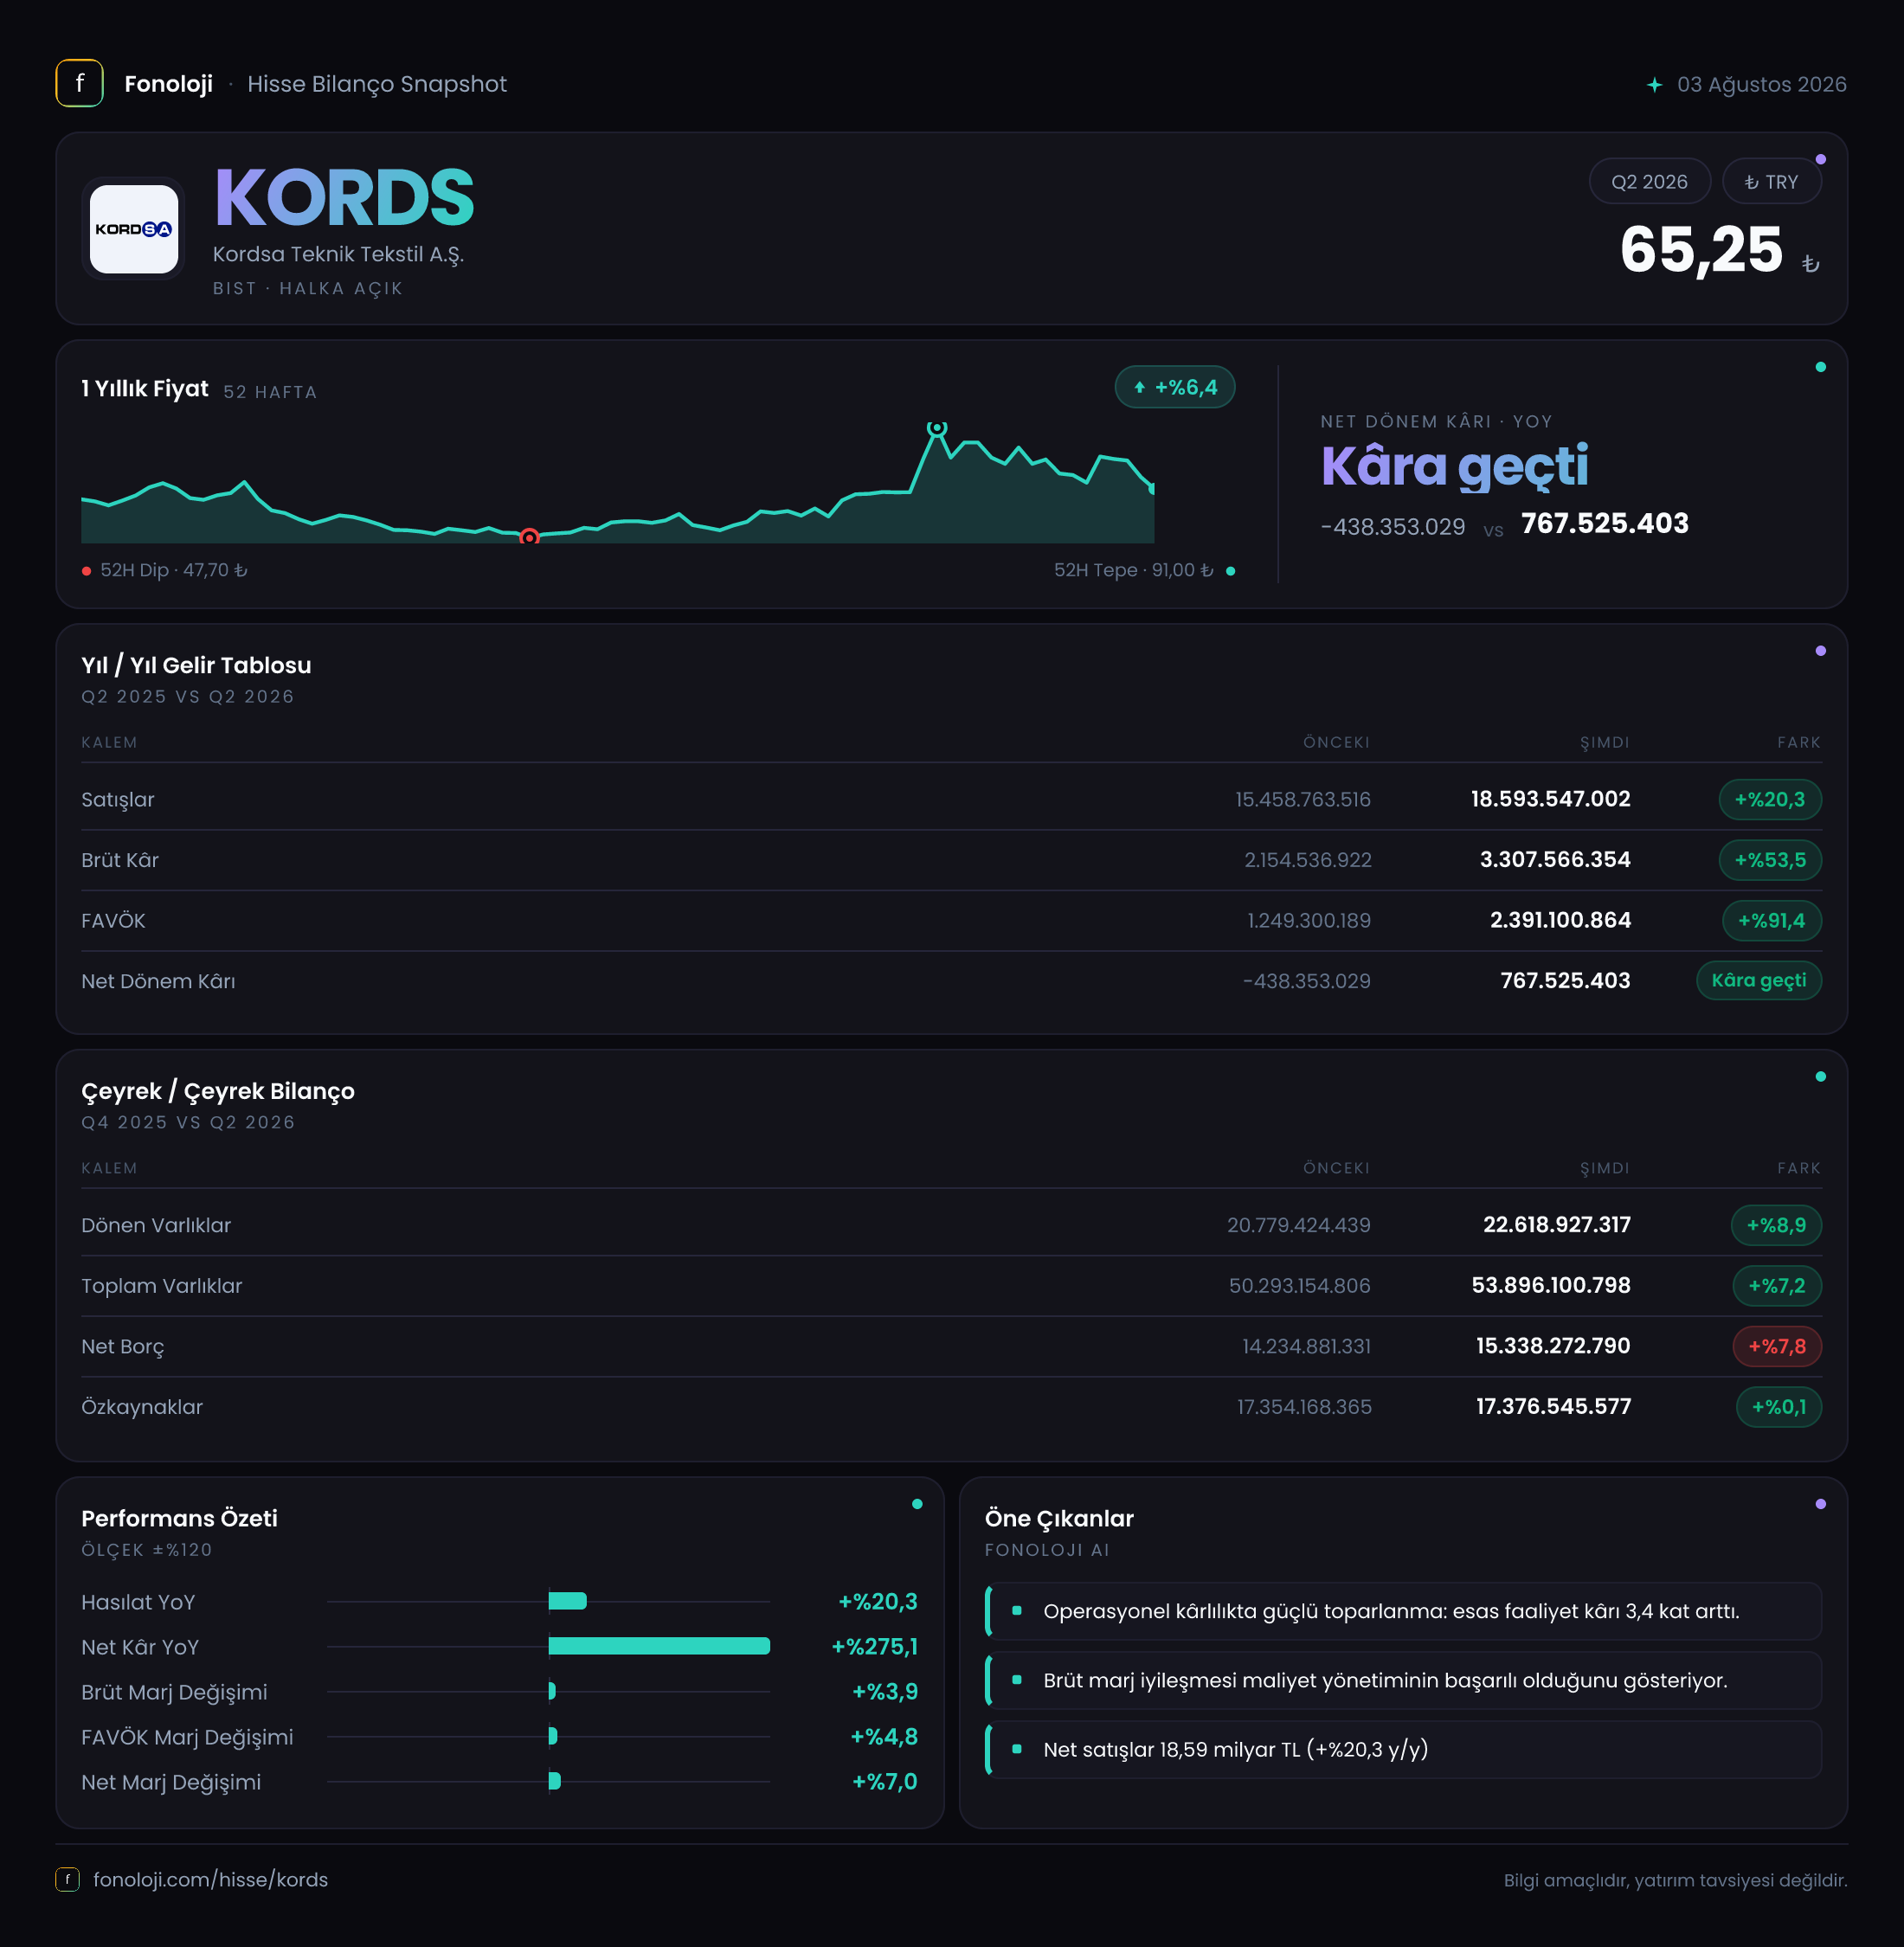
Kordsa, lastik ve kompozit sektörlerine teknik tekstil sağlayan, satışları küresel sanayi ve otomotiv döngüsüne duyarlı bir şirket. 2026/6AB döneminde satışlar %20,3 artarak 18,6 milyar TL’ye, brüt kâr ise %53,5 yükselerek 3,3 milyar TL’ye ulaştı. İlk bakışta operasyonel kârlılıkta belirgin bir toparlanma ve zarar bölgesinden kâra geçiş dikkat çekiyor. Ancak bilanço tarafında net borcun %7,8 artması, özkaynakların ise neredeyse yatay kalması, bu toparlanmanın finansal yapı açısından henüz tamamen risksiz olmadığını gösteriyor.
Satış Hikayesi
Kordsa’nın ilk altı aylık satışları geçen yılın aynı dönemindeki 15,5 milyar TL’den 18,6 milyar TL’ye çıktı. Bu, nominal olarak 3,1 milyar TL’lik bir artış anlamına geliyor. Fakat Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda, satış büyümesinin %20,3’te kalması, şirketin TL bazında enflasyona karşı tam anlamıyla güçlü bir reel büyüme sergilemediğini düşündürüyor.
Burada Kordsa’nın küresel faaliyetleri ve döviz bazlı gelir yapısı önemli. Konsolide satışlar yalnızca Türkiye’deki fiyat artışlarından değil, yabancı para cinsinden satışlardan, hacimden, ürün karmasından ve kur hareketlerinden de etkilenebilir. Bu nedenle satışlardaki artışı doğrudan “zayıf” olarak nitelendirmek doğru olmaz; ancak mevcut veri, büyümenin önemli bölümünün fiyatlama ve kur etkilerinden geldiğini, hacim tarafındaki gelişimin ayrıca incelenmesi gerektiğini gösteriyor.
Şirketin çeyreklik verileri açısından elimizde mevcut dönem için satış bilgisi bulunmuyor. Geçen yılın ilk çeyreğinde satışlar 7,8 milyar TL, ikinci çeyreğinde ise 7,6 milyar TL olmuştu. Bu iki veri, 2025’in ilk yarısında çeyrekler arasında satışların yatay kaldığını gösteriyor; ancak 2026’nın ilk ve ikinci çeyreklerini değerlendirebilmek için güncel çeyreklik satış kırılımını beklemek gerekiyor. Dolayısıyla büyümenin yıl içine nasıl yayıldığı ve ikinci çeyrekte ivmenin artıp artmadığı bu veri setiyle net değil.
Satış hikâyesinin olumlu tarafı, brüt kârın satışlardan çok daha hızlı büyümesi. Satışlar %20,3 artarken brüt kârın %53,5 yükselmesi, ürün karması, fiyatlama, maliyet kontrolü veya düşük kârlı işlerin ağırlığındaki değişim gibi faktörlerin şirket lehine çalıştığını gösteriyor.
Kârlılık
Kordsa’nın brüt kârı geçen yılın aynı dönemindeki 2,2 milyar TL’den 3,3 milyar TL’ye yükseldi. Buna göre brüt kâr marjı yaklaşık %14,2’den %17,7’ye çıktı. Yaklaşık 3,5 puanlık bu iyileşme, şirketin satışlarını daha yüksek katma değerle gerçekleştirdiğine veya üretim maliyetlerini satış fiyatlarına daha başarılı yansıttığına işaret ediyor.
FAVÖK bu dönemde 1,8 milyar TL olarak gerçekleşti. Satışlara oranlandığında FAVÖK marjı yaklaşık %9,7 seviyesinde bulunuyor. Geçen yılın aynı dönemine ait FAVÖK bilgisi paylaşılmadığı için marjın yıllık bazda ne kadar iyileştiğini doğrudan ölçemiyoruz. Yine de brüt marjdaki belirgin toparlanma, operasyonel kârlılığın desteklendiğini düşündürüyor. Burada dikkat edilmesi gereken nokta, brüt kâr artışının ne kadarının FAVÖK’e yansıdığıdır; satış, pazarlama, genel yönetim ve diğer faaliyet giderlerindeki artışlar bu geçişi sınırlayabilir.
Net dönem kârı ise geçen yılın aynı dönemindeki 460,7 milyon TL zarardan, bu dönemde 592,5 milyon TL kâra döndü. Kâr marjı yaklaşık %3,2 seviyesinde. Zarar bölgesinden kâra geçiş önemli bir iyileşme olmakla birlikte, net kâr marjının hâlâ sınırlı olduğu görülüyor. Ayrıca net kârın geçen yıla göre %228,6 arttığı ifadesi teknik olarak verilmiş olsa da, negatif bir bazdan pozitif kâra geçişlerde bu oran tek başına anlamlı bir performans ölçüsü değildir. Daha sağlıklı okuma, şirketin 460,7 milyon TL zarardan 592,5 milyon TL kâra geçerek 1,05 milyar TL’lik net sonuç iyileşmesi sağlamasıdır.
Bilanço Sağlığı
Kordsa’nın toplam varlıkları önceki yıl sonuna göre %7,2 artarak 50,3 milyar TL’den 53,9 milyar TL’ye çıktı. Dönen varlıklar %8,9 artışla 22,6 milyar TL’ye, duran varlıklar ise %6 artışla 31,3 milyar TL’ye yükseldi. Bu görünüm, hem işletme sermayesi ihtiyacının hem de uzun vadeli varlık tabanının büyüdüğünü gösteriyor.
Buna karşın net borç 14,2 milyar TL’den 15,3 milyar TL’ye çıkarak %7,8 arttı. Net borç artışının varlık büyümesine yakın seyretmesi, büyümenin bir bölümünün borçlanmayla finanse edildiğine işaret ediyor. Özkaynaklar ise 17,4 milyar TL’de neredeyse sabit kaldı. Şirket kâra geçmiş olsa da bu kârın henüz özkaynak tabanını anlamlı şekilde güçlendirmediği görülüyor.
Net borcun altı aylık 1,8 milyar TL’lik FAVÖK’e oranı yaklaşık 8,5 kat. Bu oran, yalnızca altı aylık FAVÖK kullanıldığı için ihtiyatlı ve yüksek görünür. FAVÖK’ün yılın ikinci yarısında benzer şekilde devam ettiği varsayılırsa yıllıklandırılmış net borç/FAVÖK yaklaşık 4,3 kat seviyesine gelir. Bu hâlâ yakından izlenmesi gereken bir borçluluk düzeyidir; özellikle faiz giderleri, kur hareketleri ve küresel talepte yavaşlama şirketin nakit akışını zorlayabilir.
Net Parasal Pozisyon (TAS 29)
Veri setinde net parasal pozisyon kalemi paylaşılmadığı için Kordsa’nın enflasyon muhasebesinden bu dönemde ne ölçüde kazanç veya kayıp yazdığı analiz edilemiyor. Türkiye’de TMS 29 kapsamında parasal varlık ve borçların enflasyon karşısındaki etkisi, özellikle borçluluk seviyesi yüksek şirketlerde net kârın yorumlanmasında kritik önem taşıyor.
Net parasal pozisyonun pozitif ya da negatif olması, faaliyet kârı değişmeden dahi net kârı önemli ölçüde etkileyebilir. Bu nedenle 592,5 milyon TL’lik net kârın ne kadarının operasyonel toparlanmadan, ne kadarının parasal kazanç veya kayıptan kaynaklandığı açıklanmadan kâr kalitesine ilişkin nihai hüküm vermek mümkün değil. Bir sonraki değerlendirmede net parasal pozisyon, finansman giderleri ve nakit akışı birlikte incelenmeli.
Yatırımcı için Ne Anlama Geliyor?
Kordsa’nın 2026/6AB sonuçları, operasyonel tarafta belirgin bir iyileşme hikâyesi sunuyor:
- Brüt marjın %14,2’den %17,7’ye çıkması, maliyet ve ürün karması açısından olumlu.
- 1,8 milyar TL FAVÖK, şirketin faaliyet düzeyinde pozitif nakit üretme kapasitesinin güçlendiğini gösteriyor.
- Net zarardan 592,5 milyon TL net kâra geçiş, kârlılık görünümünü önemli ölçüde değiştirmiş durumda.
- Buna karşılık satış büyümesi %20,3 ile mevcut yüksek enflasyonun altında kalıyor; reel büyüme ve hacim verileri yakından izlenmeli.
- 15,3 milyar TL net borç ve yaklaşık 4,3 kat yıllıklandırılmış net borç/FAVÖK seviyesi, faiz ve kur risklerini öne çıkarıyor.
- Özkaynakların 17,4 milyar TL’de yatay kalması, bilanço güçlenmesinin henüz kârlılık kadar hızlı gerçekleşmediğini gösteriyor.
- Net parasal pozisyon açıklanmadığı için net kârın sürdürülebilirliği konusunda ek veri gerekiyor.
Özetle Kordsa’da ana fırsat, marjların toparlanması ve şirketin zarar bölgesinden çıkması. Ana risk ise bu iyileşmenin borçluluk, küresel talep ve enflasyon muhasebesi etkileriyle ne kadar kalıcı olduğunun henüz tam olarak kanıtlanmamış olması. Yatırım tavsiyesi değildir.