
Açılış
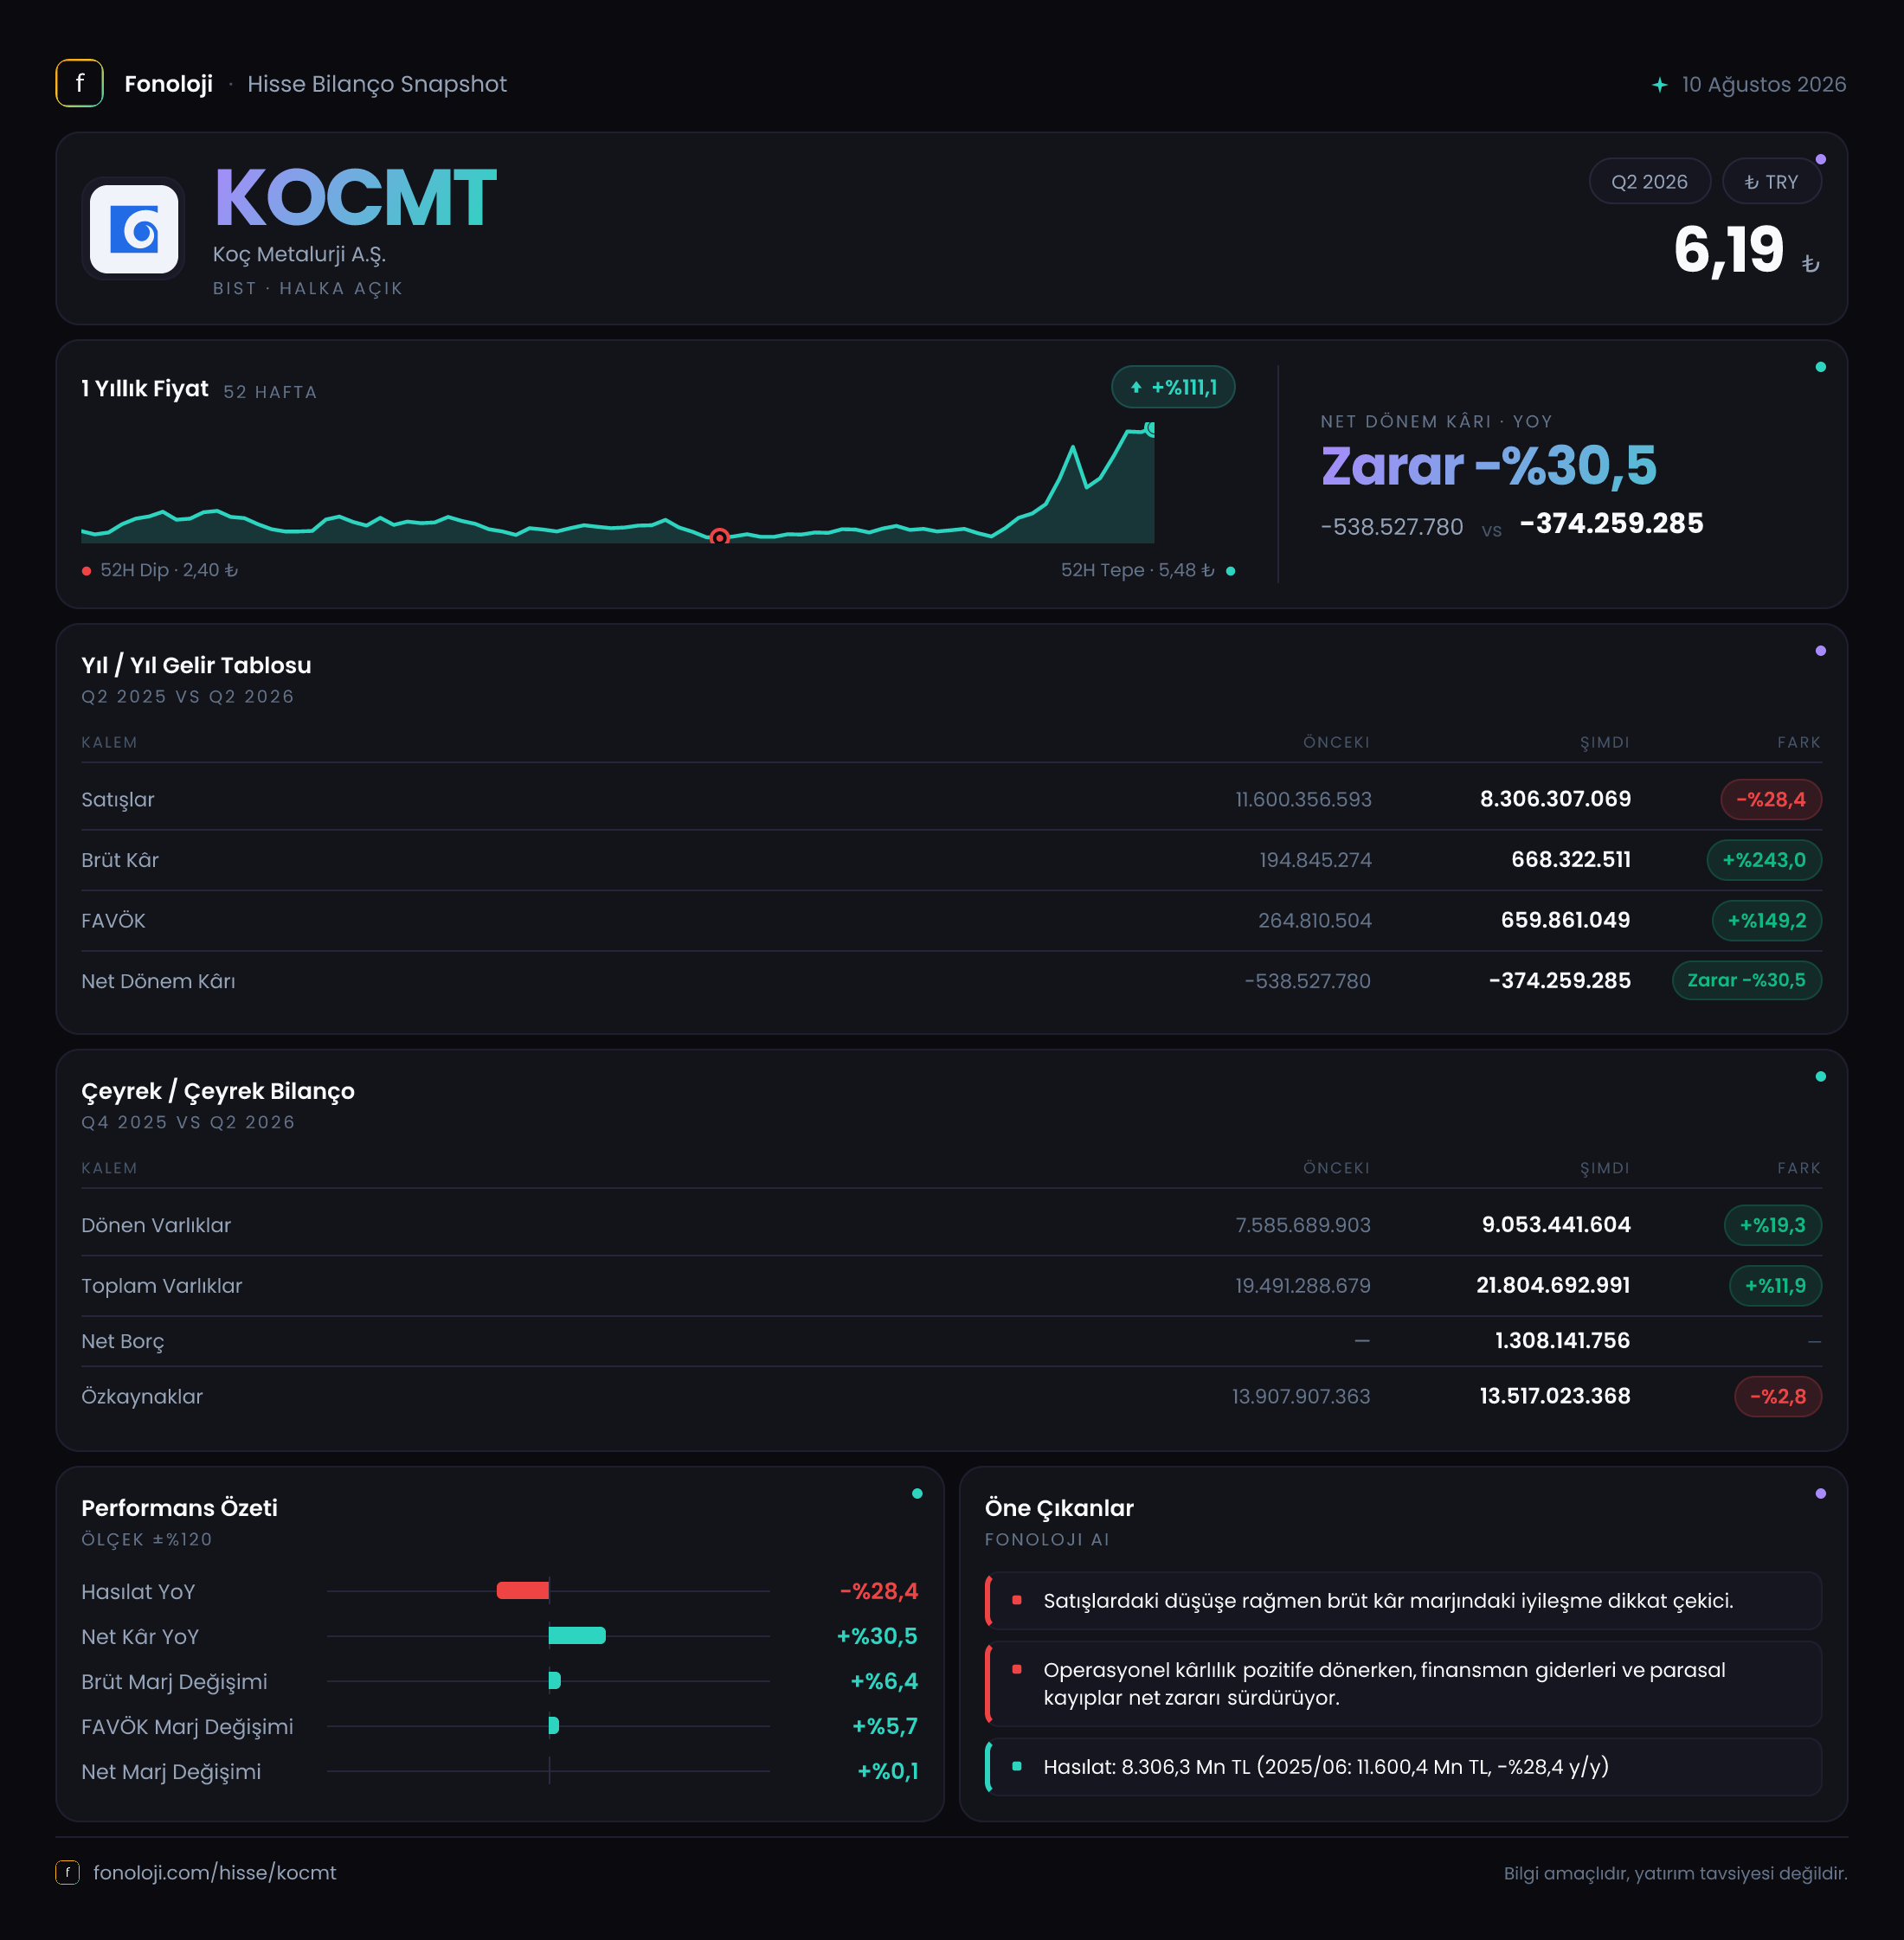
Koç Metalurji, çelik ve metalurji alanında faaliyet gösteren bir sanayi şirketi olarak 2026’nın ilk altı ayında satış hacmi veya fiyatlama tarafında zorlu bir dönem geçirmiş görünüyor. Satışlar geçen yılın aynı dönemine göre %28,4 gerileyerek 8,3 milyar TL’ye düşerken, brüt kâr ve FAVÖK’teki belirgin toparlanma operasyonel verimliliğin güçlendiğine işaret ediyor. Buna karşın şirket hâlâ 374,3 milyon TL net zarar açıklıyor; yani faaliyet kârlılığındaki iyileşme henüz finansman, parasal pozisyon ve diğer giderleri karşılayacak düzeye ulaşmış değil. Bilanço tarafında varlıklar büyürken özkaynakların gerilemesi, büyümenin finansman yapısının yakından izlenmesini gerektiriyor.
Satış Hikayesi
Koç Metalurji’nin satışları 11,6 milyar TL’den 8,3 milyar TL’ye inerek yıllık bazda %28,4 azaldı. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda nominal satışların bu ölçüde gerilemesi, yalnızca fiyat değişimleriyle açıklanamayacak kadar belirgin bir zayıflığa işaret ediyor. Bu tablo, satış hacminde, ürün fiyatlamasında veya şirketin müşteri ve ürün karmasında baskı oluşmuş olabileceğini düşündürüyor; ancak paylaşılan veride hacim ve fiyat kırılımı bulunmadığı için bu başlıklardan hangisinin belirleyici olduğunu kesinleştirmek mümkün değil.
Satışlardaki düşüşe rağmen brüt kârın 194,8 milyon TL’den 668,3 milyon TL’ye çıkması dikkat çekici. Şirket, daha düşük satış hacmi üzerinden geçen yılın yaklaşık 3,4 katı brüt kâr üretmiş. Bu gelişme, maliyetlerin satışlardan daha hızlı gerilemiş olabileceğini veya ürün karmasının daha kârlı segmentlere kaydığını gösteriyor.
Bununla birlikte, satışlardaki gerileme yatırımcı açısından hâlâ temel risk alanı. Çünkü sürdürülebilir büyüme için yalnızca marjların iyileşmesi değil, satış tabanının da yeniden genişlemesi gerekiyor. Çeyreklik veriler paylaşılmadığı için bu toparlanmanın 2026’nın ilk çeyreğinden ikinci çeyreğine taşınıp taşınmadığını veya iyileşmenin yalnızca altı aylık kümülatif sonuçtan mı kaynaklandığını söylemek mümkün değil. Bu nedenle bir sonraki raporda hem satışların yıllık değişimi hem de çeyreklik ivme yakından izlenmeli.
Kârlılık
Koç Metalurji’nin brüt kâr marjı, geçen yılın aynı dönemindeki yaklaşık %1,7 seviyesinden %8,0’e yükseldi. Bu, marjın yaklaşık 6,4 puan iyileştiği anlamına geliyor. Satışlar gerilerken brüt marjın bu kadar güçlenmesi, operasyonel açıdan raporun en olumlu tarafı. Özellikle metalurji gibi hammadde maliyetlerinin ve fiyat oynaklığının yüksek olduğu bir sektörde, maliyetlerin daha disiplinli yönetilmesi şirketin kârlılık kapasitesini artırabilir.
FAVÖK ise 264,8 milyon TL’den 659,9 milyon TL’ye yükselerek %149,2 arttı. FAVÖK marjı da yaklaşık %2,3’ten %7,9’a çıktı. Brüt kâr marjı ile FAVÖK marjının birbirine oldukça yakın olması, brüt kârdaki iyileşmenin faaliyet giderleri tarafından önemli ölçüde aşındırılmadığını gösteriyor. Başka bir ifadeyle şirket yalnızca ürün maliyetlerini değil, operasyonel giderlerini de satışlara kıyasla daha kontrollü yönetmiş.
Ancak net sonuç henüz aynı ölçüde güçlü değil. Net zarar 538,5 milyon TL’den 374,3 milyon TL’ye geriledi; zarar azalmasına rağmen şirket kâra geçemedi. Net zarar marjı yaklaşık %4,6’dan %4,5’e geldi. Buradaki sınırlı iyileşme, faaliyet kârlılığındaki güçlü artışın finansman giderleri, parasal kayıplar veya diğer kalemler tarafından büyük ölçüde dengelendiğini gösteriyor. Dolayısıyla yatırımcı açısından kritik soru, FAVÖK büyümesinin önümüzdeki dönemlerde net kâra ne ölçüde yansıyacağı olacak.
- Brüt kâr marjı: %1,7’den %8,0’e yükseldi.
- FAVÖK marjı: %2,3’ten %7,9’a çıktı.
- Net kâr marjı: Negatif kalmaya devam ederek yaklaşık -%4,5 oldu.
Bilanço Sağlığı
Şirketin toplam varlıkları önceki yıl sonuna göre 19,5 milyar TL’den 21,8 milyar TL’ye çıkarak %11,9 büyüdü. Bu artışın önemli kısmı dönen varlıklardan geliyor. Dönen varlıklar 7,6 milyar TL’den 9,1 milyar TL’ye yükseldi ve %19,3 arttı. Bu yapı, işletme sermayesi ihtiyacının büyüdüğüne veya stoklar ve ticari alacaklar gibi kısa vadeli kalemlerde artış yaşandığına işaret edebilir; ancak alt kırılım verilmediği için artışın niteliği net değil.
Duran varlıklar da 11,9 milyar TL’den 12,8 milyar TL’ye yükselerek %7,1 arttı. Böylece bilanço genelinde varlık büyümesi devam etmiş. Buna karşılık özkaynaklar 13,9 milyar TL’den 13,5 milyar TL’ye geriledi ve %2,8 azaldı. Zarar açıklanan bir ara dönemde özkaynakların düşmesi beklenebilir; fakat varlıklar büyürken özkaynakların zayıflaması, büyümenin daha fazla borç veya diğer yükümlülüklerle finanse edildiğini gösteriyor.
Toplam varlıklar ile özkaynaklar arasındaki fark, önceki yıl sonunda yaklaşık 5,6 milyar TL iken mevcut dönemde yaklaşık 8,3 milyar TL’ye yükseliyor. Bu, bilanço yükümlülüklerinde kabaca 2,7 milyar TL’lik artışa işaret ediyor. Net borç 1,3 milyar TL seviyesinde. Net borcun altı aylık FAVÖK’e oranı yaklaşık 2,0x; FAVÖK yıllıklandırıldığında bu oran kabaca 1,0x seviyesine iner. Ancak çeyreklik trend ve borcun vade/faiz yapısı paylaşılmadığından, bu oranı şirketin kalıcı borç taşıma kapasitesi olarak tek başına değerlendirmek doğru olmaz.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon -441,6 milyon TL’den -201,8 milyon TL’ye geldi. Zarar devam etse de parasal pozisyon kaynaklı olumsuz etki 239,8 milyon TL azaldı; diğer bir ifadeyle negatif etki %54,3 oranında hafifledi.
Bu iyileşme, şirketin net parasal yükümlülüklerinin veya enflasyon karşısındaki parasal açık pozisyonunun önceki döneme göre daha sınırlı hale geldiğini gösterebilir. TAS 29 uygulamasında bu kalem, şirketin nakit, alacak, borç ve benzeri parasal varlık-yükümlülük kompozisyonundan etkilenir. Negatif net parasal pozisyonun küçülmesi olumlu olsa da şirket hâlâ 201,8 milyon TL seviyesinde negatif etki taşıyor. Ayrıca faaliyet kârlılığı artarken net zararın devam etmesi, TAS 29 dışındaki finansman ve diğer giderlerin de sonuç üzerinde etkili olduğunu düşündürüyor.
Yatırımcı için Ne Anlama Geliyor?
Koç Metalurji’de ana hikâye, düşen satışlara rağmen belirgin biçimde güçlenen operasyonel marjlar. Brüt kâr ve FAVÖK’teki artış, şirketin maliyet yapısını ve faaliyet verimliliğini iyileştirdiğini gösteriyor. Net borcun altı aylık FAVÖK’e göre yaklaşık 2,0x seviyesinde olması da borçluluğun şu aşamada yönetilemez bir seviyede olmadığını gösteren olumlu bir unsur.
Buna karşın yatırımcının üç temel noktayı izlemesi gerekiyor:
- Satışların 8,3 milyar TL’ye gerilemesi, büyüme ve kapasite kullanımı açısından temel risk olmaya devam ediyor.
- Güçlü FAVÖK artışına rağmen şirketin 374,3 milyon TL net zarar açıklaması, operasyonel toparlanmanın henüz nihai kâra dönüşmediğini gösteriyor.
- Varlıklar %11,9 büyürken özkaynakların %2,8 gerilemesi, bilanço büyümesinin finansman yapısında baskı oluşturabileceğine işaret ediyor.
Önümüzdeki raporlarda özellikle satışların yeniden büyüyüp büyümediği, FAVÖK marjının %7,9 seviyesini koruyup koruyamadığı ve net zararın kâra dönüp dönmediği belirleyici olacak. Çeyreklik veri eksik olduğu için mevcut sonuç, güçlü marj toparlanmasına rağmen henüz tamamlanmış bir dönüşüm hikâyesi sunmuyor; sürdürülebilirlik için hem satış ivmesinin hem de net kârlılığın teyit edilmesi gerekiyor.
Yatırım tavsiyesi değildir.