
Açılış
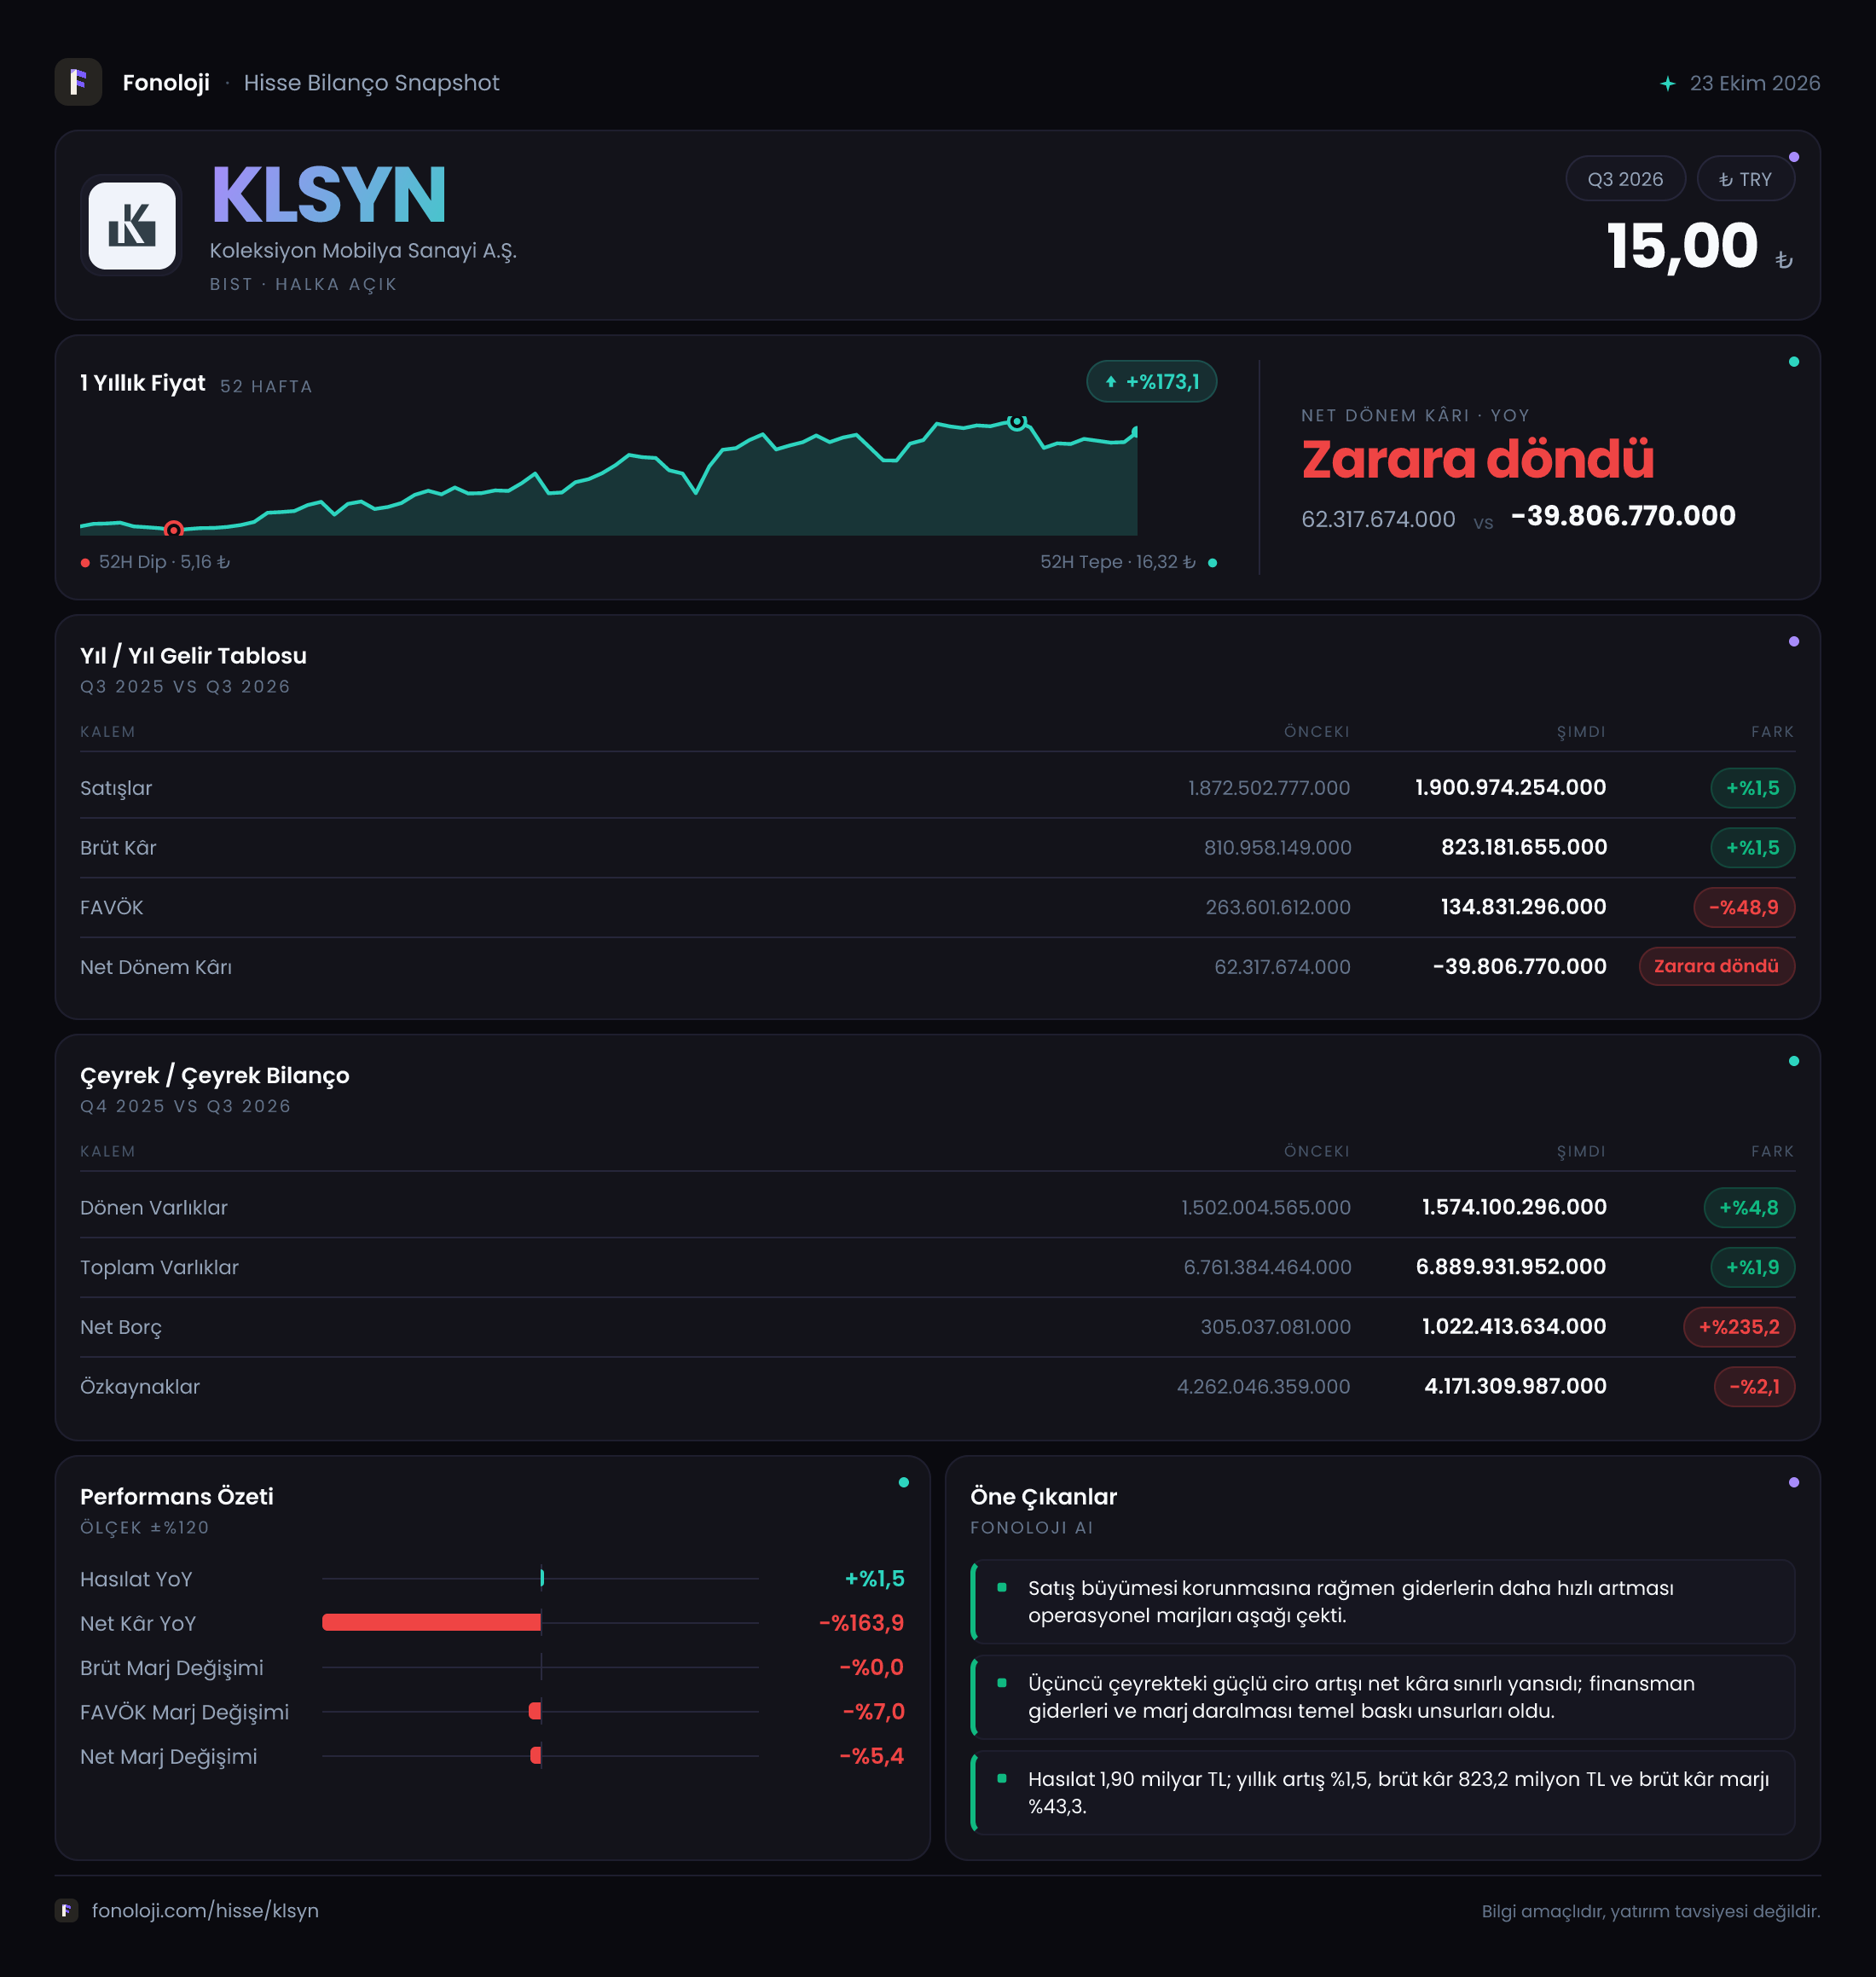
Koleksiyon Mobilya, 2026/9 döneminde satışlarını nominal olarak korurken kârlılık tarafında belirgin bir zayıflama yaşadı. Şirketin satışları geçen yılın aynı dönemine göre yalnızca %1,5 artarak 1,9 milyar TL seviyesinde kaldı; bu performans, Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında reel anlamda daralmaya işaret ediyor. Brüt kâr marjı korunmuş olsa da FAVÖK’ün %48,9 gerilemesi, satışların kâra dönüşme gücünde ciddi bozulma olduğunu gösteriyor. Net borcun 1,0 milyar TL seviyesine yükselmesi ve şirketin net zarara geçmesi, bu dönemin ana yatırımcı gündemini oluşturuyor.
Satış Hikayesi
Koleksiyon Mobilya’nın satışları 1,9 milyar TL ile geçen yılın aynı dönemindeki seviyenin hemen üzerinde kaldı. Nominal büyümenin %1,5 ile sınırlı olması, şirketin fiyat artışlarını satış hacmine veya ürün karmasına yeterince yansıtamadığını düşündürüyor. Türkiye’de enflasyonun %30+ seviyesinde olduğu bir ortamda, satışların reel olarak yaklaşık %20’ler civarında daralmış olması muhtemel; ancak şirketin fiyat-hacim kırılımı paylaşılmadığı için bu daralmanın ne kadarının hacimden, ne kadarının fiyatlamadan kaynaklandığını kesin olarak ayırmak mümkün değil.
Mobilya sektöründe tüketici talebi, konut ve dayanıklı tüketim harcamaları, kredi koşulları ve şirketlerin kurumsal proje siparişleri satış performansında belirleyici rol oynuyor. Bu çerçevede satışların enflasyona paralel dahi büyüyememesi, şirketin pazar payı, sipariş hacmi veya fiyatlama gücü açısından yakından izlenmesi gerektiğine işaret ediyor.
Brüt kâr ise satışlara paralel biçimde %1,5 artarak 823,2 milyon TL oldu. Bu, ilk bakışta maliyetlerin satışlarla birlikte kontrol altında tutulduğunu gösteriyor. Brüt kâr marjı yaklaşık %43,3 seviyesine yükseldi; geçen yıl aynı dönemde bu marj yaklaşık %42,7 düzeyindeydi. Yani şirket ürün maliyetleri tarafında sınırlı da olsa marjını koruyabilmiş. Ancak bu iyileşme, faaliyet giderleri ve diğer operasyonel kalemlerdeki baskıyı telafi etmeye yetmemiş görünüyor.
Çeyreklik trend için mevcut veri setinde yalnızca 2025/9 dönemi bulunduğundan, son çeyreğe göre satış ivmesinin hızlanıp hızlanmadığını veya yavaşlayıp yavaşlamadığını değerlendirmek mümkün değil. Bu nedenle yatırımcı açısından bir sonraki raporda hem satışların hem de sipariş hacminin dönemsel seyri önem taşıyacak.
Kârlılık
Kârlılık tablosunda en dikkat çekici gelişme, brüt kâr ile FAVÖK arasındaki ayrışma. Brüt kâr marjı yaklaşık %43,3 ile geçen yıla göre hafif iyileşirken, FAVÖK 263,6 milyon TL’den 134,8 milyon TL’ye geriledi. Böylece FAVÖK marjı yaklaşık %13,9’dan %7,1’e indi. Başka bir ifadeyle şirket, her 100 TL satıştan faaliyet düzeyinde geçen yıl yaklaşık 13,9 TL kazanırken bu dönemde yalnızca 7,1 TL üretebildi.
Bu tablo, üretim maliyetlerinden çok faaliyet giderleri, satış-pazarlama harcamaları, genel yönetim giderleri veya diğer operasyonel kalemlerde baskı oluştuğunu düşündürüyor. Verilen bilgiler bu kalemlerin hangisinde bozulma yaşandığını göstermiyor; ancak brüt kâr marjı korunurken FAVÖK marjının yaklaşık yarıya inmesi, operasyonel gider yapısının yatırımcı tarafından özellikle incelenmesini gerektiriyor.
Net dönem kârı da 62,3 milyon TL kârdan 39,8 milyon TL zarara döndü. Net kâr marjı geçen yıl yaklaşık %3,3 iken bu dönemde eksi %2,1 seviyesine geriledi. FAVÖK’teki düşüşün yanı sıra finansman giderleri, parasal pozisyon etkisi ve diğer gelir-gider kalemleri net sonucu aşağı çekmiş olabilir. Ancak eldeki verilerle bu etkinin dağılımını kesinleştirmek mümkün değil. Sonuç olarak şirketin sorunu yalnızca satış büyümesinin zayıf kalması değil; mevcut satış hacminin kârlı biçimde işletilememesi.
Bilanço Sağlığı
Bilanço tarafında toplam varlıklar 6,9 milyar TL’ye yükselerek önceki yıl sonuna göre %1,9 arttı. Dönen varlıklar 1,6 milyar TL ile %4,8 büyürken duran varlıklar 5,3 milyar TL seviyesinde büyük ölçüde yatay kaldı. Varlık tabanındaki sınırlı büyümeye karşın net borcun 305,0 milyon TL’den 1,0 milyar TL’ye çıkması, bilançonun finansman tarafında belirgin bir kaldıraç artışı yaşandığını gösteriyor.
Net borçtaki artış yaklaşık 695 milyon TL ve oran olarak %235,2. Bu yükseliş, toplam varlıklardaki %1,9 büyümenin çok üzerinde. Özkaynaklar ise 4,3 milyar TL’den 4,2 milyar TL’ye gerileyerek %2,1 azaldı. Zarar yazılan bir dönemde özkaynakların gerilemesi beklenebilir; ancak borç artışıyla birlikte değerlendirildiğinde şirketin finansal esnekliğinin zayıfladığını gösteriyor.
Dönemsel FAVÖK’ün 134,8 milyon TL olduğu varsayımıyla net borç/FAVÖK yaklaşık 7,4x seviyesine geliyor. Bu hesap yıllıklandırılmış FAVÖK kullanılmadığı için tam bir yıllık kaldıraç ölçümü değildir; yine de mevcut kârlılık düzeyinde borcun yüksek bir yük oluşturduğuna işaret ediyor. Ayrıca dönen varlıklar ile kısa vadeli borçların ayrıntısı paylaşılmadığından likidite oranı veya kısa vadeli ödeme gücü hakkında kesin hüküm vermek mümkün değil.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon geliri 365,9 milyon TL’den 96,7 milyon TL’ye geriledi; düşüş %73,6 oldu. Enflasyon muhasebesi uygulamasında net parasal pozisyon, şirketin parasal varlıkları ve parasal yükümlülükleri arasındaki yapıya bağlı olarak kâr veya zarar yaratır. Bu kalemin azalması, şirketin enflasyon muhasebesinden kaynaklanan kâr katkısının belirgin biçimde zayıfladığını gösteriyor.
Burada kritik nokta, 96,7 milyon TL’lik net parasal pozisyon gelirinin nakit yaratımı anlamına gelmemesi. Bu kalem muhasebesel bir enflasyon düzeltmesi etkisidir ve şirketin operasyonel performansından ayrı değerlendirilmelidir. Geçen yıl bu katkı 365,9 milyon TL ile net kârı desteklerken, bu dönemde katkının azalması FAVÖK düşüşünün etkisini telafi edememiş ve şirket net zarara geçmiştir. Dolayısıyla yatırımcı, net sonucu değerlendirirken özellikle enflasyon muhasebesi etkisinden arındırılmış faaliyet performansına odaklanmalı.
Yatırımcı için Ne Anlama Geliyor?
KLSYN’de mevcut tablo, satışların nominal olarak yatay kaldığı, brüt marjın korunduğu ancak operasyonel kaldıraç ve bilanço riskinin arttığı bir döneme işaret ediyor.
- Fırsat tarafında, brüt kâr marjının yaklaşık %43,3 seviyesinde korunması, ürün maliyetlerinin henüz tamamen kontrolden çıkmadığını gösteriyor. Şirket satış hacmini toparlayabilir ve faaliyet giderlerini yeniden ölçekleyebilirse FAVÖK marjında iyileşme alanı bulunuyor.
- Risk tarafında, satışların enflasyonun oldukça gerisinde kalması reel daralmaya, FAVÖK marjının %13,9’dan %7,1’e düşmesi operasyonel verimsizliğe işaret ediyor.
- Net borcun 1,0 milyar TL’ye yükselmesi ve özkaynakların gerilemesi, faiz ve finansman giderlerinin gelecek dönem kârlılığı üzerindeki baskısını artırabilir.
- Bir sonraki raporda özellikle satış hacmi, FAVÖK marjı, finansman giderleri, kısa vadeli borçlar ve nakit akışı birlikte izlenmeli.
Bu veriler ışığında KLSYN için ana hikâye büyümeden çok kârlılığın yeniden inşası ve borç artışının kontrol altına alınması. Şirket brüt marjını korusa da henüz bu avantajı faaliyet kârına ve net kâra taşıyamıyor. Yatırım tavsiyesi değildir.