
Açılış
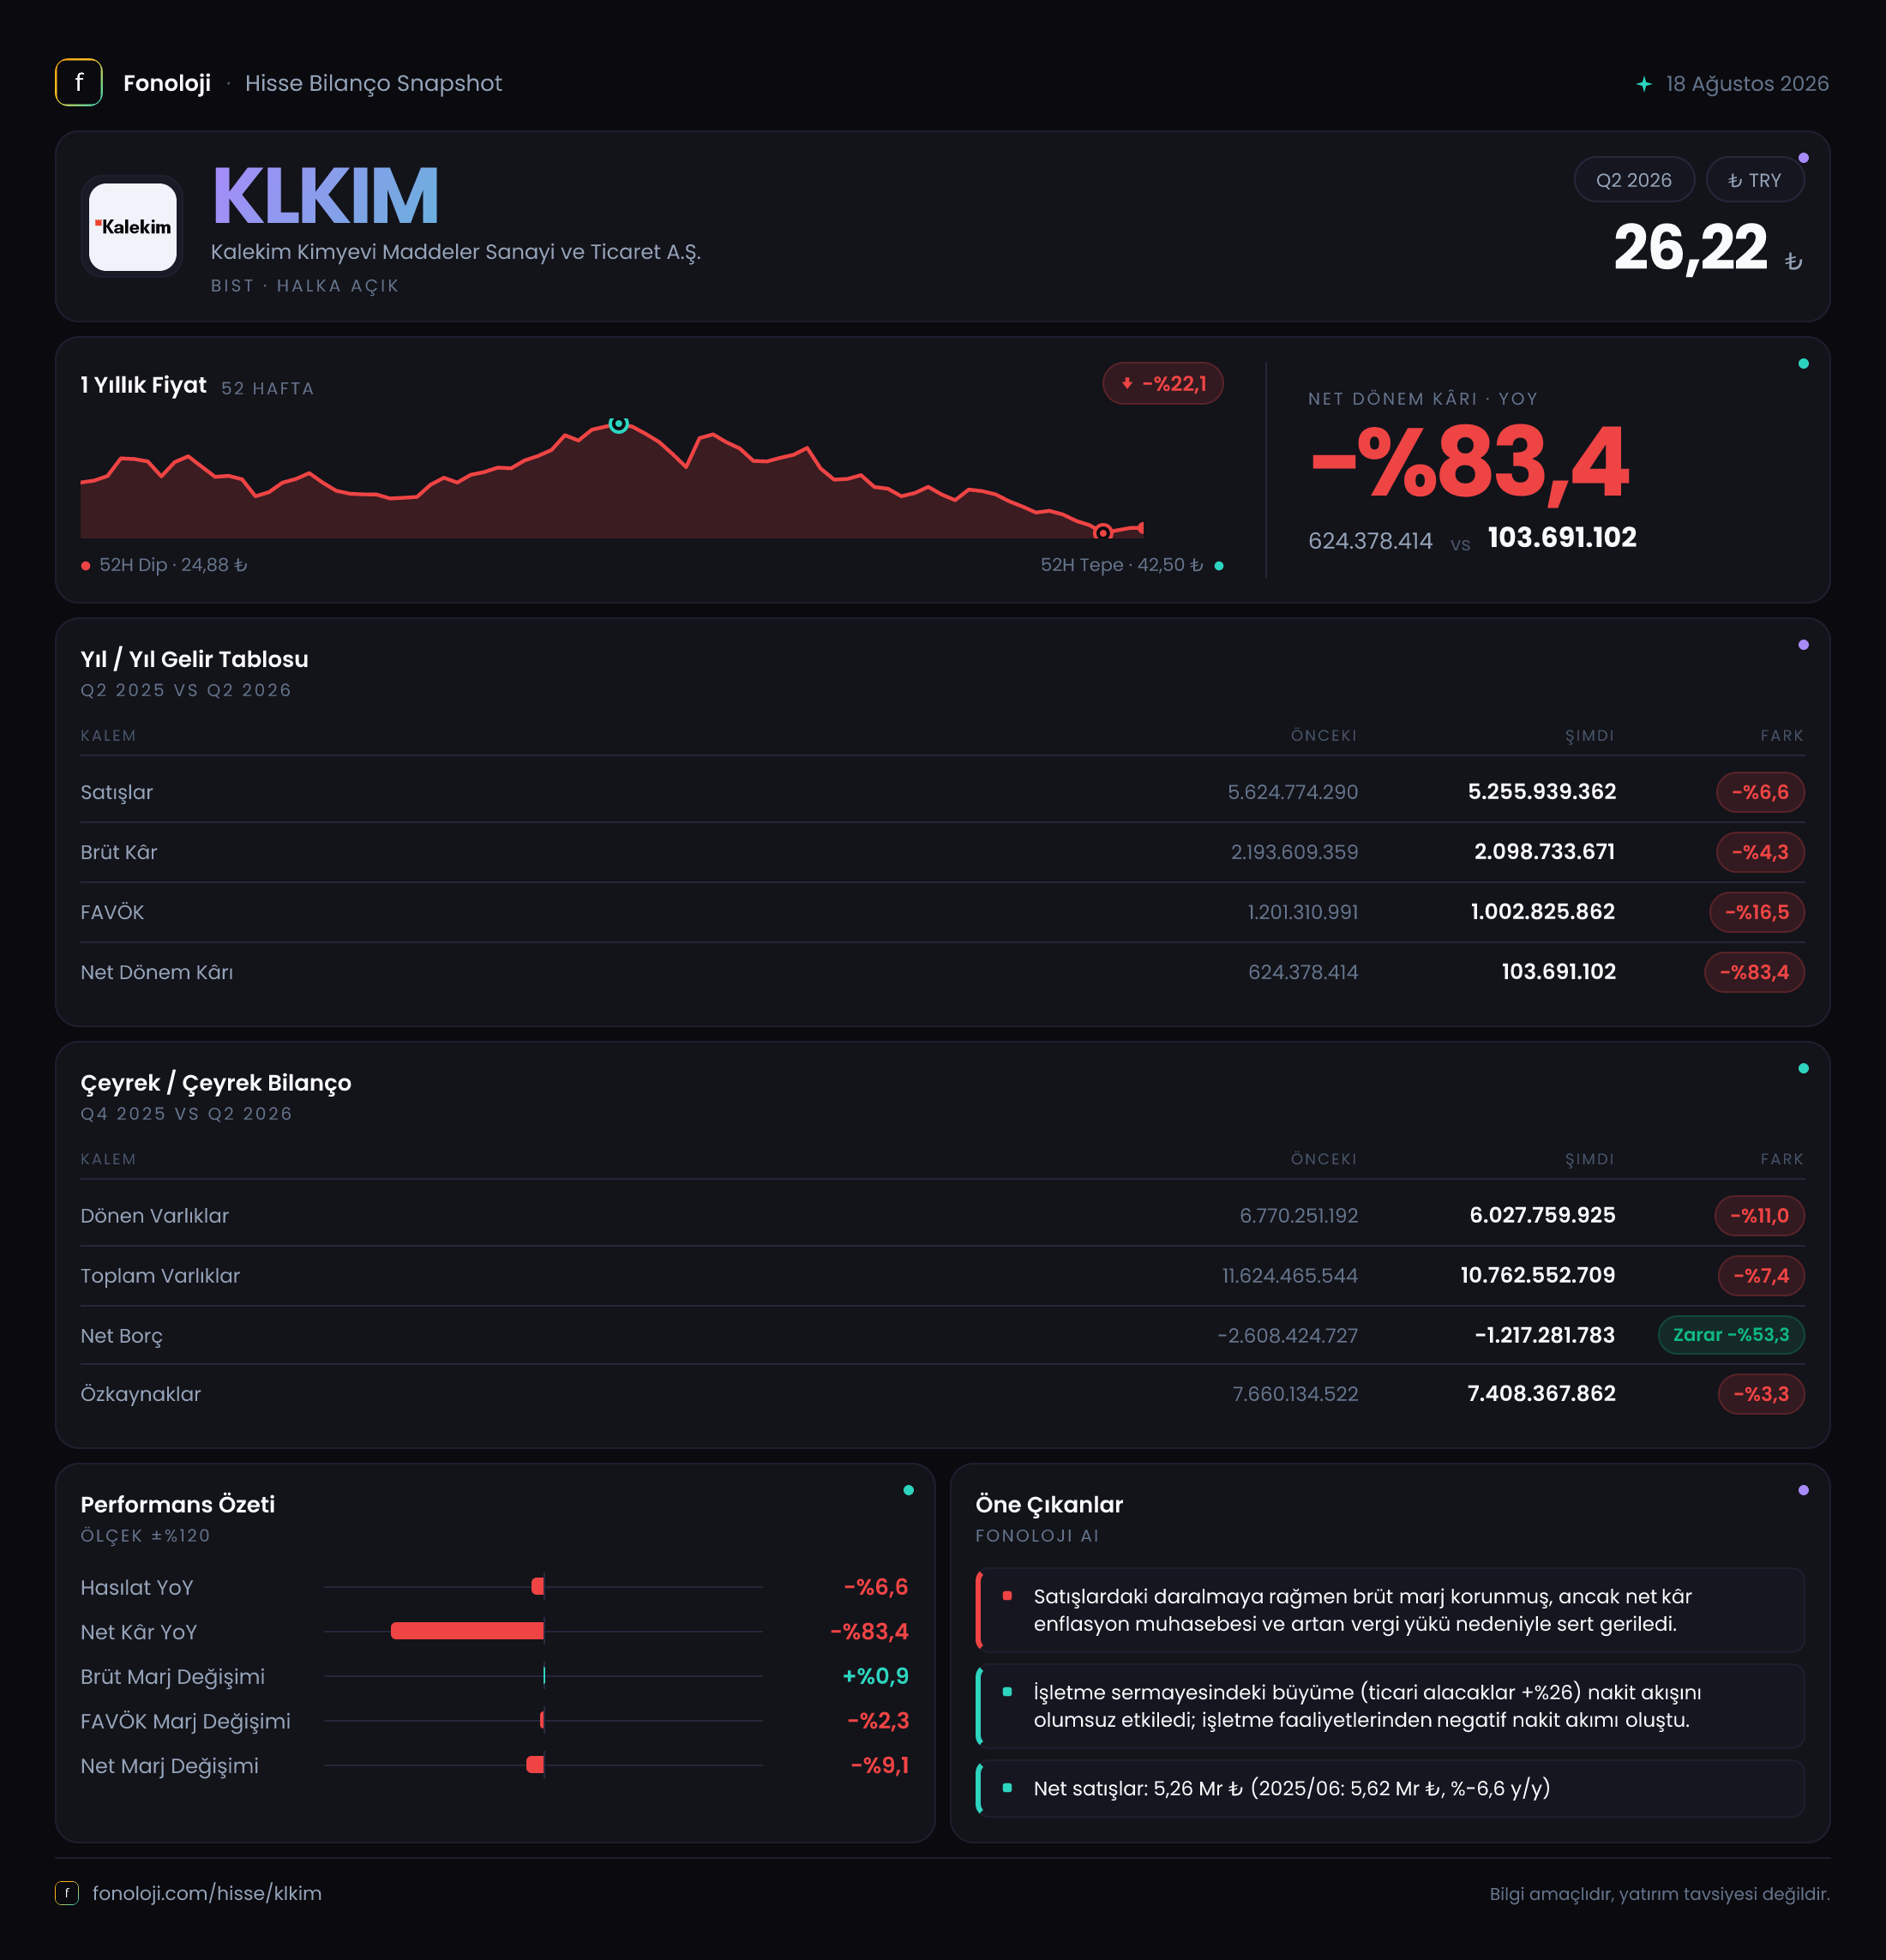
Kalekim, yapı kimyasalları alanında faaliyet gösteren ve gelirleri büyük ölçüde inşaat, renovasyon ve yapı yatırımlarındaki hareketlilikten etkilenen bir şirket. 2026/6AB sonuçlarının ana mesajı, satış tarafındaki daralmanın sınırlı kalmasına karşın operasyonel kârlılığın daha belirgin zayıflaması ve enflasyon muhasebesinin net kâr üzerindeki baskısının ağırlaşmasıdır. Şirketin bilançosu hâlâ güçlü bir net nakit pozisyonuna işaret ediyor; ancak bu likidite avantajı, kârdaki sert düşüşü tek başına telafi etmiyor. Özellikle net dönem kârının %83,4 gerilemesi, yatırımcı açısından gelir kalitesinin ve marjların yakından izlenmesini gerektiriyor.
Satış Hikayesi
Kalekim’in satışları, geçen yılın aynı dönemindeki 5,6 milyar TL seviyesinden 5,3 milyar TL seviyesine gerileyerek %6,6 düştü. Nominal olarak dahi yaşanan bu düşüş, Türkiye’de %30’un üzerinde seyreden enflasyon ortamında daha anlamlı hale geliyor: Şirket yalnızca satış hacmi veya fiyatlama açısından büyüyememiş değil, enflasyona göre düzeltildiğinde reel satış performansı çok daha belirgin biçimde daralmış görünüyor.
Burada kritik ayrım, satışlardaki gerilemenin nedeninden kaynaklanıyor. Elimizdeki veriler satışların hacim, fiyat ve ürün karması bazında ayrımını sunmuyor. Bu nedenle daralmanın tamamen talep kaybından, fiyat geçişlerindeki gecikmeden ya da düşük marjlı ürünlerin payındaki değişimden kaynaklandığını söylemek mümkün değil. Ancak 5,3 milyar TL’lik satış hacminin geçen yılın altında kalması, şirketin yüksek enflasyon ortamında fiyat artışlarını yeterince satış büyümesine dönüştüremediğini gösteriyor.
Çeyreklik trend verisi paylaşılmadığı için satışların 2026’nın ilk çeyreğinden ikinci çeyreğine nasıl ilerlediği konusunda sağlıklı bir yorum yapılamıyor. Dolayısıyla mevcut sonuç, yılın ilk altı ayının geçen yılın aynı dönemiyle kıyaslanmasına dayanıyor. Önümüzdeki dönemde izlenmesi gereken başlıklar şunlar:
- Satışların yeniden nominal büyümeye dönüp dönmediği,
- Fiyat artışlarının hacim kaybına yol açıp açmadığı,
- Yüksek marjlı ürünlerin toplam satış içindeki payı,
- İç pazar ve varsa ihracat kanallarının farklı performans gösterip göstermediği.
Kârlılık
Brüt kâr, geçen yılki 2,2 milyar TL seviyesinden 2,1 milyar TL seviyesine gerileyerek %4,3 azaldı. Satışlardan daha sınırlı bir düşüş yaşanması, ilk bakışta brüt kârlılığın dirençli kaldığını gösteriyor. Nitekim brüt kâr marjı yaklaşık %39,3 seviyesinden %39,6 seviyesine yükseldi. Yani şirket, satışların daraldığı bir dönemde ürün maliyetlerini ve doğrudan üretim giderlerini büyük ölçüde kontrol altında tutabilmiş.
Ancak brüt marjdaki bu sınırlı iyileşme, faaliyet giderleri veya diğer operasyonel kalemler tarafındaki baskıyı dengelemeye yetmemiş. FAVÖK, 1,2 milyar TL’den 1,0 milyar TL’ye gerileyerek %16,5 düştü. FAVÖK marjı da yaklaşık %21,4 seviyesinden %18,6 seviyesine indi. Başka bir ifadeyle, şirket satış başına daha yüksek brüt kâr üretmesine rağmen bu kârın daha büyük kısmı faaliyet giderleri, personel maliyetleri, pazarlama giderleri veya genel yönetim giderleri tarafından emilmiş olabilir. Bu kalemlerin ayrıntısı paylaşılmadığı için kesin neden belirtmek mümkün değil; fakat kârlılığın brüt kârdan FAVÖK’e geçişte zayıfladığı açık.
Net kâr tarafında bozulma çok daha sert. Net dönem kârı 624,4 milyon TL’den 103,7 milyon TL’ye gerileyerek %83,4 azaldı. Net kâr marjı geçen yıl yaklaşık %11,1 iken bu dönemde yalnızca %2,0 seviyesinde kaldı. Böylece operasyonel kârlılıktaki düşüş, finansal ve enflasyon muhasebesi kaynaklı etkilerle birlikte net kârda katlanarak hissedildi. Şirket hâlâ kâr ediyor; ancak 103,7 milyon TL’lik kâr, satış hacmine ve bilançonun büyüklüğüne kıyasla oldukça sınırlı bir sonuç.
Bilanço Sağlığı
Kalekim’in toplam varlıkları, önceki yıl sonundaki 11,6 milyar TL seviyesinden 10,8 milyar TL seviyesine gerileyerek %7,4 küçüldü. Dönen varlıklar 6,8 milyar TL’den 6,0 milyar TL’ye inerken düşüş %11,0 oldu. Bu gelişme, işletme sermayesi ihtiyacının azalması, nakit ve nakit benzeri varlıkların gerilemesi veya ticari alacak ve stok kalemlerindeki değişimlerden kaynaklanabilir; ancak alt kırılım verilmediği için bilançodaki düşüşün hangi kalem tarafından sürüklendiği net değil.
Duran varlıklar da 4,9 milyar TL’den 4,7 milyar TL’ye gerileyerek %2,5 azaldı. Özkaynaklar ise 7,7 milyar TL’den 7,4 milyar TL’ye düştü. Özkaynakların toplam varlıklar içindeki payı yaklaşık %68 düzeyinde; bu oran şirketin bilançosunun önemli bölümünün özkaynaklarla finanse edildiğini ve borçluluk kaynaklı finansal riskin sınırlı kaldığını gösteriyor.
Net borcun -2,6 milyar TL’den -1,2 milyar TL’ye gelmesi, teknik olarak şirketin net nakit pozisyonunu koruduğu ancak bu nakit fazlasının azaldığı anlamına geliyor. Başka bir ifadeyle Kalekim’in borcu nakdinden düşük; fakat net nakit tamponu bir önceki yıl sonuna göre 1,4 milyar TL azalmış durumda. Net nakit/FAVÖK oranı yaklaşık 1,2 kat seviyesinde. Bu hâlâ güçlü bir likidite göstergesi olsa da önceki dönemdeki yaklaşık 2,2 kat seviyesine göre finansal esnekliğin azaldığı görülüyor.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi, bu dönemde net kârın en önemli baskı unsurlarından biri olmuş. Net parasal pozisyon, geçen yılki -363,7 milyon TL seviyesinden -530,7 milyon TL seviyesine gerilemiş; bu kalemdeki negatif etki %45,9 artmış.
TAS 29 kapsamında bu kalem, şirketin parasal varlık ve yükümlülüklerinin enflasyon ortamındaki etkisini yansıtıyor. Raporlanan negatif tutarın büyümesi, faaliyetlerden elde edilen kârın önemli bir bölümünün enflasyon muhasebesi kaynaklı parasal pozisyon etkisiyle silindiğini gösteriyor. FAVÖK’ün 1,0 milyar TL olmasına rağmen net kârın 103,7 milyon TL seviyesinde kalmasında bu etkinin belirgin rolü var.
Bu nedenle yatırımcı, yalnızca net kâra bakarak operasyonel performansı değerlendirmemeli. Şirketin faaliyet kârlılığı net kârdan daha güçlü; ancak enflasyon muhasebesi, bu operasyonel performansın ortaklara yansıyan kârını ciddi ölçüde azaltıyor. Önümüzdeki dönemlerde net parasal pozisyon etkisinin azalması, net kâr toparlanması için önemli bir koşul olacak.
Yatırımcı için Ne Anlama Geliyor?
Kalekim’in mevcut tablosu iki farklı hikâyeyi aynı anda anlatıyor. Bir tarafta 7,4 milyar TL özkaynak, 1,2 milyar TL net nakit ve yaklaşık %39,6 brüt kâr marjı, şirketin bilanço ve ürün kârlılığı açısından hâlâ dayanıklı olduğunu gösteriyor. Diğer tarafta satışların enflasyona rağmen %6,6 gerilemesi, FAVÖK marjının %21,4’ten %18,6’ya düşmesi ve net kârın %83,4 azalması, büyüme ve maliyet yönetimi tarafında belirgin bir baskı bulunduğuna işaret ediyor.
Yatırımcı açısından öncelikli takip noktaları şunlar:
- Satışların yeniden büyüme patikasına girip girmeyeceği,
- FAVÖK marjının %20 seviyesinin üzerine dönüp dönemeyeceği,
- Net nakit pozisyonundaki azalmanın devam edip etmeyeceği,
- Net parasal pozisyon zararının net kâr üzerindeki etkisinin hafifleyip hafiflemeyeceği,
- Çeyreklik bazda operasyonel ivmenin güçlenip güçlenmediği.
Özetle, Kalekim’in bilançosu borçluluk bakımından rahat; fakat bu dönemde asıl sorun finansal dayanıklılıktan çok kârlılığın zayıflaması. Net nakit pozisyonu aşağı yönlü olsa da şirketi yüksek finansal risk kategorisine sokmuyor. Buna karşılık reel satış büyümesi, FAVÖK marjı ve TAS 29 etkisi düzelmeden net kâr görünümünün hızlı biçimde toparlanması zor görünüyor. 2026’nın ikinci yarısında yatırımcı için belirleyici olacak konu, şirketin güçlü bilançosunu yeniden büyüyen ve daha yüksek marj üreten bir operasyonel yapıya dönüştürüp dönüştüremeyeceği.
Yatırım tavsiyesi değildir.