
Açılış
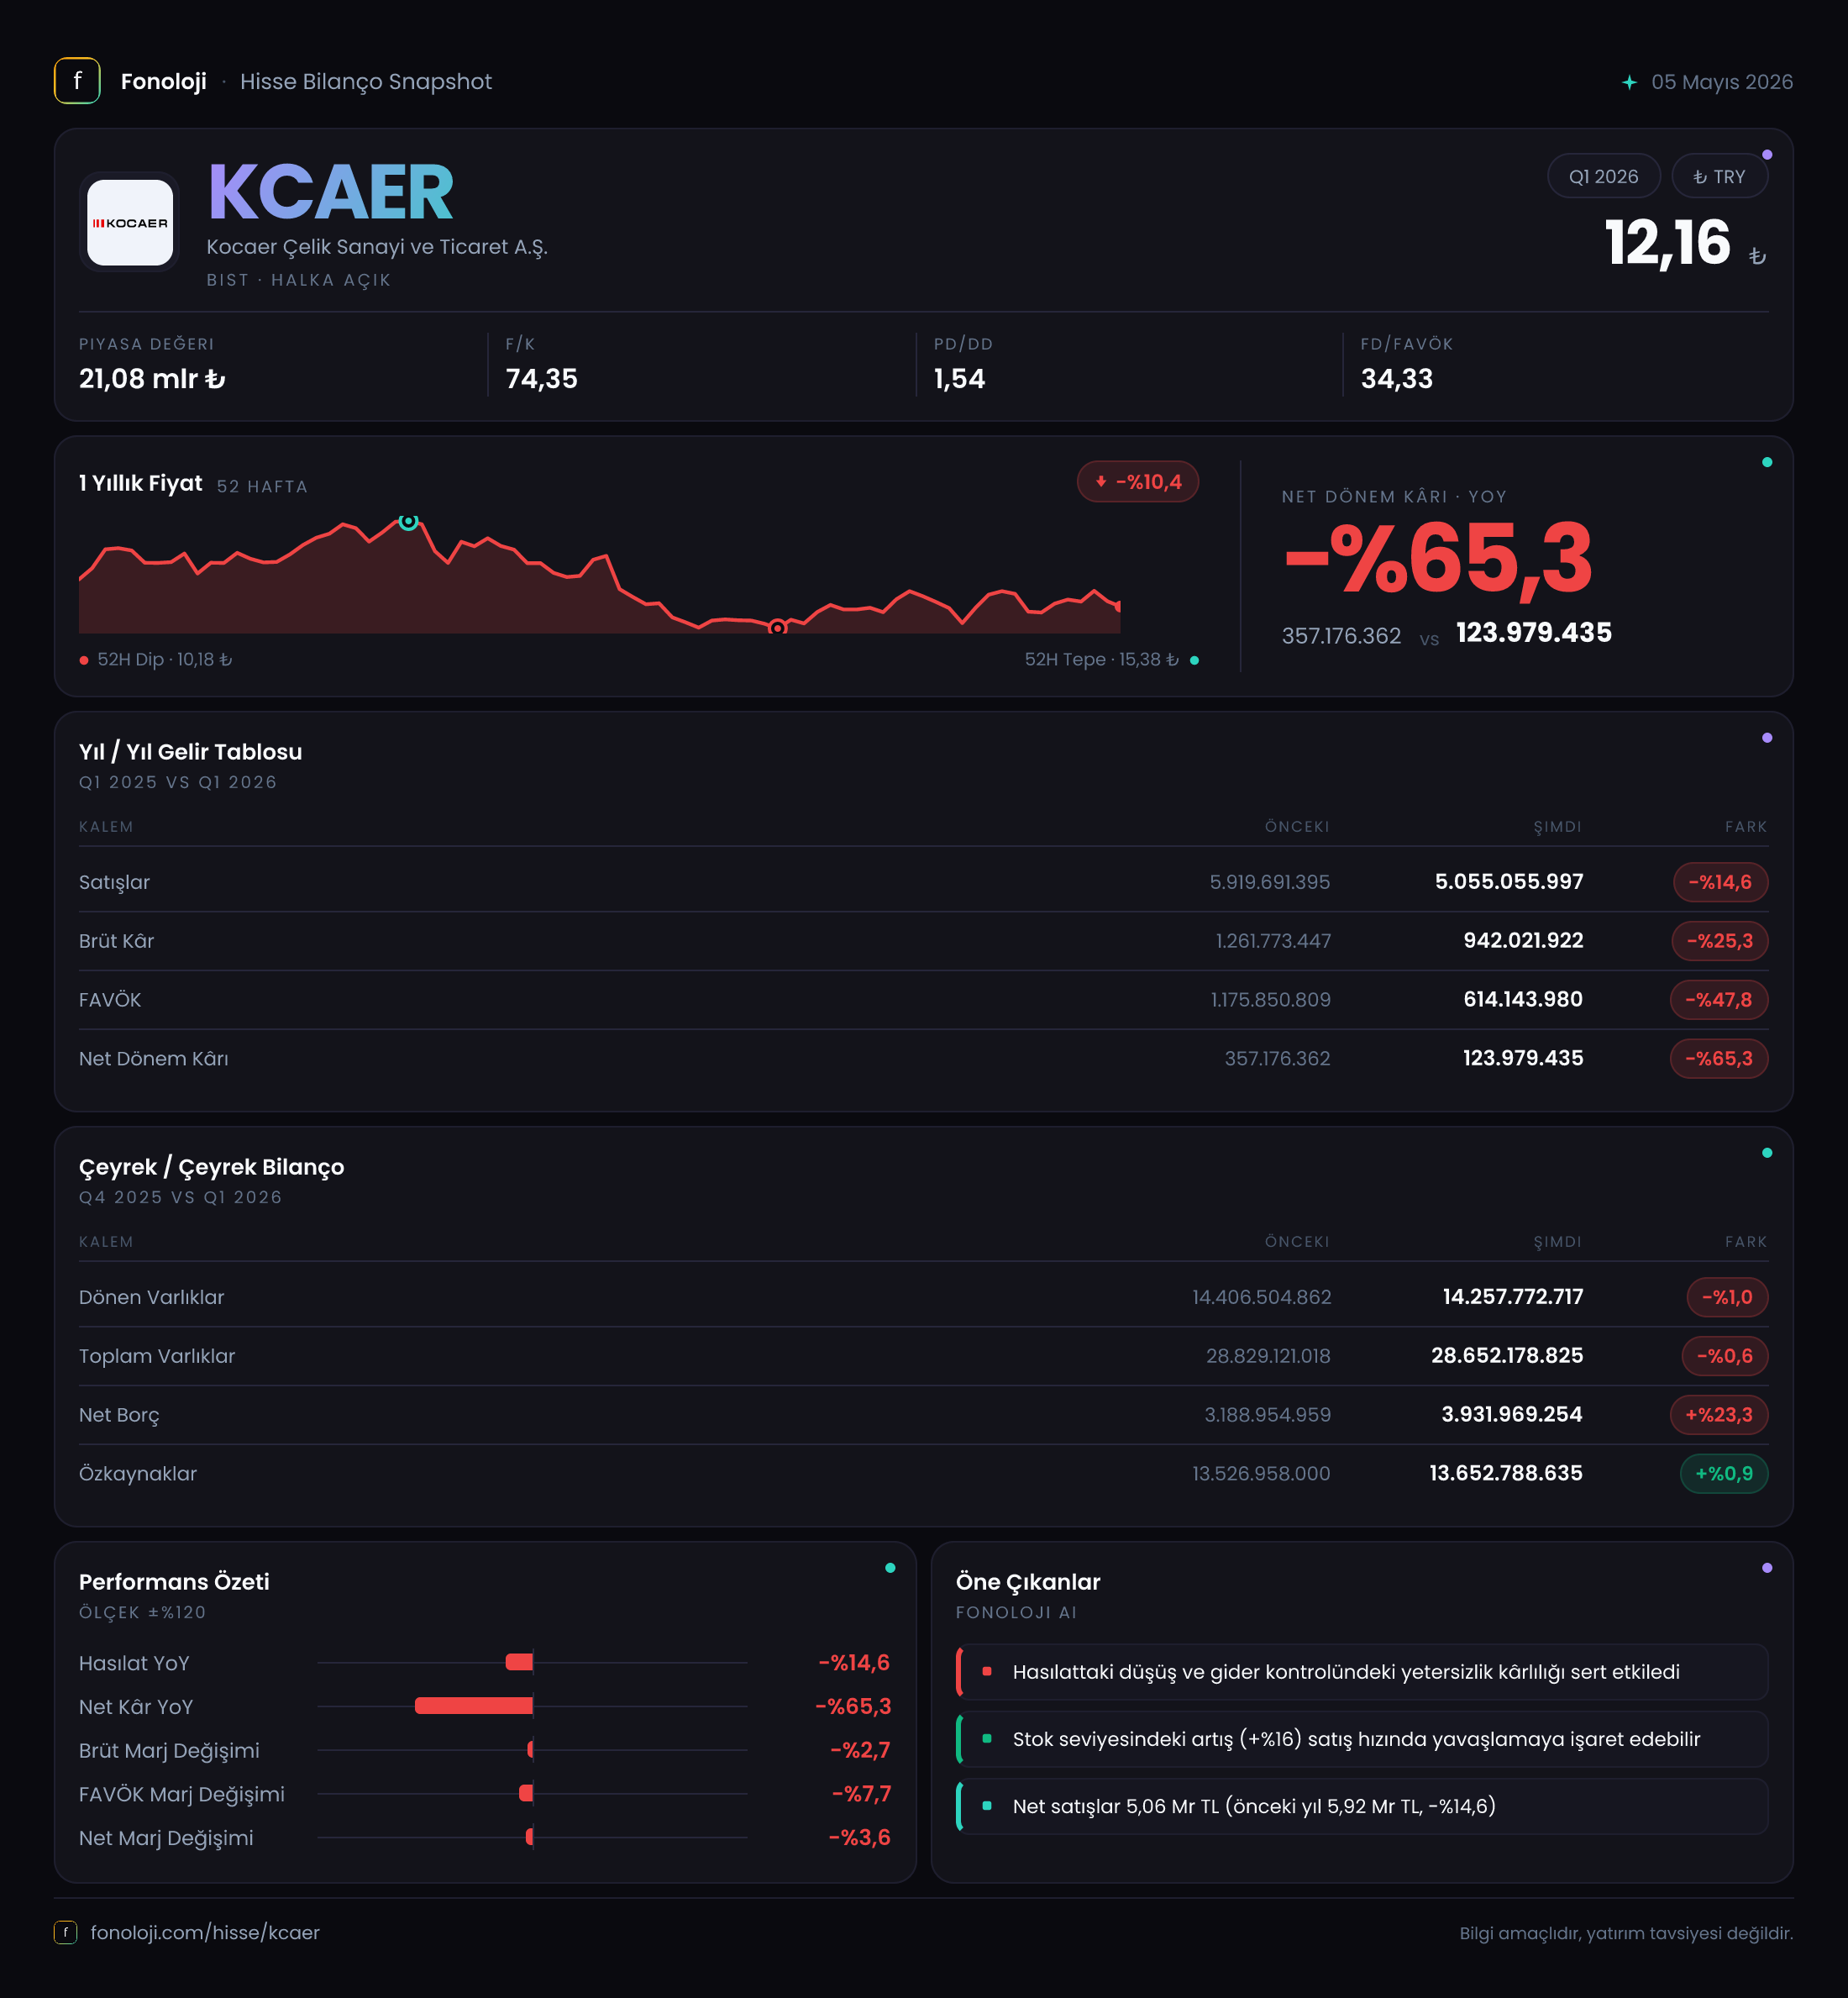
Kocaer Çelik, çelik sanayiinde faaliyet gösteren ve finansal performansı hem satış hacmi/fiyatları hem de hammadde ve enerji maliyetleri tarafından şekillenen bir şirket. 2026’nın ilk çeyreğinde tablo, satışların ve operasyonel kârlılığın geçen yılın aynı dönemine göre gerilediğini; net kârın ise daha sert düştüğünü gösteriyor. Şirketin bilançosu toplam varlıklar açısından büyük ölçüde yatay kalırken net borçtaki artış dikkat çekiyor. Ana mesaj şu: operasyonel yapı hâlâ kârlı, ancak marj daralması ve finansal kaldıraçtaki yükseliş net kâr üzerindeki baskıyı artırmış durumda.
Satış Hikayesi
Kocaer Çelik’in satışları, geçen yılın aynı çeyreğindeki 5,9 milyar TL’den 5,1 milyar TL’ye geriledi. Bu, nominal olarak %14,6’lık bir düşüş anlamına geliyor. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda nominal satışların azalması, reel açıdan çok daha belirgin bir zayıflamaya işaret ediyor. Başka bir ifadeyle şirket yalnızca geçen yılki satış seviyesini koruyamamış değil; fiyat artışlarının da gerisinde kalan bir gelir performansı sergilemiş.
Bu gerilemenin miktar, fiyat, ürün karması veya ihracat pazarları bazında hangi kalemlerden kaynaklandığı sunulan verilerde yer almıyor. Bu nedenle satış düşüşünü doğrudan talep kaybı, kapasite kullanımı veya pazar payı kaybı olarak yorumlamak doğru olmaz. Ancak yatırımcı açısından sonuç değişmiyor: şirketin ilk çeyrekte yarattığı ciro, geçen yılın aynı dönemine göre hem nominal hem reel olarak zayıflamış.
Çeyreklik karşılaştırma için yalnızca 2025/3 verisi mevcut olduğundan, 2025’in son çeyreğine kıyasla ivmenin hızlanıp hızlanmadığını veya toparlanma başlayıp başlamadığını bu veri setiyle ölçemiyoruz. Özellikle çelik sektöründe fiyatların, sipariş teslimatlarının ve ürün karmasının dönemler arasında değişebilmesi nedeniyle bir sonraki çeyrekte satış trendinin izlenmesi önemli olacak.
Buradaki kritik nokta, satış düşüşünün brüt kârdaki gerilemeden daha sınırlı kalması değil; satışların azalmasına rağmen maliyet yapısının yeterince esnek davranamaması. Bu durum marjlar üzerinde belirgin baskı yaratmış durumda.
Kârlılık
Şirketin brüt kârı, geçen yılki yaklaşık 1,3 milyar TL’den 942,0 milyon TL’ye geriledi. Brüt kârdaki düşüş %25,3 ile satışlardaki %14,6’lık gerilemenin üzerinde. Bu, satış hacmindeki veya fiyat seviyesindeki zayıflığın yanı sıra ürün karması ve doğrudan üretim maliyetleri açısından da şirketin daha zorlayıcı bir dönem geçirdiğini gösteriyor.
Brüt kâr marjı yaklaşık olarak %22,0’den %18,5’e geriledi. Yaklaşık 3,5 puanlık bu düşüş, cirodaki daralmanın ötesinde kârlılık kalitesinde bozulma olduğunu ortaya koyuyor. Çelik sektöründe hammadde maliyetleri, enerji giderleri, navlun ve satış fiyatlarının aynı hızda hareket etmemesi brüt marjı hızlı biçimde etkileyebilir. Mevcut veriler, şirketin bu maliyet baskısını tamamen satış fiyatlarına yansıtamadığını düşündüren bir tablo sunuyor.
FAVÖK ise 854,9 milyon TL’den 715,2 milyon TL’ye geriledi; düşüş %16,3 seviyesinde. FAVÖK marjı yaklaşık %14,5’ten %14,0’e indi. Brüt marjdaki gerilemeye kıyasla FAVÖK marjındaki düşüşün daha sınırlı olması, faaliyet giderlerinin satışlardaki daralmaya rağmen kısmen kontrol edildiğini gösteriyor. Yine de operasyonel kârlılıkta mutlak olarak 139,7 milyon TL’lik kayıp var ve şirket daha düşük bir ciro tabanı üzerinden faaliyet gösteriyor.
Net dönem kârı ise çok daha sert biçimde, 356,3 milyon TL’den 118,8 milyon TL’ye düştü. Bu, %66,6’lık gerileme demek. Net kâr marjı yaklaşık %6,0’dan %2,3’e indi. FAVÖK’ün satışlara oranı görece korunurken net kârın bu kadar düşmesi, operasyonel kârın altındaki kalemlerin — finansman, amortisman, vergi ve enflasyon muhasebesi etkileri gibi — net sonucu daha fazla baskıladığını gösteriyor. Bu kalemlerin ayrıntısı verilmediği için net kârdaki düşüşün hangi unsur tarafından ne ölçüde yaratıldığını kesinleştirmek mümkün değil; ancak yatırımcı açısından önemli sonuç, faaliyet kârlılığının net kâra dönüşümünün belirgin biçimde zayıflamış olmasıdır.
Bilanço Sağlığı
Kocaer Çelik’in toplam varlıkları, önceki yıl sonundaki 28,8 milyar TL’den 28,7 milyar TL’ye gerileyerek büyük ölçüde yatay kaldı. Dönen varlıklar 14,4 milyar TL’den 14,3 milyar TL’ye, duran varlıklar ise 14,4 milyar TL’den 14,4 milyar TL’ye indi. Bu görünüm, ilk çeyrekte bilanço ölçeğinin genel olarak korunduğunu; ancak satışlardaki düşüşe karşın varlık tabanının küçülmediğini gösteriyor.
Özkaynaklar 13,5 milyar TL’den 13,7 milyar TL’ye yükseldi ve artış %0,9 oldu. Toplam varlıklar içindeki özkaynak payı yaklaşık %47,0’den %47,7’ye çıktı. Bu oran, bilanço finansmanında özkaynakların hâlâ önemli bir ağırlığa sahip olduğunu gösteriyor. Ancak özkaynaklardaki sınırlı artışın, net kârdaki düşüşle birlikte değerlendirilmesi gerekir; şirketin sermaye tamponu korunurken kârlılık üretme kapasitesi aynı güçte ilerlemiyor.
Net borç ise 3,0 milyar TL’den 3,7 milyar TL’ye yükseldi. %25,6’lık bu artış, toplam varlıklar yatay kalırken finansal borçluluğun daha hızlı büyüdüğünü gösteriyor. İlk çeyrek FAVÖK’ünün yıllıklandırılmasıyla yapılan kaba hesapta net borç/FAVÖK yaklaşık 1,3x seviyesinde görünür; ancak bu oran mevsimsellik ve dönemsel kârlılık dikkate alınmadan hesaplandığı için kesin yıllık kaldıraç göstergesi olarak kullanılmamalı. Yine de net borcun yükselmesi, operasyonel kârın gerilediği bir dönemde izlenmesi gereken temel risklerden biri.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon, bu dönemde -56,7 milyon TL olarak gerçekleşti. Geçen yıl aynı dönemdeki -206,2 milyon TL’ye kıyasla negatif etkinin %72,5 oranında azalması olumlu görünüyor. Şirketin enflasyon muhasebesinden kaynaklanan net parasal kaybı önceki yıla göre 149,5 milyon TL daha düşük.
Bununla birlikte bu kalem, şirketin kasasına giren veya kasasından çıkan doğrudan bir nakit akışı değildir. TAS 29 kapsamında parasal varlık ve yükümlülüklerin enflasyon karşısındaki etkisini muhasebeleştirir. Dolayısıyla net parasal kaybın azalması, enflasyon muhasebesi kaynaklı kâr baskısının hafiflediğini gösterirken şirketin operasyonel olarak daha fazla nakit ürettiği anlamına gelmez.
Daha düşük negatif pozisyon, net kârın desteklenmesine yardımcı olmuş; ancak bu iyileşme, brüt kâr ve FAVÖK’teki düşüşü telafi etmeye yetmemiştir. Bu nedenle enflasyon muhasebesi etkisindeki iyileşme olumlu olmakla birlikte, ana yatırım hikâyesi hâlâ marjların ve borçluluğun seyrine bağlı.
Yatırımcı için Ne Anlama Geliyor?
Kocaer Çelik’in 2026/3 sonuçları, satış ve kârlılık tarafında savunmacı bir tablo ortaya koyuyor. Şirket hâlâ 715,2 milyon TL FAVÖK ve 118,8 milyon TL net kâr üretiyor; ancak geçen yılın aynı dönemine göre daha düşük ciro, daha zayıf brüt marj ve net borçtaki artış birlikte değerlendirildiğinde risk-getiri dengesi daha seçici bir yaklaşım gerektiriyor.
Önümüzdeki dönem için izlenmesi gereken başlıklar şunlar:
- Satışların yeniden büyümeye dönüp dönmeyeceği ve büyümenin enflasyonun üzerinde gerçekleşip gerçekleşmeyeceği,
- Brüt marjın %18,5 seviyesinden toparlanıp toparlanamayacağı,
- Net borcun artmaya devam edip etmeyeceği,
- FAVÖK’ün net kâra dönüşümünün güçlenip güçlenmeyeceği,
- Bir sonraki çeyrek sonuçlarında satış ve kârlılık ivmesinin 2025 sonuna göre nasıl değişeceği.
Şirketin bilançosunda özkaynak ağırlığı hâlâ güçlü ve net parasal kayıp geçen yıla göre önemli ölçüde azalmış durumda. Buna karşılık reel satış daralması, marj kaybı ve artan net borç, kısa vadede temel baskı unsurları. Bu nedenle yatırımcı açısından toparlanma sinyali, yalnızca net kâr artışı değil; satış büyümesiyle birlikte brüt marjın ve net borç/FAVÖK oranının aynı anda iyileşmesi olacaktır.
Yatırım tavsiyesi değildir.