
Açılış
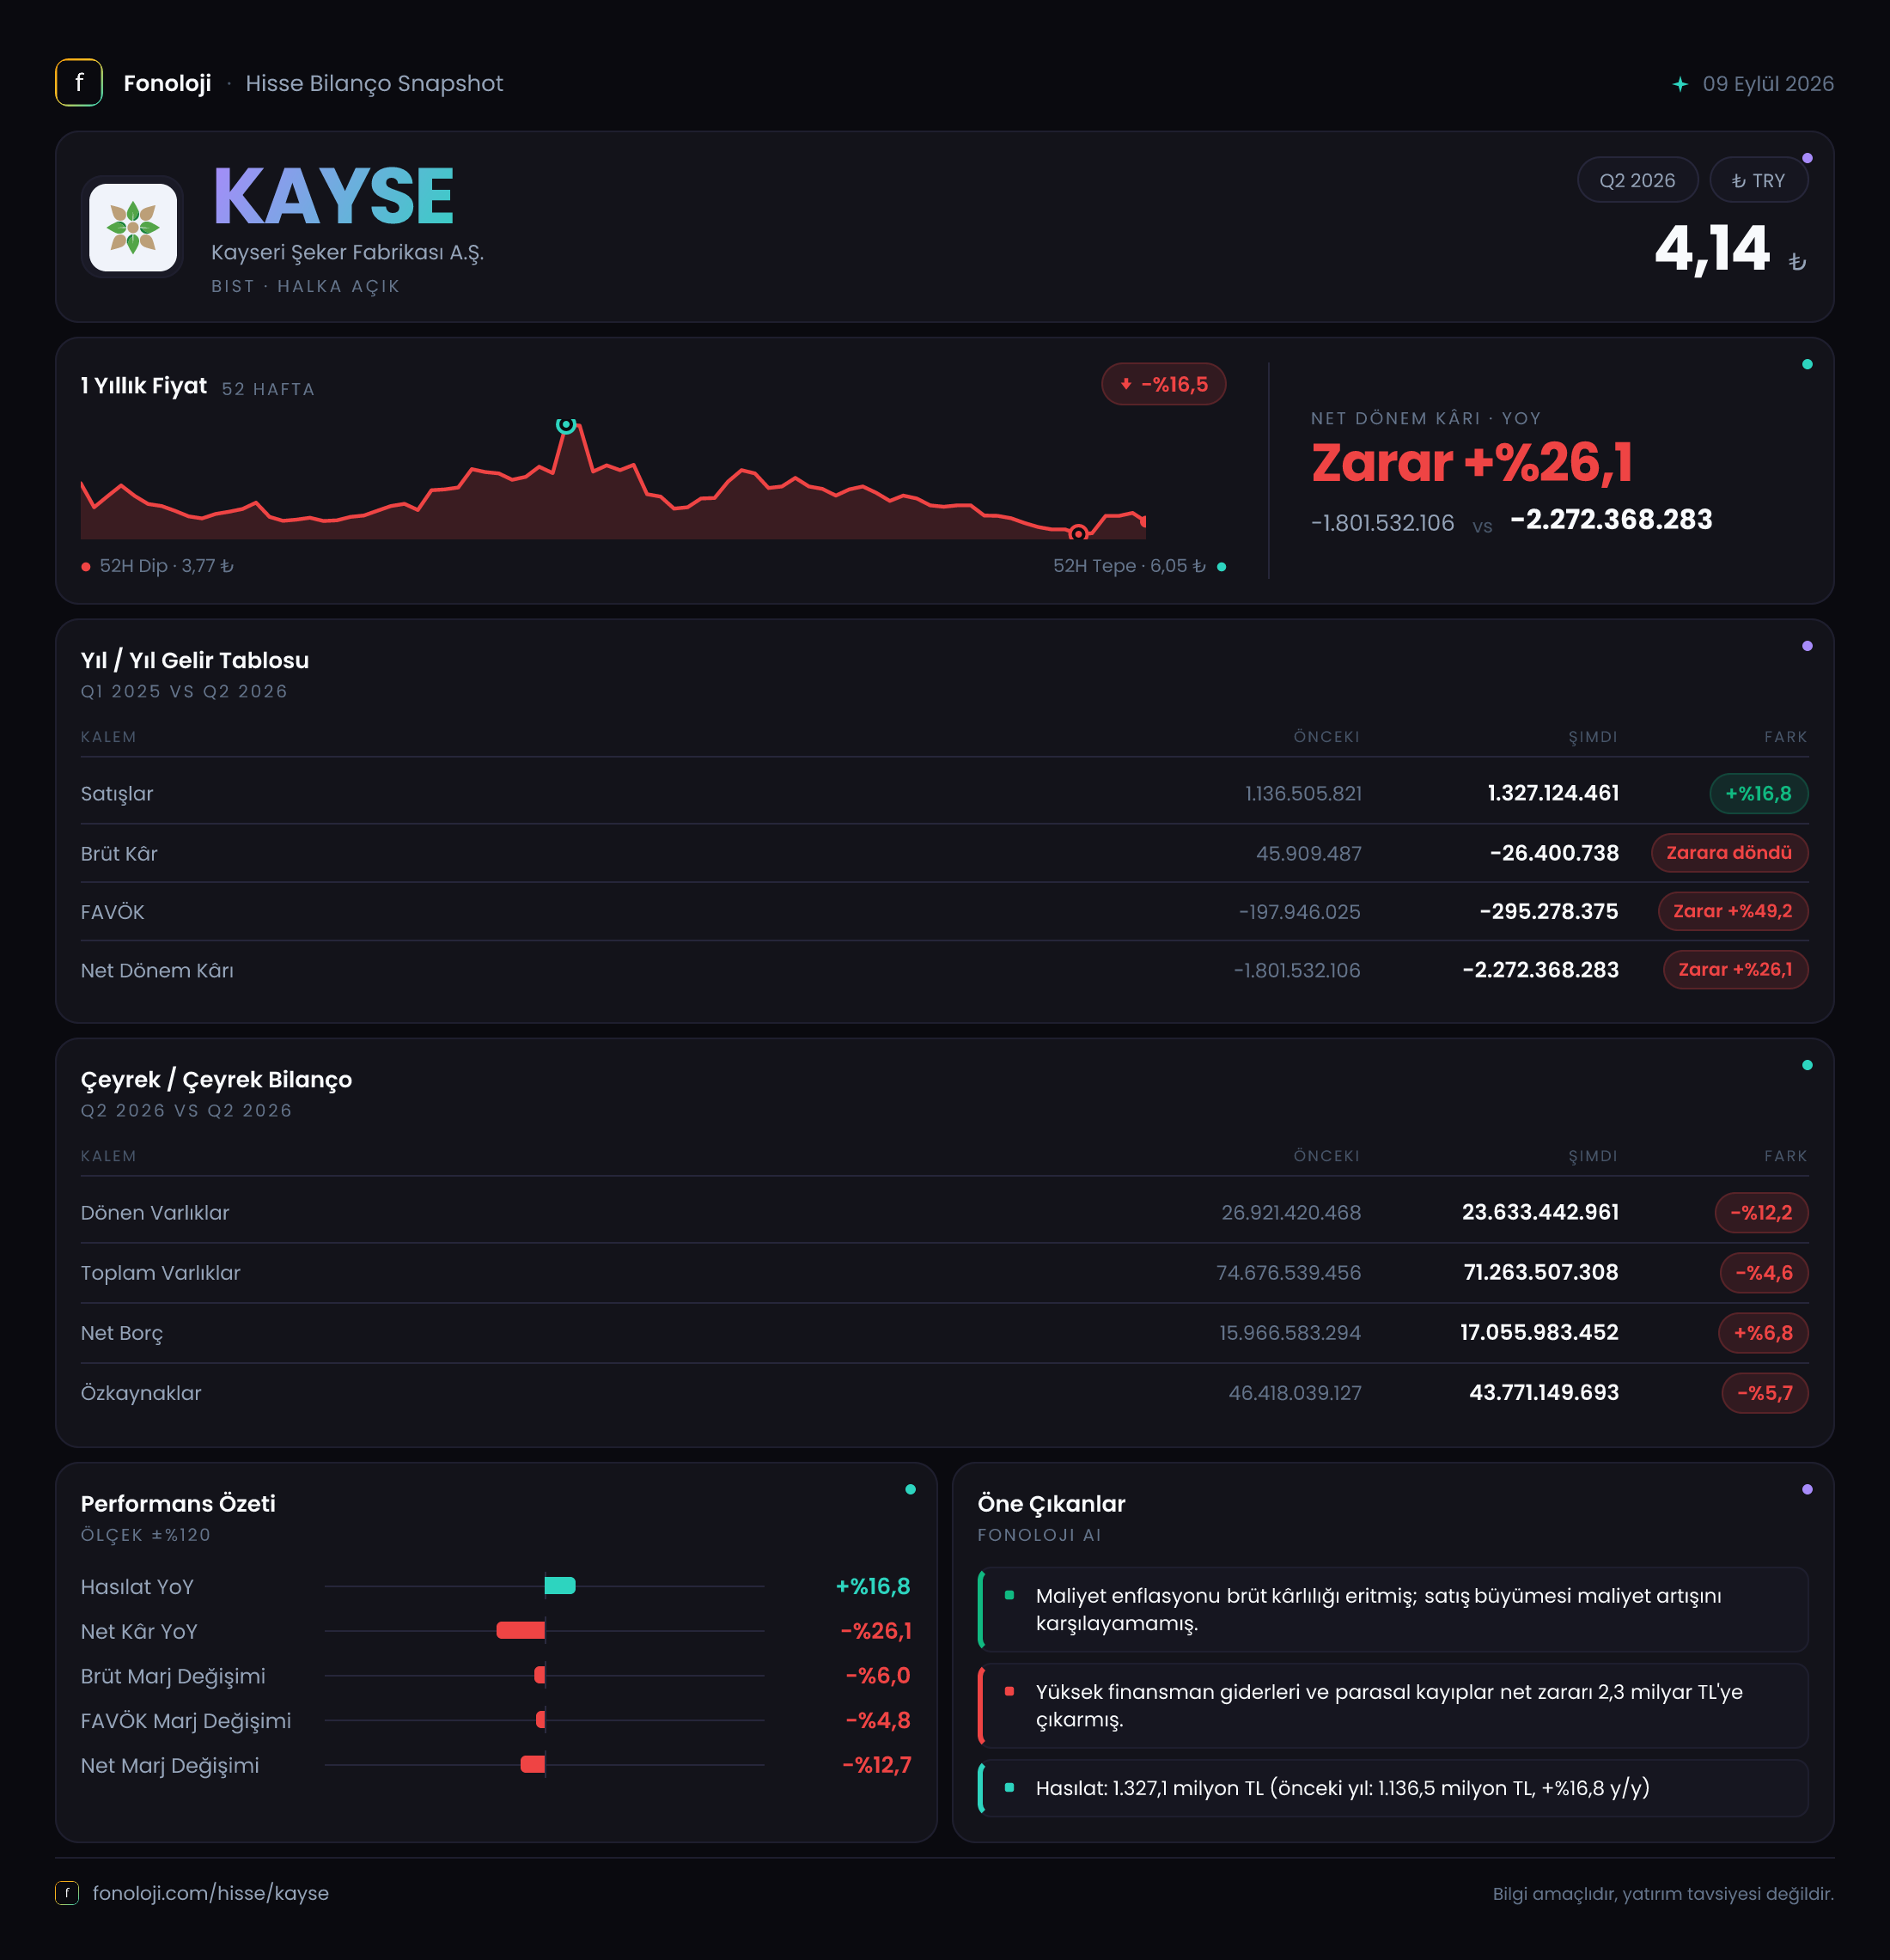
Kayseri Şeker Fabrikası A.Ş. (KAYSE), 2026/3 döneminde satışlarını geçen yılın aynı çeyreğine göre artırmasına rağmen kârlılık tarafında belirgin bir bozulma yaşadı. 1,3 milyar TL satış geliri, nominal olarak %16,8 büyümeye işaret ediyor; ancak bu artış, Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında şirketin reel büyüme üretip üretmediği konusunda soru işareti yaratıyor. Daha kritik gelişme ise brüt kârın pozitiften negatife dönmesi ve FAVÖK zararının büyümesi. Net parasal pozisyon zararındaki iyileşme, toplam net zararı telafi etmeye yetmemiş; şirket çeyreği 2,3 milyar TL net zararla kapatmış durumda.
Satış Hikayesi
KAYSE’nin satışları, 2025/3 dönemindeki 1,1 milyar TL’den 2026/3’te 1,3 milyar TL’ye yükseldi. Bu, bir yılda yaklaşık 184 milyon TL ilave satış anlamına geliyor. Yüzde bazında %16,8 büyüme ilk bakışta olumlu görünse de, Türkiye’deki yüksek enflasyon ortamında nominal büyümenin reel performansla karıştırılmaması gerekiyor.
Özellikle enflasyon muhasebesi uygulanmış finansal tablolarda dönemler karşılaştırılabilir hale getirilmeye çalışılsa da, satış büyümesinin şirketin ürün fiyatlamasından mı, satış hacminden mi, yoksa ürün karmasından mı kaynaklandığı bu verilerle ayrıştırılamıyor. Bu nedenle mevcut rakam, KAYSE’nin satış tarafında nominal bir toparlanma yaşadığını gösteriyor; fakat hacim bazında güçlü bir büyüme teyidi vermiyor.
Şirketin bilançosundaki dönen varlıkların yıl sonuna göre %12,2 azalarak 23,6 milyar TL’ye gerilemesi de işletme sermayesi ve stok yapısının yakından izlenmesini gerektiriyor. Bu düşüş tek başına olumlu ya da olumsuz olarak okunamaz; stokların eritilmesi ve nakde dönüşüm fırsat yaratabilir, ancak ticari alacaklar veya stok seviyesindeki gerileme satış kapasitesini baskılıyorsa gelecek çeyrekler için risk oluşturabilir. Bu ayrımın yapılabilmesi için alacak, stok ve nakit kırılımına ihtiyaç var.
Çeyreklik trend açısından elde yalnızca geçen yılın aynı çeyreğine ait veri bulunuyor. Dolayısıyla 2025/12’den 2026/3’e satışların nasıl hareket ettiğini bu bilgilerle değerlendirmek mümkün değil. Mevsimselliğin önemli olabileceği şeker üretimi ve tarımsal hammadde bağlantılı iş modelinde, çeyreklik eğilim için sonraki dönemleri beklemek daha sağlıklı olacaktır.
Kârlılık
Kârlılık tarafı, bu çeyreğin en zayıf noktası. Şirketin brüt kârı 2025/3’te 45,9 milyon TL’den 2026/3’te 26,4 milyon TL brüt zarara döndü. Buna göre brüt marj, geçen yıl yaklaşık %4,2 seviyesindeyken bu dönem yaklaşık -%2,0 seviyesine geriledi. Başka bir ifadeyle KAYSE, satışlarından üretim maliyetlerini karşıladıktan sonra artık pozitif brüt katkı yaratamıyor.
Satışlar artarken brüt zarara geçilmesi, maliyetlerin satış fiyatlarından daha hızlı yükseldiğini gösteriyor. Şeker üretiminde hammadde, enerji, işçilik, lojistik ve finansmanla bağlantılı üretim maliyetleri önemli olduğundan, fiyat artışlarının maliyet enflasyonunu karşılayıp karşılamadığı kritik hale geliyor. Mevcut rakamlar, bu çeyrekte fiyatlama gücünün maliyet baskısını dengelemeye yetmediğine işaret ediyor.
FAVÖK de aynı yönde kötüleşti. FAVÖK zararı 197,9 milyon TL’den 295,3 milyon TL’ye yükselerek %49,2 arttı. Satışlara oranlandığında FAVÖK marjı yaklaşık -%18,0’den -%22,7’ye geriledi. Bu, şirketin ana faaliyetlerinden elde ettiği nakit yaratma kapasitesinin zayıfladığını gösteriyor. Brüt zararın üzerine faaliyet giderleri de eklendiğinde, operasyonel zarar daha derin hale geliyor.
Net dönem zararı ise 1,8 milyar TL’den 2,3 milyar TL’ye yükseldi. Zararın %26,1 büyümesi, faaliyet performansındaki bozulmanın şirketin alt satırına doğrudan yansıdığını ortaya koyuyor. Net zarar satışların yaklaşık 1,8 katına denk geliyor; bu oran, yalnızca operasyonel marjların değil, faaliyet dışı kalemlerin, finansal sonuçların, değerleme etkilerinin veya diğer giderlerin de net sonucu ağırlaştırmış olabileceğini düşündürüyor. Ancak verilen veriler bu kalemlerin hangisinin belirleyici olduğunu göstermiyor.
Bilanço Sağlığı
KAYSE’nin toplam varlıkları, önceki yıl sonuna göre %4,6 azalarak 71,3 milyar TL’ye geriledi. Bu düşüşün ana kaynağı, 23,6 milyar TL’ye inen dönen varlıklar olurken, duran varlıklar 47,6 milyar TL ile büyük ölçüde yatay kaldı. Duran varlıkların toplam varlıklar içindeki yüksek payı, şirket bilançosunun önemli ölçüde sabit kıymet ve uzun vadeli varlıklara dayandığını gösteriyor.
Özkaynaklar 46,4 milyar TL’den 43,8 milyar TL’ye geriledi; yani üç ayda %5,7 düşüş yaşandı. Bu azalışın net zararla bağlantılı olması beklenebilir ve şirketin zarar üretmeye devam ettikçe özkaynak tamponunun aşındığını gösteriyor. Buna rağmen özkaynaklar toplam varlıkların yaklaşık %61’ini oluşturuyor. Bu oran, bilanço üzerinde hâlâ anlamlı bir özkaynak desteği bulunduğuna işaret ediyor; ancak zararların kalıcı hale gelmesi bu avantajı zaman içinde zayıflatabilir.
Net borç ise 16,0 milyar TL’den 17,1 milyar TL’ye çıkarak %6,8 arttı. FAVÖK negatif olduğu için net borç/FAVÖK rasyosu teknik olarak anlamlı ve sağlıklı biçimde hesaplanamıyor. Bununla birlikte, şirket operasyonel olarak zarar üretirken net borcun artması, finansal esnekliğin baskı altında olduğunu gösteriyor. Net borcun özkaynaklara oranı yaklaşık %39 seviyesinde; bu oran tek başına aşırı yüksek görünmese de negatif FAVÖK nedeniyle borcun geri ödeme kapasitesi açısından daha dikkatli değerlendirme gerekiyor.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon zararı, geçen yılki 597,3 milyon TL’den 161,9 milyon TL’ye geriledi. Başka bir ifadeyle zarar 435,4 milyon TL azaldı ve iyileşme oranı %72,9 oldu. Enflasyon muhasebesi kapsamında bu kalem, şirketin parasal varlık ve yükümlülüklerinin enflasyon karşısındaki pozisyonunu yansıtır.
Bu iyileşme, KAYSE’nin net parasal pozisyon kaynaklı yükünün önceki yılın aynı dönemine göre belirgin biçimde azaldığını gösteriyor. Ancak burada önemli nokta şu: Net parasal zararındaki 435 milyon TL’lik iyileşmeye rağmen şirketin net zararı 500 milyon TL arttı. Bu tablo, enflasyon muhasebesi kaynaklı iyileşmenin faaliyet zararındaki ve diğer net giderlerdeki bozulmayı karşılayamadığını ortaya koyuyor.
Dolayısıyla TAS 29 kaynaklı olumlu değişim, şirketin temel operasyonlarında bir düzelme yaşandığı anlamına gelmiyor. Yatırımcı açısından asıl takip edilmesi gereken unsur, brüt ve FAVÖK marjlarının yeniden pozitife dönüp dönmeyeceği olmalı.
Yatırımcı için Ne Anlama Geliyor?
KAYSE’nin 2026/3 sonuçları, satış büyümesine rağmen kârlılık ve nakit yaratma tarafında zayıf bir tablo sunuyor. Yatırımcı açısından öne çıkan başlıklar şöyle:
- Fırsat: Net parasal pozisyon zararının belirgin biçimde azalması, enflasyon muhasebesi kaynaklı baskının hafiflediğini gösteriyor.
- Risk: Brüt marjın yaklaşık %4,2’den -%2,0’ye gerilemesi, maliyetlerin satış fiyatlarını aştığını ortaya koyuyor.
- Risk: FAVÖK marjının yaklaşık -%18,0’den -%22,7’ye düşmesi, ana faaliyetlerdeki zararın derinleştiğine işaret ediyor.
- Risk: Net borcun 17,1 milyar TL’ye yükselmesi, negatif FAVÖK ortamında finansal yükün daha önemli hale geldiğini gösteriyor.
- İzlenecek gösterge: Önümüzdeki dönemlerde satış artışının yanında brüt marj, FAVÖK ve işletme sermayesi hareketi birlikte takip edilmeli.
Özetle, bu çeyrek KAYSE için satışların büyüdüğü ancak bu büyümenin henüz kâra dönüşemediği bir dönem oldu. Şirketin yatırım hikâyesinin güçlenmesi için yalnızca ciro artışı yeterli değil; üretim maliyetlerinin kontrol altına alınması, operasyonel marjların toparlanması ve net borcun yeniden yönetilebilir bir eğilime girmesi gerekiyor. Bu başlıklarda iyileşme görülmeden, mevcut sonuçlar temkinli okunmalı.
Yatırım tavsiyesi değildir.