
Açılış
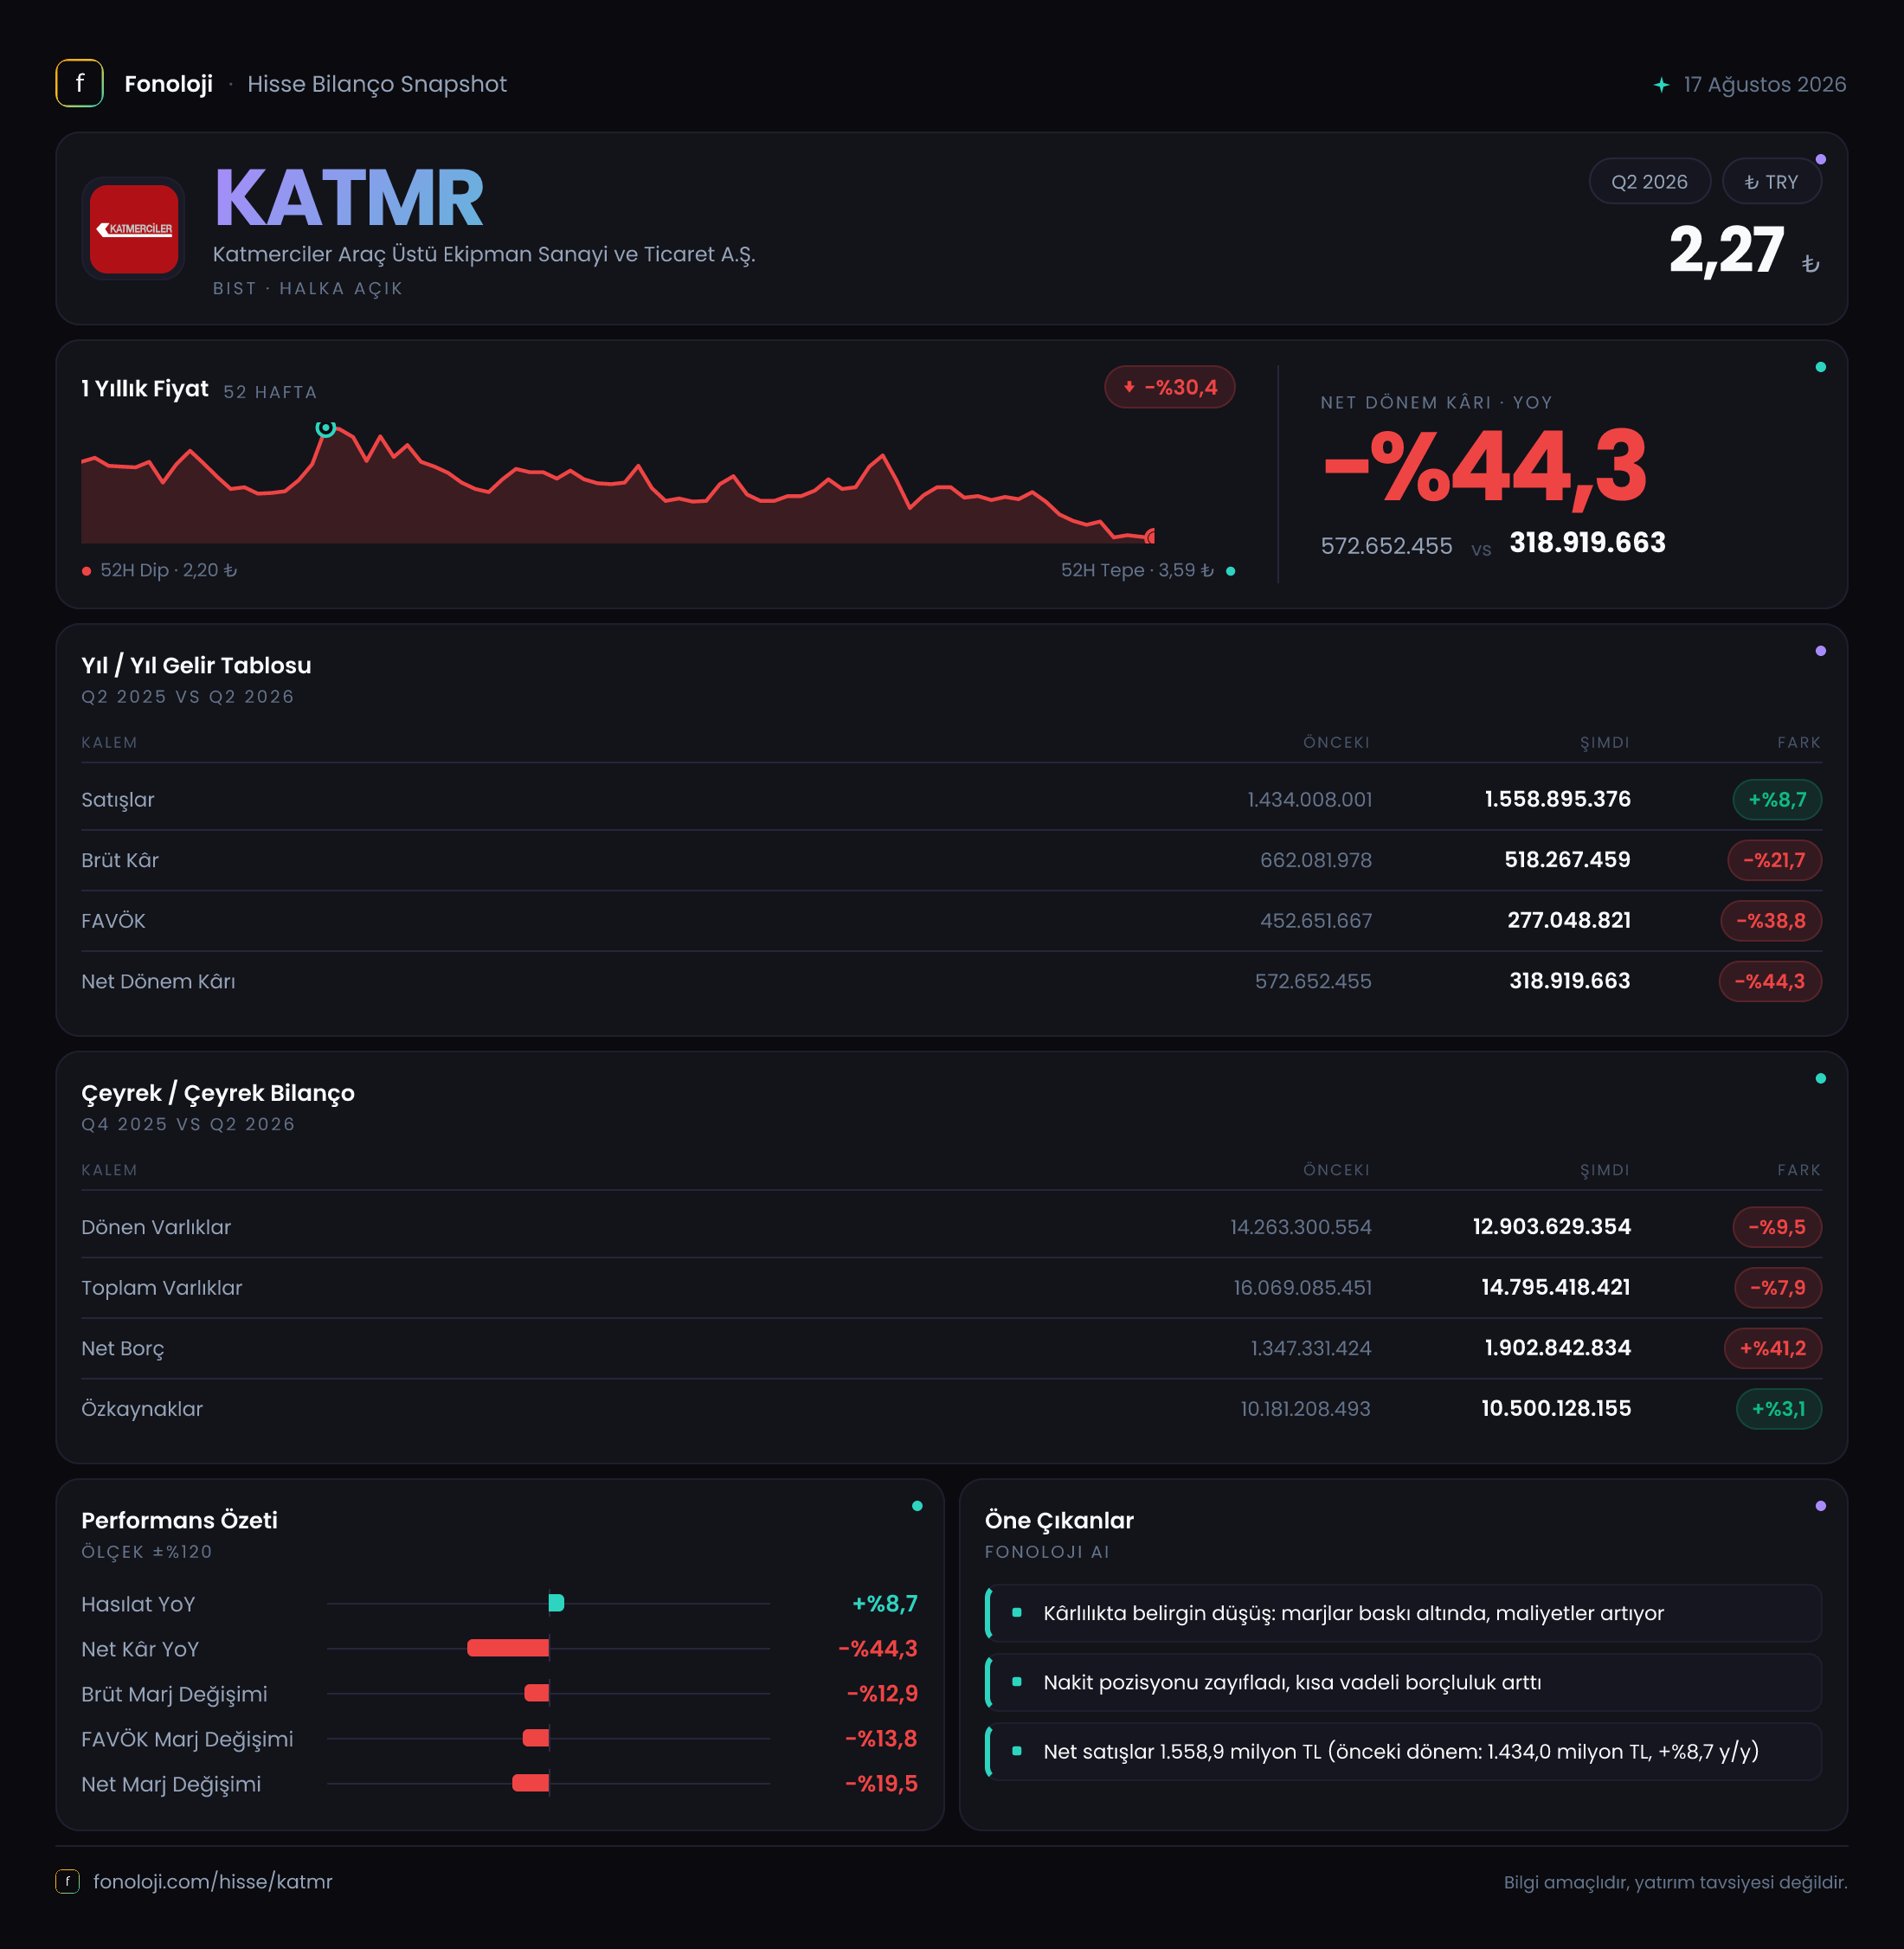
Katmerciler, araç üstü ekipman ve savunma araçları alanında faaliyet gösteren, satışlarını büyük ölçüde proje ve sipariş teslimatları üzerinden oluşturan bir şirket. 2026/6AB sonuçlarının ana mesajı, satışların nominal olarak büyümesine rağmen kârlılık tarafında belirgin bir baskı oluştuğu yönünde. İlk altı ayda satışlar %8,7 artarak 1,6 milyar TL’ye çıkarken brüt kâr %21,7, FAVÖK %38,8, net dönem kârı ise %44,3 geriledi. Bilanço tarafında özkaynaklar güçlenmeye devam etse de net borcun artması, operasyonel kârlılıktaki düşüşle birlikte yatırımcıların özellikle izlemesi gereken başlık olarak öne çıkıyor.
Satış Hikayesi
Şirketin satışları geçen yılın aynı dönemindeki 1,4 milyar TL’den 1,6 milyar TL’ye yükseldi. İlk bakışta bu artış olumlu görünse de Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, %8,7’lik nominal büyüme reel olarak daralmaya işaret ediyor. Başka bir ifadeyle Katmerciler, geçen yılın ilk altı ayına göre daha yüksek ciro üretmiş olsa da bu artış genel fiyat seviyesindeki yükselişin gerisinde kalmış durumda.
Bu tablo, satış hacminden ziyade fiyatlama, teslimat zamanlaması veya ürün karmasının şirket lehine yeterince çalışmadığını düşündürüyor. Araç üstü ekipman ve savunma sanayii projelerinde siparişlerin dönemsel olarak teslim edilmesi, ciroyu tek bir dönemde yükseltebilir veya baskılayabilir. Ancak mevcut veride çeyreklik gelir ve kârlılık kırılımı bulunmadığı için büyümenin hangi çeyrekte gerçekleştiğini, son çeyrekte ivme kazanıp kazanmadığını ya da yılın başından beri kademeli biçimde mi oluştuğunu söylemek mümkün değil. Bu nedenle çeyreklik trend için gelecek raporları beklemek gerekiyor.
Satışlardaki sınırlı nominal artışa karşılık brüt kârın düşmesi, maliyetlerin gelirlerden daha hızlı yükseldiğini gösteriyor. Özellikle hammadde, işçilik, enerji, finansmanla bağlantılı üretim girdileri ve proje bazlı teslimat maliyetleri marjları aşağı çekmiş olabilir; ancak veri seti bu kalemlerin hangisinin etkili olduğunu ayrıştırmıyor. Yatırımcı açısından kritik nokta, şirketin sadece daha fazla satış yapması değil, bu satışları daha yüksek katma değer ve daha iyi fiyatlama ile gerçekleştirebilmesi.
Kârlılık
Katmerciler’in kârlılık görünümünde geçen yılın aynı dönemine göre belirgin bir bozulma var:
- Brüt kâr marjı %47,3’ten %32,4’e geriledi.
- FAVÖK marjı %32,3’ten %17,3’e indi.
- Net kâr marjı %40,9’dan %19,9’a düştü.
Brüt marjda yaklaşık 14,9 puanlık gerileme, satışların maliyet yapısındaki bozulmanın en erken ve en güçlü sinyali. Şirket geçen yıl her 100 TL’lik satıştan yaklaşık 47 TL brüt kâr üretirken bu dönem aynı satıştan yaklaşık 32 TL brüt kâr elde etti. Bu, yalnızca satış büyümesinin değil, satış kalitesinin de zayıfladığını gösteriyor.
FAVÖK tarafındaki düşüş daha sert. FAVÖK 452,7 milyon TL’den 277 milyon TL’ye gerilerken marjın %32,3’ten %17,3’e düşmesi, faaliyet giderlerinin de brüt kârdaki daralmayı yeterince absorbe edemediğine işaret ediyor. FAVÖK’ün satışlardan daha hızlı gerilemesi, operasyonel kaldıraç etkisinin bu dönemde şirket aleyhine çalıştığını gösteriyor.
Net kâr 572,7 milyon TL’den 318,9 milyon TL’ye inerken net kâr marjı yaklaşık yarı yarıya azaldı. Net kârdaki düşüşün FAVÖK gerilemesinden daha sınırlı kalmasının nedenlerinden biri, net parasal pozisyonun hâlâ 60 milyon TL katkı sunması ve finansal tabloların enflasyon muhasebesi etkilerini içermesi olabilir. Buna rağmen net parasal pozisyonun geçen yılki 145,5 milyon TL’den 60 milyon TL’ye düşmesi, net kârı destekleyen bu kalemin de belirgin biçimde zayıfladığını gösteriyor.
Bilanço Sağlığı
Bilanço, faaliyet sonuçlarından daha karmaşık bir resim sunuyor. Toplam varlıklar önceki yıl sonundaki 16,1 milyar TL’den 14,8 milyar TL’ye gerilerken, dönen varlıklar 14,3 milyar TL’den 12,9 milyar TL’ye düştü. Dönen varlıklardaki %9,5’lik azalış; nakit, ticari alacaklar veya stoklarda gerileme yaşanmış olabileceğini düşündürür, ancak alt kırılım verilmediği için düşüşün hangi kalemden kaynaklandığı net değil.
Duran varlıklar ise %4,8 artarak 1,9 milyar TL’ye yükseldi. Bu artış, şirketin sabit kıymet veya uzun vadeli yatırımlarında sınırlı bir büyüme olduğunu gösteriyor. Buna karşılık toplam varlıkların küçülmesiyle birlikte duran varlık artışı, bilanço yapısının daha az likit bir yöne kaydığı şeklinde okunabilir; yine de işletme sermayesi kalemleri görülmeden bu konuda kesin hüküm vermemek gerekir.
Özkaynaklar %3,1 artarak 10,5 milyar TL’ye çıktı. Bu, net kârın katkısıyla sermaye tabanının nominal olarak güçlendiğini gösteriyor. Ancak enflasyon muhasebesi uygulanan bir ortamda nominal özkaynak artışını doğrudan reel güçlenme olarak değerlendirmek doğru olmaz. Özkaynakların toplam varlıklara oranı yaklaşık %71 seviyesinde; bu oran, bilanço içinde güçlü bir özkaynak ağırlığı bulunduğunu gösteriyor.
Buna karşın net borç 1,3 milyar TL’den 1,9 milyar TL’ye, yani %41,2 arttı. Net borçtaki artış, toplam varlıklar ve operasyonel kârlılık gerilerken gerçekleştiği için dikkat çekici. Net borcun ilk altı aylık FAVÖK’e oranı yaklaşık 6,9 kat seviyesinde bulunuyor. Bu oran yıllıklandırılmış FAVÖK dikkate alındığında yaklaşık 3,4 kata düşebilir; ancak çeyreklik veri ve nakit akışı olmadığı için bu hesap yalnızca yön gösterici. FAVÖK’ün zayıf kaldığı bir dönemde borç artışı, faiz ve refinansman riskini yükseltiyor.
Net Parasal Pozisyon (TAS 29)
Katmerciler’in net parasal pozisyonu bu dönemde 60 milyon TL gelir yarattı; geçen yıl aynı dönemde bu katkı 145,5 milyon TL idi. Böylece net parasal pozisyonun kâra katkısı %58,7 azaldı. Enflasyon muhasebesinde net parasal pozisyonun pozitif olması, şirketin net parasal varlık pozisyonu taşıdığında enflasyon kaynaklı bir kazanç elde edebildiğini gösterir. Bu kazanç, nakit ve parasal varlıkların borçlardan daha yüksek olması veya parasal pozisyonun dönem içinde şirket lehine değişmesiyle bağlantılı olabilir.
Ancak bu kalem operasyonel başarı anlamına gelmez. FAVÖK, şirketin esas faaliyetlerinden yarattığı performansı gösterirken net parasal pozisyon, enflasyon muhasebesinin bilanço üzerindeki etkisini yansıtır. Bu nedenle geçen yıl net kârı destekleyen 145,5 milyon TL’lik katkının bu dönem 60 milyon TL’ye düşmesi, operasyonel kârlılıktaki gerilemenin telafi kapasitesini zayıflatmış durumda. Net parasal pozisyonun azalması, şirketin enflasyon muhasebesinden elde ettiği desteğin önceki döneme göre daha sınırlı olduğunu gösteriyor.
Yatırımcı için Ne Anlama Geliyor?
Katmerciler’de yatırım tezinin güçlü tarafı, özkaynakların yüksek olması ve şirketin savunma ile özel amaçlı araç ekipmanları gibi proje bazlı alanlarda faaliyet göstermesi. Bu alanlarda yeni siparişler ve teslimatların hızlanması, satış büyümesini yeniden destekleyebilir. Ancak mevcut sonuçlar, siparişlerin kâra dönüşmesinin şu aşamada yeterince güçlü olmadığını gösteriyor.
Öncelikli riskler şunlar:
- Satışlar enflasyonun gerisinde kalarak reel daralma gösteriyor.
- Brüt ve FAVÖK marjlarındaki sert düşüş, maliyet ve fiyatlama baskısına işaret ediyor.
- Net borç %41,2 artarken FAVÖK geriliyor.
- Net parasal pozisyonun katkısı belirgin biçimde azalıyor.
- Nakit akışı ve çeyreklik kırılım bulunmadığı için borç artışının işletme sermayesi mi, yatırım mı yoksa operasyonel nakit açığı mı kaynaklı olduğu görülemiyor.
Buna karşılık takip edilmesi gereken fırsatlar da var. Gelecek dönemlerde satışların enflasyonun üzerinde büyümesi, brüt marjın yeniden %40’lı seviyelere yaklaşması ve FAVÖK marjının %20’nin üzerine çıkması, operasyonel toparlanmanın başladığını gösterebilir. Aynı zamanda net borcun azalması veya borç/FAVÖK oranının gerilemesi bilanço riskini önemli ölçüde hafifletir. Şimdilik veri, güçlü özkaynak yapısına rağmen kârlılık ve borçluluk tarafında temkinli olunması gerektiğini söylüyor. Yatırım tavsiyesi değildir.