
Açılış
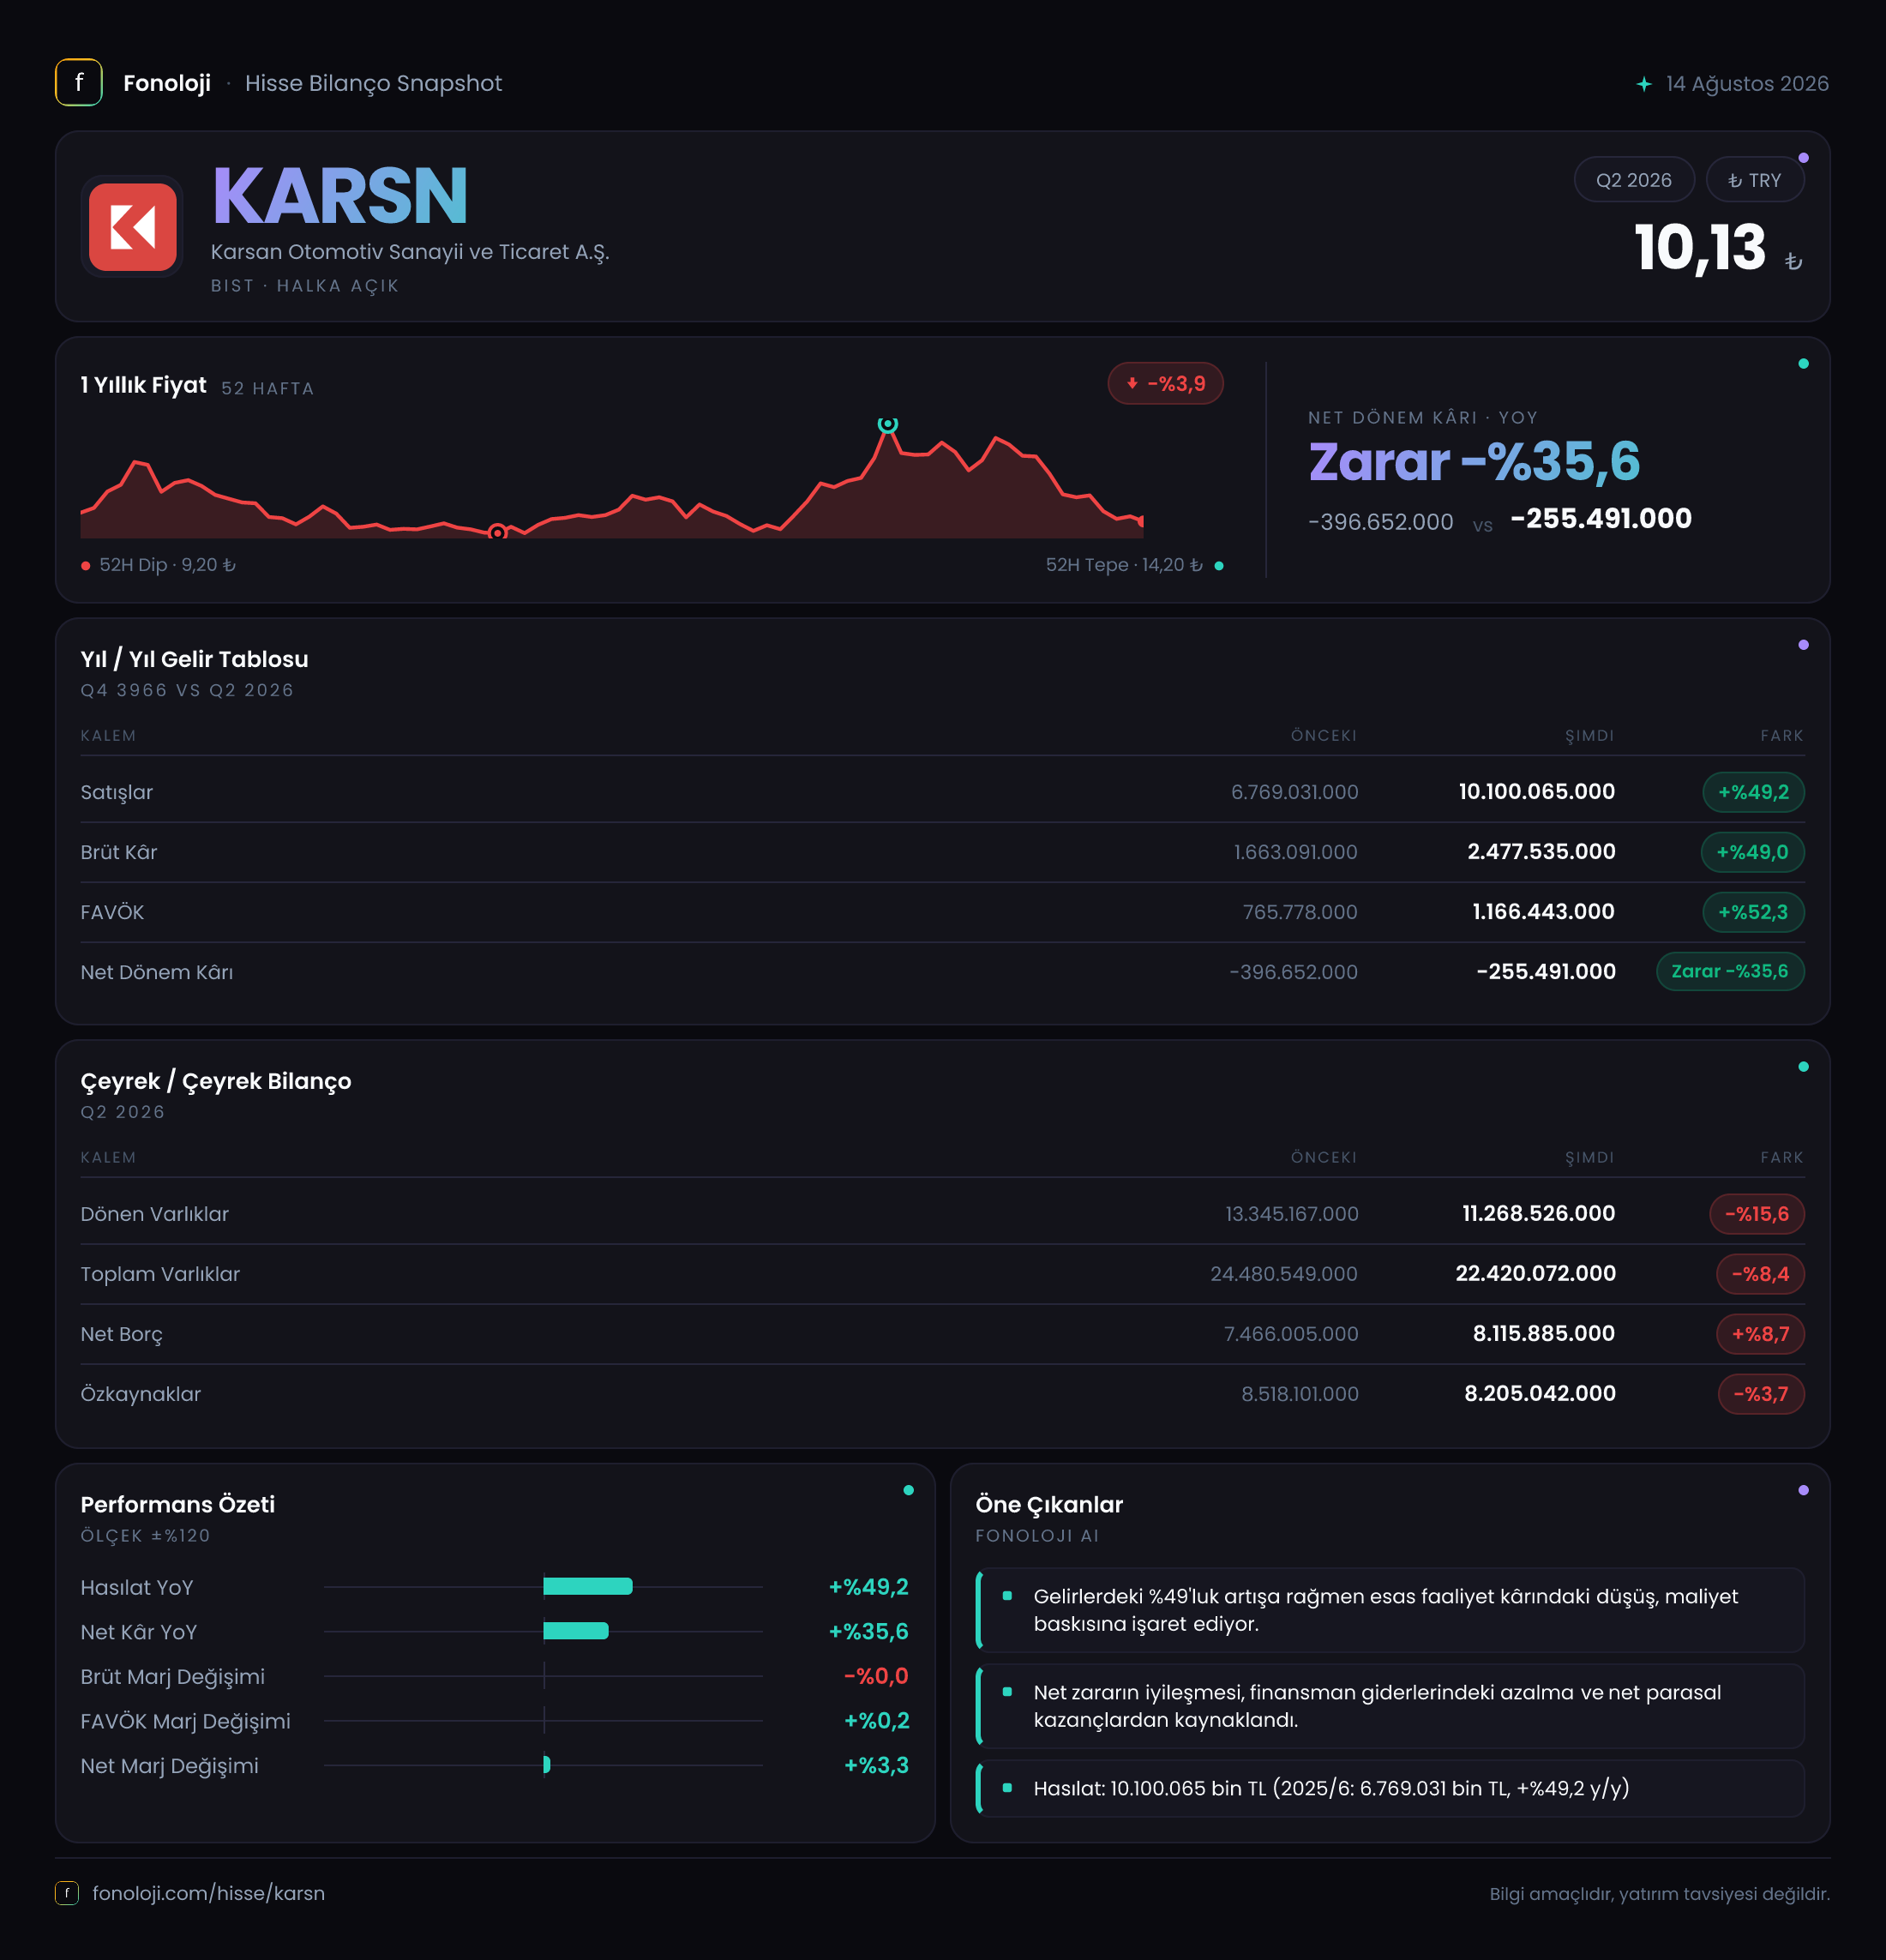
Karsan, ticari araç ve özellikle elektrikli toplu taşıma çözümleriyle büyüme hikâyesini sürdüren bir otomotiv şirketi. 2026’nın ilk altı ayında satışlar yıllık bazda %49,2 artarak 10,1 milyar TL’ye, FAVÖK ise %52,3 yükselerek 1,2 milyar TL’ye ulaştı. Bu tablo, operasyonel büyümenin korunduğunu ve kârlılığın satışlardan bir miktar daha hızlı ilerlediğini gösteriyor. Ancak şirket hâlâ 255,5 milyon TL net zarar yazıyor; dolayısıyla hikâyenin güçlü tarafı operasyonel performans, zayıf tarafı ise borçluluk ve finansman yükünün net kâra geçişi sınırlaması.
Satış Hikayesi
Karsan’ın satışları geçen yılın aynı dönemindeki 6,8 milyar TL’den 10,1 milyar TL’ye çıktı. %49,2’lik artış, Türkiye’de %30’un üzerinde seyreden enflasyonun üzerinde gerçekleştiği için ilk bakışta reel büyümeye işaret ediyor. Başka bir ifadeyle şirket yalnızca fiyat artışlarını satışlarına yansıtmamış; satış hacmi, ürün karması veya ihracat katkısı da büyümeyi desteklemiş olabilir. Bununla birlikte, mevcut veri satış artışının ne kadarının adet, ne kadarının fiyat ve kur etkisinden geldiğini ayırmaya izin vermiyor.
Çeyreklik tarafta elimizdeki veri sınırlı. 2025’in ilk çeyreğinde 2,1 milyar TL olan satışlar, 2025’in ikinci çeyreğinde 4,6 milyar TL’ye yükselmişti. Bu rakam, Karsan’da teslimatların ve satışların dönemsel olarak dalgalanabildiğini gösteriyor. Ancak 2026’nın ilk altı ayı için çeyrek bazlı satış kırılımı paylaşılmadığı için bu yılın ilk çeyrekten ikinci çeyreğe ivme kazanıp kazanmadığını henüz söylemek mümkün değil. Yeni siparişlerin teslimat zamanlaması, elektrikli araç projelerinin üretim takvimi ve ihracat pazarlarındaki talep bu açıdan yakından izlenmeli.
Satış büyümesinin kalitesi açısından kritik soru şu: %49’luk nominal büyüme, enflasyondan arındırıldığında ne kadar gerçek büyüme yaratıyor? Mevcut rakamlar olumlu bir reel büyüme ihtimalini destekliyor; fakat otomotiv sektöründe hammadde, işçilik, enerji ve lojistik maliyetlerinin de hızla arttığı unutulmamalı. Bu nedenle satışların artması tek başına yeterli değil; marjların korunması ve nakde dönüşüm de aynı derecede önemli.
Kârlılık
Karsan’ın brüt kârı 1,7 milyar TL’den 2,5 milyar TL’ye çıkarak %49 arttı. Satışlarla neredeyse aynı hızda artan brüt kâr, ürün ve üretim maliyetlerinin genel olarak kontrol altında kaldığını gösteriyor. Brüt kâr marjı ise yaklaşık %25,0’dan %24,8’e geriledi. Bu, marjın büyük ölçüde korunduğu ancak maliyet baskılarının tamamen ortadan kalkmadığı anlamına geliyor.
FAVÖK tarafı daha olumlu bir görünüm sunuyor. FAVÖK 765,8 milyon TL’den 1,2 milyar TL’ye yükselirken %52,3 arttı. Böylece FAVÖK marjı yaklaşık %11,3’ten %11,9’a çıktı. Satış büyümesinin üzerinde gerçekleşen FAVÖK artışı, genel yönetim giderleri ve operasyonel maliyetlerde ölçek ekonomisinin devreye girmiş olabileceğini gösteriyor. Şirket aynı satış hacminden daha fazla operasyonel kâr üretmeye başlamış; bu da büyümenin yalnızca cirodan ibaret olmadığını ortaya koyuyor.
Ancak operasyonel kârlılık henüz net kâra taşınabilmiş değil. Net zarar 396,7 milyon TL’den 255,5 milyon TL’ye geriledi. Zararın %35,6 azalması olumlu; fakat şirket hâlâ satışlarının yaklaşık %2,5’i kadar net zarar yazıyor. Geçen yıl aynı dönemde net zarar marjı yaklaşık %5,8 seviyesindeydi. Dolayısıyla net marjda belirgin bir iyileşme var, ancak finansman giderleri, parasal pozisyon etkileri ve diğer finansal kalemler operasyonel kârın net kâra dönüşmesini engelliyor.
| KPI | 2026/6AB | 2025/6AB | Yorum | |---|---:|---:|---| | Satışlar | 10,1 mlr TL | 6,8 mlr TL | %49,2 büyüme | | Brüt kâr marjı | %24,8 | %25,0 | Büyük ölçüde korundu | | FAVÖK marjı | %11,9 | %11,3 | Operasyonel kaldıraç olumlu | | Net kâr marjı | -%2,5 | -%5,8 | Zarar azalıyor, fakat devam ediyor |
Bilanço Sağlığı
Bilanço tarafında büyümenin finansman maliyeti görünür hâle geliyor. Toplam varlıklar önceki yıl sonuna göre %8,4 azalarak 22,4 milyar TL’ye geriledi. Bu düşüşün ana kaynağı dönen varlıklar oldu; dönen varlıklar 13,3 milyar TL’den 11,3 milyar TL’ye indi. Bu durum stokların, ticari alacakların veya nakit benzeri kalemlerin azalmasından kaynaklanabilir; ancak detay kırılım verilmediği için bilanço likiditesindeki değişimin niteliği kesin olarak değerlendirilemez.
Net borç 7,5 milyar TL’den 8,1 milyar TL’ye yükseldi. Buna karşın özkaynaklar 8,5 milyar TL’den 8,2 milyar TL’ye geriledi. Böylece net borcun özkaynaklara oranı yaklaşık %99 seviyesine yaklaşmış durumda. Bu, borcun şirket sermaye tabanına kıyasla yüksek olduğunu gösteriyor.
Net borç/FAVÖK oranı, yalnızca ilk altı aylık FAVÖK üzerinden bakıldığında yaklaşık 6,8 kat seviyesinde. Bu hesap yıllıklandırılmış bir oran olmadığı için temkinle ele alınmalı; ikinci yarıdaki operasyonel performans daha güçlü olursa gerçek yıllık oran daha düşük çıkabilir. Yine de mevcut görünüm, Karsan’ın büyümeyi önemli ölçüde borçla desteklediğini ve faiz/kur koşullarının net kâr açısından kritik olduğunu ortaya koyuyor.
Net Parasal Pozisyon (TAS 29)
Karsan’ın net parasal pozisyon kazancı 769,5 milyon TL’den 1,0 milyar TL’ye yükseldi. Bu kalem, enflasyon muhasebesi uygulaması kapsamında şirketin parasal varlık ve yükümlülük yapısının enflasyon karşısındaki etkisini gösteriyor. Net parasal pozisyonun pozitif olması, yüksek enflasyon ortamında şirketin parasal borçlarının parasal varlıklarından daha yüksek olabildiğini ve bunun muhasebesel olarak kazanç yarattığını düşündürüyor.
Bununla birlikte bu 1,0 milyar TL’lik katkı, şirketin operasyonel FAVÖK’ü gibi nakit yaratımını doğrudan temsil etmiyor. Ayrıca net parasal pozisyon kazancı geçen yıla göre yalnızca %30,2 arttı; bu oran satış ve FAVÖK büyümesinin altında kaldı. Dolayısıyla TAS 29 etkisi net zararı azaltan önemli bir destek sağlasa da şirketi net kâra taşımaya yetmemiş. Yatırımcı açısından asıl takip edilmesi gereken, enflasyon muhasebesi etkisi dışarıda bırakıldığında operasyonel kârlılığın borç ve finansman yükünü karşılayıp karşılamadığıdır.
Yatırımcı için Ne Anlama Geliyor?
Karsan’ın 2026 ilk yarı sonuçları, güçlü satış büyümesi ve iyileşen operasyonel marjlar üzerinden olumlu bir tablo sunuyor. Satışların enflasyonun üzerinde büyümesi ve FAVÖK marjının %11,9’a yükselmesi, şirketin ürün ve pazar büyümesini kârlılığa dönüştürme kapasitesinin güçlendiğini gösteriyor. Elektrikli ticari araç ve toplu taşıma çözümlerindeki büyüme potansiyeli, uzun vadeli fırsat tarafını destekliyor.
Buna karşılık yatırımcıların üç noktaya dikkat etmesi gerekiyor:
- Net borç 8,1 milyar TL’ye yükseldi; borçluluk operasyonel büyümeden daha hızlı artarsa risk seviyesi yükselebilir.
- FAVÖK artmasına rağmen şirket 255,5 milyon TL net zarar yazmaya devam ediyor. Finansman giderlerinin ve kur etkilerinin azalması gerekiyor.
- Dönen varlıklardaki 2,1 milyar TL’lik düşüş, işletme sermayesi ve nakit akışı açısından izlenmeli. Kârlılığın nakde dönüşüp dönüşmediği, sonraki raporlarda belirleyici olacak.
Özetle Karsan’da operasyonel hikâye güçleniyor; ancak bilanço henüz bu büyümeyi rahat biçimde taşıyacak kadar dengeli görünmüyor. Bir sonraki dönemde satış büyümesinden çok, net borcun seyri, serbest nakit akışı, net finansman giderleri ve şirketin zarar bölgesinden çıkıp çıkamayacağı hisse performansının ana belirleyicileri olacak. Yatırım tavsiyesi değildir.