
Açılış
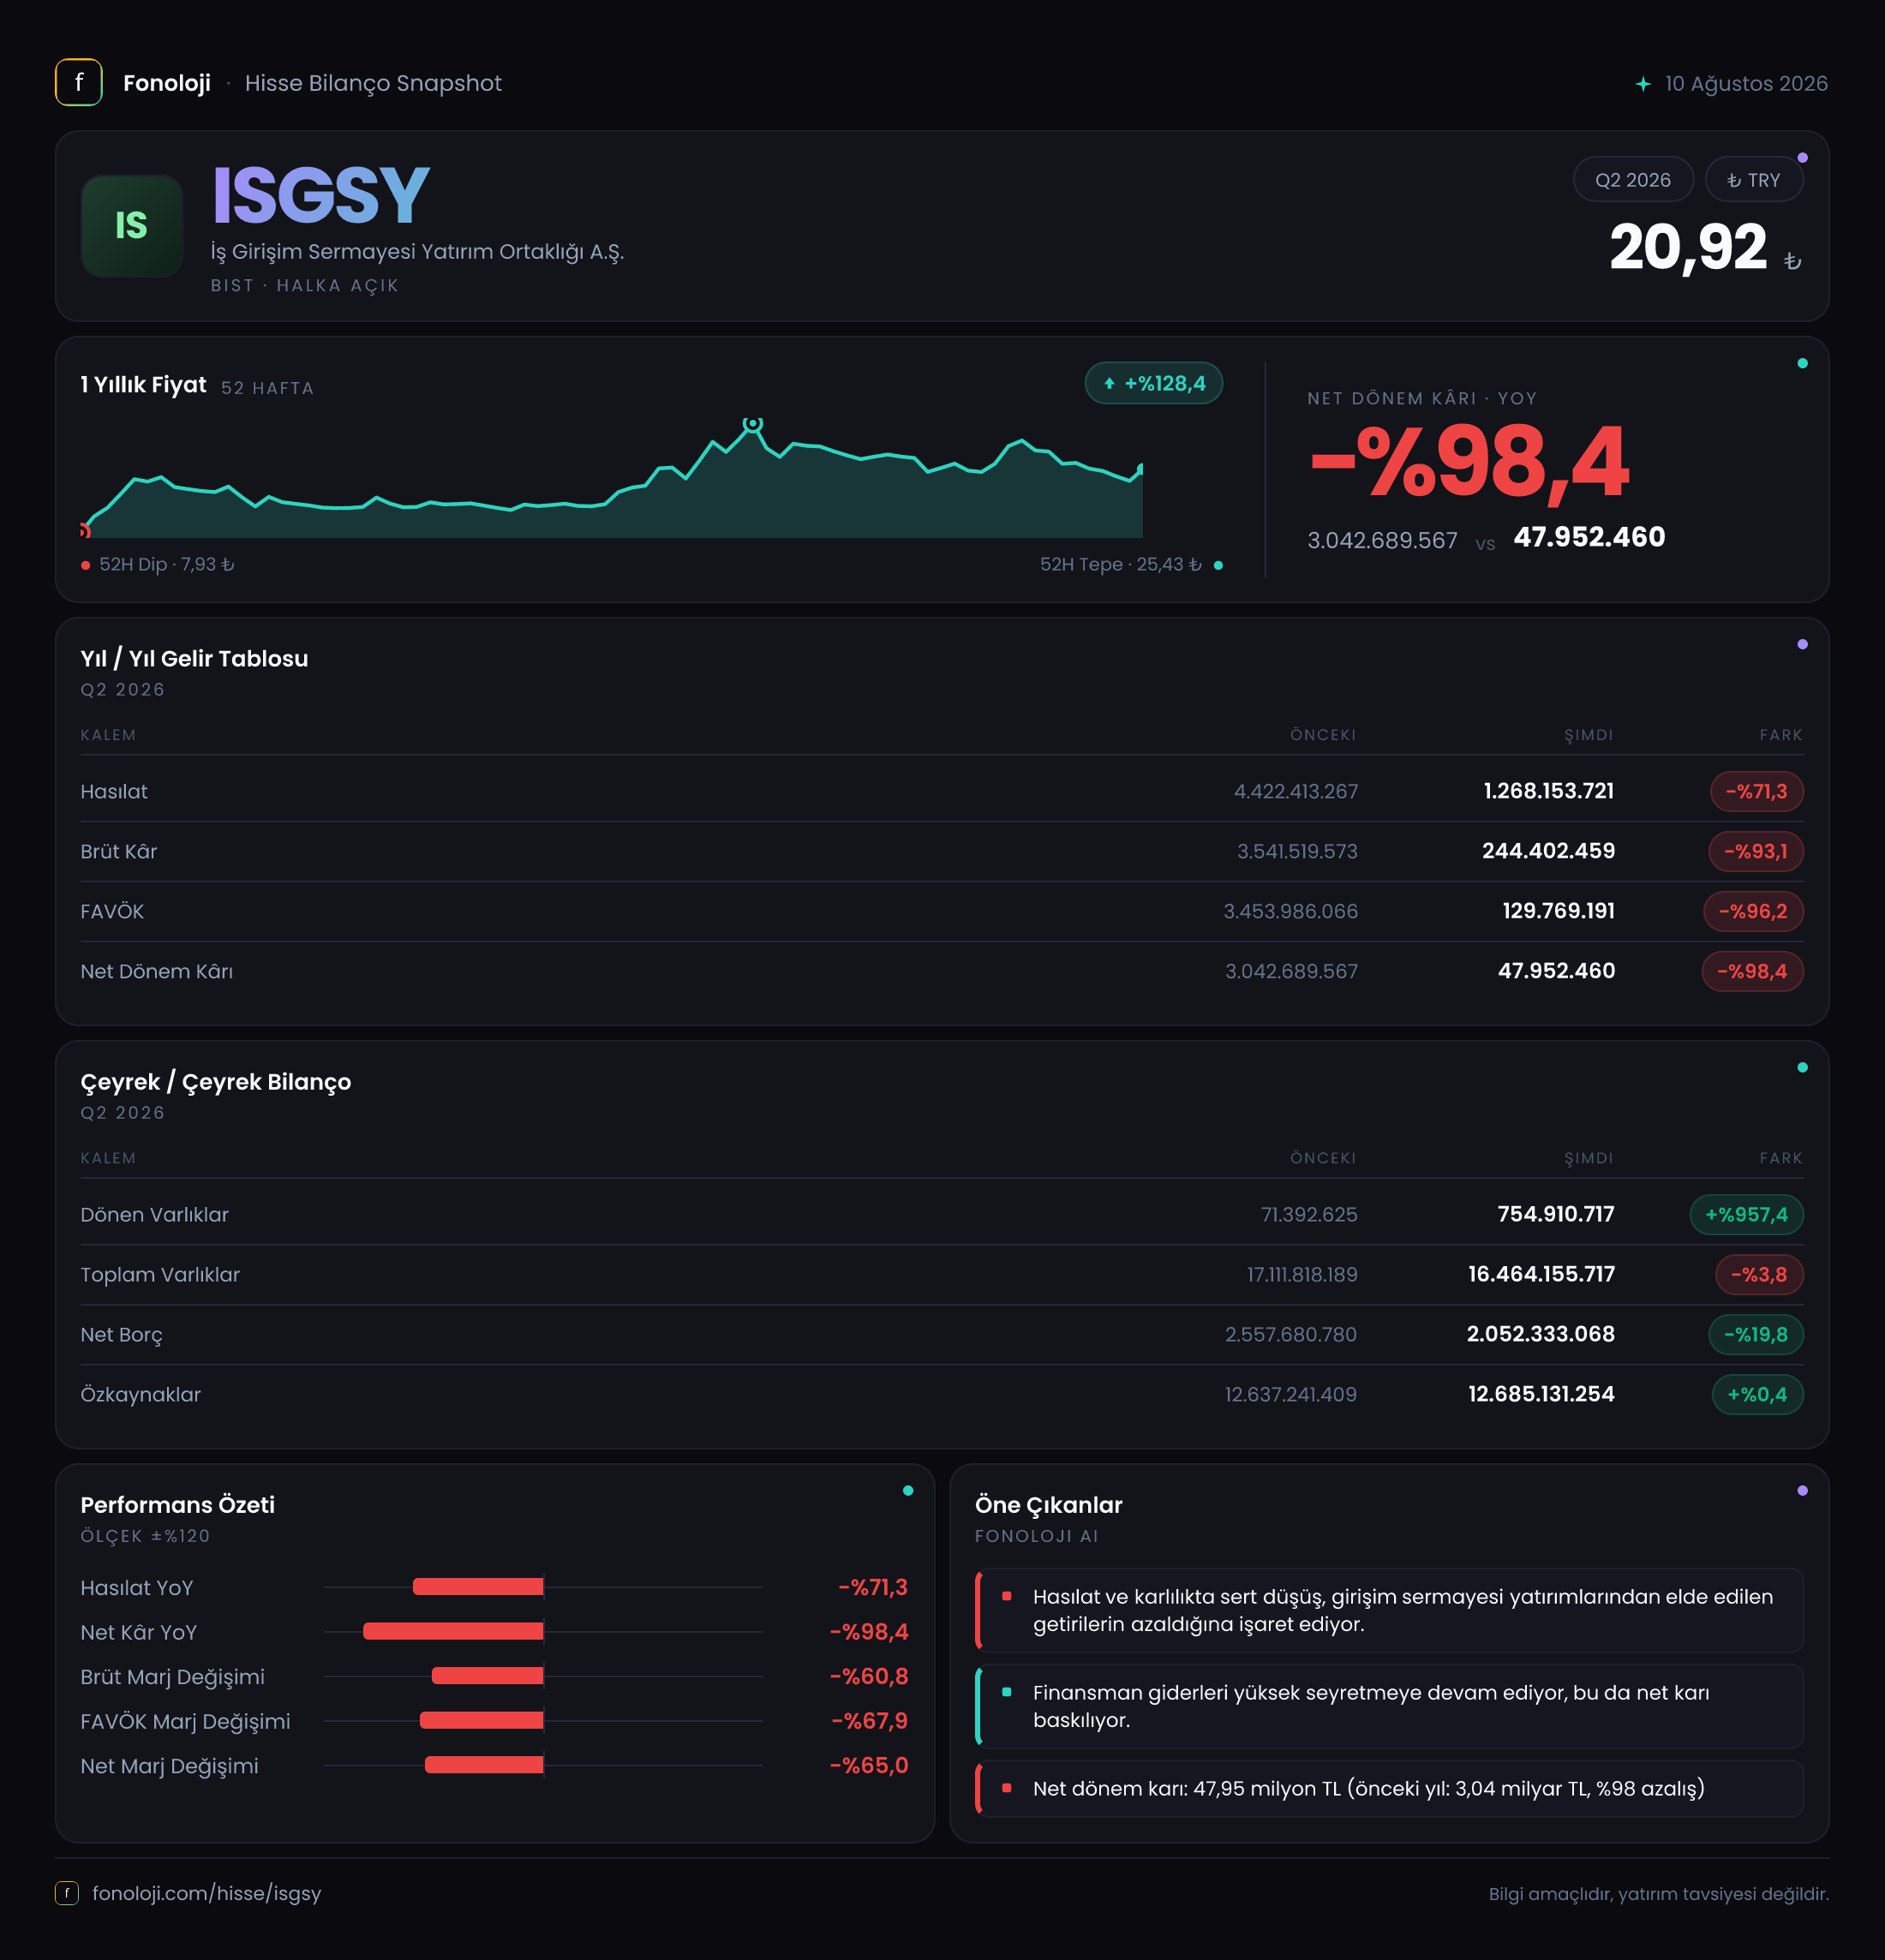
İş Girişim Sermayesi Yatırım Ortaklığı A.Ş. (ISGSY), klasik bir üretim ya da perakende şirketinden farklı olarak yatırım portföyü, iştirakler ve finansal varlıklar üzerinden değer yaratmaya çalışan bir girişim sermayesi yatırım ortaklığıdır. Bu nedenle gelir tablosundaki satış, brüt kâr ve FAVÖK kalemleri, şirketin dönemsel yatırım gerçekleşmelerinden ve portföy hareketlerinden önemli ölçüde etkilenebilir. 2026/6AB verilerinin ana mesajı net: geçen yılın yüksek bazına kıyasla gelir ve kârlılık sert gerilerken, bilanço tarafında net borç azalıyor ve özkaynaklar korunuyor. Ancak 48 milyon TL’lik net kârın, 444,2 milyon TL’lik net parasal pozisyon kazancının oldukça gerisinde kalması, operasyonel ve portföy kaynaklı diğer kalemlerin sonucu aşağı çektiğini gösteriyor.
| Temel gösterge | 2026/6AB | Geçen yıl aynı dönem / önceki yıl sonu | Değişim | |---|---:|---:|---:| | Satışlar | 1,3 milyar TL | 4,4 milyar TL | -%71,3 | | Brüt kâr | 244,4 milyon TL | 3,5 milyar TL | -%93,1 | | FAVÖK | 129,8 milyon TL | 3,5 milyar TL | -%96,2 | | Net dönem kârı | 48,0 milyon TL | 3,0 milyar TL | -%98,4 | | Net borç | 2,1 milyar TL | 2,6 milyar TL | -%19,8 | | Özkaynaklar | 12,7 milyar TL | 12,6 milyar TL | %0,4 |
Satış Hikayesi
ISGSY’nin satışları 1,3 milyar TL’ye gerileyerek geçen yılın aynı dönemindeki 4,4 milyar TL’nin oldukça altında kaldı. Nominal olarak %71,3’lük düşüş, yalnızca büyüme hızının yavaşlamasına değil, karşılaştırma dönemindeki yüksek bazın ve yatırım portföyündeki gerçekleşmelerin bu yıl aynı ölçekte tekrarlanmamasına işaret ediyor. Girişim sermayesi yatırım ortaklıklarında satışlar, düzenli ve tekrarlayan ürün satışlarından ziyade portföy şirketlerinden çıkışlar, varlıkların elden çıkarılması veya dönemsel değerleme/gerçekleşme işlemleriyle dalgalanabilir. Bu nedenle tek başına satışlardaki gerileme, sanayi şirketlerindeki kadar doğrudan “talep kaybı” şeklinde okunmamalı.
Bununla birlikte Türkiye’de %30’un üzerinde seyreden enflasyon ortamında nominal satışların %71,3 azalması, reel açıdan daha sert bir daralmaya karşılık geliyor. Üstelik bu rakam altı aylık dönemi ifade ediyor; dolayısıyla ikinci çeyreğe ilişkin bağımsız performansı, açıklanan verilerle ayrıştırmak mümkün değil. Çeyreklik trend verilmediği için şirketin yılın ilk çeyreğine göre ivme kazanıp kazanmadığını veya satış düşüşünün ikinci çeyrekte derinleşip derinleşmediğini söylemek mümkün değil. Bu noktada yatırımcı açısından kritik konu, önümüzdeki dönemlerde portföyden yeni çıkış veya değer yaratma işlemlerinin gelip gelmeyeceği olacak.
Kârlılık
Satışlardaki düşüş, kâr kalemlerinde daha sert hissedilmiş durumda. Brüt kâr 3,5 milyar TL’den 244,4 milyon TL’ye gerilerken, brüt kâr marjı yaklaşık %79,5’ten %18,8’e indi. Bu, yalnızca satış hacminin düşmediğini; aynı zamanda satışların bileşiminin ve kârlılık kalitesinin de geçen yıla göre belirgin biçimde zayıfladığını gösteriyor. Geçen yıl gerçekleşen yüksek marjlı bir portföy işlemi veya değer yaratımı bu dönem tekrarlanmamış olabilir; ancak mevcut veri, bunun hangi kalemden kaynaklandığını kesin olarak ayırmaya izin vermiyor.
FAVÖK 3,5 milyar TL’den 129,8 milyon TL’ye düşerken FAVÖK marjı da yaklaşık %79,5’ten %10,0’a geriledi. Brüt marj ile FAVÖK marjının birbirine yakın hareket etmesi, faaliyet giderlerinin bu yıl kârlılığı ayrıca desteklemediğini ve düşük brüt kârın büyük ölçüde FAVÖK’e yansıdığını düşündürüyor. Ancak yatırım ortaklıklarında FAVÖK, üretim şirketlerindeki kadar istikrarlı bir performans göstergesi olmayabilir; portföy hareketlerinin zamanlaması bu metriği ciddi biçimde oynatabilir.
Net kâr ise 3,0 milyar TL’den 48,0 milyon TL’ye inerek %98,4 azaldı. Böylece net kâr marjı yaklaşık %68,2’den %3,7’ye geriledi. Özellikle 444,2 milyon TL’lik net parasal pozisyon kazancı, tek başına net kârdan yüksek. Bu durum, enflasyon muhasebesinin sağladığı parasal pozisyon katkısına rağmen vergi, finansman, değerleme veya diğer faaliyet dışı kalemlerin net sonucu aşağı çektiğini gösteriyor. Dolayısıyla bilanço kârlılığı korunmuş görünse de gelir tablosu açısından dönem oldukça zayıf.
Bilanço Sağlığı
Bilanço tarafında daha dengeli bir tablo var. Toplam varlıklar, önceki yıl sonundaki 17,1 milyar TL’den 16,5 milyar TL’ye gerileyerek %3,8 azaldı. Bu düşüş, duran varlıkların 17,0 milyar TL’den 15,7 milyar TL’ye inmesinden kaynaklanıyor. Duran varlıklardaki yaklaşık 1,3 milyar TL’lik azalma, portföydeki varlıkların elden çıkarılması, değer değişimleri veya sınıflandırma hareketleriyle ilişkili olabilir; ancak veri bu hareketin nedenini ayrıştırmıyor.
Dönen varlıklar ise 71,4 milyon TL’den 754,9 milyon TL’ye yükseldi. Oransal artış %957,4 gibi çok yüksek görünse de başlangıç seviyesinin oldukça düşük olması bu oranı büyütüyor. Mutlak artış yaklaşık 683,5 milyon TL. Bu, bilançonun daha likit varlıklar lehine kısmen yeniden dengelendiğine işaret edebilir; fakat nakit ve nakit benzeri varlıkların ayrı tutarı verilmediği için likidite gücü konusunda kesin bir sonuca varmak mümkün değil.
Net borç 2,6 milyar TL’den 2,1 milyar TL’ye gerileyerek yaklaşık 514 milyon TL azaldı. Borçlulukta bu düşüş olumlu. Bununla birlikte mevcut FAVÖK üzerinden net borç/FAVÖK yaklaşık 16,2x seviyesinde. Bu oldukça yüksek oran, faaliyet kârlılığının mevcut haliyle borç yükünü rahat taşımadığını gösteriyor. Yine de ISGSY’nin yatırım ortaklığı yapısı nedeniyle bu oranı yıllıklandırılmış ve tekrarlanabilir bir faaliyet performansı gibi yorumlamak doğru olmaz. Özkaynakların 12,6 milyar TL’den 12,7 milyar TL’ye çıkması ise sert kâr düşüşüne rağmen sermaye tabanının korunduğunu gösteren olumlu bir detay.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon kazancı 398,3 milyon TL’den 444,2 milyon TL’ye yükseldi. %11,5’lik artış, şirketin parasal varlık ve yükümlülük yapısının enflasyon muhasebesi altında bu dönemde kâr katkısı yarattığını gösteriyor. Ancak bu kalem nakit yaratımı veya portföyden elde edilmiş sürdürülebilir bir faaliyet geliri değildir; enflasyonun parasal kalemler üzerindeki muhasebesel etkisini yansıtır.
Daha önemlisi, bu katkı net kârın yaklaşık 9,3 katı büyüklüğünde. Bu tablo, net parasal pozisyon kazancının kârı desteklediğini ancak diğer kalemlerdeki zayıflığın bu desteği büyük ölçüde absorbe ettiğini ortaya koyuyor. Bu nedenle yatırımcı, net kârı değerlendirirken TAS 29 etkisini ayrı izlemeli; portföy performansının ve gerçekleşen nakit akışlarının enflasyon muhasebesi kaynaklı kazançtan ayrıştırılmasını beklemeli.
Yatırımcı için Ne Anlama Geliyor?
ISGSY’nin 2026/6AB performansı, kâr ve gelir üretimi açısından zayıf, bilanço dayanıklılığı açısından ise karışık fakat tamamen olumsuz olmayan bir tablo sunuyor. Fırsat tarafında:
- Net borcun %19,8 azalması, finansal riskin gerilediğini gösteriyor.
- Özkaynakların 12,7 milyar TL seviyesinde korunması, sermaye tabanının henüz ciddi biçimde aşınmadığına işaret ediyor.
- Dönen varlıkların artması, portföy veya likidite yapısında daha esnek bir döneme geçiş ihtimali yaratıyor.
- Yeni portföy yatırımları veya başarılı çıkışlar, düşük baz nedeniyle gelecek dönem kârlılığında güçlü bir toparlanma sağlayabilir.
Risk tarafında ise geçen yılın yüksek kârının tekrarlanamaması, satış ve marjlardaki sert daralma, ayrıca mevcut FAVÖK’e göre yüksek görünen 16,2x net borç/FAVÖK oranı öne çıkıyor. Çeyreklik verinin bulunmaması, toparlanmanın başlayıp başlamadığını değerlendirmeyi zorlaştırıyor. Bu nedenle izlenmesi gereken ana göstergeler; portföy şirketlerinin gerçek nakit üretimi, yeni çıkışların zamanlaması, net borcun gerilemeye devam edip etmediği ve net parasal pozisyon dışındaki kâr kalemlerinin güçlenip güçlenmediği olacak.
Yatırım tavsiyesi değildir.