
Açılış
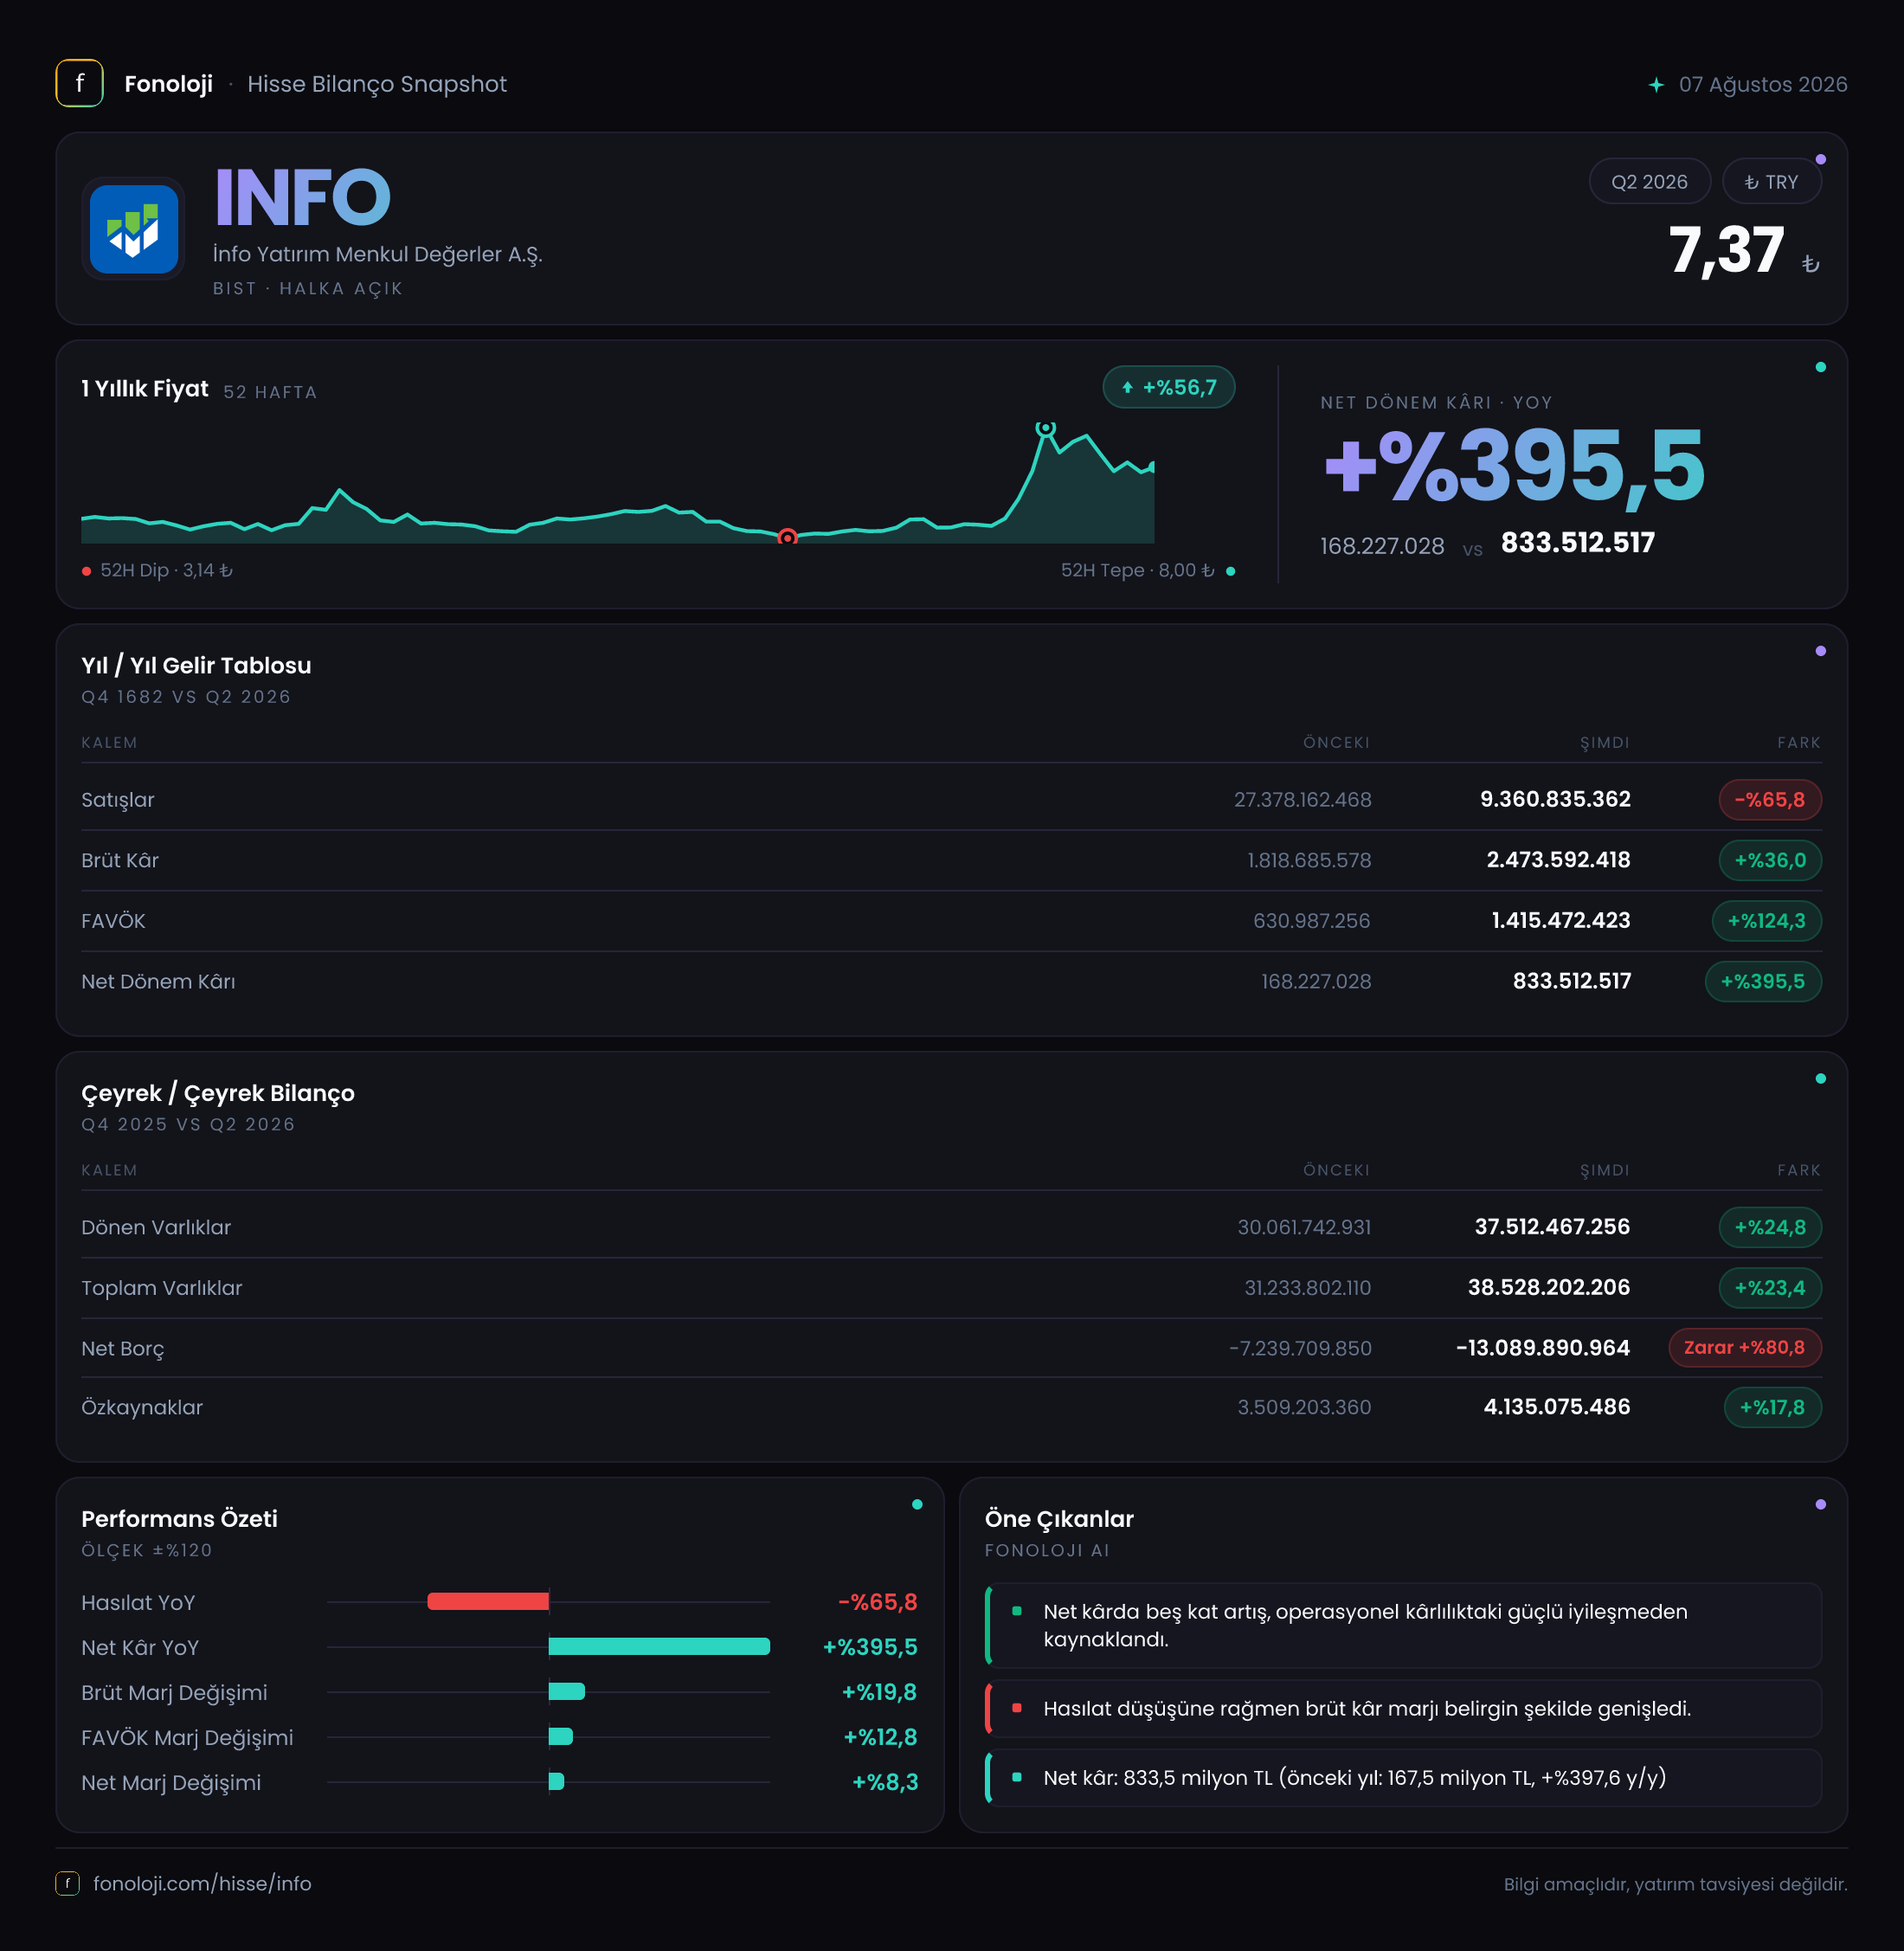
İnfo Yatırım, sermaye piyasalarında aracılık ve yatırım hizmetleri sunan bir finansal kuruluş. 2026/6AB sonuçlarının ana mesajı, faaliyet hacmini temsil eden satışların geçen yılın aynı dönemine göre sert gerilemesine rağmen, kârlılık göstergelerinin belirgin şekilde güçlenmesi. Satışlar %65,8 düşerek 9,4 milyar TL’ye inerken brüt kâr %36 artışla 2,5 milyar TL’ye, FAVÖK ise %124,3 yükselişle 1,4 milyar TL’ye ulaştı. Net dönem kârındaki %395,5’lik artış, şirketin yalnızca daha fazla iş yaparak değil, mevcut faaliyetlerini çok daha yüksek marjla yürüttüğünü gösteriyor.
Bununla birlikte, finansal aracılık şirketlerinde satış kalemi sanayi şirketlerindeki kadar doğrudan bir operasyonel hacim göstergesi olmayabilir. Bu nedenle İnfo Yatırım’da yatırımcı açısından asıl odak noktası, gelir kalitesinin, faaliyet marjlarının ve net nakit pozisyonunun birlikte değerlendirilmesi olmalı.
Satış Hikayesi
İnfo Yatırım’ın satışları, geçen yılın aynı dönemindeki 27,4 milyar TL’den 9,4 milyar TL’ye geriledi. Bu, nominal olarak dahi oldukça sert bir daralma ve Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda reel açıdan daha da belirgin bir küçülmeye işaret ediyor. Başka bir ifadeyle, şirketin gelir tabanı enflasyonun üzerinde büyümek bir yana, nominal olarak da önemli ölçüde küçülmüş durumda.
Ancak satışlardaki gerileme ile brüt kârdaki artış arasındaki fark dikkat çekici. Brüt kâr marjı, geçen yılın aynı dönemindeki yaklaşık %6,6 seviyesinden %26,6’ya yükselmiş görünüyor. Satışlar 18,0 milyar TL azalırken brüt kârın 663 milyon TL artması, gelir bileşiminin veya işlem ekonomisinin şirket lehine önemli ölçüde değiştiğini gösteriyor.
Bu gelişme birkaç açıdan okunabilir:
- Daha düşük hacimli ancak daha yüksek marjlı faaliyetlerin ağırlığı artmış olabilir.
- Geçen yıl satışlara katkı yapan düşük kârlı işlemler bu dönemde daha sınırlı kalmış olabilir.
- Sermaye piyasası faaliyetlerinin dağılımı, komisyon yapısı veya işlem kârlılığı şirket lehine değişmiş olabilir.
Veri setinde bu değişimin hangi faaliyet kaleminden kaynaklandığı ayrıştırılmadığı için, marj artışının kalıcı mı yoksa dönemsel mi olduğunu kesinleştirmek mümkün değil. Ayrıca yalnızca 2025/6AB ve 2026/6AB karşılaştırması bulunduğundan, gelirlerin ilk çeyrekten ikinci çeyreğe nasıl ilerlediğine dair sağlıklı bir çeyreklik trend analizi yapmak mümkün değil. Bu nedenle ara dönem raporlarında ikinci yarıdaki işlem hacmi ve piyasa koşullarını beklemek gerekiyor.
Kârlılık
Kârlılık tarafı raporun en güçlü bölümü. Brüt kâr 2,5 milyar TL ile geçen yılki 1,8 milyar TL’nin üzerine çıkarken, brüt kâr marjı yaklaşık 20 puan yükseldi. Bu artış, satışlardaki daralmanın kârlılığa aynı ölçüde yansımadığını, hatta şirketin gelir başına daha fazla brüt değer ürettiğini ortaya koyuyor.
FAVÖK daha da güçlü bir tablo sunuyor. FAVÖK, 631 milyon TL’den 1,4 milyar TL’ye yükseldi. FAVÖK marjı da yaklaşık %2,3’ten %14,9’a çıktı. Yani şirket, her 100 TL’lik satıştan geçen yıl yaklaşık 2,3 TL faaliyet kârı üretirken bu dönemde yaklaşık 14,9 TL üretmiş durumda. Bu, operasyonel giderlerin satışlara göre daha iyi kontrol edildiğini veya yüksek marjlı gelirlerin toplam içindeki payının arttığını gösteriyor.
Net dönem kârı ise 168,2 milyon TL’den 833,5 milyon TL’ye yükseldi. Net kâr marjı yaklaşık %0,6’dan %8,9’a çıkıyor. Net kâr artışının FAVÖK artışından daha yüksek olması, faaliyet performansındaki iyileşmeye ek olarak finansal sonuçların ve enflasyon muhasebesi etkilerinin de kârı desteklediğini gösteriyor.
Burada önemli nokta, net kâr artışının tamamını sürdürülebilir operasyonel büyüme olarak değerlendirmemek. Marjlar güçlü olsa da satış hacmi belirgin biçimde küçülmüş durumda. Dolayısıyla yatırımcı için kritik soru, %14,9’luk FAVÖK marjının önümüzdeki dönemlerde korunup korunamayacağı ve bunun artan işlem hacmiyle desteklenip desteklenmeyeceği.
Bilanço Sağlığı
Bilanço tarafında toplam varlıklar, önceki yıl sonundaki 31,2 milyar TL’den 38,5 milyar TL’ye yükselerek %23,4 arttı. Bu büyümenin ana kaynağı dönen varlıklar. Dönen varlıklar 30,1 milyar TL’den 37,5 milyar TL’ye çıktı; yani şirketin bilançosu daha likit ve kısa vadeli varlıklara dayalı hale geldi. Duran varlıkların 1,2 milyar TL’den 1,0 milyar TL’ye gerilemesi ise büyümenin sabit varlık yatırımlarından değil, işletme sermayesi ve finansal varlıklar üzerinden gerçekleştiğini düşündürüyor.
Net borç kaleminin -7,2 milyar TL’den -13,1 milyar TL’ye gelmesi özellikle olumlu. Negatif net borç, şirketin borcundan daha yüksek nakit ve benzeri likit varlık taşıdığı, başka bir ifadeyle net nakit pozisyonunda olduğu anlamına gelir. Bu pozisyon 5,9 milyar TL güçlenmiş durumda. Dolayısıyla İnfo Yatırım’ın faiz ve refinansman baskısı, net borçlu şirketlere kıyasla oldukça sınırlı görünüyor.
Özkaynaklar da 3,5 milyar TL’den 4,1 milyar TL’ye yükselerek %17,8 arttı. Bu artış, dönem kârının sermaye yapısını desteklediğini gösteriyor. Bununla birlikte toplam varlıklar 38,5 milyar TL iken özkaynaklar 4,1 milyar TL seviyesinde. Finansal aracılık şirketlerinde bilanço kalemlerinin niteliği önemli olduğundan, dönen varlıkların ne kadarının müşteri varlıkları, finansal yatırımlar veya şirketin kendi likit kaynaklarından oluştuğu ayrıca incelenmeli.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyonun -447,9 milyon TL olması, şirketin enflasyon muhasebesi kapsamında net parasal kayıp yazdığını gösteriyor. Geçen yıl aynı dönemde bu kayıp 514,3 milyon TL seviyesindeydi. Dolayısıyla parasal kayıp nominal olarak 66,4 milyon TL azalmış ve olumsuz etki yaklaşık %12,9 oranında hafiflemiş.
Bu kalem hâlâ net kârı aşağı çekiyor; ancak geçen yıla göre baskının azalması olumlu. Net parasal kaybın FAVÖK’e oranı da bu dönemde yaklaşık %32, geçen yıl ise yaklaşık %81 seviyesindeydi. Bu, operasyonel kârlılığın enflasyon muhasebesinden kaynaklanan kaybı karşılama kapasitesinin ciddi biçimde arttığını gösteriyor.
Öte yandan TAS 29 etkisi, şirketin gerçek nakit yaratımını tek başına göstermiyor. Bu nedenle yatırımcı, muhasebe kaynaklı net kâr ile faaliyetlerden ve finansal varlıklardan oluşan nakit üretimini birbirinden ayırmalı.
Yatırımcı için Ne Anlama Geliyor?
İnfo Yatırım’ın 2026/6AB sonuçları, satış hacmi açısından zayıf; marj ve bilanço açısından ise güçlü bir tablo sunuyor. En önemli fırsat, şirketin daha düşük satış üzerinden çok daha yüksek kâr üretmesi ve net nakit pozisyonunu 13,1 milyar TL’ye taşıması. Bu yapı, piyasa dalgalanmalarında finansal esneklik sağlayabilir.
Buna karşılık temel risk, satışlardaki %65,8’lik düşüşün kalıcı hale gelmesi ve yüksek marjların düşük hacimle birlikte sürdürülememesi. Ayrıca brüt kâr ve FAVÖK’teki güçlü artışın hangi gelir kalemlerinden kaynaklandığı açıklanmadıkça, bu performansın tekrarlanabilirliği konusunda temkinli olmak gerekir. İkinci yarıda işlem hacimleri, komisyon gelirleri, faaliyet giderleri ve net parasal pozisyon yakından izlenmeli.
Yatırım tavsiyesi değildir.