
Açılış
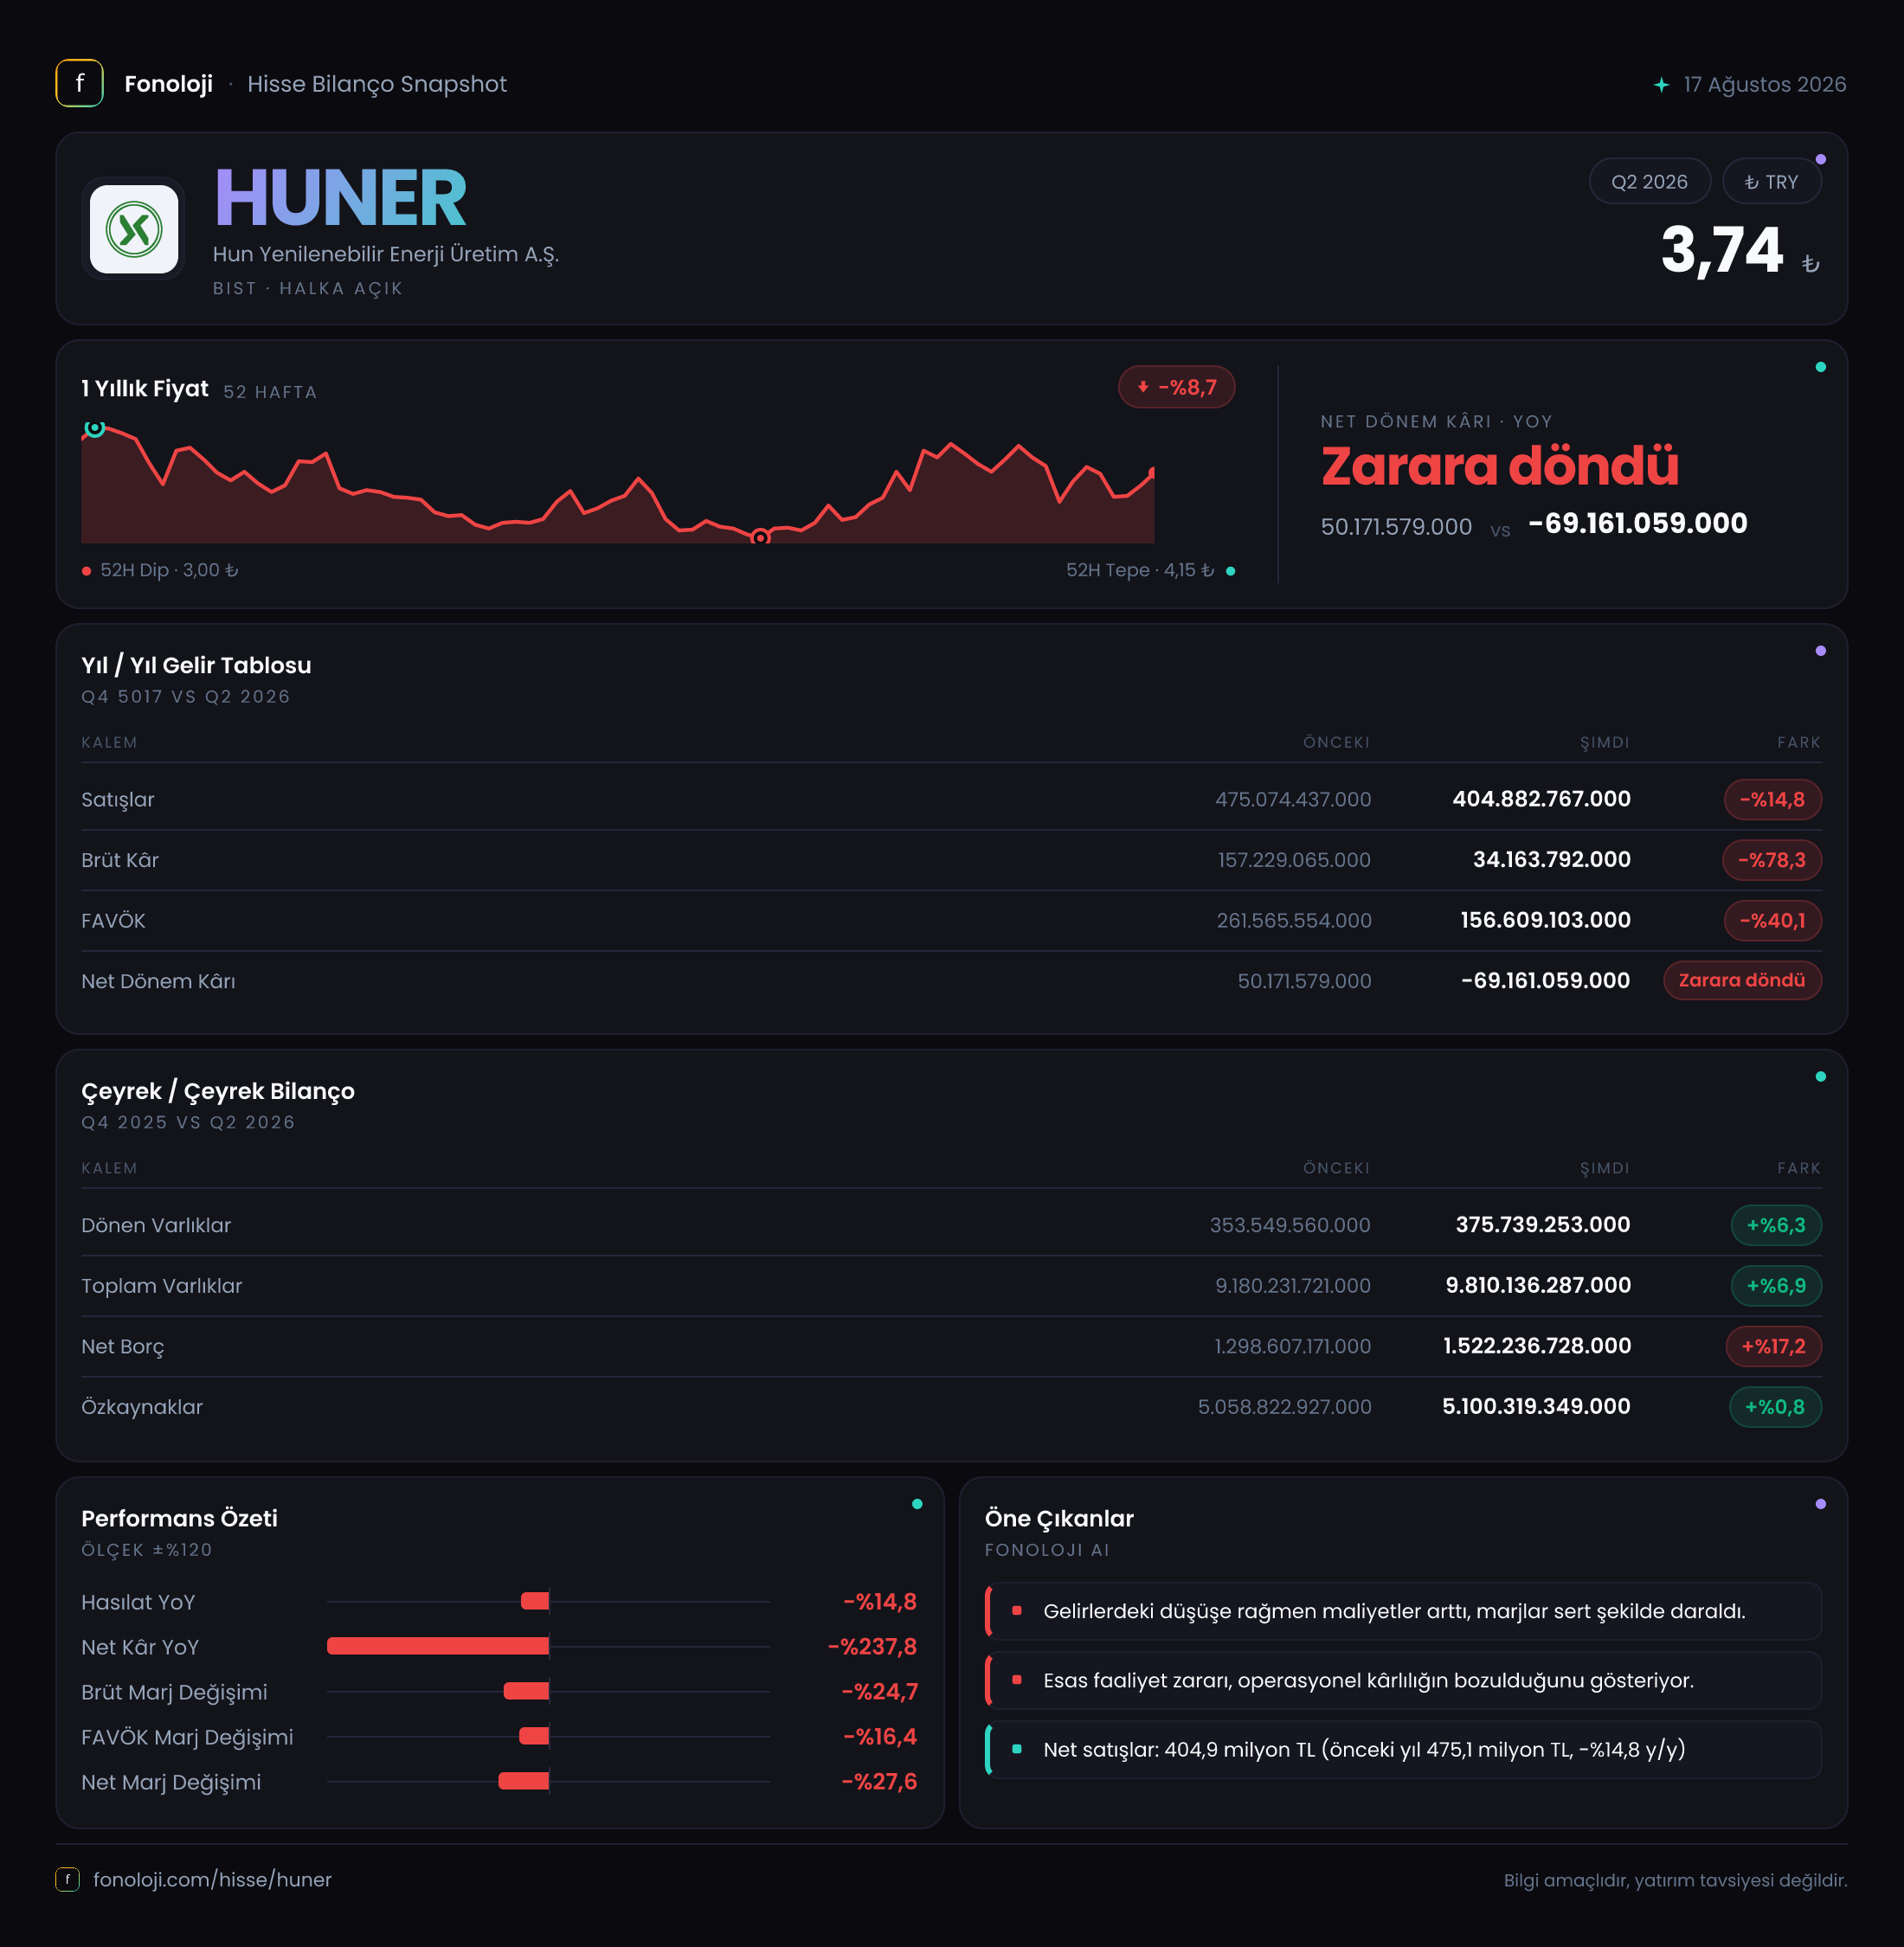
HUN Yenilenebilir Enerji Üretim A.Ş., yenilenebilir enerji üretim varlıkları üzerinden gelir ve nakit akışı yaratmaya çalışan bir elektrik üreticisi. 2026/6AB sonuçları şirket açısından zayıflayan operasyonel görünüm ile bilanço tarafındaki görece dirençli varlık yapısının aynı anda görüldüğü bir dönem ortaya koyuyor. İlk 6 aylık dönemde satışlar geçen yılın aynı dönemine göre %14,8 gerilerken, brüt kârda %78,3, FAVÖK’te ise %40,1 düşüş yaşandı. Net parasal pozisyonun 88,8 milyon TL katkı sağlamasına rağmen şirket 69,2 milyon TL net zarar açıkladı.
| KPI | 2026/6AB | 2025/6AB | Değişim | |---|---:|---:|---:| | Satışlar | 404,9 milyon TL | 475,1 milyon TL | -%14,8 | | Brüt kâr | 34,2 milyon TL | 157,2 milyon TL | -%78,3 | | FAVÖK | 156,6 milyon TL | 261,6 milyon TL | -%40,1 | | Net dönem kârı | -69,2 milyon TL | 50,2 milyon TL | Zarara dönüş | | Net borç | 1,5 milyar TL | 1,3 milyar TL | %17,2 |
Satış Hikayesi
HUNER’in ilk 6 aylık satışları 404,9 milyon TL seviyesinde gerçekleşti. Geçen yılın aynı dönemindeki 475,1 milyon TL satışa kıyasla nominal olarak 70,2 milyon TL düşüş söz konusu. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda satışların nominal olarak azalması, şirketin reel gelir üretiminde daha belirgin bir daralmaya işaret ediyor. Başka bir ifadeyle, sadece satış hacmi veya elektrik fiyatları açısından büyüme yaşanmamış; fiyat artışlarının da gerisinde kalınmış görünüyor.
Yenilenebilir enerji şirketlerinde satış performansı; üretim miktarı, kapasite kullanım oranı, kaynak koşulları, elektrik fiyatları, teşvik mekanizmaları ve döviz bazlı sözleşmeler gibi unsurlara bağlı. Ancak mevcut veride üretim hacmi, elektrik satış fiyatı veya tesis bazında katkı bulunmadığı için satışlardaki düşüşün hangi operasyonel faktörden kaynaklandığını kesin biçimde ayırmak mümkün değil. Bu nedenle yatırımcı açısından izlenmesi gereken ilk konu, ikinci yarıda satışların yeniden toparlanıp toparlanmayacağı ve bu toparlanmanın enflasyonun üzerinde gerçekleşip gerçekleşmeyeceği.
Çeyreklik trend konusunda ise veri setinde yalnızca 2025/6AB karşılaştırması bulunuyor. Dolayısıyla 2026’nın ilk çeyreğinden ikinci çeyreğine geçişte satışların ivme kazanıp kazanmadığını bu bilgilerle ölçemiyoruz. Ara dönem raporunun kümülatif yapısı nedeniyle, tek bir çeyrekteki dalgalanmayı değil, ilk 6 aylık toplam performansı değerlendiriyoruz.
Kârlılık
Kârlılık tarafındaki bozulma, satışlardaki düşüşten daha sert. Brüt kâr 157,2 milyon TL’den 34,2 milyon TL’ye gerilerken brüt kâr marjı yaklaşık %33,1’den %8,4’e düştü. Bu, her 100 TL satışın geçen yıl yaklaşık 33 TL’sinin brüt kâr olarak kalırken bu yıl yalnızca 8 TL’sinin kaldığı anlamına geliyor. Şirketin temel üretim ve satış ekonomisinde belirgin bir baskı oluşmuş durumda.
FAVÖK de 261,6 milyon TL’den 156,6 milyon TL’ye geriledi. Buna rağmen FAVÖK marjı %55,1’den %38,7’ye düşerek hâlâ yüksek bir seviyede kalıyor. Ancak burada veri setinde dikkat edilmesi gereken teknik bir nokta var: FAVÖK’ün 156,6 milyon TL ile brüt kâr olan 34,2 milyon TL’nin oldukça üzerinde görünmesi, gelir tablosu sunumunda faaliyet dışı veya diğer faaliyet kalemlerinin FAVÖK hesaplamasına dahil edilmiş olabileceğini düşündürüyor. Standart gelir tablosu mantığında FAVÖK’ün brüt kârdan yüksek olması alışılmış bir görünüm değil; bu nedenle yatırımcının şirketin dipnotlarındaki FAVÖK tanımını ve yeniden sınıflandırmaları ayrıca kontrol etmesi gerekiyor.
Net kâr tarafında tablo daha da zayıf. Geçen yılın aynı dönemindeki 50,2 milyon TL net kâr, bu dönemde 69,2 milyon TL net zarara dönüştü. Net kâr marjı yaklaşık %10,6’dan -%17,1’e geriledi. Bu değişim, operasyonel kârlılıktaki düşüşe ek olarak finansman giderleri, kur etkileri, vergi kalemleri veya enflasyon muhasebesi kaynaklı diğer etkilerin net sonucu aşağı çekmiş olabileceğine işaret ediyor. Net parasal pozisyonun pozitif katkısına rağmen zarar oluşması, operasyonel kârlılığın ve finansal yapı maliyetlerinin daha yakından incelenmesini gerektiriyor.
Bilanço Sağlığı
Bilanço tarafında toplam varlıklar önceki yıl sonuna göre %6,9 artarak 9,8 milyar TL’ye ulaştı. Bu büyümenin ana kaynağı duran varlıklar oldu; duran varlıklar 8,8 milyar TL’den 9,4 milyar TL’ye yükseldi. Bu yapı, enerji üretim şirketleri açısından beklenen yüksek sabit varlık ağırlığını yansıtıyor. Ancak varlık büyümesinin kârlılık ve nakit akışıyla desteklenip desteklenmediği kritik önem taşıyor; çünkü yüksek duran varlık tabanı tek başına değer yaratmıyor, düzenli üretim ve yeterli nakit akışı gerekiyor.
Dönen varlıklar 353,5 milyon TL’den 375,7 milyon TL’ye çıkarak %6,3 arttı. Buna karşılık net borç 1,3 milyar TL’den 1,5 milyar TL’ye yükseldi. Borcun %17,2 artması, varlık büyümesinin bir bölümünün borçlanmayla finanse edildiğini gösteriyor. Özkaynaklar ise 5,1 milyar TL civarında yatay kaldı ve yalnızca %0,8 arttı. Bu nedenle bilanço hâlâ önemli bir özkaynak tabanına sahip olsa da borç artışı ve zarar birlikte değerlendirildiğinde finansal esneklik azalmış durumda.
Net borcun FAVÖK’e oranı, yalnızca açıklanan ilk 6 aylık FAVÖK üzerinden bakıldığında yaklaşık 9,6 kat seviyesindedir. Bu oran yıllıklandırılmış FAVÖK dikkate alındığında kabaca 4,8 kat civarına gelir; ancak bu hesap mevsimsellik ve ikinci yarı performansı bilinmediği için yalnızca gösterge niteliğinde. Her iki yaklaşım da borçluluğun göz ardı edilemeyecek seviyede olduğunu ve nakit akışı toparlanmasının önemli hale geldiğini gösteriyor.
Net Parasal Pozisyon (TAS 29)
HUNER’in net parasal pozisyon geliri 29,2 milyon TL’den 88,8 milyon TL’ye yükseldi. Bu, %204,1 artış anlamına geliyor. Enflasyon muhasebesinde şirketin parasal varlık ve parasal yükümlülüklerinin enflasyon karşısındaki etkisi net parasal pozisyon kalemi üzerinden kâr veya zarara yansıyor.
Bu artış, enflasyon muhasebesinin şirketin raporlanan sonucuna pozitif katkı yaptığını gösteriyor. Ancak bu kalem operasyonel bir gelir değil; elektrik üretiminden veya satış hacminden doğan sürdürülebilir bir kâr kaynağı olarak değerlendirilmemeli. Net parasal pozisyon katkısının yükselmesine rağmen şirketin net zararda kalması, esas faaliyet performansındaki zayıflığın bu muhasebe etkisini aştığını ortaya koyuyor. Dolayısıyla yatırımcı, FAVÖK ve işletme nakit akışını net parasal pozisyondan ayrı izlemeli.
Yatırımcı için Ne Anlama Geliyor?
HUNER’in 2026/6AB sonuçlarında ana mesaj, varlık tabanının büyümeye devam etmesine rağmen gelir ve marj üretme gücünün zayıfladığıdır. Fırsat tarafında, şirketin 9,4 milyar TL duran varlık ve 5,1 milyar TL özkaynak tabanı, enerji fiyatları ve üretim koşulları iyileştiğinde operasyonel kaldıraç yaratabilir. FAVÖK marjının %38,7 seviyesinde kalması da tamamen ortadan kalkmış bir operasyonel kârlılık olmadığını gösteriyor.
Buna karşılık riskler daha belirgin:
- Satışların yüksek enflasyon ortamında nominal olarak %14,8 gerilemesi, reel daralmaya işaret ediyor.
- Brüt kâr marjındaki 24,7 puanlık düşüş, maliyet ve fiyatlama baskısının sürdüğünü gösteriyor.
- Net borcun 1,5 milyar TL’ye çıkması, faiz ve finansman koşullarına duyarlılığı artırıyor.
- Net zarara dönüş, özkaynak büyümesini sınırlayabilir.
- FAVÖK ile brüt kâr arasındaki olağandışı farkın dipnotlardan doğrulanması gerekiyor.
İzlenecek en önemli göstergeler; satışların enflasyonun üzerinde büyüyüp büyümediği, FAVÖK marjının yeniden toparlanması, net borcun azalması ve operasyonlardan nakit üretiminin güçlenmesi olacak. Bu göstergeler iyileşmeden yalnızca yüksek duran varlık değerine dayanarak olumlu bir yatırım hikâyesi kurmak erken görünüyor.
Yatırım tavsiyesi değildir.