
Açılış
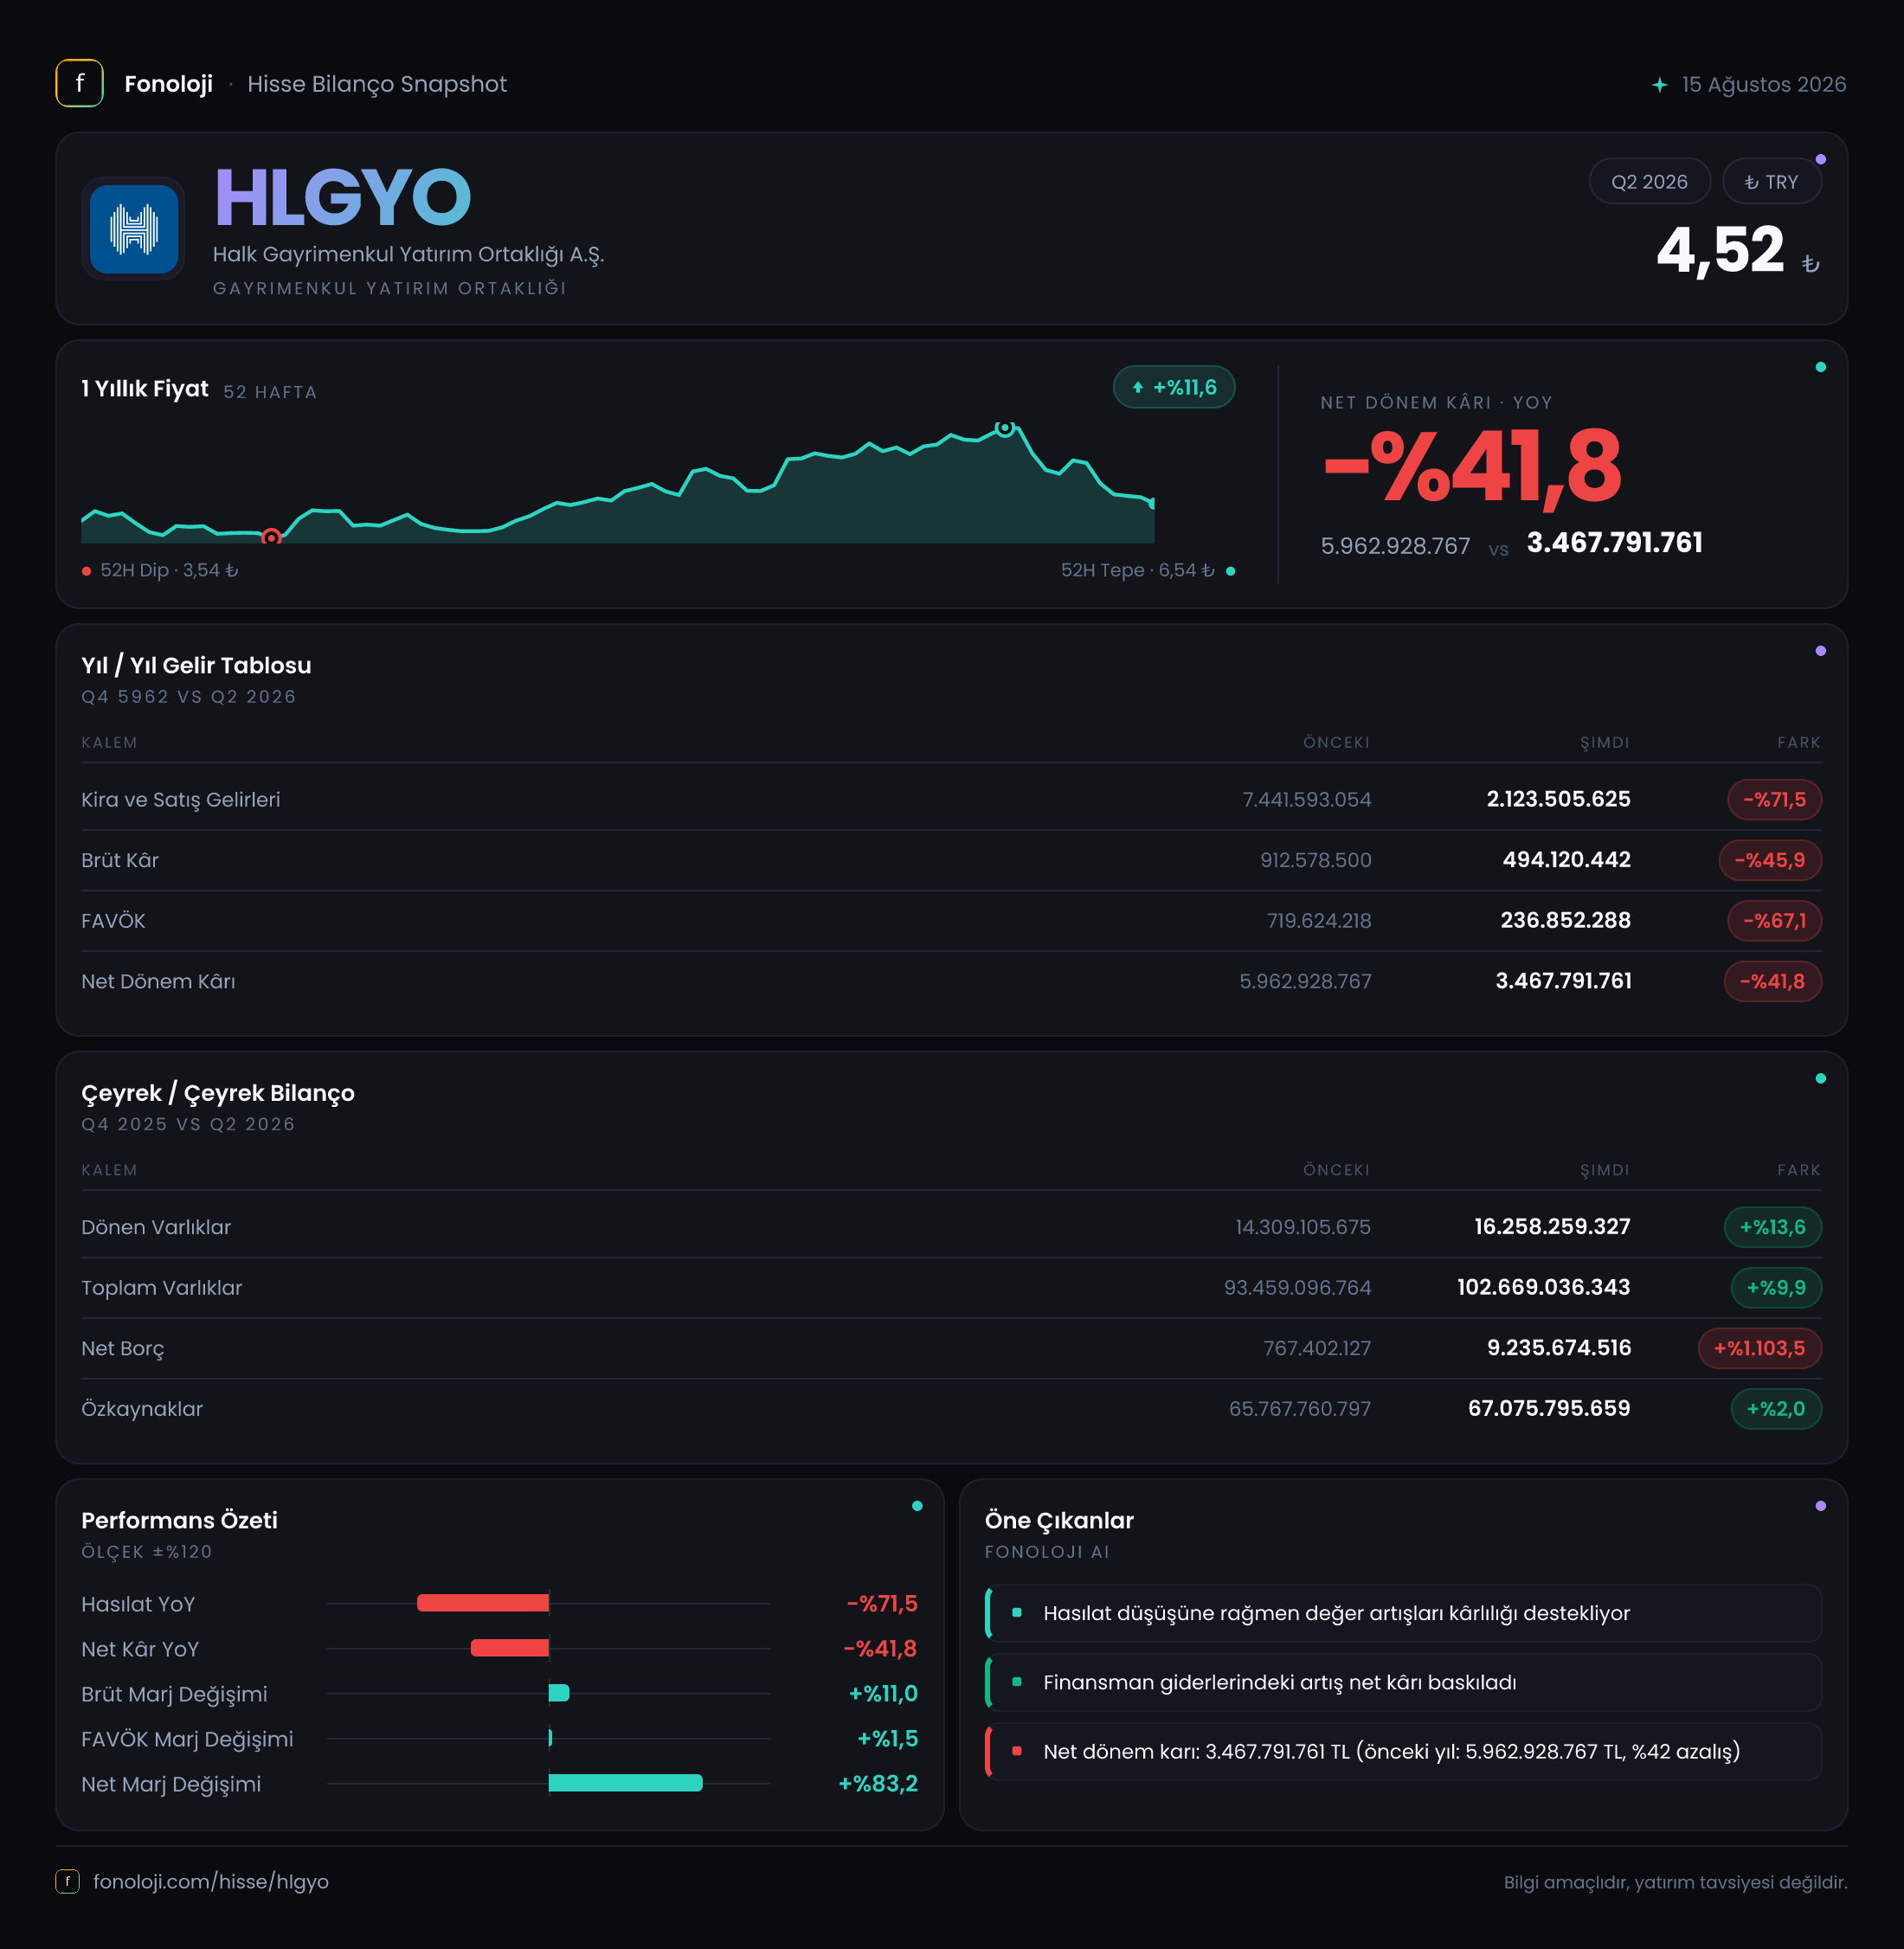
Halk GYO’nun 2026/6 finansalları, ilk bakışta satış ve net kâr tarafında belirgin bir gerilemeye, faaliyet kârlılığında ise daha dirençli bir tabloya işaret ediyor. Şirketin satışları geçen yılın aynı dönemine göre %36,6 azalarak 4,8 milyar TL’ye gerilerken, brüt kâr %7,1 artışla 1,2 milyar TL’ye, FAVÖK ise %3,6 yükselerek 912,3 milyon TL’ye çıktı. Bu ayrışma, şirketin daha düşük satış hacmine rağmen marjlarını koruduğunu gösteriyor.
Bununla birlikte bilanço tarafında asıl dikkat çeken gelişme, net borcun önceki yıl sonuna göre %122,4 artarak 16,7 milyar TL’ye çıkması. Özkaynaklar yalnızca %2,1 artarken, toplam varlıkların %8,1 büyümesi, büyümenin önemli ölçüde borçlanma ile desteklendiğini ortaya koyuyor. Net kâr ise 3,5 milyar TL’ye gerileyerek geçen yılın aynı döneminin %35,8 altında kaldı.
Satış Hikayesi
HLGYO’nun satışları 4,8 milyar TL ile geçen yıl aynı dönemdeki 7,6 milyar TL’nin oldukça gerisinde kaldı. Nominal olarak 2,8 milyar TL’lik bu düşüş, Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda daha da anlamlı hale geliyor. Başka bir ifadeyle şirket yalnızca nominal satış kaybı yaşamamış; satış performansı enflasyona göre düzeltildiğinde reel olarak daha belirgin bir daralmaya işaret etmiş durumda.
Burada önemli bir ayrım var: Veriler, satışlardaki düşüşün hangi gelir kalemlerinden kaynaklandığını göstermiyor. Gayrimenkul yatırım ortaklıklarında dönemsel proje teslimleri, gayrimenkul satışlarının zamanlaması veya portföydeki varlıkların elden çıkarılması gibi unsurlar satışları bir dönemden diğerine ciddi biçimde değiştirebilir. Bu nedenle tek bir ara dönem verisinden kalıcı operasyonel zayıflık sonucu çıkarmak doğru olmaz.
Yine de mevcut tablo yatırımcı açısından iki mesaj taşıyor:
- Satış hacmi geçen yılın aynı dönemine göre zayıflamış durumda.
- Satışlardaki gerilemeye rağmen brüt kâr ve FAVÖK’ün artması, şirketin daha yüksek marjlı işlere, maliyet kontrolüne veya farklı gelir bileşimine yönelmiş olabileceğini gösteriyor; ancak bu mekanizmayı doğrulamak için gelir kırılımı gerekir.
Çeyrekten çeyreğe karşılaştırma verisi paylaşılmadığı için satışların 2026’nın ilk çeyreğine göre hızlanıp hızlanmadığını veya yavaşlayıp yavaşlamadığını bu veri setiyle ölçemiyoruz. Bu nedenle çeyreklik trend için sonraki ara dönem raporunu beklemek gerekiyor.
Kârlılık
Kârlılık tablosunun en güçlü tarafı marj performansı. Brüt kâr 1,2 milyar TL seviyesinde gerçekleşirken brüt kâr marjı yaklaşık %25,0 oldu. Geçen yıl aynı dönemde brüt kâr 1,1 milyar TL, satışlar ise 7,6 milyar TL idi; bu da yaklaşık %14,5 brüt marja karşılık geliyor. Dolayısıyla şirket, satışları %36,6 düşmesine rağmen brüt marjını yaklaşık 10,5 puan artırmış durumda.
Bu önemli bir iyileşme. Çünkü yüksek enflasyon ortamında yalnızca ciroyu büyütmek değil, maliyetleri ve proje ekonomisini korumak da kritik. HLGYO’nun verisi, gelir hacmi küçülse de satışların kâra dönüşüm kalitesinin yükseldiğini gösteriyor.
FAVÖK 912,3 milyon TL ile geçen yılki 880,4 milyon TL’nin üzerine çıktı. FAVÖK marjı da yaklaşık %19,0’a yükseldi; geçen yıl bu oran yaklaşık %11,6 seviyesindeydi. Böylece FAVÖK marjında yaklaşık 7,4 puanlık bir artış gerçekleşti. Brüt kâr marjındaki yükselişin faaliyet kârlılığına da yansıması, operasyonel disiplin açısından olumlu.
Ancak net kâr tarafında aynı güç görülmüyor. Net dönem kârı 3,5 milyar TL ile geçen yılki 5,5 milyar TL’nin altında kaldı. Net kâr marjı satışlara göre hâlâ çok yüksek, yaklaşık %72,9 seviyesinde; geçen yıl ise yaklaşık %72,4 idi. Bu yüksek oran, GYO finansallarında net kârın yalnızca satış ve faaliyet performansıyla açıklanamayabileceğini hatırlatıyor. Net parasal pozisyon, değerleme etkileri ve diğer finansal kalemler net kârı önemli ölçüde değiştirebilir.
Bilanço Sağlığı
HLGYO’nun toplam varlıkları önceki yıl sonuna göre %8,1 artarak 103,1 milyar TL’ye ulaştı. Bu büyümenin ana kaynağı duran varlıklar oldu. Duran varlıklar 75,9 milyar TL’den 83,5 milyar TL’ye çıkarak %10,0 büyürken, dönen varlıklar yalnızca %0,8 artışla 19,6 milyar TL’ye geldi.
Bu yapı, şirket bilançosunun daha fazla uzun vadeli gayrimenkul ve yatırım varlığı ağırlığı taşıdığını gösteriyor. Gayrimenkul şirketleri açısından duran varlık büyümesi olağan olabilir; fakat bu büyümenin nasıl finanse edildiği kritik. Burada cevap net: net borç 7,5 milyar TL’den 16,7 milyar TL’ye yükselerek bir yıldan kısa sürede iki katından fazla arttı.
Özkaynaklar 63,9 milyar TL’den 65,3 milyar TL’ye çıkarken artış yalnızca %2,1 oldu. Böylece varlık büyümesi özkaynak büyümesinin belirgin biçimde üzerinde gerçekleşti. Net borcun toplam varlıklara oranı yaklaşık %16,2, özkaynaklara oranı ise yaklaşık %25,6 seviyesinde. Bu oranlar tek başına alarm verici görünmeyebilir; ancak borç artışının hızının yakından izlenmesi gerekiyor.
Raporlanan dönem FAVÖK’ü üzerinden bakıldığında net borç/FAVÖK yaklaşık 18,3x seviyesine çıkıyor. Geçen yıl aynı dönem FAVÖK’üyle karşılaştırıldığında bu oran yaklaşık 8,5x idi. Bu hesaplama ara dönem FAVÖK’ü yıllıklandırılmadığı için doğrudan yıllık borçluluk ölçüsü değildir; yine de borç artışının faaliyet kârlılığındaki sınırlı artıştan çok daha hızlı olduğunu açıkça gösteriyor.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon geliri 336,1 milyon TL oldu. Geçen yıl aynı dönemde bu rakam 808,1 milyon TL idi. Böylece net parasal pozisyon katkısı %58,4 azaldı.
Bu düşüş, net kârdaki gerilemenin önemli açıklayıcılarından biri. Enflasyon muhasebesinde parasal varlık ve yükümlülüklerin yapısı, şirketin dönem kârını etkiliyor. Net parasal pozisyon gelirinin azalması, bu dönemde enflasyon muhasebesinden gelen pozitif katkının geçen yıla göre belirgin biçimde zayıfladığını gösteriyor.
Ayrıca net borcun 16,7 milyar TL’ye yükselmesi, şirketin finansal yapısını daha hassas hale getiriyor. Borçlanmanın nominal enflasyon ortamında farklı etkileri olsa da faiz maliyeti, vade yapısı ve borcun hangi varlıkları finanse ettiği bilinmeden net sonuç hakkında ileri yorum yapmak mümkün değil. Yatırımcı, sonraki raporlarda parasal pozisyon ile finansman giderlerinin birlikte nasıl değiştiğini izlemeli.
Yatırımcı için Ne Anlama Geliyor?
HLGYO’nun 2026/6 finansalları, operasyonel marjların güçlü, satış hacminin zayıf ve bilanço kaldıraç artışının belirgin olduğu bir dönemi anlatıyor. Fırsat tarafında, brüt kâr ve FAVÖK’ün satışlardan ayrışarak yükselmesi şirketin kârlı iş yapısını koruyabildiğini gösteriyor. Duran varlıkların büyümesi de portföy değerinin ve gelecekteki gelir potansiyelinin desteklenebileceğine işaret ediyor.
Risk tarafında ise üç başlık öne çıkıyor:
- Satışların yüksek enflasyon ortamında nominal ve reel olarak gerilemesi,
- Net borcun %122,4 artarak özkaynak büyümesinin çok üzerine çıkması,
- Net kârın ve net parasal pozisyon katkısının geçen yıla göre belirgin biçimde düşmesi.
Önümüzdeki dönemde izlenmesi gereken ana göstergeler; satışların yeniden büyüme eğilimine girip girmediği, FAVÖK marjının %19 civarındaki seviyesini koruyup korumadığı ve net borcun faaliyet kârına kıyasla daha fazla artıp artmadığı olacak. HLGYO’da hikâyenin devamı, yalnızca portföy büyüklüğüne değil, bu portföyün ne kadar borçla finanse edildiğine ve nakit üretiminin güçlenip güçlenmediğine bağlı.
Yatırım tavsiyesi değildir.