
Açılış
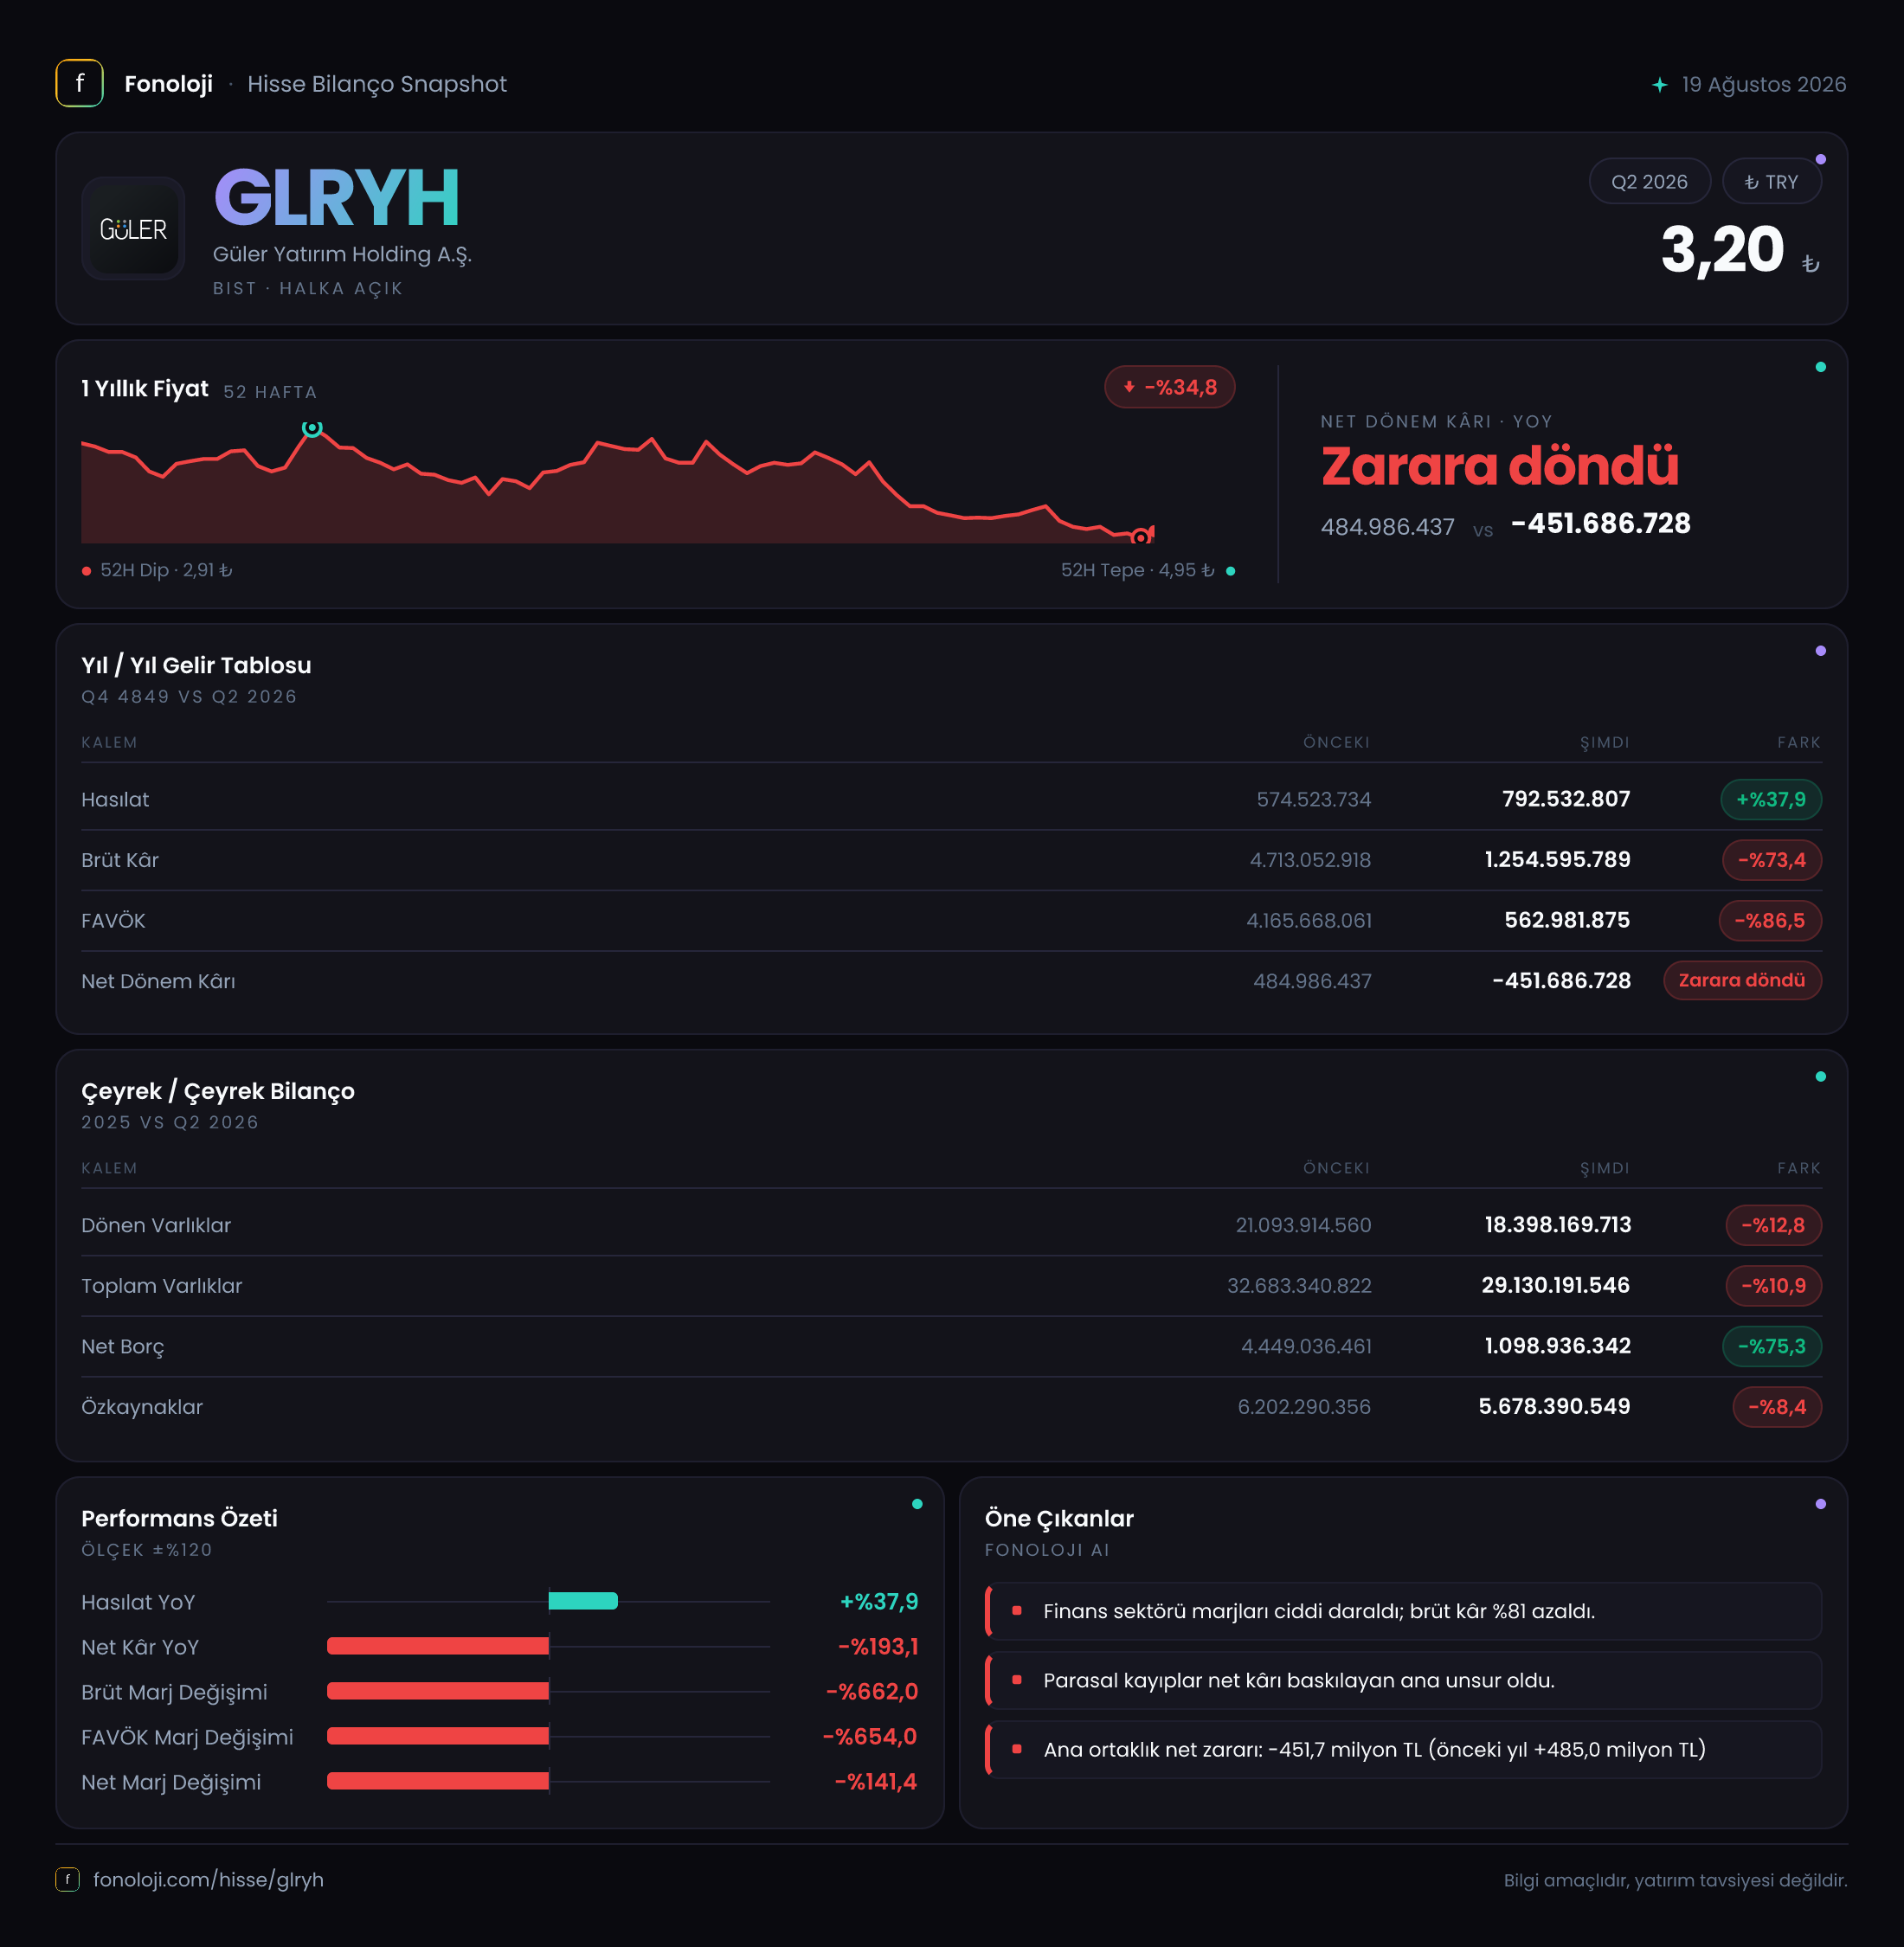
Güler Yatırım Holding’in 2026/6AB finansalları, satış tarafında nominal büyümenin sürdüğünü ancak kârlılığın geçen yılki yüksek bazın belirgin biçimde gerisinde kaldığını gösteriyor. Şirketin satışları 792,5 milyon TL’ye yükselirken, brüt kâr 4,7 milyar TL’den 1,3 milyar TL’ye, FAVÖK ise 4,2 milyar TL’den 563 milyon TL’ye geriledi. Bu sert düşüş, net parasal pozisyon zararıyla birleşince şirketi 485 milyon TL net kârdan 451,7 milyon TL net zarara taşıdı. Buna karşılık bilançoda net borcun 4,4 milyar TL’den 1,1 milyar TL’ye gerilemesi, finansal risk açısından dönemin en olumlu başlığı olarak öne çıkıyor.
Burada önemli bir ayrım var: Veriler altı aylık ara dönem performansını gösteriyor ve gelir tablosu geçen yılın aynı dönemiyle karşılaştırılıyor. Bilanço kalemleri ise önceki yıl sonuna göre değişimi ifade ediyor. Çeyreklik kırılım bulunmadığı için, ikinci çeyrekte ivmenin güçlenip güçlenmediğini veya ilk çeyreğe göre bir toparlanma yaşanıp yaşanmadığını henüz ölçemiyoruz.
Satış Hikayesi
Güler Yatırım Holding’in satışları geçen yılın aynı dönemine göre %37,9 artarak 574,5 milyon TL’den 792,5 milyon TL’ye çıktı. İlk bakışta bu güçlü bir büyüme gibi görünse de Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, satışlardaki reel artışın sınırlı kaldığı görülüyor. Enflasyonun yaklaşık %30 olduğu varsayımında, nominal %37,9’luk büyüme kabaca düşük tek haneli bir reel artışa işaret ediyor. Dolayısıyla şirket, satışlarını enflasyonun üzerinde artırmış olsa da burada yüksek tempolu, güçlü bir reel büyümeden söz etmek zor.
Daha kritik nokta ise satış artışının kâra yansımaması. Satışlar 218 milyon TL artarken brüt kâr 3,4 milyar TL geriledi. Bu tablo, şirketin kârlılığının yalnızca satış hacmine veya operasyonel büyümeye bağlı olmadığını; gelir tablosunda yatırım değerlemeleri, portföy hareketleri veya dönemsel muhasebe kalemlerinin önemli rol oynayabildiğini düşündürüyor. Veride bu kalemlerin ayrıntısı bulunmadığı için düşüşün hangi varlık veya faaliyet kaynaklı olduğunu kesinleştirmek mümkün değil.
Geçen yılki 4,7 milyar TL brüt kâr ve 4,2 milyar TL FAVÖK, satışlara kıyasla olağanüstü yüksek seviyedeydi. Bu nedenle 2026/6AB sonuçlarını değerlendirirken yalnızca “büyüme durdu” demek eksik kalır; aynı zamanda geçen yılın çok yüksek baz etkisini de hesaba katmak gerekir. Bununla birlikte mevcut dönemdeki 1,3 milyar TL brüt kâr, geçen yılın seviyesinin ancak yaklaşık dörtte birine denk geliyor. Çeyreklik veri açıklanmadığı için bu gerilemenin yılın ilk yarısında kademeli mi yoksa belirli bir dönemde yoğunlaşan bir düşüş mü olduğunu bekleyip görmek gerekecek.
Kârlılık
Şirketin brüt kâr marjı, verilen rakamlar üzerinden hesaplandığında bu dönemde yaklaşık %164 seviyesinde bulunuyor. Geçen yıl aynı dönemde ise brüt kâr marjı yaklaşık %818 idi. Satışların üzerinde gerçekleşen bu marjlar, klasik üretim veya perakende şirketlerindeki brüt kâr marjlarından oldukça farklıdır. Bu nedenle rakamlar, Güler Yatırım Holding’in gelir yapısında yatırım portföyü değer artışları veya benzeri satış dışı etkilerin önemli olabileceğine işaret ediyor. Bu marjları doğrudan operasyonel verimlilik göstergesi olarak okumak yanıltıcı olur.
FAVÖK 563 milyon TL ile satışların yaklaşık %71’ine denk geliyor. Geçen yıl FAVÖK marjı yaklaşık %731 seviyesindeydi. FAVÖK’ün %86,5 gerilemesi, şirketin ana faaliyetlerinden veya faaliyet kârına dahil edilen yatırım kaynaklı kalemlerden ürettiği kazancın geçen yıla göre ciddi biçimde zayıfladığını gösteriyor.
Net kâr tarafındaki değişim daha da belirgin. Şirket, geçen yılın aynı dönemindeki 485 milyon TL net kârdan 451,7 milyon TL net zarara geçti. Böylece net sonuçta yaklaşık 937 milyon TL’lik bir bozulma oluştu. Brüt kâr ve FAVÖK düşüşü zararın temel zeminini hazırlarken, net parasal pozisyon zararı da bu baskıyı derinleştirmiş görünüyor. Kârlılıkta kalıcı bir toparlanma için yalnızca satışların artması yeterli olmayacak; yüksek marjlı yatırım/portföy gelirlerinin yeniden oluşması veya faaliyet giderleri ve finansman etkilerinin daha iyi yönetilmesi gerekecek.
Bilanço Sağlığı
Bilanço tarafında toplam varlıklar önceki yıl sonuna göre %10,9 azalarak 32,7 milyar TL’den 29,1 milyar TL’ye geriledi. Dönen varlıklar 21,1 milyar TL’den 18,4 milyar TL’ye, duran varlıklar ise 11,6 milyar TL’den 10,7 milyar TL’ye indi. Bu düşüş, portföy değerlerinde gerileme, varlık satışları veya nakit ve benzeri kalemlerde azalma gibi farklı nedenlerden kaynaklanabilir; mevcut veri bu ayrımı yapmaya izin vermiyor.
Özkaynaklar 6,2 milyar TL’den 5,7 milyar TL’ye geriledi. Yaklaşık 500 milyon TL’lik bu azalış, dönem zararının bilanço üzerindeki etkisiyle uyumlu görünüyor. Özkaynakların toplam varlıklara oranı yaklaşık %19,6 seviyesinde; önceki yıl sonundaki oran da yaklaşık %19 civarındaydı. Yani varlıklar küçülürken özkaynakların bilanço içindeki payı dramatik biçimde bozulmamış olsa da mutlak özkaynak tabanı zayıflamış durumda.
En olumlu gelişme net borçta yaşandı. Net borç 4,4 milyar TL’den 1,1 milyar TL’ye gerileyerek %75,3 azaldı. Bu, şirketin finansal kaldıraç ve faiz yükü açısından önemli bir rahatlama sağlıyor. Ancak mevcut 563 milyon TL FAVÖK baz alındığında net borç/FAVÖK oranı yaklaşık 2,0x seviyesinde. Borç miktarı azalmasına rağmen FAVÖK’teki sert düşüş nedeniyle kaldıraç göstergesi, borçtaki düşüşün tek başına yaratabileceği kadar güçlü görünmüyor. FAVÖK geçen yılki seviyesinde olsaydı oran çok daha düşük olacaktı.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon zararı bu dönemde 1,9 milyar TL oldu; geçen yıl aynı dönemdeki zarar 1,0 milyar TL seviyesindeydi. Verilen karşılaştırmada bu kalem için yaklaşık %93,3 oranında olumsuz değişim belirtiliyor; tutar bazında bakıldığında ise zarar yaklaşık 900 milyon TL arttı.
TAS 29 kapsamında bu zarar, şirketin enflasyon ortamında parasal yükümlülüklerinin parasal varlıklarından daha yüksek olmasının finansal tablolara yansımasını ifade eder. Başka bir deyişle yüksek enflasyon, şirketin nakit ve alacak gibi parasal varlıklarının satın alma gücünü aşındırırken, borç ve benzeri parasal yükümlülükler nedeniyle gelir tablosunda net parasal kayıp oluşabiliyor. Bu zarar, operasyonel nakit çıkışıyla bire bir aynı değildir; ancak şirketin enflasyon karşısındaki bilanço pozisyonunun dezavantajlı olduğunu gösterir.
Net borçtaki düşüşe rağmen net parasal pozisyon zararının büyümesi, bilançonun yalnızca borç miktarı üzerinden okunmaması gerektiğini ortaya koyuyor. Parasal varlıkların ve yükümlülüklerin vade, para birimi ve yapısı da kritik önem taşıyor. Önümüzdeki dönemlerde bu kalemdeki zararın azalması, net kâra doğrudan destek verebilir.
Yatırımcı için Ne Anlama Geliyor?
Güler Yatırım Holding için 2026/6AB sonuçlarının ana mesajı, bilanço kaldıraçının azalmasına rağmen kârlılık kalitesinin belirgin biçimde zayıfladığı yönünde. Satışlardaki %37,9’luk artış enflasyonun üzerinde olsa da reel büyüme sınırlı; asıl sorun ise bu büyümenin brüt kâr ve FAVÖK’e güçlü biçimde yansımaması.
Yatırımcı açısından öne çıkan fırsatlar şunlar:
- Net borcun 3,3 milyar TL azalması, finansal riskin ve olası faiz baskısının düşmesine yardımcı olabilir.
- Geçen yılki yüksek baz nedeniyle, sonraki dönemlerde daha düşük karşılaştırma tabanı kârlılık büyümesini teknik olarak kolaylaştırabilir.
- Net parasal zarar azalır ve portföy kaynaklı gelirler toparlanırsa net sonuçta hızlı bir iyileşme görülebilir.
Buna karşılık riskler de net:
- Şirket 451,7 milyon TL net zarar açıklamış durumda.
- FAVÖK’ün %86,5 gerilemesi, mevcut kâr yapısının sürdürülebilirliği konusunda soru işareti yaratıyor.
- Toplam varlıklar ve özkaynaklar küçülürken, yüksek enflasyon net parasal pozisyon üzerinden kârlılığı baskılıyor.
- Çeyreklik veri bulunmadığından, toparlanmanın başlayıp başlamadığını ve sonuçların hangi faaliyetlerden kaynaklandığını henüz doğrulayamıyoruz.
Bir sonraki raporda özellikle portföy değerleme gelirlerinin niteliği, net parasal pozisyon zararının seyri, nakit akışı ve FAVÖK’ün yeniden güçlenip güçlenmediği izlenmeli. Net borçtaki düşüş tek başına olumlu olsa da yatırım tezinin güçlenmesi için bunun sürdürülebilir kârlılıkla desteklenmesi gerekiyor.
Yatırım tavsiyesi değildir.