
Açılış
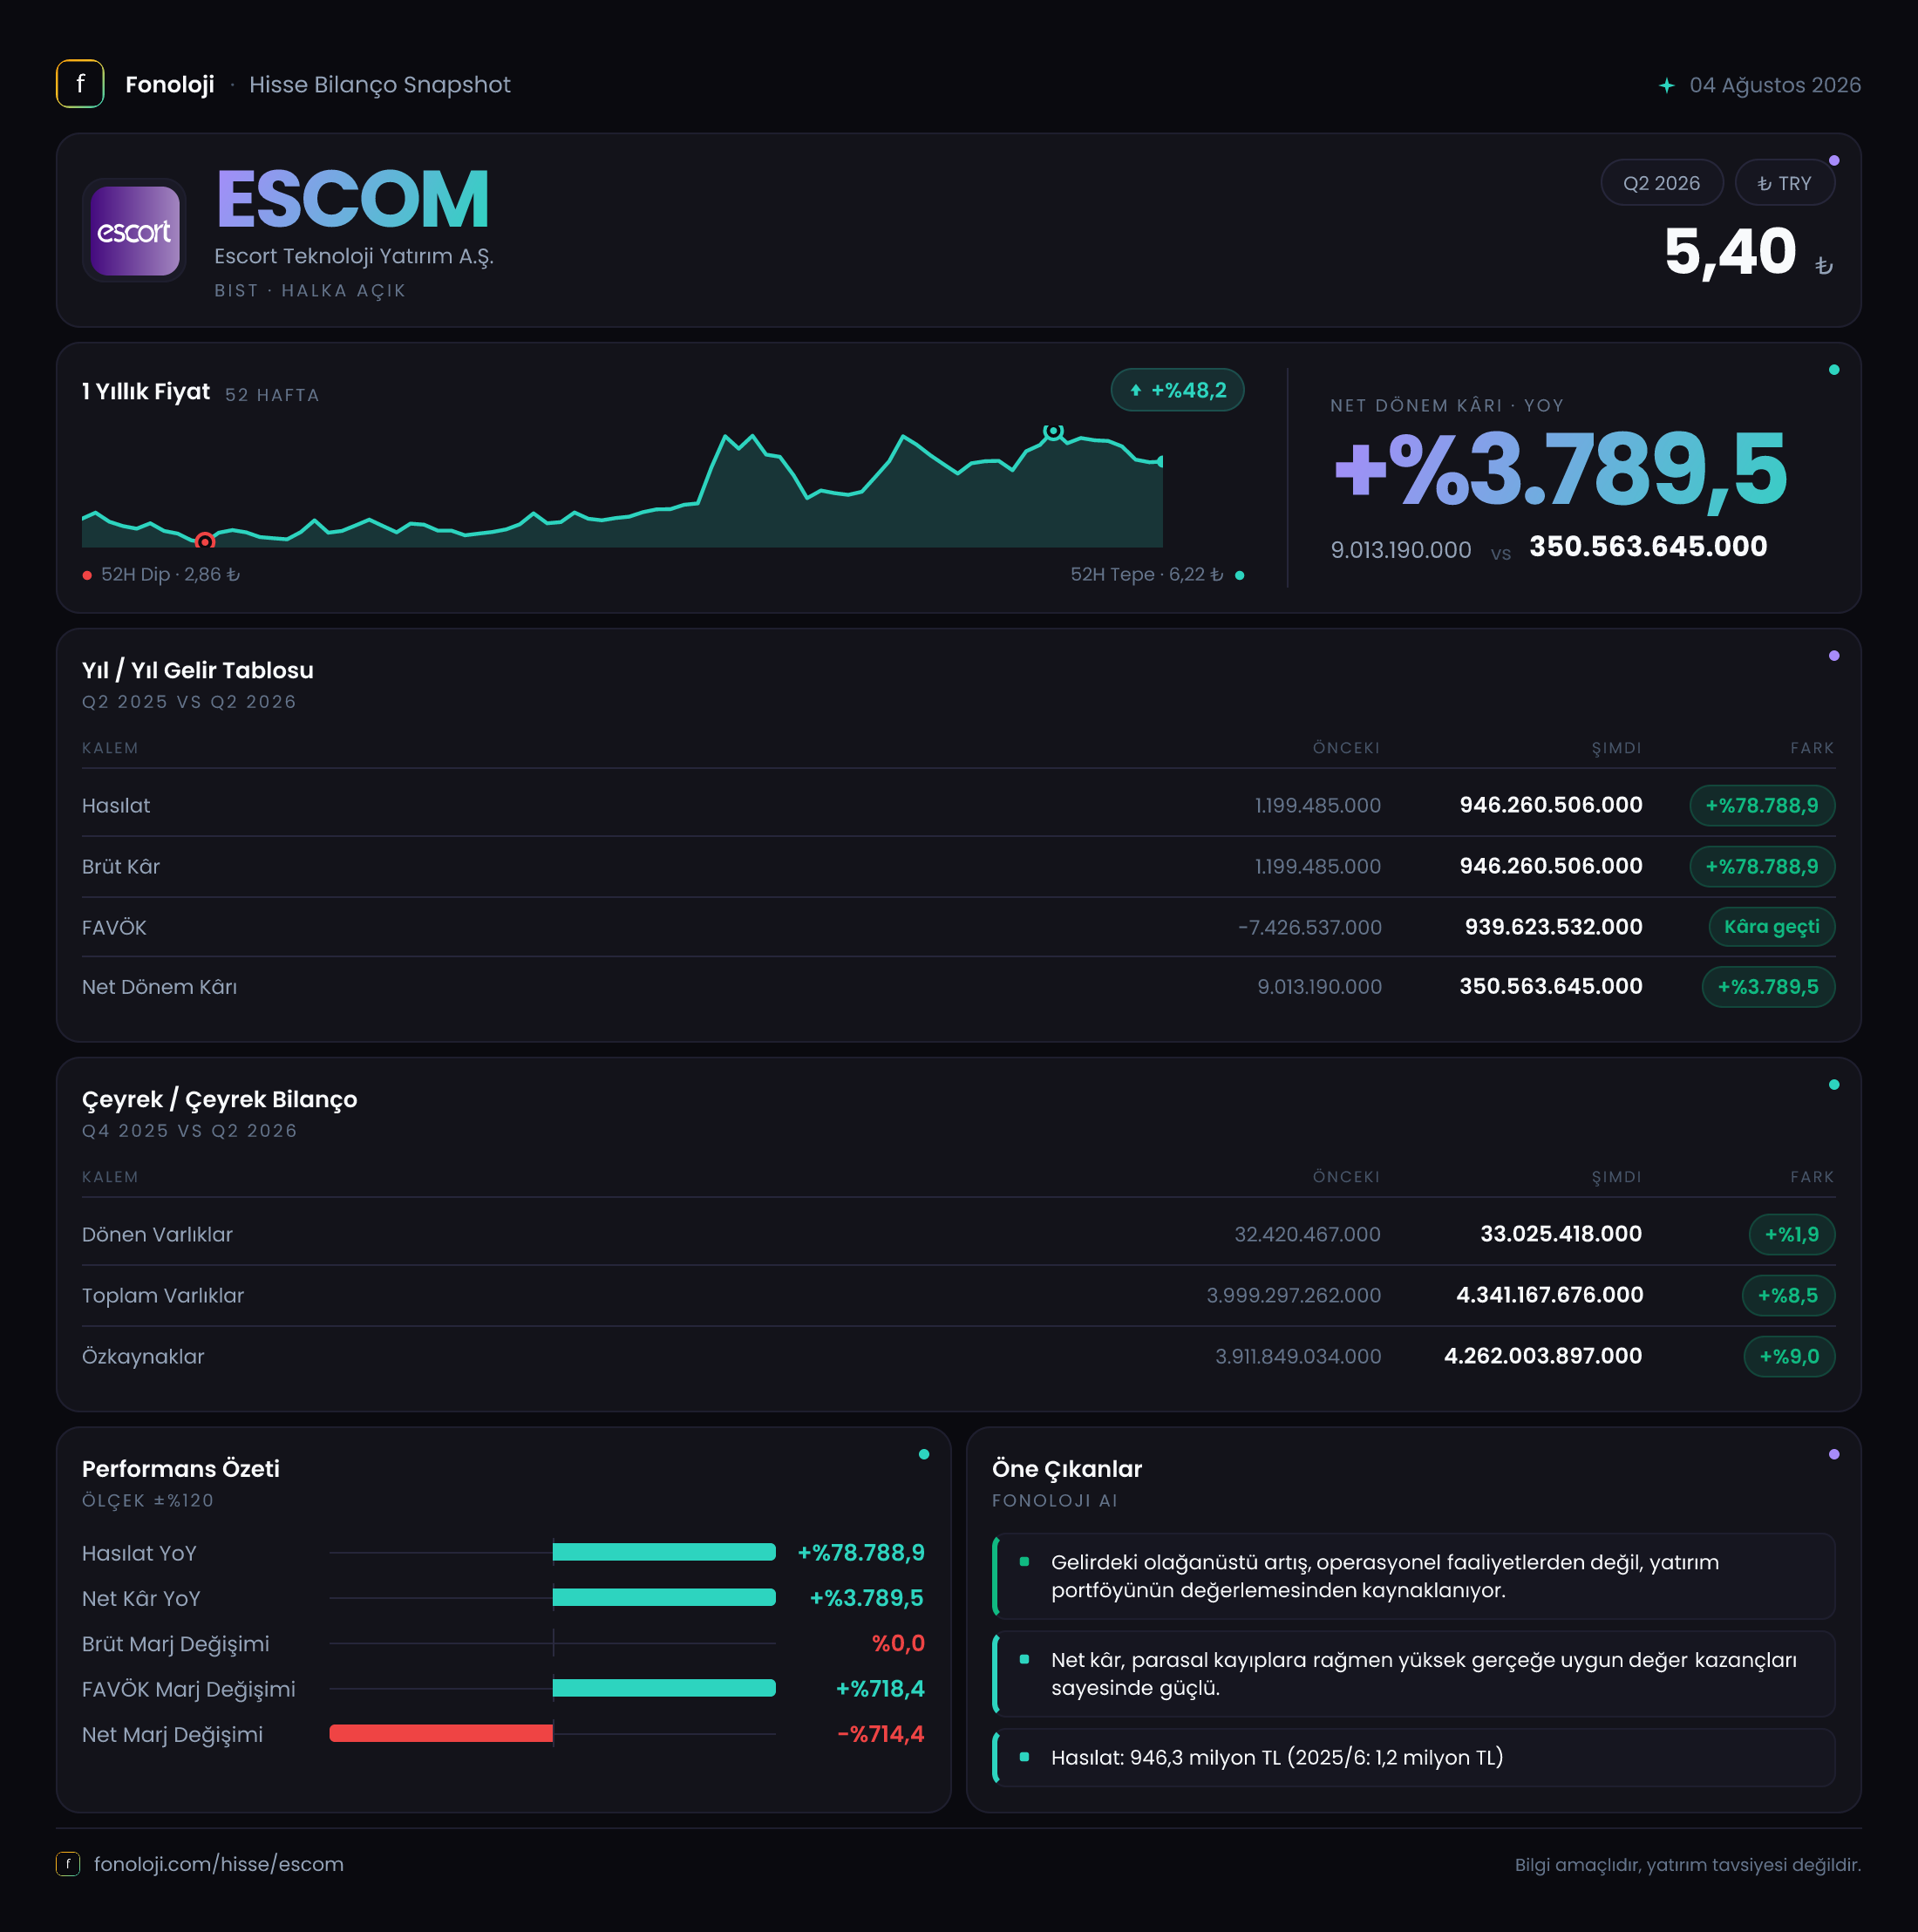
ESCORT Teknoloji Yatırım A.Ş. (ESCOM), teknoloji şirketlerine ve girişimlere yatırım yapan bir yatırım holdingi olarak, klasik sanayi veya perakende şirketlerinden farklı bir finansal profile sahip. 2026/6 aylık dönemde şirketin satışları 946,3 milyon TL’ye ulaşırken, geçen yılın aynı dönemindeki 1,2 milyon TL’ye göre olağanüstü bir sıçrama kaydedilmiş. Bununla birlikte bu rakamı doğrudan operasyonel satış büyümesi gibi okumak doğru olmayabilir; zira satışların tamamına yakını brüt kâra dönüşmüş ve şirketin faaliyet kârlılığı da aynı ölçüde yüksek gerçekleşmiş. Ana hikâye güçlü kâr artışı kadar, bu büyümenin niteliği, enflasyon muhasebesinin etkisi ve bilanço varlıklarının yapısında yatıyor.
Satış Hikayesi
ESCOM’un satışları 946,3 milyon TL ile geçen yılın aynı dönemine göre %78.788,9 artmış durumda. Yüzde değişimin bu kadar yüksek görünmesinin temel nedeni, geçen yılki karşılaştırma bazının yalnızca 1,2 milyon TL olması. Başka bir ifadeyle şirket, çok düşük bir tabandan güçlü bir nominal gelir üretmiş; ancak bu artışı yalnızca “satış hacmi patladı” şeklinde yorumlamak yanıltıcı olur.
Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda, 946,3 milyon TL’lik satışın reel anlamını değerlendirmek gerekir. Mevcut veri, satışların hangi faaliyetlerden oluştuğunu, nakit tahsilat yaratıp yaratmadığını veya teknoloji yatırımlarından kaynaklanan tek seferlik bir muhasebe etkisi bulunup bulunmadığını göstermiyor. Satışların brüt kârla birebir aynı olması da klasik ürün veya hizmet satışı yapan şirketlerde beklenen bir görünüm değil. Bu nedenle rakam, ESCOM’un yatırım portföyü ve yatırım gelirlerinin muhasebeleştirilmesiyle birlikte okunmalı.
Çeyreklik veri sunulmadığı için 2026’nın ilk çeyreğinden ikinci çeyreğine satışların nasıl ilerlediğini, büyümenin düzenli mi yoksa tek seferlik mi olduğunu ölçemiyoruz. Yatırımcı açısından burada izlenmesi gereken kritik nokta, gelecek dönemlerde satışların 946 milyon TL seviyesini koruyup korumadığı ve bu gelirin tekrarlanabilir bir yapıya sahip olup olmadığıdır. Tek bir ara dönem verisi, kalıcı büyüme trendini doğrulamak için yeterli değil.
Kârlılık
Şirketin brüt kârı da satışlar gibi 946,3 milyon TL seviyesinde gerçekleşmiş. Bu, brüt kâr marjının yaklaşık %100 olduğu anlamına geliyor. FAVÖK ise 937,7 milyon TL ile satışların yaklaşık %99,1’ine denk geliyor. Bu marjlar, üretim, dağıtım veya yoğun personel ve işletme gideri bulunan geleneksel şirketlerle karşılaştırıldığında sıra dışı derecede yüksek.
Geçen yılın aynı döneminde ESCOM’un FAVÖK’ü 10,0 milyon TL zarar seviyesindeydi. Bu nedenle bu yılki FAVÖK artışı yüzde bazında %9.451,9 olarak görünse de, düşük ve negatif baz nedeniyle bu oran ekonomik büyümeyi tek başına açıklamıyor. Daha anlamlı gösterge, şirketin bu dönemde 937,7 milyon TL faaliyet kârı üretmiş olması ve bunun satışlara neredeyse tamamen yansımasıdır.
Net dönem kârı 350,6 milyon TL olurken, geçen yılki 9,0 milyon TL net kâra göre %3.789,5 yükselmiş. Ancak FAVÖK ile net kâr arasındaki fark oldukça belirgin. Şirket faaliyet seviyesinde 937,7 milyon TL üretmesine karşın, net kârı bunun yaklaşık %37’si kadar. Bu farkın en önemli unsuru, 588,7 milyon TL’lik net parasal pozisyon zararı. Dolayısıyla operasyonel kârlılık çok yüksek görünse de enflasyon muhasebesi ve finansal kalemler net kâra ciddi bir kesinti yapmış.
Bu yapı, yatırımcıya iki farklı mesaj veriyor: Faaliyet veya yatırım gelirleri muhasebe üzerinde yüksek kârlılık yaratmış; ancak enflasyon muhasebesi sonrasında bu kârın tamamı net kâra taşınamamış. Gelecek dönemlerde brüt kâr ve FAVÖK marjlarının normale dönüp dönmediği özellikle yakından izlenmeli.
Bilanço Sağlığı
ESCOM’un toplam varlıkları önceki yıl sonuna göre %8,5 artarak 4,3 milyar TL’ye ulaşmış. Varlık yapısının en dikkat çekici tarafı, dönen varlıkların yalnızca 33,0 milyon TL seviyesinde kalırken duran varlıkların yaklaşık 4,3 milyar TL olması. Böylece toplam varlıkların neredeyse tamamı duran varlıklardan oluşuyor.
Bu görünüm, ESCOM’un bilançosunun likit işletme sermayesinden ziyade uzun vadeli yatırım ve iştirak varlıklarına dayandığını gösteriyor. Dönen varlıkların %1,9 artması sınırlı bir değişime işaret ederken, duran varlıklar %8,6 yükselmiş. Dolayısıyla bilanço büyümesi esas olarak uzun vadeli varlıkların değerindeki veya muhasebeleştirilmesindeki artıştan kaynaklanmış görünüyor; fakat bu varlıkların ne kadarının nakde çevrilebilir olduğu mevcut veriden anlaşılamıyor.
Özkaynaklar 3,9 milyar TL’den 4,3 milyar TL’ye çıkarak %9,0 artmış. Özkaynakların toplam varlıklara çok yakın olması, bilançoda yüksek bir özkaynak ağırlığı bulunduğunu gösteriyor. Bu, finansal kaldıraç açısından olumlu bir görüntü. Ancak net borç bilgisi paylaşılmadığı için net borç/FAVÖK oranı hesaplanamıyor. Ayrıca toplam yükümlülüklerin ayrıntısı bulunmadığından, özkaynak gücünün ne ölçüde gerçek nakit desteği sunduğunu veya varlık değerlemelerine ne kadar bağlı olduğunu kesinleştirmek mümkün değil.
Net Parasal Pozisyon (TAS 29)
TAS 29 kapsamında en kritik kalem, 588,7 milyon TL net parasal pozisyon zararı. Geçen yılın aynı döneminde 7,7 milyon TL net parasal kazanç bulunan şirket, bu dönemde belirgin biçimde zarara geçmiş. Bu değişim, şirketin parasal varlık ve yükümlülüklerinin enflasyon karşısındaki yapısının net kâr üzerinde güçlü bir etkisi olduğunu gösteriyor.
Enflasyon muhasebesinde nakit ve benzeri parasal varlıklar enflasyon karşısında değer kaybederken, parasal yükümlülük taşıyan şirketler farklı yönde etkilenebilir. ESCOM’un bu dönemde 588,7 milyon TL zarar yazması, bilanço kompozisyonunun veya parasal pozisyonunun şirket aleyhine çalıştığına işaret ediyor. Bu zarar nakit çıkışıyla birebir aynı anlama gelmez; ancak raporlanan kârın ekonomik gücünü değerlendirmede göz ardı edilemez.
Nitekim 937,7 milyon TL’lik FAVÖK’ün ardından net kârın 350,6 milyon TL’de kalmasında bu kalemin belirleyici olduğu görülüyor. Yatırımcı, gelecek dönemlerde yalnızca satış ve FAVÖK’e değil, net parasal pozisyonun kârı ne ölçüde aşağı çektiğine de bakmalı.
Yatırımcı için Ne Anlama Geliyor?
ESCOM’un 2026/6 aylık sonuçları, çok güçlü görünen ancak niteliği ayrıntılı incelenmesi gereken bir kârlılık tablosu sunuyor. Fırsatlar ve riskler birlikte değerlendirildiğinde öne çıkan noktalar şöyle:
- Fırsat: 946,3 milyon TL satış ve 937,7 milyon TL FAVÖK, şirketin bu dönemde yüksek tutarlı bir gelir ve faaliyet kârlılığı yarattığını gösteriyor.
- Fırsat: Özkaynakların 4,3 milyar TL’ye ulaşması ve toplam varlıklara yakın seyretmesi, bilanço kaldıraç riskinin sınırlı olabileceğine işaret ediyor.
- Risk: Satış ve kâr artışında geçen yılın çok düşük bazının etkisi büyük. Bu nedenle yüzde büyüme oranları sürdürülebilirliği kanıtlamıyor.
- Risk: Satışların brüt kâra, FAVÖK’ün de satışlara neredeyse birebir eşit olması, gelirin niteliğinin ve muhasebe kaynaklarının ayrıntılı incelenmesini gerektiriyor.
- Risk: 588,7 milyon TL’lik net parasal pozisyon zararı, yüksek faaliyet kârlılığının net kâra dönüşümünü sınırlamış.
- Dikkat edilmesi gereken: Çeyreklik veri olmadığı için büyümenin sürekliliği ve dönemsel oynaklık henüz ölçülemiyor. Net borç bilgisi bulunmadığından finansal kaldıraç analizi de tamamlanamıyor.
Sonuç olarak ESCOM’da güçlü görünen rakamların arkasındaki temel soru, 946,3 milyon TL’lik gelirin ne kadarının tekrarlanabilir ve nakit yaratıcı olduğu. Gelecek raporlarda satış kompozisyonu, iştirak ve yatırım değerlemeleri, nakit akışı, net parasal pozisyon ve çeyreklik kârlılık seyri birlikte izlenmeli. Yatırım tavsiyesi değildir.