
Açılış
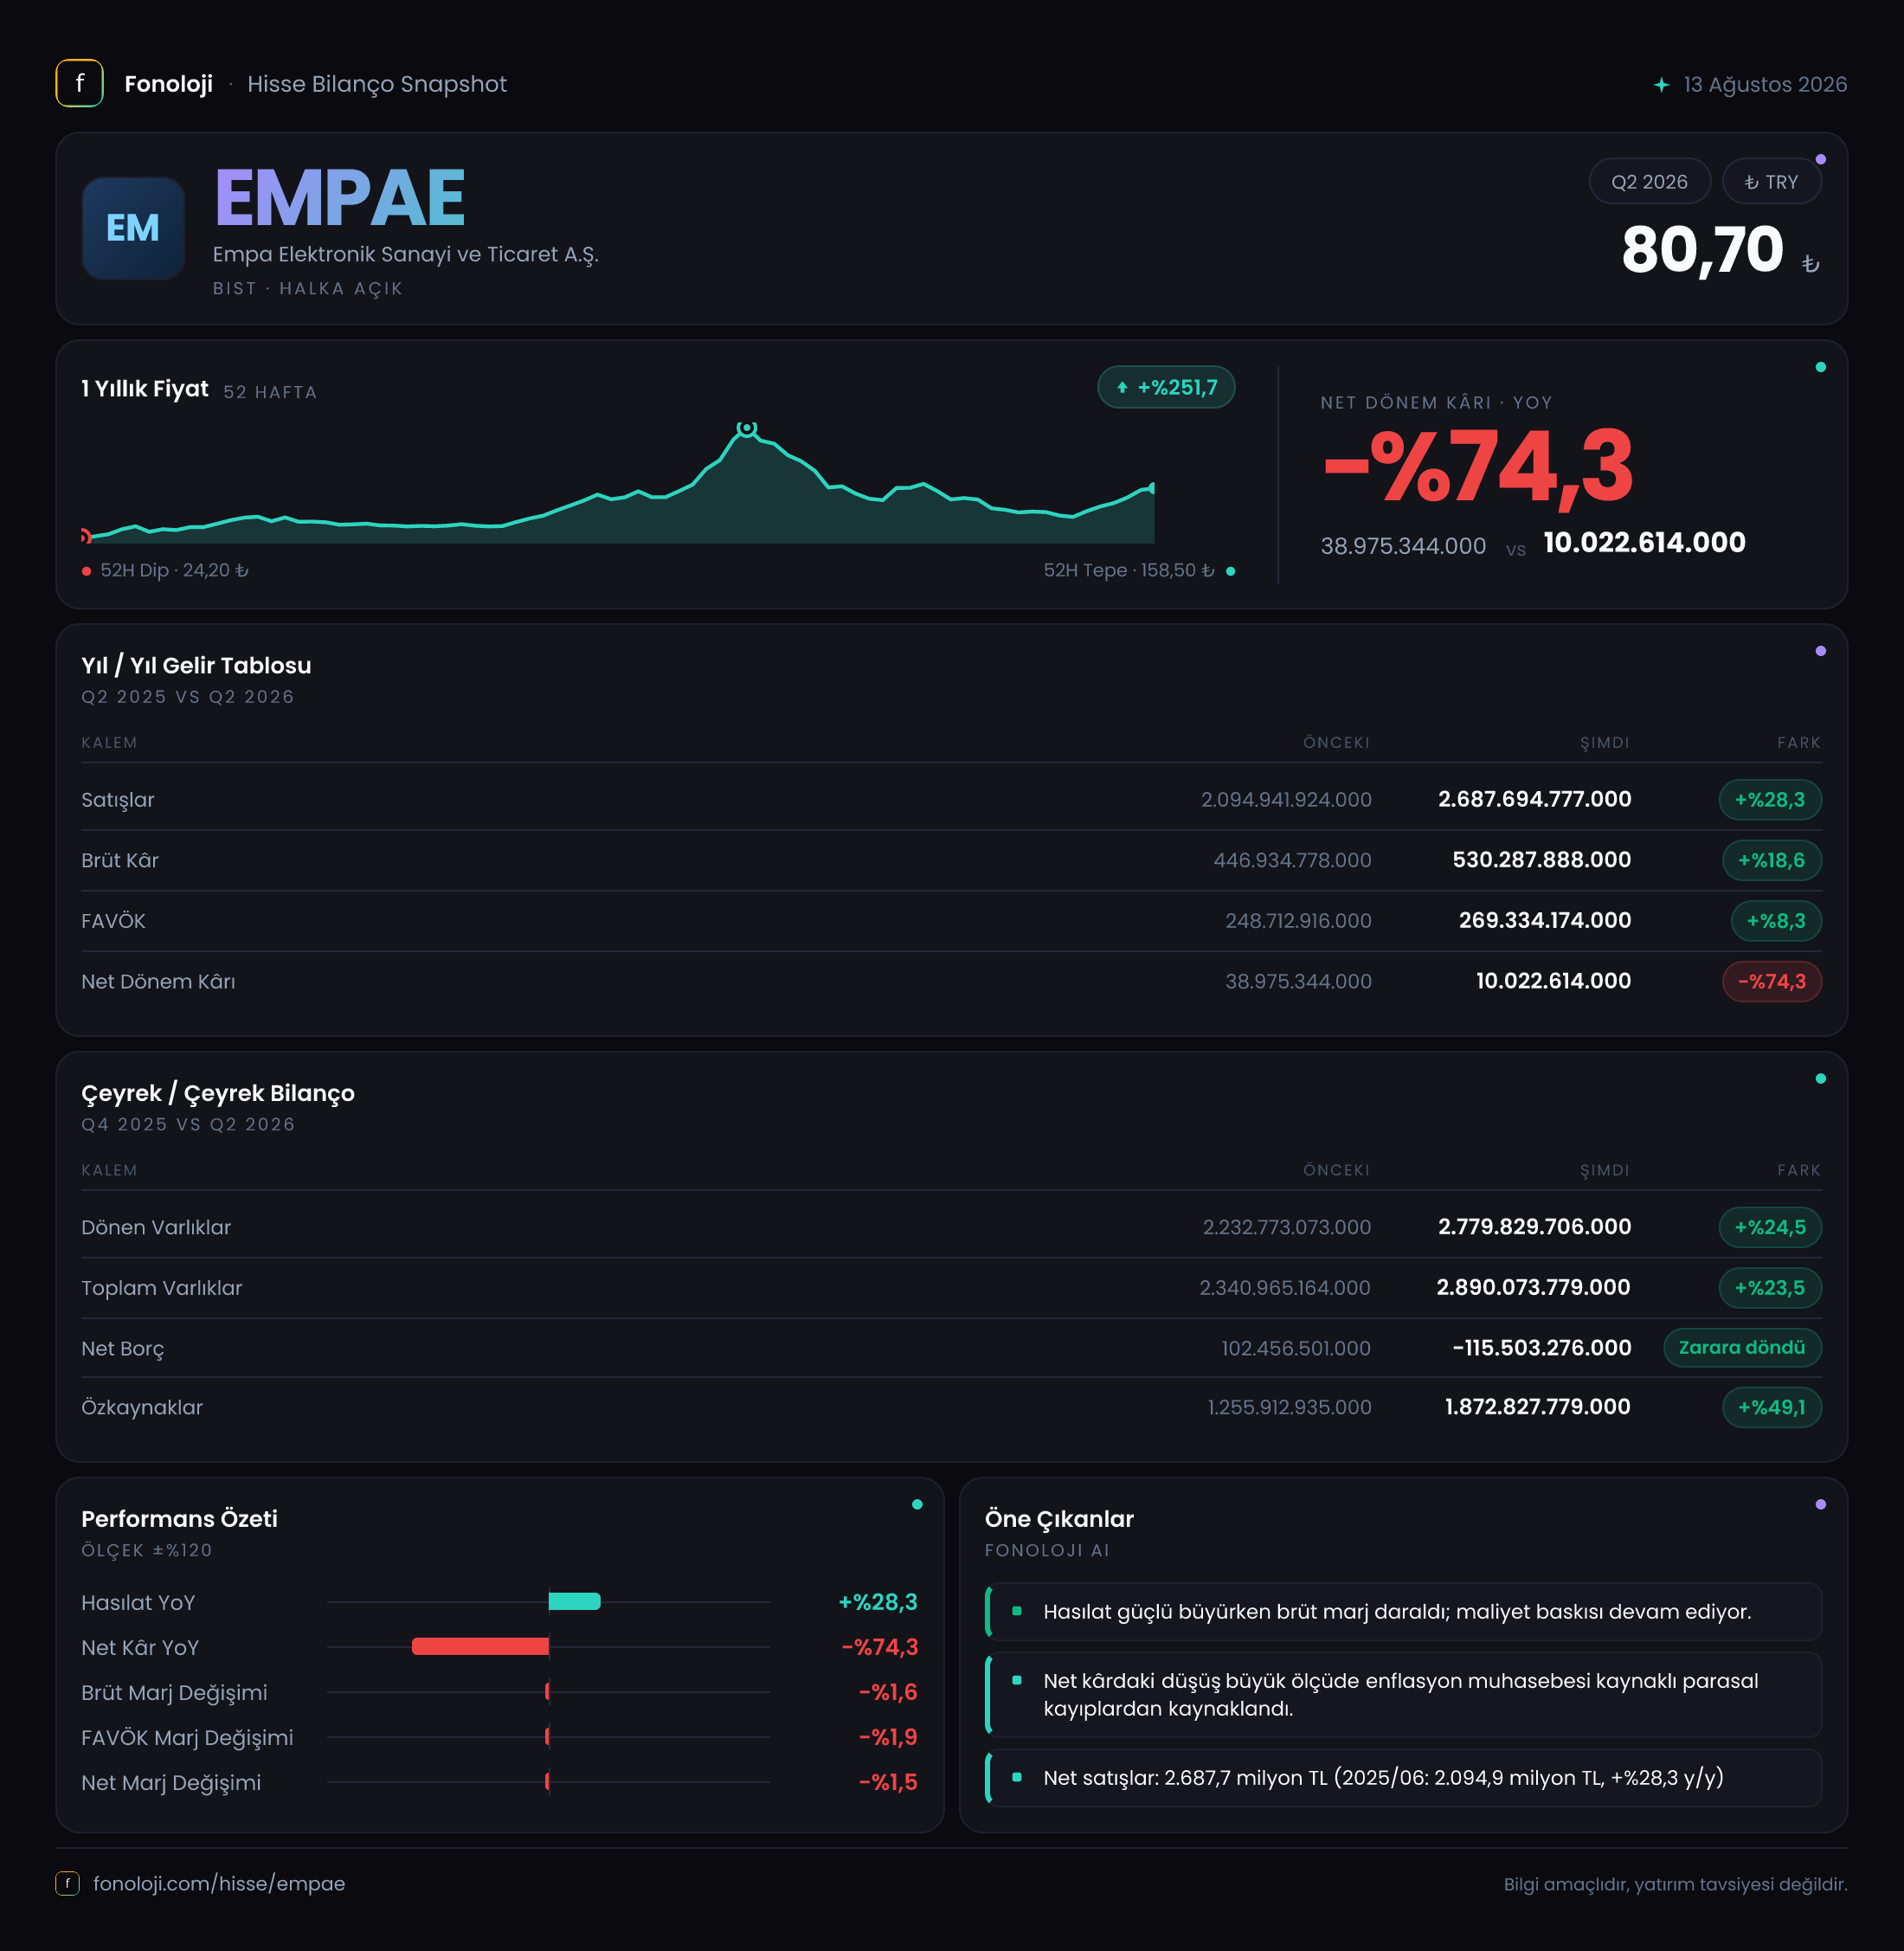
Empa Elektronik, elektronik ürün ve bileşenlerin ticaretini yapan bir şirket olarak 2026 yılının ilk altı ayında satışlarını geçen yılın aynı dönemine göre %28,3 artırarak 2,7 milyar TL’ye taşıdı. Ancak büyüme kârlılığa aynı ölçüde yansımadı: FAVÖK yalnızca %8,3 artarken, net dönem kârı %74,3 gerileyerek 10 milyon TL’ye düştü. Bu tablo, şirketin operasyonel olarak büyümeye devam ettiğini; fakat marj baskısı, enflasyon muhasebesi ve net parasal pozisyon zararının nihai kârı belirgin biçimde aşındırdığını gösteriyor. Bilançonun en güçlü tarafı ise borçtan net nakit pozisyonuna geçiş ve özkaynaklardaki belirgin artış.
Satış Hikayesi
Empa Elektronik’in satışları, 2025 yılının ilk altı ayındaki 2,1 milyar TL’den 2026’nın aynı döneminde 2,7 milyar TL’ye yükseldi. Nominal olarak 600 milyon TL’lik bu artış, şirketin satış hacmini veya fiyatlama gücünü koruyabildiğine işaret ediyor. Ancak Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, %28,3’lük nominal büyüme reel anlamda güçlü bir genişlemeye karşılık gelmiyor. Başka bir ifadeyle şirketin satışları TL bazında büyümüş olsa da, enflasyondan arındırıldığında satış hacminde sınırlı bir gerileme yaşanmış olma ihtimali bulunuyor.
Burada kritik nokta, satış artışının ne kadarının fiyat artışından, ne kadarının gerçek ürün ve müşteri hacminden geldiği. Verilen finansallarda adet bazında satış, ürün karması veya müşteri kırılımı yer almadığı için bu ayrımı kesin olarak yapmak mümkün değil. Yine de satışların %28,3 büyümesine karşılık brüt kârın %18,6 artması, şirketin satış fiyatlarını maliyetleri kadar hızlı artırmakta zorlandığını düşündürüyor.
Çeyreklik trend açısından ise elde yalnızca 2025/6 dönemiyle karşılaştırma yapılabilecek veri bulunuyor. Bu nedenle 2026 yılının ilk ve ikinci çeyreği arasındaki satış ivmesini veya ikinci çeyrekte belirgin bir hızlanma/yavaşlama olup olmadığını söylemek için yeni dönem verilerini beklemek gerekiyor.
Kârlılık
Şirketin brüt kârı 446,9 milyon TL’den 530,3 milyon TL’ye yükseldi; ancak satışlardan daha yavaş büyüdü. Bunun sonucu olarak brüt kâr marjı yaklaşık %21,3’ten %19,6’ya geriledi. Yaklaşık 1,6 puanlık bu düşüş, ürün maliyetleri, tedarik koşulları veya rekabet nedeniyle satışların daha düşük marjla yapılmış olabileceğine işaret ediyor. Elektronik dağıtım ve ticaret şirketlerinde yüksek ciro tek başına yeterli değil; stok maliyeti ve ürün karması marjların yönünü doğrudan belirliyor.
FAVÖK ise 248,7 milyon TL’den 269,3 milyon TL’ye çıkarak %8,3 büyüdü. Bu artış satış büyümesinin oldukça gerisinde kaldı. FAVÖK marjı da yaklaşık %11,8’den %10,0’a geriledi. Böylece şirket, satışlarını artırırken her 100 TL’lik satıştan faaliyet düzeyinde elde ettiği kazancı yaklaşık 1,8 TL azaltmış oldu. Brüt marjda başlayan baskının faaliyet giderleri seviyesinde de devam ettiği görülüyor.
Net kâr tarafındaki tablo çok daha zayıf. Net dönem kârı 39 milyon TL’den 10 milyon TL’ye inerken net kâr marjı yaklaşık %1,9’dan %0,4’e geriledi. FAVÖK’ün 269,3 milyon TL seviyesinde olmasına rağmen net kârın yalnızca 10 milyon TL olması, faaliyet kârlılığı ile hissedara kalan nihai kâr arasında önemli bir fark bulunduğunu gösteriyor.
Bu farkın en görünür nedeni, 226,8 milyon TL’lik net parasal pozisyon zararı. Geçen yıl aynı dönemde bu zarar 174,6 milyon TL idi. Zararın %29,9 artması, şirketin operasyonel kârlılığındaki sınırlı artışın enflasyon muhasebesi etkisiyle büyük ölçüde silindiğini gösteriyor. Faiz giderleri, vergi ve diğer finansal kalemlere ilişkin veri paylaşılmadığı için net kârdaki düşüşün tamamını tek bir kaleme bağlamak mümkün değil; ancak net parasal kaybın baskısı açık biçimde görülüyor.
Bilanço Sağlığı
Bilanço tarafında şirketin toplam varlıkları 2,3 milyar TL’den 2,9 milyar TL’ye yükselerek %23,5 arttı. Artışın neredeyse tamamı dönen varlıklardan geliyor. Dönen varlıklar 2,2 milyar TL’den 2,8 milyar TL’ye çıkarak %24,5 büyüdü, duran varlıklar ise yalnızca %1,9 artışla 110,2 milyon TL’ye ulaştı. Bu yapı, Empa’nın sermaye yoğun üretimden ziyade işletme sermayesi, stoklar ve ticari alacaklar üzerinden çalışan bir iş modeline sahip olduğunu gösteriyor.
Dönen varlıkların önemli ölçüde artması tek başına olumlu veya olumsuz değildir. Eğer artış satış büyümesini destekleyen stok ve alacaklardan kaynaklanıyorsa büyüme için gerekli olabilir; ancak tahsilat süresi uzuyor veya stok devir hızı düşüyorsa nakit yaratma kapasitesi baskı görebilir. Bu nedenle yatırımcı açısından sonraki dönemlerde ticari alacaklar, stoklar ve faaliyetlerden yaratılan nakit akışı yakından izlenmeli.
Bilançonun en güçlü gelişmesi net borç tarafında yaşandı. Şirket, önceki dönemde 102,5 milyon TL net borç taşırken bu dönemde 115,5 milyon TL net nakit pozisyonuna geçti. Bu, yaklaşık 218 milyon TL’lik bir iyileşme anlamına geliyor. Net borç/FAVÖK rasyosu artık borçluluk değil, net nakit pozisyonunu ifade ediyor. Borç baskısının azalması finansal risk açısından olumlu; ancak nakdin hangi kalemlerle oluştuğunu, işletme sermayesi hareketlerinden mi yoksa başka bilanço etkilerinden mi kaynaklandığını nakit akış tablosu olmadan kesinleştiremiyoruz.
Özkaynaklar da 1,3 milyar TL’den 1,9 milyar TL’ye çıkarak %49,1 arttı. Bu artış varlık büyümesinin oldukça üzerinde. Özkaynak tabanının güçlenmesi şirketin finansal dayanıklılığını artırıyor; ancak enflasyon muhasebesi altında özkaynaklardaki değişimin tamamını operasyonel başarı olarak okumamak gerekir.
Net Parasal Pozisyon (TAS 29)
TAS 29 kapsamında şirketin net parasal pozisyonu bu dönemde 226,8 milyon TL zarar yazdı. Geçen yılki 174,6 milyon TL’lik zarara göre kötüleşme 52,2 milyon TL oldu. Enflasyon muhasebesinde şirketin parasal varlık ve borçlarının yapısı, nakdin bilançoda ne kadar tutulduğu ve işletme sermayesinin nasıl finanse edildiği net parasal sonucu etkiliyor.
Bu zarar, şirketin kasasından aynı tutarda doğrudan nakit çıkışı anlamına gelmez; daha çok enflasyon ortamında parasal kalemlerin satın alma gücü kaybının muhasebeleştirilmesidir. Ancak yatırımcı açısından önemsiz de değildir. Çünkü bu kalem, faaliyet performansı makul kalsa bile raporlanan net kârı aşağı çekiyor ve şirketin özkaynak kârlılığını zayıflatıyor.
Empa’da FAVÖK marjının %10,0 seviyesinde kalmasına rağmen net kâr marjının %0,4’e inmesi, TAS 29 etkisinin şirket sonuçlarında ne kadar belirleyici olduğunu ortaya koyuyor. Önümüzdeki dönemlerde operasyonel marjların toparlanması ve net parasal zararının azalması, net kârın yeniden güçlenmesi için birlikte gerçekleşmeli.
Yatırımcı için Ne Anlama Geliyor?
Empa Elektronik’in 2026/6AB sonuçları iki farklı hikâyeyi aynı anda anlatıyor:
- Satışlar büyüyor, fakat %28,3’lük artış yüksek enflasyon ortamında reel olarak sınırlı kalıyor.
- Brüt marj ve FAVÖK marjı geriliyor; büyüme, kârlılık kalitesi açısından henüz güçlü değil.
- Net kâr %74,3 düşerek 10 milyon TL’ye inmiş durumda. Bu, yatırımcı açısından sonuçların en zayıf noktası.
- Şirket 102,5 milyon TL net borçtan 115,5 milyon TL net nakde geçerek bilanço riskini belirgin biçimde azaltmış.
- %49,1’lik özkaynak artışı finansal tamponu güçlendiriyor; fakat bu artışın enflasyon muhasebesi etkilerinden arındırılmış niteliği takip edilmeli.
- Önümüzdeki dönemde özellikle brüt marjın yeniden %20’nin üzerine çıkıp çıkamayacağı, FAVÖK marjının %10 seviyesinden toparlanıp toparlanamayacağı ve net parasal zararın azalması kritik olacak.
Özetle şirketin bilançosu borçluluk açısından rahatlıyor, fakat gelir tablosu yatırımcıya henüz aynı güveni vermiyor. Empa için asıl katalizör yalnızca daha yüksek satış değil; bu satışların daha yüksek marjla yapılması ve enflasyon muhasebesinin net kâr üzerindeki baskısının azalması olacaktır. Yatırım tavsiyesi değildir.