
Açılış
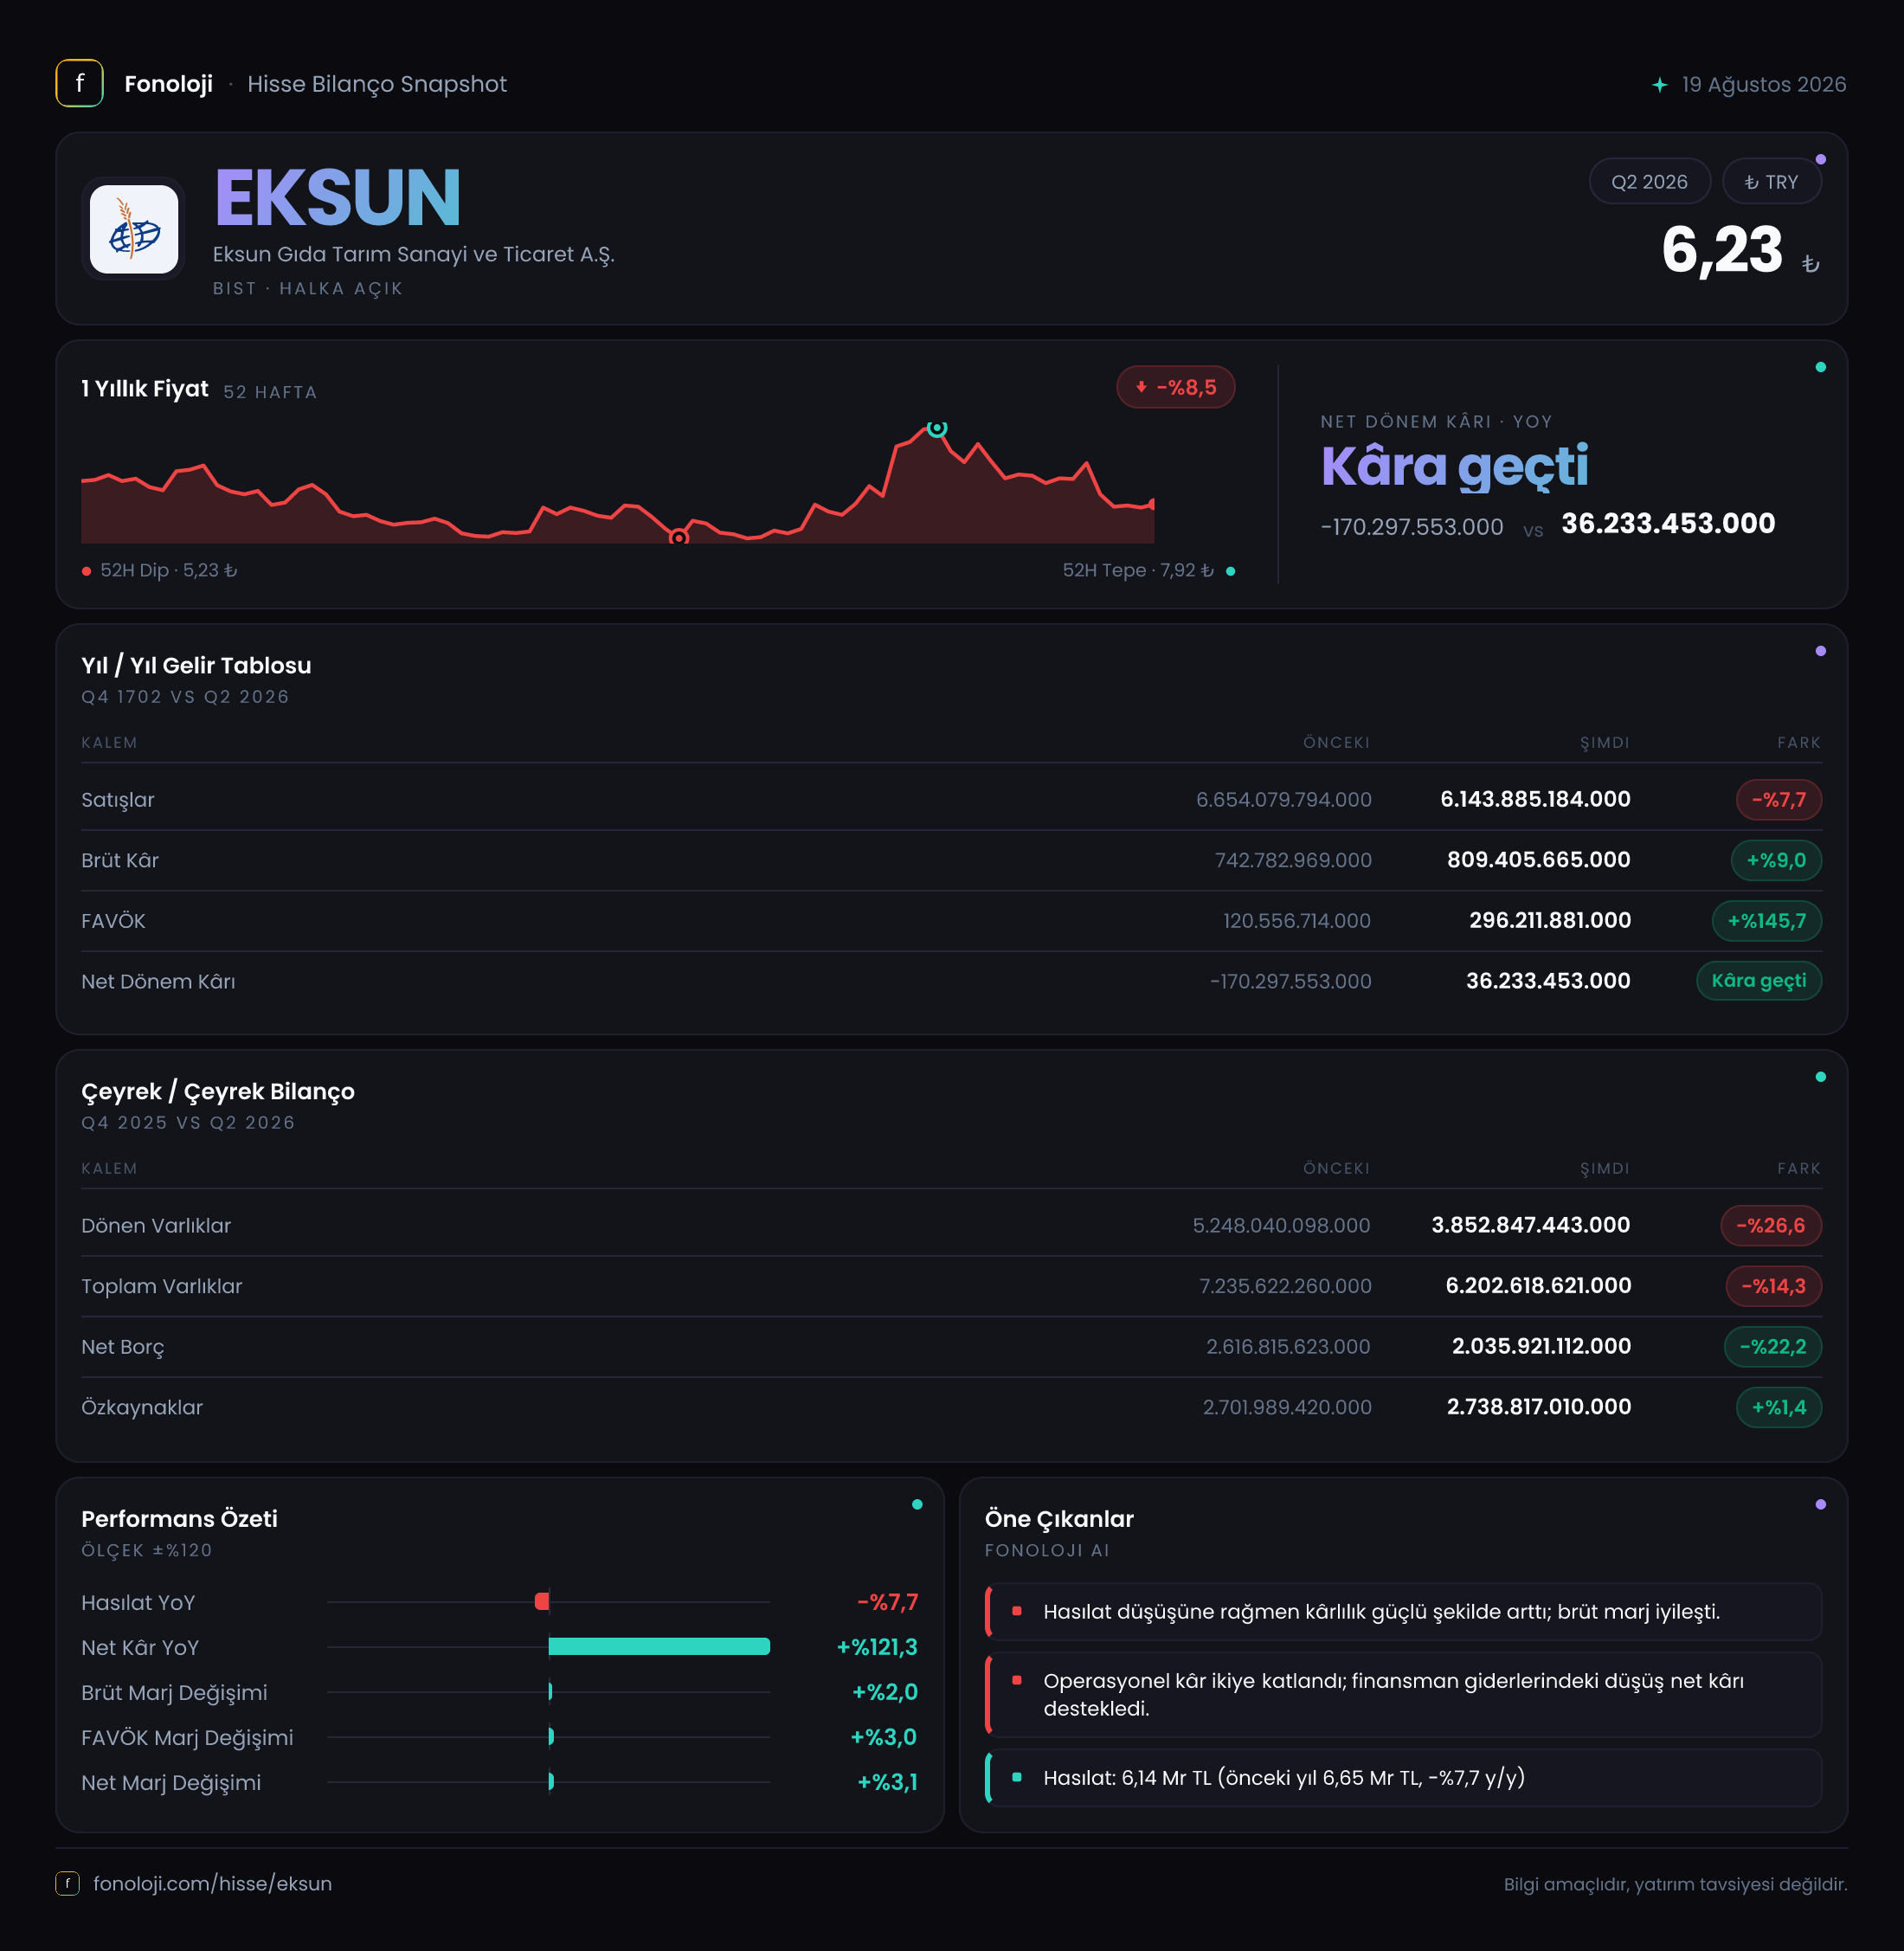
Eksun Gıda, un ve tarımsal hammaddeler odaklı faaliyet gösteren, sonuçları hem emtia fiyatlarına hem de iç talebe duyarlı bir gıda şirketi. 2026/6AB döneminin ana mesajı, satış hacmi veya fiyatlama tarafının zayıflamasına rağmen operasyonel kârlılığın belirgin şekilde toparlandığı yönünde. Şirketin satışları yıllık bazda gerilerken brüt kâr ve FAVÖK güçlü artış gösterdi; net dönem kârı ise geçen yılki zarardan pozitife döndü. Bununla birlikte, kârın içinde 188,3 milyon TL seviyesindeki net parasal kazancın önemli bir yeri bulunuyor; dolayısıyla faaliyet performansındaki iyileşmeyi net kârın tamamına eşitlememek gerekiyor.
Satış Hikayesi
Eksun’un 2026/6AB satışları geçen yılın aynı dönemindeki 6,7 milyar TL seviyesinden 6,1 milyar TL seviyesine gerileyerek %7,7 düşüş kaydetti. Bu, nominal olarak bir küçülme anlamına geliyor. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda satışların nominal olarak azalması, reel bazda daha belirgin bir daralmaya işaret eder. Başka bir ifadeyle şirket, yalnızca enflasyonu yakalayamamış değil; satış gelirleri fiyat etkisi de dahil olmak üzere geçen yılın gerisinde kalmış durumda.
Bu gerileme, un ve tarımsal ürünlerde talep, fiyat rekabeti, ürün karması veya hammadde fiyatlarındaki hareketlerle ilişkili olabilir. Ancak eldeki veride satış hacmi, tonaj, ürün kırılımı ya da fiyat-miktar ayrımı bulunmadığı için düşüşün hangi unsurdan kaynaklandığını kesin biçimde ayırmak mümkün değil. Yatırımcı açısından burada kritik soru, satışlardaki daralmanın geçici bir fiyatlama etkisi mi yoksa kalıcı bir hacim kaybı mı olduğudur.
Olumlu taraf, satışlardaki düşüşün brüt kâra aynı ölçüde yansımamış olması. Bu tablo, şirketin daha kârlı ürünlere yönelmiş olabileceğini, hammadde maliyetlerini daha iyi yönetmiş olabileceğini veya fiyatlama disiplinini koruduğunu gösteriyor. Ancak çeyreklik veriler paylaşılmadığı için bu iyileşmenin yılın ilk çeyreğinden ikinci çeyreğine taşınıp taşınmadığını henüz göremiyoruz. Çeyreklik trend için yeni raporları beklemek gerekiyor.
Kârlılık
Brüt kâr, geçen yılın aynı dönemindeki 742,8 milyon TL seviyesinden 809,4 milyon TL seviyesine çıkarak %9,0 arttı. Satışlar %7,7 gerilerken brüt kârın artması, brüt marjda anlamlı bir iyileşme olduğunu gösteriyor. Brüt marj yaklaşık olarak %11,1 seviyesinden %13,3 seviyesine yükseldi. Yani şirket, daha düşük satış geliriyle çalışmasına rağmen satışlarının her 100 TL’sinden daha yüksek bir brüt katkı üretmiş.
Bu gelişme, maliyet tarafında önemli bir rahatlamaya işaret ediyor. Bununla birlikte %13,3 seviyesindeki brüt marj hâlâ yüksek marjlı bir iş modeli göstermiyor; un ve gıda hammaddeleri sektöründe hammadde fiyatları ile rekabet koşulları marjları hızlı biçimde değiştirebilir. Bu nedenle mevcut marj artışının sürdürülebilirliği, özellikle buğday fiyatları, enerji maliyetleri ve ürün fiyatlama gücü üzerinden takip edilmeli.
FAVÖK ise 120,6 milyon TL’den 296,2 milyon TL’ye yükselerek %145,7 arttı. Artış oranı yüksek görünse de geçen yılki düşük bazın etkisi belirgin. FAVÖK marjı yaklaşık %1,8 seviyesinden %4,9 seviyesine çıktı. Bu, faaliyet giderlerinin satışlara oranında iyileşme veya brüt kâr artışının operasyonel giderleri daha iyi karşılaması anlamına gelebilir. Ancak %4,9 FAVÖK marjı hâlâ sınırlı bir tampon bırakıyor; satışlarda yeni bir daralma veya maliyetlerde hızlı yükseliş, operasyonel kârlılığı yeniden baskılayabilir.
Net dönem kârı, geçen yılki 170,3 milyon TL zarardan bu dönemde 36,2 milyon TL kâra döndü. Net kâr marjı yaklaşık %0,6 oldu; geçen yıl aynı oran -%2,5 seviyesindeydi. Operasyonel kârlılık toparlanmış olsa da net kârın düşük kalması, finansman giderleri, amortisman, vergi ve enflasyon muhasebesi gibi kalemlerin faaliyet kârını aşağı çekmeye devam ettiğini düşündürüyor. Bu nedenle sonuç “zarardan kâra dönüş” açısından olumlu olsa da henüz güçlü ve yüksek kaliteli bir net kâr profili sunmuyor.
Bilanço Sağlığı
Bilanço, dönem sonunda daha küçük fakat daha düşük borçlu bir yapıya işaret ediyor. Toplam varlıklar önceki yıl sonundaki 7,2 milyar TL seviyesinden 6,2 milyar TL’ye gerileyerek %14,3 azaldı. Bu düşüşün ana kaynağı dönen varlıklardaki gerileme: dönen varlıklar 5,2 milyar TL’den 3,9 milyar TL’ye inerek %26,6 azaldı. Buna karşılık duran varlıklar 2,0 milyar TL’den 2,3 milyar TL’ye çıkarak %18,2 arttı.
Dönen varlıkların azalması, stokların veya ticari alacakların gerilemesiyle işletme sermayesi ihtiyacının düştüğünü gösterebilir. Fakat nakit, stok ve alacak detayları bulunmadığından bu değişimin likidite açısından tamamen olumlu olduğunu söylemek mümkün değil. Özellikle gıda sektöründe stok seviyeleri ve ticari alacakların kalitesi, kısa vadeli finansal esneklik için kritik.
Net borç 2,6 milyar TL’den 2,0 milyar TL’ye düşerek %22,2 geriledi. Bu, bilançonun borçluluk açısından güçlendiğini gösteren önemli bir gelişme. Özkaynaklar ise 2,7 milyar TL seviyesinde yatay kaldı ve %1,4 arttı. Dolayısıyla varlıklar küçülürken özkaynakların korunması, şirketin sermaye tabanının henüz aşınmadığına işaret ediyor.
Bununla birlikte net borcun, 2026/6AB döneminde raporlanan 296,2 milyon TL FAVÖK’e oranı yaklaşık 6,8 kat. Bu oran altı aylık FAVÖK üzerinden hesaplandığı için yıllıklandırılmış bakışta daha düşük görünebilir; yine de borçluluk seviyesinin faaliyet kârına göre hâlâ dikkat gerektirdiği açık. Borç azalıyor, ancak şirketin borç yükünü rahat biçimde çevirebilmesi için FAVÖK artışının kalıcı olması gerekiyor.
Net Parasal Pozisyon (TAS 29)
TAS 29 kapsamında net parasal pozisyon kalemi 114,2 milyon TL’den 188,3 milyon TL’ye yükselerek %64,9 arttı. Bu kalem, enflasyon muhasebesi uygulaması sonucunda şirketin parasal varlık ve borçlarının enflasyon karşısındaki etkisini gösterir. Eksun’un bu dönemde net parasal pozisyon tarafında gelir yazması, yüksek enflasyon ortamında parasal borçların veya parasal olmayan bilanço yapısının şirket lehine sonuç ürettiğini gösteriyor.
Bu gelir, net dönem kârının zarardan pozitife dönmesinde önemli bir destek sağlıyor. Ancak net parasal kazanç, şirketin ana faaliyetlerinden elde ettiği nakit kâr ile aynı anlama gelmez. Enflasyon muhasebesi kaynaklı bu etkinin büyüklüğü, enflasyon oranlarına, bilanço kompozisyonuna ve parasal varlık-borç dengesine bağlı olarak dönemler arasında değişebilir. Bu nedenle yatırımcı, 36,2 milyon TL net kârı değerlendirirken bunun ne kadarının FAVÖK ve faaliyet performansından, ne kadarının TAS 29 etkisinden geldiğini ayrı izlemeli.
Yatırımcı için Ne Anlama Geliyor?
Eksun’un bu dönemki görünümü, “satışlarda zayıflık, marjlarda toparlanma ve borçta gerileme” üçgeninde şekilleniyor. Fırsat tarafında:
- Brüt marjın %11,1’den %13,3’e, FAVÖK marjının ise %1,8’den %4,9’a yükselmesi operasyonel disiplinin güçlendiğini gösteriyor.
- Net borcun 600 milyon TL azalması, finansal riskin önceki yıl sonuna göre hafiflediğine işaret ediyor.
- Şirketin zarar yerine 36,2 milyon TL net kâra geçmesi, toparlanmanın finansal tablolara yansımaya başladığını gösteriyor.
Risk tarafında ise:
- Satışların yüksek enflasyon ortamında nominal olarak %7,7 gerilemesi, reel büyüme açısından önemli bir uyarı.
- FAVÖK marjı iyileşmiş olsa da %4,9 seviyesinde; maliyet şoklarına karşı koruma alanı sınırlı.
- Net borç/FAVÖK görünümü, raporlanan altı aylık performansa göre yüksek kalıyor.
- Net kârda TAS 29 kaynaklı 188,3 milyon TL parasal pozisyon gelirinin etkisi bulunuyor; bu nedenle kâr kalitesinin gelecek dönemlerde faaliyet kârlılığıyla teyit edilmesi gerekiyor.
Önümüzdeki dönemde en kritik göstergeler satış hacminin toparlanıp toparlanmadığı, brüt marjın korunup korunmadığı, net borcun azalmaya devam edip etmediği ve FAVÖK artışının tek seferlik olmaktan çıkıp çıkmadığı olacak. Yatırım tavsiyesi değildir.