
Açılış
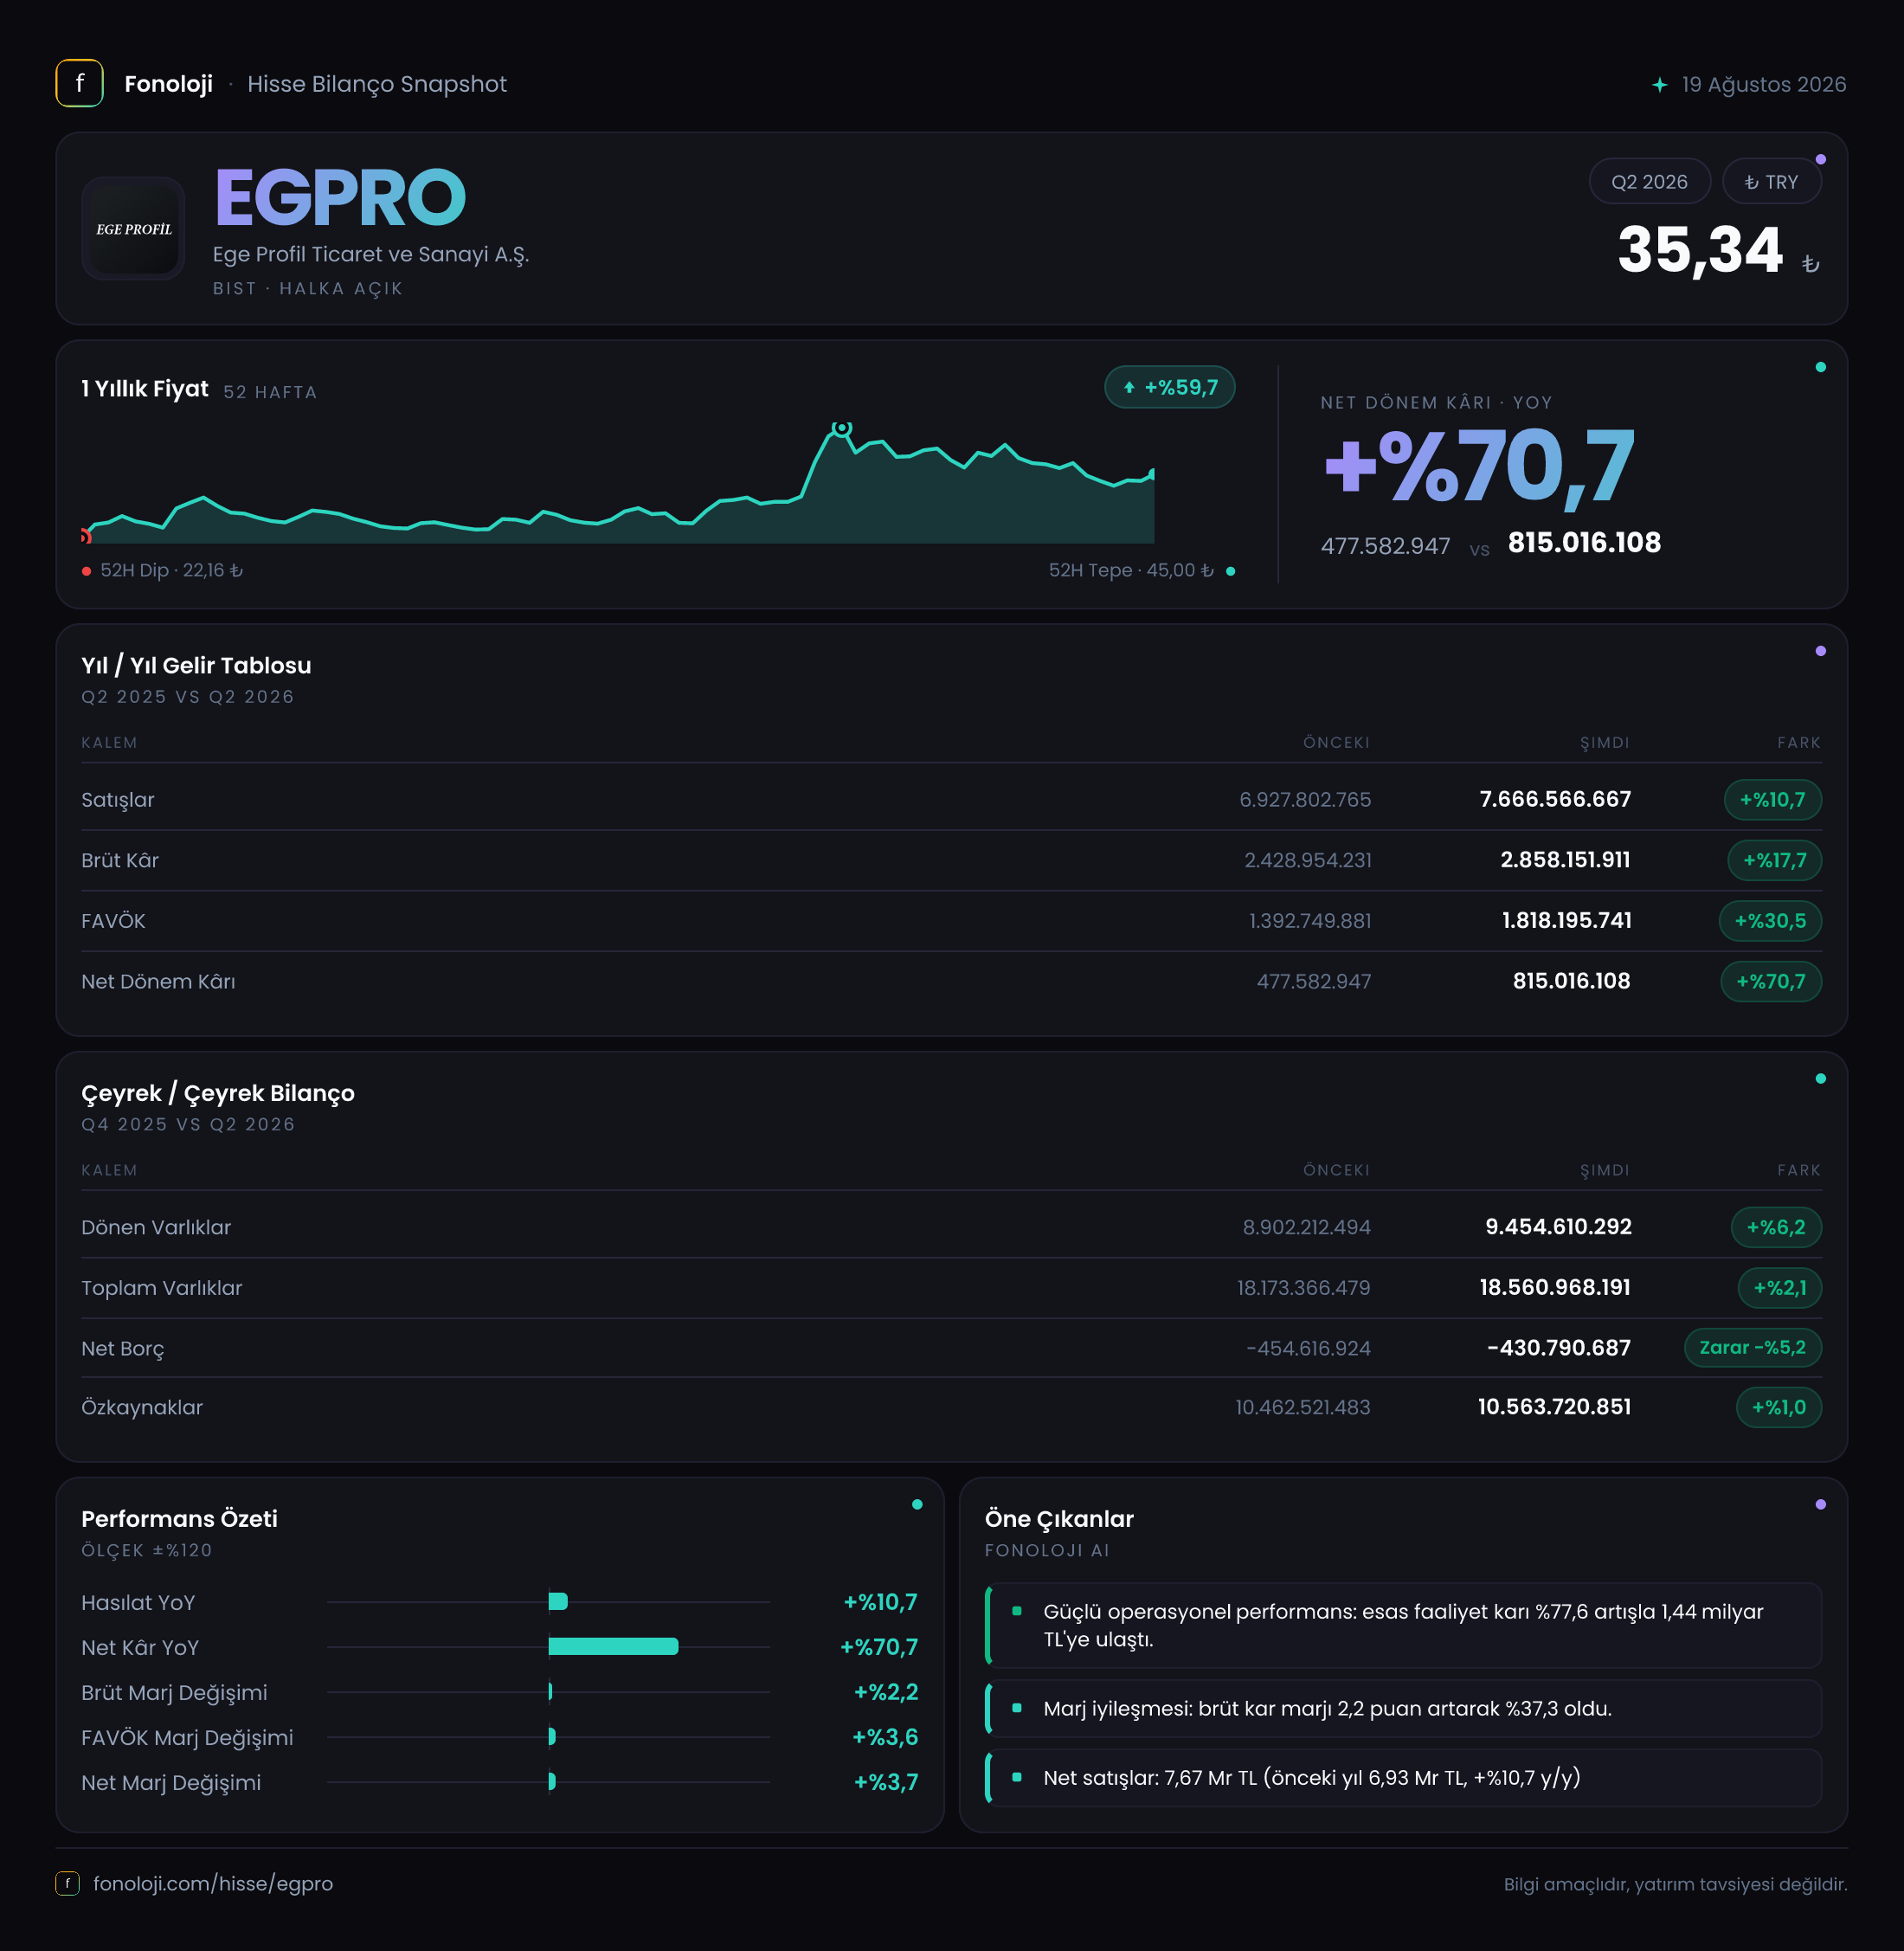
Ege Profil, PVC kapı-pencere profil sistemleri ve yapı ürünleri alanında faaliyet gösteren, sonuçları inşaat, yenileme pazarı ve konut yatırımlarındaki hareketlilikten etkilenen bir sanayi şirketi. 2026/6AB sonuçlarının ana mesajı, satış büyümesinin sınırlı kalmasına rağmen operasyonel kârlılığın belirgin şekilde güçlenmesi. Satışlar yıllık bazda %10,7 artarken FAVÖK’ün %30,5, net dönem kârının ise %70,7 yükselmesi, şirketin maliyet ve ürün karması tarafında önceki yıla göre daha iyi bir performans sergilediğini gösteriyor. Bununla birlikte, enflasyon muhasebesi kapsamında oluşan 437,5 milyon TL tutarındaki net parasal kayıp, operasyonel başarıyı aşağı çeken önemli bir unsur olmaya devam ediyor.
Satış Hikayesi
Ege Profil’in 2026’nın ilk altı ayındaki satışları 7,7 milyar TL’ye ulaştı. Geçen yılın aynı döneminde satışlar 6,9 milyar TL seviyesindeydi; dolayısıyla nominal büyüme %10,7 olarak gerçekleşti. Yüzeyde pozitif görünen bu artış, Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında yeterince güçlü bir reel büyümeye işaret etmiyor. Başka bir ifadeyle şirketin cirosu TL bazında artmış olsa da, fiyat artışlarından arındırıldığında satış hacmi veya gerçek talep aynı ölçüde büyümemiş olabilir.
Bu ayrım, Ege Profil gibi hammadde fiyatları, inşaat aktivitesi ve konut yenileme talebine duyarlı bir üretici için önemli. Satışların enflasyonun gerisinde kalması; iç pazarda hacim baskısı, müşterilerin stok yönetimini sıkılaştırması veya şirketin fiyat artışlarını tamamen müşteriye yansıtamaması gibi ihtimalleri gündeme getiriyor. Ancak satış büyümesinin görece sınırlı kalmasına rağmen brüt kâr ve FAVÖK’ün çok daha hızlı artması, şirketin yalnızca ciro büyümesine değil, satışların kalitesine ve kârlılığına da odaklandığını gösteriyor.
Çeyreklik trend verisi paylaşılmadığı için 2026’nın ilk ve ikinci çeyrekleri arasında satışların ivme kazanıp kazanmadığını veya yılın ikinci çeyreğinde marjların nasıl değiştiğini net biçimde değerlendirmek mümkün değil. Bu nedenle önümüzdeki raporda özellikle ikinci çeyrek satış hacmi, ihracat-iç pazar dengesi ve fiyat-miktar ayrışması takip edilmeli.
Kârlılık
Kârlılık tarafında tablo satışlardan daha güçlü. Brüt kâr 2,9 milyar TL’ye çıkarak geçen yılki 2,4 milyar TL’ye göre %17,7 yükseldi. Bu gelişme brüt kâr marjını yaklaşık %34,8’den %37,7’ye taşıyor. Yaklaşık 2,9 puanlık iyileşme, şirketin ürün fiyatlaması, hammadde maliyetleri veya ürün karması açısından daha elverişli bir dönemi geride bıraktığını düşündürüyor.
FAVÖK ise 1,8 milyar TL ile geçen yılki 1,4 milyar TL’nin belirgin şekilde üzerinde. FAVÖK büyümesi %30,5 olurken FAVÖK marjı yaklaşık %20,3’ten %23,4’e yükselmiş durumda. Satışların yalnızca %10,7 büyüdüğü bir ortamda FAVÖK’ün yaklaşık üç kat daha hızlı artması, operasyonel giderlerin satışlara oranla daha kontrollü yönetildiğini ve brüt kârdaki iyileşmenin faaliyet giderleri seviyesinde korunabildiğini gösteriyor.
Bu marj artışı, enflasyon ortamında özellikle değerli; çünkü yüksek enflasyon şirketlerin nominal kârlarını şişirebilir, ancak marjların genişlemesi operasyonel performansın daha sağlıklı bir göstergesidir. Yine de bu kazanımın ne kadarının kalıcı olduğu henüz kesin değil. Hammadde fiyatlarında yeniden yükseliş veya iç talepte zayıflama görülmesi halinde marjlar gerileyebilir.
Net dönem kârı 815,0 milyon TL’ye yükseldi. Geçen yılın aynı döneminde net kâr 477,6 milyon TL idi; artış oranı %70,7. Net kâr marjı da yaklaşık %6,9’dan %10,6’ya çıktı. Operasyonel kârlılıktaki iyileşme bu güçlü artışın temel dayanağı olsa da, net kâr ile FAVÖK arasındaki farkta enflasyon muhasebesi ve diğer finansal kalemlerin etkisi bulunuyor. Bu nedenle net kâr artışını doğrudan satış performansına bağlamak yerine, faaliyet kârlılığıyla birlikte değerlendirmek gerekiyor.
Bilanço Sağlığı
Bilanço, şirketin likidite ve borçluluk açısından rahat bir konumda olduğunu gösteriyor. Dönen varlıklar önceki yıl sonundaki 8,9 milyar TL’den 9,5 milyar TL’ye çıkarak %6,2 arttı. Bu artış, kısa vadeli varlık tabanının güçlendiğine işaret ediyor; ancak dönen varlıkların hangi kalemlerden oluştuğu paylaşılmadığı için artışın nakit, ticari alacak veya stok kaynaklı olup olmadığını ayırmak mümkün değil.
Duran varlıklar 9,3 milyar TL’den 9,1 milyar TL’ye gerileyerek %1,8 düştü. Buna karşılık toplam varlıklar 18,2 milyar TL’den 18,6 milyar TL’ye yükseldi ve artış %2,1 oldu. Varlık büyümesinin sınırlı kalması, şirketin bu dönemde agresif bir yatırım veya kapasite genişleme hikâyesi sergilemediğini düşündürüyor; ancak yatırım harcamaları hakkında ayrıca veri bulunmadığı için kesin hüküm vermek mümkün değil.
Özkaynaklar 10,5 milyar TL’den 10,6 milyar TL’ye çıkarak yalnızca %1,0 büyüdü. Bu artış, dönem net kârındaki 815,0 milyon TL’lik katkıya kıyasla oldukça sınırlı. Özkaynak hareketinde temettü, diğer kapsamlı gelir veya enflasyon muhasebesi etkileri bulunabilir; ilgili ayrıntılar verilmediği için kârın bilançoya neden aynı ölçüde yansımadığı bu veri setiyle açıklanamıyor.
Net borç kalemi -430,8 milyon TL seviyesinde. Negatif net borç, şirketin borcundan daha fazla nakit ve nakit benzeri varlığa sahip olduğunu, yani yaklaşık 430,8 milyon TL net nakit taşıdığını gösteriyor. Önceki yıl sonundaki -454,6 milyon TL seviyesine göre net nakit azalmış olsa da şirket hâlâ borç baskısı altında değil. Altı aylık FAVÖK’e göre net borç/FAVÖK yaklaşık -0,24x; bu oran net borç değil net nakit pozisyonunu ifade ediyor. Yıllıklandırılmış FAVÖK üzerinden bakıldığında da rasyonun yaklaşık -0,12x seviyesinde kalması, bilanço riskinin düşük olduğunu ortaya koyuyor.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi şirketin sonuçlarında kritik bir rol oynuyor. Ege Profil’in net parasal pozisyonu 437,5 milyon TL zarar olarak gerçekleşti; geçen yıl aynı dönemde bu zarar 340,0 milyon TL idi. Parasal kayıp yıllık bazda %28,7 büyüdü.
Bu kalem, şirketin parasal varlık ve yükümlülük yapısının yüksek enflasyon ortamında aleyhine çalıştığını gösteriyor. Nakit ve nakit benzeri varlıklar enflasyon karşısında reel olarak değer kaybederken, parasal borç taşıyan şirketler bu borcun reel değerinin erimesinden fayda sağlayabilir. Ege Profil’in net nakit pozisyonu bulunduğu için net parasal kayıp oluşması ekonomik olarak tutarlı. Başka bir ifadeyle şirket bilanço açısından borçsuz ve likit olsa da, yüksek nakit pozisyonu enflasyon muhasebesinde gelir değil gider yaratabiliyor.
Bu zarar, güçlü FAVÖK performansının net kâra tam olarak yansımasını sınırlıyor. Enflasyonun yüksek kalmaya devam ettiği bir ortamda, şirketin nakit yönetimi ve bu nakdin nasıl değerlendirildiği yatırımcı açısından yakından izlenmeli.
Yatırımcı için Ne Anlama Geliyor?
Ege Profil’in 2026/6AB sonuçlarında öne çıkan fırsat, satış büyümesi sınırlı kalmasına rağmen marjların belirgin şekilde iyileşmesi ve bilançonun net nakit pozisyonunu koruması. Özellikle FAVÖK marjının %23,4’e, net kâr marjının %10,6’ya yükselmesi operasyonel verimlilik açısından olumlu.
Buna karşılık üç temel risk bulunuyor:
- Satış büyümesi %10,7 ile enflasyonun altında kaldığı için reel talep zayıflığı riski.
- 437,5 milyon TL’lik net parasal kaybın yüksek enflasyon ortamında devam etmesi.
- Marj artışının hammadde maliyetleri ve fiyatlama gücüne bağlı olması; bu avantajın kalıcı olup olmadığı henüz çeyreklik veriyle test edilebilmiş değil.
Özetle veri, Ege Profil’in güçlü ve düşük borçlu bir bilanço üzerinde kârlılığını artırdığını gösteriyor. Ancak yatırımcı açısından asıl soru, bu marj kazanımının satış hacmi toparlanmadan ne kadar sürdürülebileceği. Bir sonraki dönemde ciro büyümesinin enflasyona yaklaşması, net parasal kaybın azalması ve net nakit pozisyonunun korunması, olumlu hikâyenin devamı için kritik göstergeler olacak.
Yatırım tavsiyesi değildir.