
Açılış
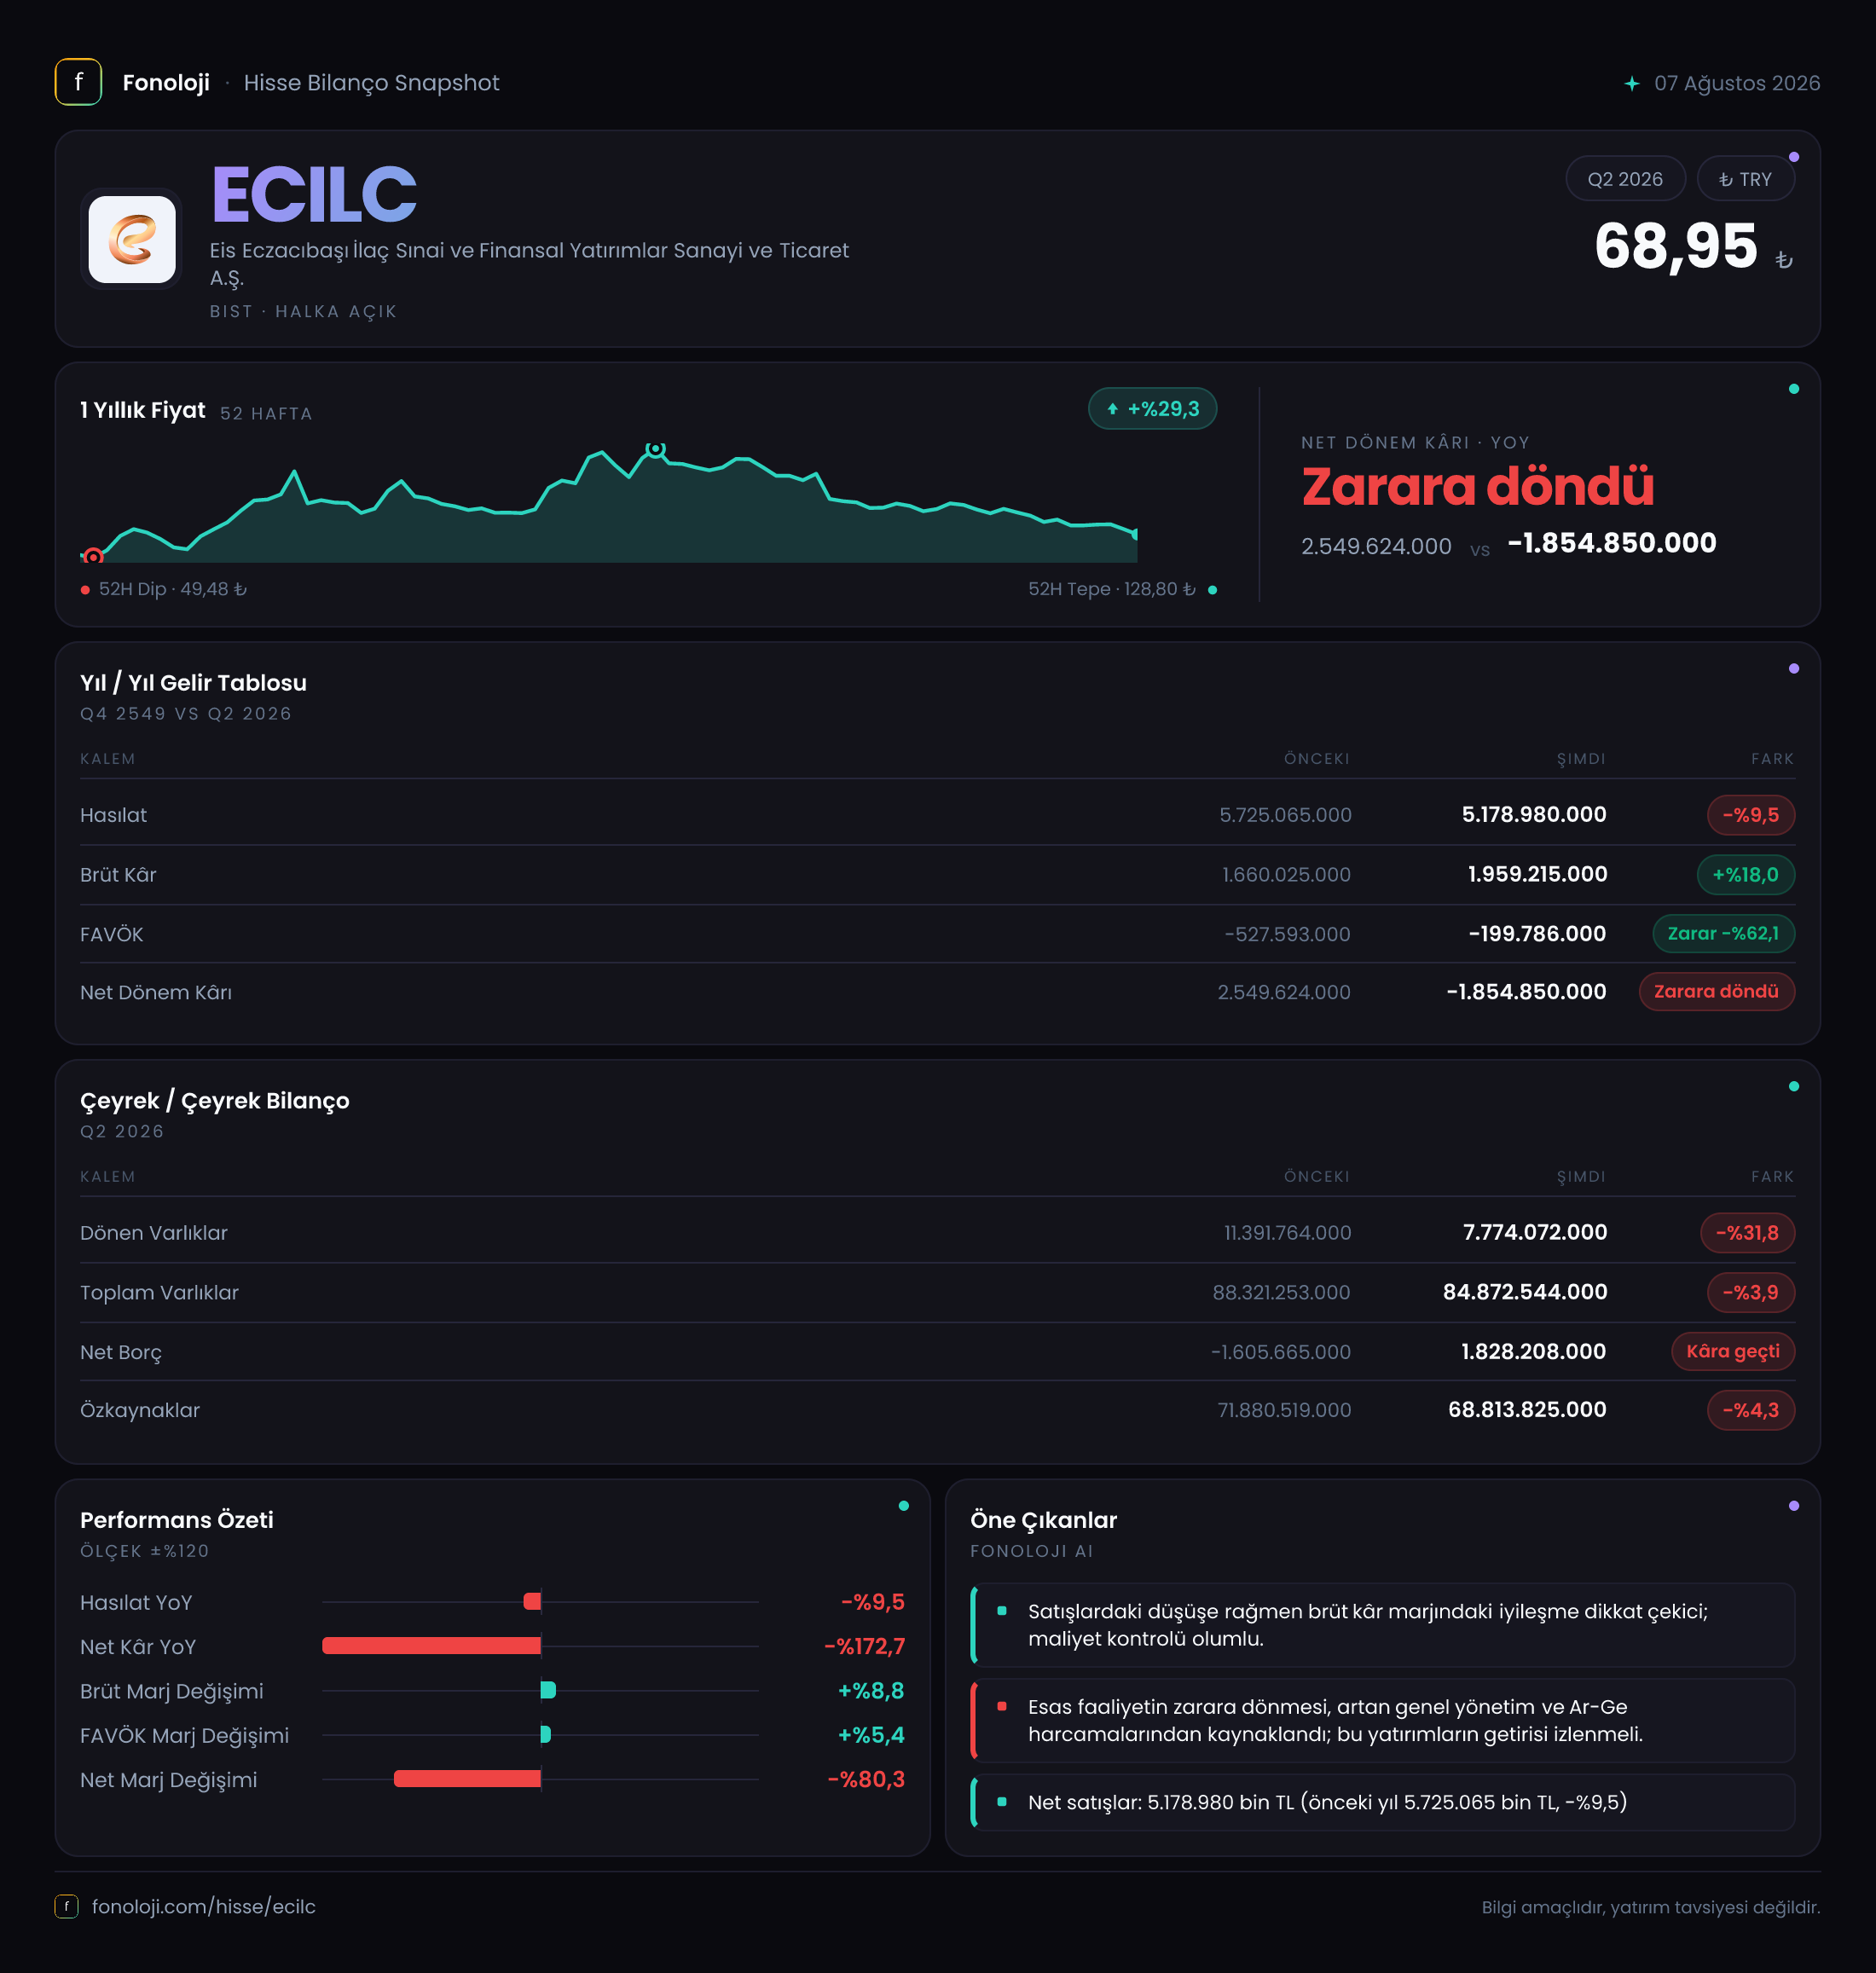
EİS Eczacıbaşı İlaç, ilaç ve sağlık ürünleri faaliyetlerinin yanı sıra finansal yatırımları ve iştirakleriyle değerlendirilen, bilançosunda yüksek miktarda duran varlık taşıyan bir şirket. 2026/6AB sonuçlarının ana mesajı iki yönlü: Satışlar zayıflarken brüt kârlılık belirgin şekilde iyileşmiş, ancak faaliyet giderleri ve faaliyet dışı kalemler bu iyileşmeyi net kâra taşıyamamış. Şirket, geçen yılın aynı dönemindeki 2,5 milyar TL net kârdan bu yıl 1,9 milyar TL net zarara geçerken, bilanço tarafında da 1,6 milyar TL net nakit pozisyonundan 1,8 milyar TL net borç pozisyonuna dönmüş durumda.
Bu nedenle sonuçlar, yalnızca “satışlar düştü, zarar açıklandı” şeklinde okunmamalı. Brüt marjdaki güçlü toparlanma önemli bir fırsat alanı gösterirken, FAVÖK’ün hâlâ negatif olması ve net parasal pozisyonun zarara dönmesi şirketin kârlılık dönüşümünün henüz tamamlanmadığına işaret ediyor.
Satış Hikayesi
Şirketin 2026/6AB satışları 5,2 milyar TL ile geçen yılın aynı dönemindeki 5,7 milyar TL’nin %9,5 altında kaldı. Nominal olarak görülen bu gerileme, Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında daha da anlamlı hale geliyor. Başka bir ifadeyle, satışlar yalnızca nominal olarak küçülmemiş; enflasyondan arındırıldığında şirketin satış hacmi veya fiyatlama gücü açısından daha belirgin bir baskı oluşmuş olabilir.
Elimizdeki geçmiş dönem verisinde 2025/6 satışları 2,7 milyar TL olarak yer alıyor. Ancak bu veri ile 2026/6AB rakamının aynı kapsamda, yani aynı dönem uzunluğunda raporlanıp raporlanmadığı net olmadığı için doğrudan çeyreklik büyüme hesabı yapmak doğru olmaz. Bu nedenle sağlıklı bir çeyrekten çeyreğe trend değerlendirmesi için daha ayrıntılı ara dönem kırılımını beklemek gerekiyor.
Satışlardaki gerilemeye rağmen brüt kârın artması, ürün ve faaliyet karmasında olumlu bir değişime veya maliyet kontrolünün güçlenmesine işaret ediyor. Ancak satış büyümesi olmadan kalıcı kârlılık yaratmak daha zor hale gelir. Şirketin önündeki temel soru, brüt marj iyileşmesinin satış hacmindeki zayıflığı telafi edip edemeyeceği ve bu iyileşmenin önümüzdeki dönemlerde korunup korunamayacağıdır.
Kârlılık
Brüt kâr, geçen yılın aynı dönemindeki 1,7 milyar TL’den %18 artışla 2,0 milyar TL’ye yükseldi. Satışlar %9,5 gerilerken brüt kârın artması, brüt marjın yaklaşık %29,8’den %38,5’e çıktığını gösteriyor. Yaklaşık 8,7 puanlık bu artış, sonuçların en güçlü tarafı. Bu gelişme, şirketin satış başına daha yüksek brüt katkı elde ettiğini ve doğrudan maliyetler tarafında önemli bir iyileşme sağladığını ortaya koyuyor.
Ancak brüt kârdaki iyileşme faaliyet seviyesinde henüz yeterli değil. FAVÖK, geçen yılki 527,6 milyon TL zarardan bu dönem 199,8 milyon TL zarara geriledi. Zararın yaklaşık %62,1 oranında azalması olumlu olsa da şirket hâlâ faaliyetlerinden pozitif FAVÖK üretemiyor. FAVÖK marjı geçen yıl yaklaşık -%9,3 iken bu dönem -%3,8 seviyesine yükseldi. Yani faaliyet performansı toparlanmış, fakat başa baş noktasına ulaşılmamış durumda.
Brüt kârın 2,0 milyar TL olmasına rağmen FAVÖK’ün negatif kalması, operasyonel giderlerin hâlâ yüksek olduğunu gösteriyor. Satış ve pazarlama, genel yönetim veya diğer faaliyet giderleri için detay verilmediğinden, bu farkın hangi kalemden kaynaklandığını kesin olarak ayırmak mümkün değil. Yine de yatırımcı açısından kritik eşik, önümüzdeki dönemlerde FAVÖK’ün negatifi kapatıp pozitife geçmesi olacaktır.
Net sonuç tarafında tablo belirgin biçimde bozuldu. Şirket geçen yıl 2,5 milyar TL net kâr açıklarken bu dönem 1,9 milyar TL net zarar yazdı. Net kâr marjı yaklaşık %43,9’dan -%36,5’e geriledi. Bu fark, yalnızca satış ve brüt kâr performansıyla açıklanamayacak kadar büyük. Net parasal pozisyondaki dönüşüm, finansal kalemler ve diğer faaliyet dışı etkiler net sonucu aşağı çekmiş görünüyor; ancak ilgili detaylar paylaşılmadığı için zararın tamamını tek bir kaleme bağlamak doğru olmaz.
Bilanço Sağlığı
Bilanço toplam varlıkları, önceki dönem sonundaki 88,3 milyar TL’den %3,9 azalarak 84,9 milyar TL’ye indi. Bu düşüşün ana nedeni dönen varlıkların 11,4 milyar TL’den 7,8 milyar TL’ye, yani %31,8 oranında gerilemesi. Dönen varlıklardaki bu azalış; nakit, ticari alacaklar veya stoklarda düşüş yaşanmış olabileceğini düşündürür, ancak alt kırılım bulunmadığı için hangi kalemin belirleyici olduğu söylenemez.
Duran varlıklar ise 76,9 milyar TL’den 77,1 milyar TL’ye çıkarak yatay kaldı. Bu görünüm, şirket bilançosunun likit işletme sermayesinden ziyade duran varlıklar ve iştirakler tarafından taşındığını gösteriyor. Toplam varlıkların yaklaşık %91’i duran varlıklardan oluşuyor. Bu yapı, değer yaratma potansiyeli sunabilir; ancak varlıkların nakde dönüşümünün sınırlı olması nedeniyle bilanço esnekliğini azaltır.
Özkaynaklar 71,9 milyar TL’den 68,8 milyar TL’ye, yani %4,3 geriledi. Net zararın özkaynakları aşağı çekmesi beklenen bir sonuç. Buna rağmen özkaynaklar toplam varlıkların yaklaşık %81’ini finanse ediyor; bu oran şirketin bilanço sermaye yapısının hâlâ güçlü olduğunu gösteriyor.
Bununla birlikte net borç görünümündeki değişim dikkat çekici. Şirket önceki dönem sonunda 1,6 milyar TL net nakit taşırken bu dönem 1,8 milyar TL net borca geçti. Bu, yaklaşık 3,4 milyar TL’lik bir negatif yönlü değişim anlamına geliyor. Net borç/FAVÖK oranı, FAVÖK negatif olduğu için anlamlı biçimde hesaplanamaz. Borç seviyesi mutlak olarak yüksek görünmese de faaliyet kârlılığı negatifken borçlanmaya geçilmesi, nakit yaratma kapasitesinin yakından izlenmesini gerektiriyor.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi açısından net parasal pozisyondaki dönüşüm önemli. Şirket geçen yıl 190,2 milyon TL net parasal pozisyon geliri yazarken bu dönem 91,2 milyon TL net parasal pozisyon zararı kaydetti. Böylece bu kalemin net kâra katkısı yaklaşık 281,4 milyon TL kötüleşti.
TAS 29 kapsamında parasal varlıklar ve parasal yükümlülüklerin enflasyon karşısındaki etkileri finansal tablolara yansıtılıyor. Net parasal pozisyonun gelirden zarara dönmesi, şirketin parasal kalemlerindeki yapının bu dönem enflasyon muhasebesi açısından daha olumsuz çalıştığını gösteriyor. Bu kalem doğrudan operasyonel performansı ifade etmese de net kâr üzerinde önemli bir etkisi var. Özellikle faaliyet kârlılığı henüz pozitife geçmemiş bir şirkette, enflasyon muhasebesinden gelen negatif etkinin net zarar üzerindeki baskısı daha görünür hale geliyor.
Yatırımcı için Ne Anlama Geliyor?
EİS Eczacıbaşı İlaç’ın 2026/6AB sonuçları, operasyonel tarafta karışık fakat izlenmesi gereken bir tablo sunuyor:
- Fırsat: Brüt marjın %29,8’den %38,5’e yükselmesi, ürün karması ve maliyet yönetiminde güçlü bir iyileşmeye işaret ediyor.
- Risk: FAVÖK zararı azalsa da şirket hâlâ 199,8 milyon TL faaliyet zararı yazıyor.
- Risk: Net kâr, geçen yılki 2,5 milyar TL’den 1,9 milyar TL zarara döndü.
- Risk: Net nakit pozisyonundan net borç pozisyonuna geçiş, nakit üretimi açısından dikkat gerektiriyor.
- İzlenecek gösterge: Önümüzdeki dönemlerde satışların yeniden büyümeye dönmesi, FAVÖK’ün pozitife geçmesi ve net parasal pozisyonun normalleşmesi.
Özetle şirketin brüt kârlılık hikâyesi umut verici olsa da bu iyileşme henüz faaliyet ve net kâr seviyesine taşınmış değil. Yatırımcı açısından asıl teyit, tek dönemlik marj toparlanmasından ziyade satışların enflasyonun üzerinde büyümesi, FAVÖK’ün pozitife dönmesi ve net borç artışının durması olacaktır. Yatırım tavsiyesi değildir.