
Açılış
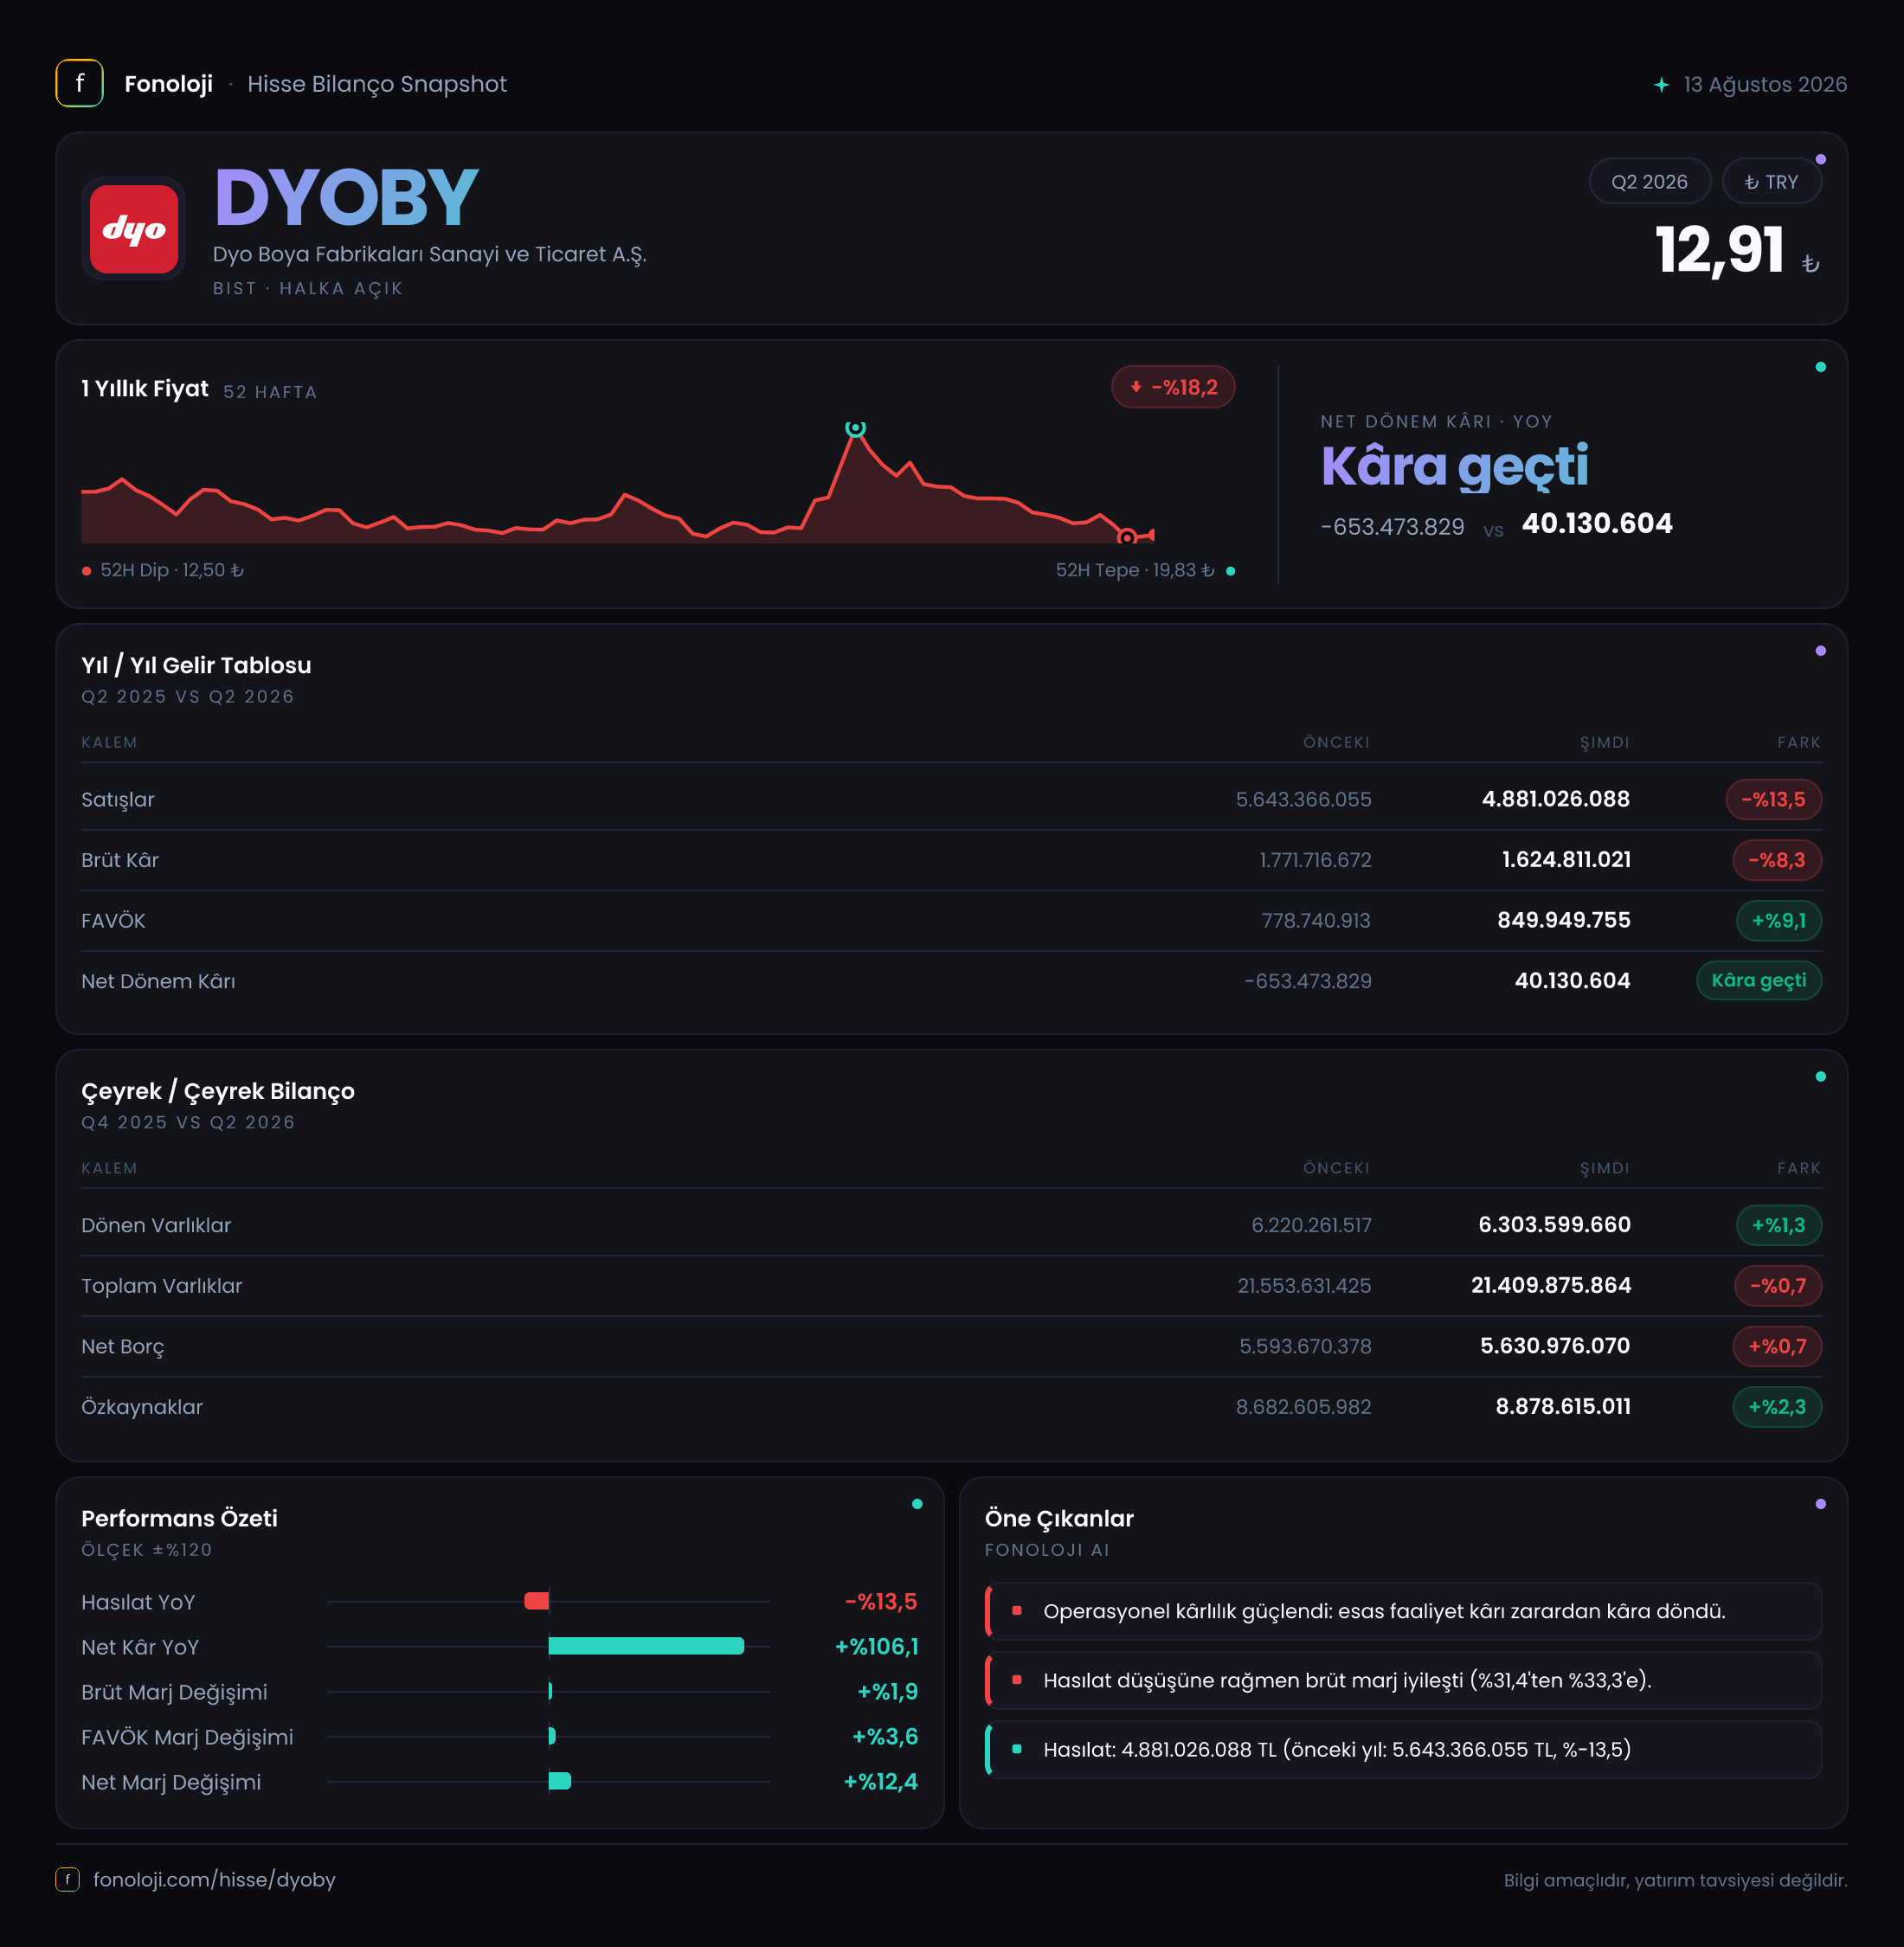
DYO Boya, boya ve kaplama ürünleri üreten; performansı hammadde maliyetleri, iç talep, inşaat ve yenileme faaliyetleriyle yakından ilişkili bir şirket. 2026/6AB döneminde şirketin ana hikâyesi, satışlardaki daralmaya rağmen operasyonel kârlılığın güçlenmesi ve enflasyon muhasebesinden kaynaklanan yüksek net parasal pozisyonun net kâra destek vermesi oldu. Satışlar nominal olarak gerilerken FAVÖK’ün artması, şirketin fiyatlama, ürün karması veya maliyet yönetiminde iyileşme sağladığını gösteriyor. Ancak 40,1 milyon TL’lik net kâr, 849,9 milyon TL’lik FAVÖK’e kıyasla hâlâ oldukça sınırlı; finansman ve diğer gider kalemlerinin net sonucu baskıladığı anlaşılıyor.
Satış Hikayesi
DYO Boya’nın satışları, geçen yılın aynı dönemindeki 5,6 milyar TL’den 4,9 milyar TL’ye gerileyerek %13,5 düştü. Bu, nominal olarak dahi zayıf bir performans. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda satışların azalması, şirketin reel satış hacmi veya fiyatlama gücü açısından daha belirgin bir baskıya işaret ediyor. Başka bir ifadeyle, gelirlerin enflasyonun gerisinde kalması yalnızca büyüme kaybı değil, reel olarak daha sert bir daralma anlamına geliyor.
Bu gerilemenin arkasında boya sektöründe talebin yavaşlaması, müşterilerin stok azaltması veya fiyat artışlarının satış hacmini baskılaması gibi faktörler olabilir; ancak verilen veriler bu nedenlerden herhangi birini kesin olarak ayırmaya imkân vermiyor. Bu nedenle yatırımcı açısından en önemli takip noktası, ilerleyen dönemlerde satışların yeniden nominal büyümeye dönüp dönmeyeceği ve bu büyümenin enflasyonu aşan bir niteliğe sahip olup olmayacağı.
Çeyreklik trend verisi bulunmadığı için yılın ilk yarısındaki performansın ilk çeyrekten ikinci çeyreğe nasıl değiştiğini söylemek mümkün değil. Dolayısıyla şirketin satış daralmasının hızlanıp hızlanmadığını veya ikinci çeyrekte toparlanma başlayıp başlamadığını değerlendirmek için bir sonraki ara dönem raporunu beklemek gerekiyor.
Kârlılık
Satışlardaki düşüşe rağmen brüt kâr, geçen yılın aynı dönemindeki 1,8 milyar TL’den 1,6 milyar TL’ye gerileyerek %8,3 azaldı. Bununla birlikte brüt kâr, satışlardan daha sınırlı düştü. Bu durum brüt marjın yaklaşık %32,1’den %32,7’ye yükseldiğini gösteriyor. Yani DYO Boya, daha düşük satış hacmine rağmen ürün fiyatları, maliyet kontrolü veya ürün karması sayesinde satış başına elde ettiği brüt kârı bir miktar artırmış.
Asıl olumlu ayrışma FAVÖK tarafında görülüyor. FAVÖK, 778,7 milyon TL’den 849,9 milyon TL’ye çıkarak %9,1 yükseldi. Buna bağlı olarak FAVÖK marjı yaklaşık %13,9’dan %17,3’e çıktı. Satışların %13,5 düştüğü bir dönemde FAVÖK’ün %9,1 artması, faaliyet giderlerinin sıkı yönetildiğini veya operasyonel verimliliğin belirgin biçimde iyileştiğini gösteriyor. Bu, şirketin kârlılık kalitesi açısından gelir tablosundaki en güçlü veri.
Ancak FAVÖK artışının net kâra aynı ölçüde yansımadığı görülüyor. Net dönem kârı, geçen yılki 653,5 milyon TL zarardan 40,1 milyon TL kâra döndü. Bu, mutlak olarak 693,6 milyon TL’lik bir iyileşme anlamına geliyor; fakat net kâr marjı yalnızca yaklaşık %0,8 seviyesinde kaldı. Geçen yılın net zararına kıyasla güçlü bir toparlanma olsa da şirket, operasyonel kârlılığının önemli bölümünü net kâra taşıyamıyor. Finansman giderleri, kur etkileri, amortisman ve diğer faaliyet dışı kalemler bu farkın nedenleri arasında olabilir; fakat ayrıntılı gider kırılımı verilmediği için kesin bir teşhis koymak mümkün değil.
Bilanço Sağlığı
Bilanço tarafında toplam varlıklar, önceki yıl sonuna göre 21,6 milyar TL’den 21,4 milyar TL’ye gerileyerek %0,7 daraldı. Dönen varlıklar 6,2 milyar TL’den 6,3 milyar TL’ye yükselirken duran varlıklar 15,3 milyar TL’den 15,1 milyar TL’ye indi. Bu görünüm, işletme sermayesi tarafında sınırlı bir artış olduğunu, uzun vadeli varlıkların ise hafifçe küçüldüğünü gösteriyor.
Özkaynaklar 8,7 milyar TL’den 8,9 milyar TL’ye çıkarak %2,3 arttı. Toplam varlıkların yaklaşık %41,6’sının özkaynaklarla finanse edilmesi, bilanço için tamamen zayıf bir tabloya işaret etmiyor. Bununla birlikte özkaynak artışının operasyonel kârdan ne ölçüde kaynaklandığı ve enflasyon muhasebesi etkilerinin bu artıştaki payı ayrıca incelenmeli.
Net borç 5,6 milyar TL seviyesinde yatay kaldı; değişim yalnızca %0,7. Bu, şirketin borçluluk seviyesinde belirgin bir bozulma olmadığını gösteriyor. Ancak net borcun, altı aylık FAVÖK’e oranı yaklaşık 6,6 kat. FAVÖK’ün yıllıklandırılabilir olduğu varsayımıyla bu oran yaklaşık 3,3 kat seviyesine iner; yine de finansal kaldıraç yatırımcı açısından yakından izlenmeli. Özellikle faiz oranlarının yüksek olduğu Türkiye ortamında, FAVÖK artışının borç servis maliyetlerini aşacak hızda sürmesi kritik.
Net Parasal Pozisyon (TAS 29)
DYO Boya’nın net parasal pozisyonu, geçen yılın aynı dönemindeki 778,4 milyon TL’den 1,1 milyar TL’ye çıkarak %35,1 arttı. Enflasyon muhasebesi uygulamasında bu kalem, şirketin parasal varlık ve yükümlülük yapısının enflasyon karşısındaki etkisini gelir tablosuna taşır. Raporda pozitif olarak sunulan net parasal pozisyon, bu dönemde net kâra önemli bir destek verdiğini gösteriyor.
Bu katkı, özellikle net kârın geçen yılki zarardan pozitife dönmesinde belirleyici olmuş olabilir. Ancak net parasal pozisyonun yüksek olması, şirketin operasyonel performansının aynı ölçüde güçlü olduğu anlamına gelmez. Bu kalem nakit yaratımı değildir ve sürdürülebilir faaliyet kârlılığıyla karıştırılmamalıdır. DYO Boya’da FAVÖK marjındaki iyileşme olumlu ve operasyonel bir gelişme iken, 1,1 milyar TL’lik net parasal pozisyonun etkisi enflasyon muhasebesine bağlı, daha değişken bir destek olarak değerlendirilmelidir.
Yatırımcı için Ne Anlama Geliyor?
DYO Boya’nın 2026/6AB sonuçları iki farklı hikâyeyi aynı anda anlatıyor:
- Olumlu taraf: Satışlardaki daralmaya rağmen brüt marj yükselmiş, FAVÖK %9,1 artmış ve FAVÖK marjı 3,4 puan iyileşmiş durumda.
- Temkin gerektiren taraf: Satışlar enflasyonun belirgin biçimde gerisinde kalıyor, net borç yüksek seyrediyor ve güçlü FAVÖK net kâra sınırlı yansıyor.
- Muhasebe etkisi: Net parasal pozisyon, net sonucu destekliyor; ancak bu katkının tamamı operasyonel ve tekrarlanabilir bir kâr olarak görülmemeli.
- Takip edilmesi gerekenler: Satışların reel olarak toparlanıp toparlanmadığı, FAVÖK marjının korunması, finansman giderlerinin net kâr üzerindeki baskısı ve net borcun azaltılıp azaltılamayacağı.
Özetle şirket, zayıf talep ortamında operasyonel marjlarını korumayı ve hatta geliştirmeyi başarmış. Buna karşılık büyüme tarafındaki eksiklik ve yüksek borçluluk, bu olumlu tabloyu sınırlıyor. Bir sonraki dönemde satışların yeniden büyümeye geçmesi ve FAVÖK artışının net kâra daha güçlü yansıması, hikâyenin kalıcı bir iyileşmeye dönüştüğünü gösterecek. Yatırım tavsiyesi değildir.