
Açılış
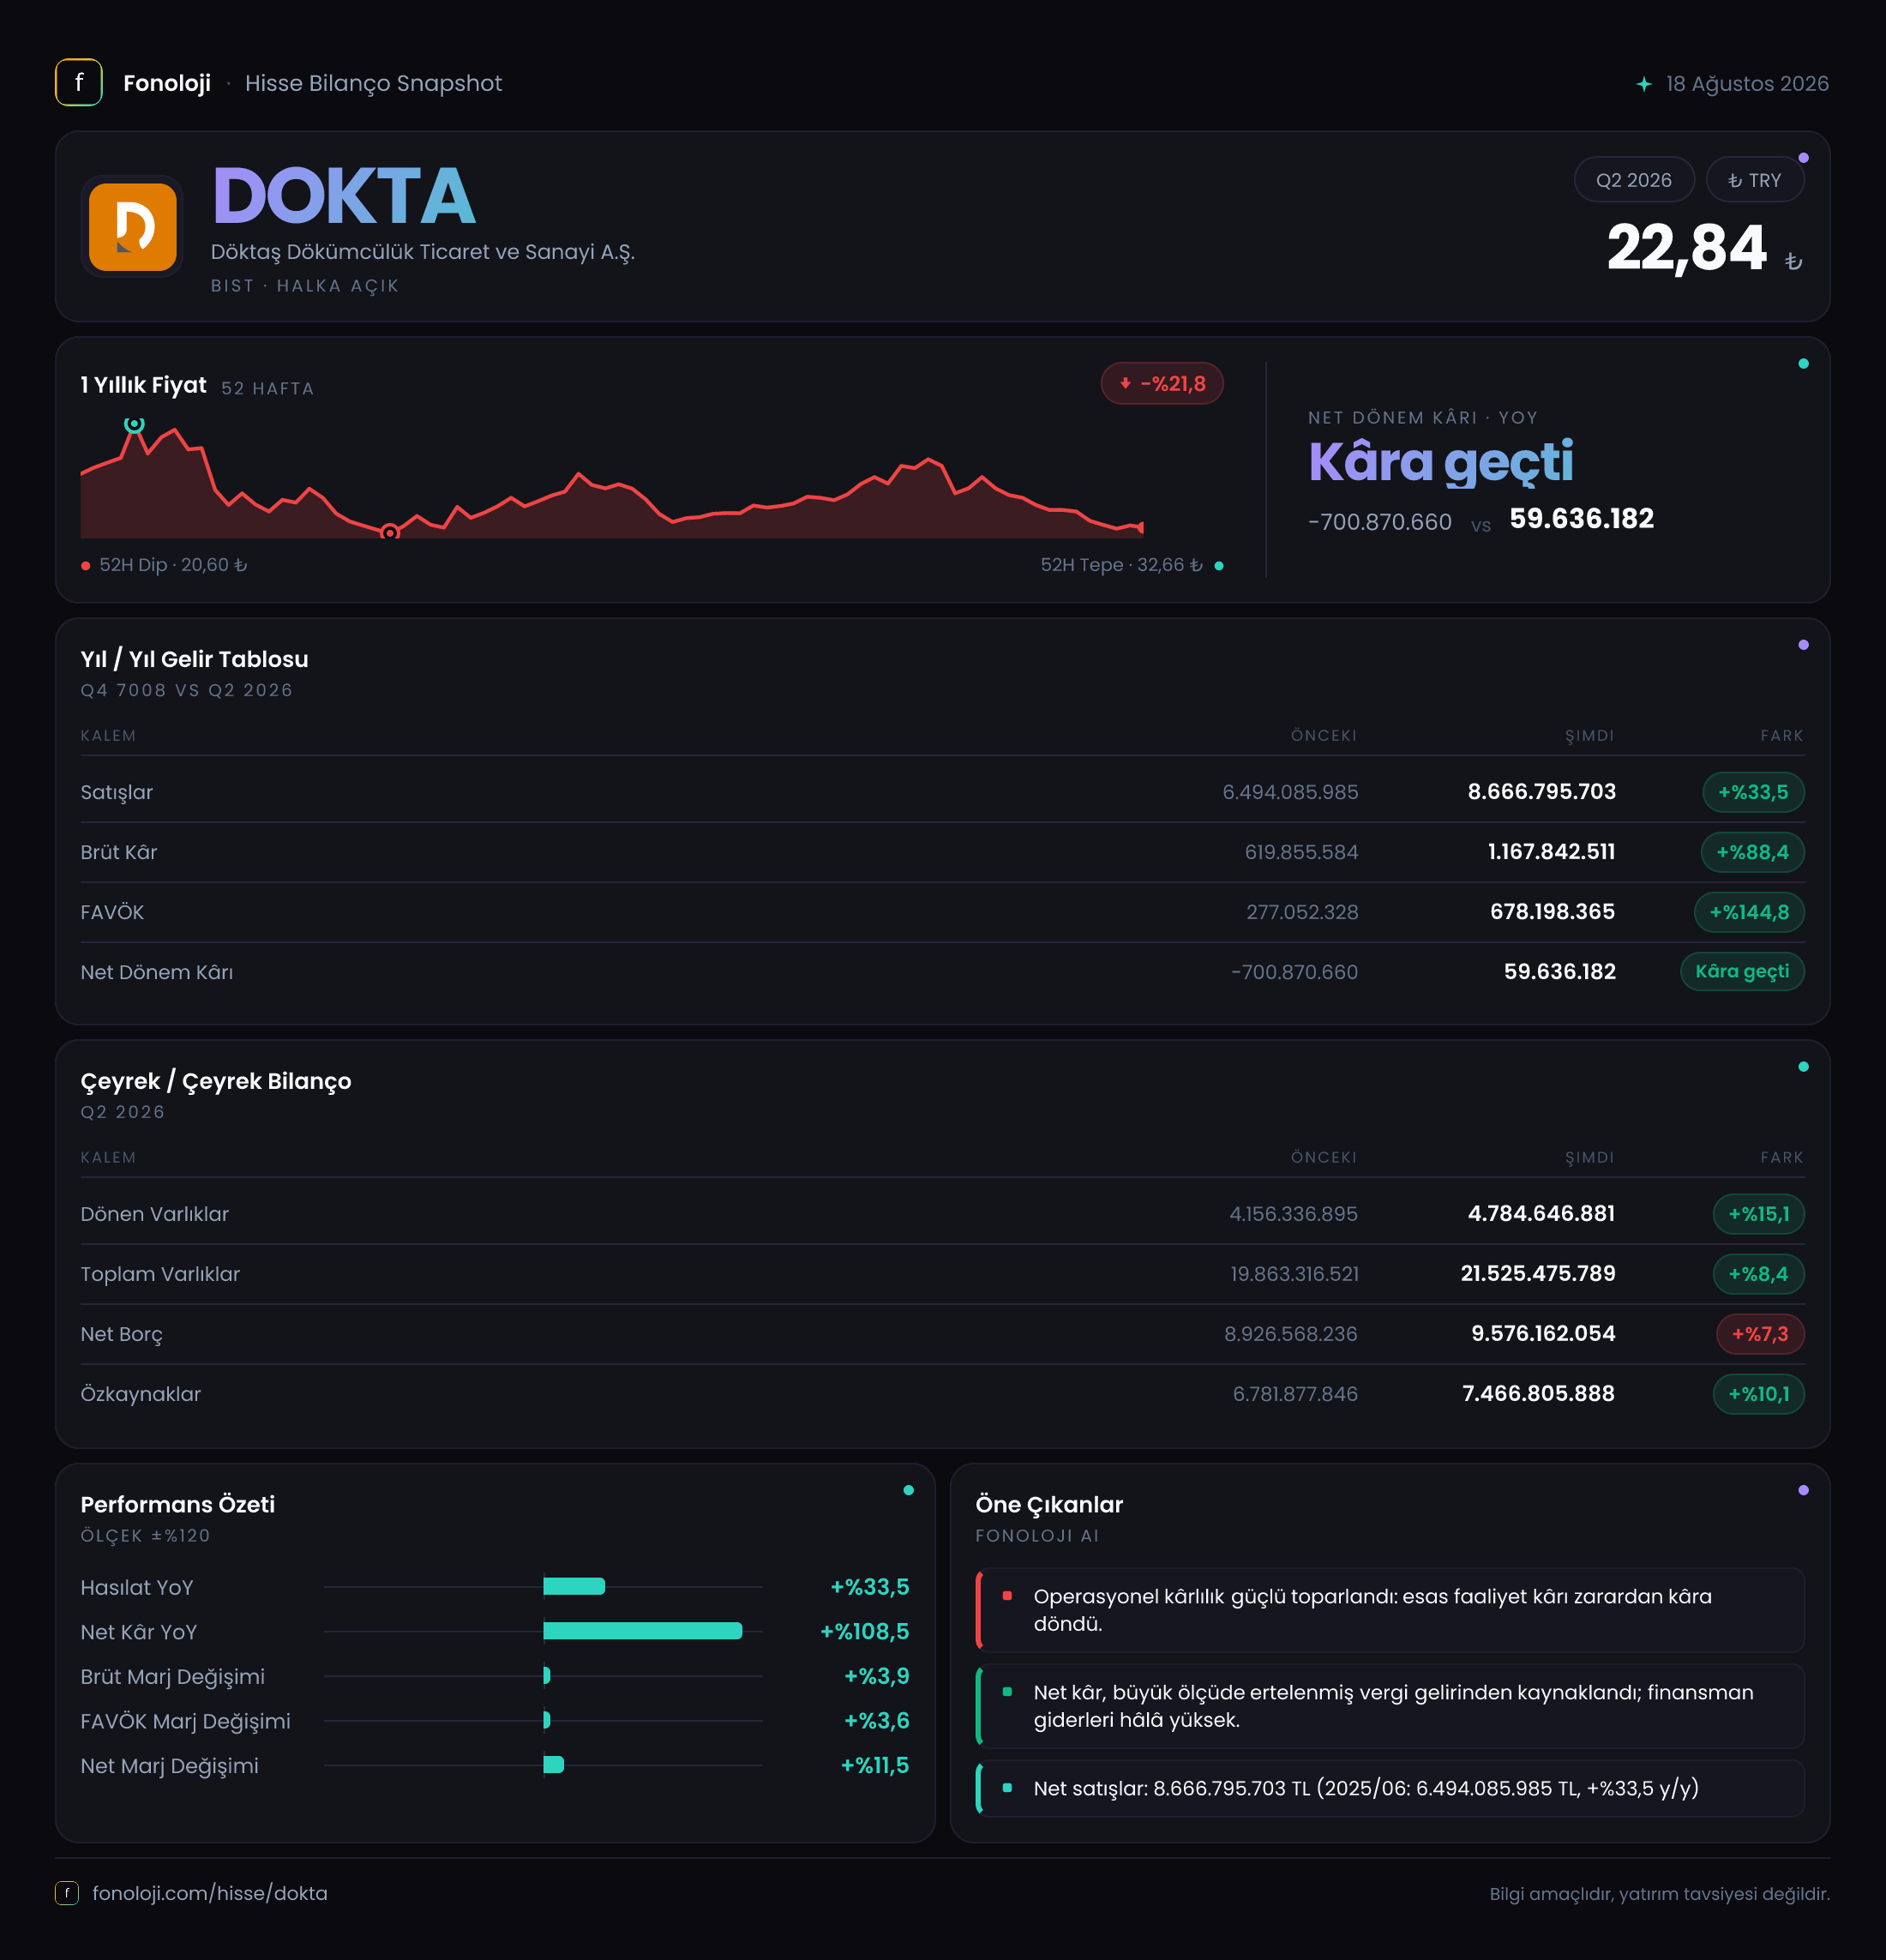
Döktaş Dökümcülük, otomotiv ve ağır ticari araç başta olmak üzere sanayi şirketlerine döküm parça üreten, faaliyetleri büyük ölçüde üretim hacmi, hammadde maliyetleri ve ihracat talebiyle şekillenen bir şirket. 2026’nın ilk altı ayında şirketin satışları 8,7 milyar TL’ye yükselirken, operasyonel kârlılıkta satış büyümesinin oldukça üzerinde bir iyileşme görüldü. Brüt kâr %88,4, FAVÖK ise %144,8 artarak maliyet yapısında ve üretim verimliliğinde belirgin bir toparlanmaya işaret etti. Buna karşın 9,6 milyar TL net borç ve FAVÖK’e göre yüksek borçluluk, bu olumlu tablonun en önemli dengeleyici unsuru olmaya devam ediyor.
| Temel gösterge | 2026/6AB | 2025/6AB | Değişim | |---|---:|---:|---:| | Satışlar | 8,7 mlr TL | 6,5 mlr TL | %33,5 | | Brüt kâr | 1,2 mlr TL | 619,9 mn TL | %88,4 | | FAVÖK | 678,2 mn TL | 277,1 mn TL | %144,8 | | Net dönem kârı | 59,6 mn TL | -700,9 mn TL | Zarardan kâra geçiş |
Satış Hikayesi
Döktaş’ın satışları geçen yılın aynı dönemine göre %33,5 artarak 8,7 milyar TL’ye ulaştı. Bu oran, Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında nominal olarak güçlü görünse de reel büyüme açısından çok daha sınırlı bir tabloya işaret ediyor. Başka bir ifadeyle şirket satışlarını enflasyonun bir miktar üzerinde artırmış; ancak bu artışın tamamını hacim büyümesi olarak okumak doğru olmaz. Fiyat geçişleri, ürün karması, döviz etkisi ve müşteri bazındaki talep değişimleri de büyümede rol oynamış olabilir.
Veride yalnızca 2025/6AB ile 2026/6AB karşılaştırması bulunduğu için yılın ilk ve ikinci çeyreği arasındaki satış ivmesini değerlendirmek mümkün değil. Bu nedenle satışların yıl içinde hızlanıp hızlanmadığını veya ikinci çeyrekte bir yavaşlama yaşanıp yaşanmadığını görmek için bir sonraki ara dönem raporunu beklemek gerekiyor.
Satış büyümesinden daha dikkat çekici olan konu, brüt kârın satışlardan çok daha hızlı artması. Brüt kâr 619,9 milyon TL’den 1,2 milyar TL’ye yükselirken brüt kâr marjı yaklaşık %9,5’ten %13,8’e çıktı. Bu, şirketin yalnızca daha fazla satış yapmadığını; aynı zamanda sattığı ürünlerden elde ettiği katkıyı da artırdığını gösteriyor. Hammadde maliyetlerinin daha iyi yönetilmesi, ürün fiyatlandırmasının iyileşmesi, kapasite kullanımındaki artış veya düşük marjlı işlerin payının azalması bu gelişmenin olası nedenleri arasında yer alabilir. Ancak faaliyet raporundaki detaylar olmadan bu faktörlerden hangisinin baskın olduğunu kesinleştirmek mümkün değil.
Kârlılık
Döktaş’ın kârlılık hikâyesi, satış büyümesinden daha olumlu. FAVÖK 277,1 milyon TL’den 678,2 milyon TL’ye çıkarak %144,8 arttı. Böylece FAVÖK marjı %4,3’ten %7,8’e yükseldi. Satışların yalnızca üçte bir oranında büyüdüğü bir dönemde FAVÖK’ün iki buçuk kata yakın artması, operasyonel kaldıraç etkisinin belirgin biçimde çalıştığını gösteriyor.
Bu iyileşme, brüt kâr marjındaki toparlanmanın faaliyet giderlerine de yansıdığını düşündürüyor. Brüt kârdaki artışın bir bölümü, faaliyet giderleri ve üretim maliyetleri tarafından tüketilmemiş; daha yüksek bir pay FAVÖK seviyesine taşınmış. Sanayi şirketlerinde bu, kapasite kullanımının yükseldiği veya sabit giderlerin daha geniş bir üretim tabanına yayıldığı dönemlerde görülebilir.
Net dönem kârı ise geçen yılki 700,9 milyon TL zarardan 59,6 milyon TL kâra döndü. Burada “net kâr %108,5 arttı” ifadesi teknik olarak temkinli yorumlanmalı; çünkü karşılaştırma noktası negatif. Esas mesaj, şirketin zarar bölgesinden çıkarak sınırlı da olsa kâra geçmesidir. Net kâr marjı yaklaşık -%10,8’den %0,7’ye yükseldi. Ancak 59,6 milyon TL’lik net kâr, 678,2 milyon TL FAVÖK’e kıyasla hâlâ oldukça düşük. Bu fark, finansman giderleri, amortisman, kur etkileri ve enflasyon muhasebesi gibi kalemlerin operasyonel kazancın önemli kısmını aşağı çektiğini gösteriyor.
Dolayısıyla operasyonel toparlanma güçlü olsa da bunun henüz yüksek ve kalıcı bir net kâra dönüştüğünü söylemek için erken. Şirketin sonraki dönemlerde FAVÖK marjını koruması ve finansman yükünü azaltması kritik olacak.
Bilanço Sağlığı
Toplam varlıklar yıl sonuna göre %8,4 artarak 21,5 milyar TL’ye çıktı. Dönen varlıklar 4,8 milyar TL’ye, duran varlıklar ise 16,7 milyar TL’ye yükseldi. Varlık yapısında duran varlıkların payının yüksek olması, Döktaş’ın sermaye yoğun bir üretim modeliyle çalıştığını teyit ediyor. Bu yapı, talep güçlü olduğunda kapasite ve ölçek avantajı sağlayabilir; ancak zayıf talep dönemlerinde sabit maliyet baskısını da artırır.
Özkaynaklar 6,8 milyar TL’den 7,5 milyar TL’ye çıkarak %10,1 yükseldi. Toplam varlıklar içindeki özkaynak payı yaklaşık %35 seviyesinde. Bu oran şirketin bilançosunda belirli bir özkaynak tamponu bulunduğunu gösterse de borç finansmanının hâlâ baskın olduğu bir yapı söz konusu. Net borç ise 8,9 milyar TL’den 9,6 milyar TL’ye yükseldi; yani borç artışı %7,3 ile varlık büyümesinin altında kaldı, fakat mutlak borç seviyesi yüksek.
Net borcun mevcut altı aylık FAVÖK’e oranı yaklaşık 14,2 kat. FAVÖK’ün ikinci yarıda benzer düzeyde devam ettiği varsayımıyla yıllıklandırılmış oran yaklaşık 7,1 kata geriler; yine de sanayi şirketi açısından yüksek kabul edilebilecek bir seviyedir. Bu nedenle borçlulukta gerçek bir rahatlama için yalnızca FAVÖK artışı değil, net borcun da düşmesi gerekiyor.
Net Parasal Pozisyon (TAS 29)
Şirket verisinde net parasal pozisyon kalemi paylaşılmadığı için enflasyon muhasebesinin net kâr üzerindeki etkisi bu raporla ayrıştırılamıyor. TAS 29 kapsamında parasal varlık ve borçların yapısı, enflasyon dönemlerinde finansal sonuçları önemli ölçüde değiştirebilir. Özellikle net parasal borç taşıyan şirketlerde, enflasyon muhasebesi gelir tablosunda parasal kazanç veya kayıp yaratabilir.
Döktaş’ın net borcunun 9,6 milyar TL gibi yüksek bir seviyede olması, bu kalemin analiz açısından kritik olduğunu gösteriyor; ancak yalnızca net borç rakamına bakarak net parasal pozisyonun yönü veya büyüklüğü hakkında sonuç üretilemez. Bu nedenle TAS 29 dipnotlarında parasal varlıklar, parasal yükümlülükler ve net parasal pozisyon etkisi görülmeden 59,6 milyon TL’lik net kârın ne kadarının operasyonel iyileşmeden, ne kadarının enflasyon muhasebesinden kaynaklandığı kesin olarak değerlendirilemez.
Yatırımcı için Ne Anlama Geliyor?
Döktaş’ın 2026’nın ilk altı ayındaki ana hikâyesi, satıştan çok marj toparlanması. Satışlar enflasyonun sınırlı üzerinde büyürken brüt kâr ve FAVÖK çok daha hızlı artmış; şirket geçen yılki zarardan da kâra dönmüş durumda. Bu, operasyonel açıdan önemli bir iyileşme ve şirketin fiyatlama, maliyet kontrolü veya kapasite kullanımında daha iyi bir noktaya geldiğini gösteriyor.
Bununla birlikte yatırımcı açısından üç konu yakından izlenmeli:
- FAVÖK marjı: %7,8’lik marjın kalıcı olup olmadığı, özellikle hammadde ve enerji maliyetleri karşısında belirleyici olacak.
- Net borç: 9,6 milyar TL net borç ve yıllıklandırılmış yaklaşık 7,1x net borç/FAVÖK seviyesi, faiz ve kur hareketlerine karşı bilançoyu hassas bırakıyor.
- Net kâr kalitesi: FAVÖK ile net kâr arasındaki geniş farkın finansman giderleri, amortisman ve TAS 29 etkileriyle nasıl oluştuğu incelenmeli.
Özetle veri, Döktaş’ta operasyonel toparlanmanın başladığını gösteriyor; ancak bilançodaki borç yükü nedeniyle bu toparlanmanın henüz risksiz bir büyüme hikâyesine dönüştüğü söylenemez. İleriye dönük en olumlu senaryo, marjların korunması, FAVÖK artışının devam etmesi ve bunun net borçta gerçek bir düşüşe dönüşmesi olur. Aksi durumda operasyonel kârlılık yükselse bile finansman yükü, hissedarların elde ettiği net kazancı sınırlamaya devam edebilir.
Yatırım tavsiyesi değildir.